Материал: конспект лекцій_ЕГОН
Припустимо, що вартість землі складає 45% від вартості майна, а вартість будівлі останні 55%. Норма капіталізації для землі, отримана на основі зіставних продажів, рівна 0,1025, норма капіталізації для будівлі - 0,1600. Rо в цьому випадку розраховується як:
Rо = (0,45 х 0,1025) + (0,55 х 0,1600) = 0,0461 +0,0880 = 0,1341.
На нашу думку методу зв’язаних інвестицій притаманні деякі недоліки, оскільки в ньому не враховується термін періоду капітальних вкладень, а також зниження чи підвищення вартості нерухомості протягом цього періоду. Для врахування цих факторів при визначенні загальної ставки капіталізації, коли використовується власний і позиковий капітал, використовується метод Елвуда.
Формула Елвуда для розрахунку має вигляд:
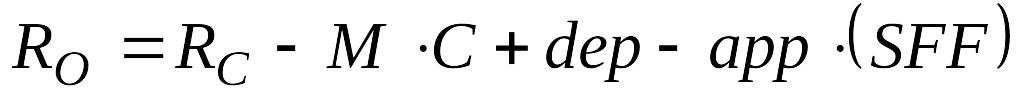 (3.8)
де
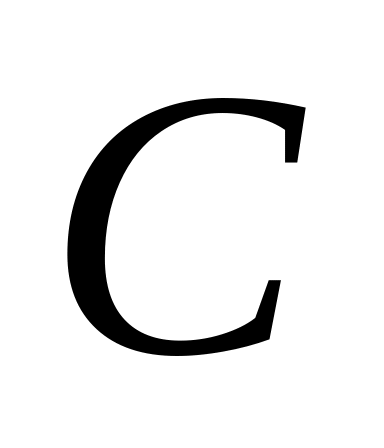 -
іпотечний коефіцієнт; dep
- зниження вартості нерухомості за
прогнозний період; арр
- підвищення
вартості нерухомості за прогнозний
період; (SFF)
- коефіцієнт фондопогашення при ставці
для прогнозного періоду володіння.
може бути розрахований за формулою:
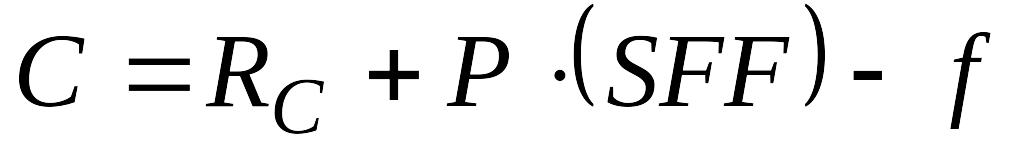 ,
(3.9)
де Р
- частина
іпотечного кредиту, що буде погашена
(замортизована) протягом прогнозного
періоду;
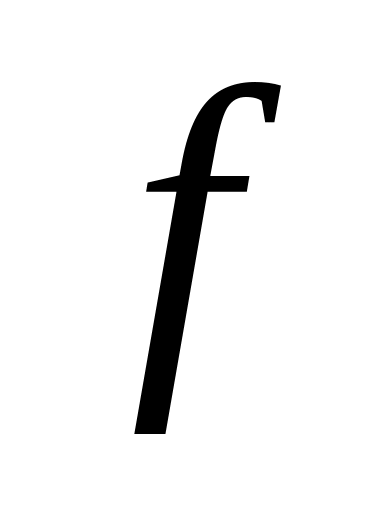 - іпотечна стала.
Іпотечний коефіцієнт - це табличне значення, наведене в "С-таблицях" Елвуда.
Метод Елвуда дозволяє досить швидко розрахувати коефіцієнти капіталізації при широкому діапазоні зміни коефіцієнта іпотечної заборгованості завдяки використання табличних значень цих коефіцієнтів.
Оцінювачі вважають, що модифікований метод зв’язаних інвестицій розрахунку ставки капіталізації обтяжений недоліками, оскільки він не враховує тривалість періоду планованих капіталовкладень, а також зниження ціни або підвищення вартості майна протягом цього періоду. Елвуд пов’язав ці чинники з чинниками, вже включеними в модифікований метод зв’язаних інвестицій, і запропонував формулу, яку можна було використовувати для перевірки або розрахунку загальної ставки капіталізації, а також розробив таблиці для спрощення використання цього методу.
Метод Еллвуда дає оцінювачам можливість побудови графіків, що показують зміну ставки капіталізації при зміні деяких допущень.
Існують і інші методи розрахунку вартості майна, ґрунтуючись на показниках доходу, включаючи використання мультиплікаторів. Жоден з методів не є універсальним для всіх видів нерухомості, проте всі вони вимагають знань і досвіду для правильного застосування.
В процесі визначення мультиплікатора не потрібно вносити будь-які поправки. Якщо порівнювані продажі недостатньо співставні, то їх можна просто не брати до уваги. При певних обставинах в зібрані дані можуть бути внесені поправки способом, аналогічним, що використовуються в підході по зіставних продажах. Проте в практиці оцінки такий підхід зазвичай не рекомендують.
Обмеження на застосування МВР. Використання мультиплікатора, як і використання інших підходів, до оцінки може давати чудові| результати, якщо є надійні і достовірні ринкові дані. Проте точність, методу може істотно постраждати при використанні неадекватних процедур і невідповідної інформації. Умови, при яких результати використання даного методу найбільш представницькі наведені нижче:
об’єкти нерухомості, на основі аналізу яких розраховується мультиплікатор, мають характеристики (розміри, термін служби, фізичний стан, оточення тощо), подібні з оцінюваним об’єктом;
мультиплікатор розраховується на основі даних по об’єктах нерухомості, для яких існує активний ринок. Якщо активного ринку немає, то інформація, на основі якої має бути зроблений висновок, може бути недостатньою;
ринкова інформація вірна і дані по рентних платежах перевірені. Якщо при перевірці даних виявляються особливі (незвичайні) умови угод або наявність спеціальних умов фінансування, такі дані не використовуються.
6. Розрахунок вартості об’єкту нерухомості
Наведемо два приклади, які показують, як отримати величину ринкової орендної плати житла або для будь-якого іншого типу оцінюваної нерухомості. Перший приклад заснований на поточній орендній платі оцінюваного об’єкту нерухомості, яка максимально наближена до ринкової орендної плати. Другий приклад заснований на порівнянні оцінюваного об’єкту з| іншими об’єктами, що здаються в оренду і приносять дохід, і внесенні поправок (корегувань) на відповідні розбіжності. Значення орендної плати порівнянних об’єктів, які нами використовуються для розрахунків приведені в таблиці 3.3.
Таблиця 3.3
Вартість аналогів, грн.
Зіставні об'єкти нерухомості| |
Перевірена ціна продажу, грн. |
Місячна рента грн. |
1 |
133650 |
1215 |
2 |
135500 |
1275 |
3 |
152400 |
1320 |
4 |
148900 |
1395 |
5 |
160100 |
1410 |
Середнє |
|
1325 |
Приклад 1. Розрахунок ринкової орендної плати (ренти) без внесення поправок. Якщо оцінювана нерухомість здана в оренду, величина орендної плати може бути використана як показник ринкової орендної плати. Проте в практиці оцінки не прийнято використовувати контрактну (договірну) ренту без її перевірки шляхом зіставлення з іншими рентними показниками на ринку. Нехай оцінювана нерухомість здана в оренду за 1200 грн. в місяць. Ґрунтуючись на інформації, отриманій від власника і орендаря, договір оренди не обтяжений додатковими умовами, тобто ми маємо угоду з| рівноправними, незалежними учасниками, коли обидві сторони вірять в те, що величина орендної плати відображає реальні ринкові умови. Даний факт є хорошим індикатором того, що величина ринкової орендної плати для такої нерухомості рівна саме 1200 грн. Для перевірки цієї величини необхідно підібрати дані по орендній платі для аналогічних об’єктів нерухомості.
Деякі оцінювачі визнали б дану інформацію достатньою для розрахунку рівня ринкової орендної плати. Інші вважають, що доцільніше спочатку внести поправки у величини орендної плати аналогічних об’єктів, і тільки тоді провести розрахунок ринкової ренти для оцінюваного об’єкту, особливо у тому випадку, коли зіставні об’єкти відрізняються до деякої міри від об’єкта оцінки.
Приклад 2. Розрахунок ринкової ренти з внесенням поправок. У даному прикладі оцінюваний об’єкт має одну ванну кімнату, гараж на одну машину, немає центральної системи кондиціонування повітря і він орендований без включення комунальних послуг в розмір орендної плати. Деякі зіставні орендовані об’єкти мають дві ванни, гаражі, дві машини, центральне кондиціонування повітря і орендуються з включенням оплати комунальних послуг в орендну плату.
Для віддзеркалення відмінностей необхідно вводити поправки. Коли є більше однієї відмінності по елементах порівняння, то один з показників орендної плати береться за базовий, щодо якого корегуються інші за всіма відмінностями, за винятком одного. Потім базову ренту порівнюють в парі з| іншим показником орендної плати і будь-яку відмінність, що залишається в її величині, переносять на елемент порівняння, що залишився. Ця техніка приведена нижче.
Зіставний об’єкт 1. Той же район і подібний з оцінюваним об’єктом. Має одну ванну кімнату, гараж на 1 машину, центральне кондиціонування відсутнє. Недавно був зданий в оренду за 1215 грн. в місяць немебльований, без включення в орендну плату оплати комунальних послуг. Спеціальні умови в договорі відсутні.
Зіставний об’єкт 2. Той самий район і подібна з оцінюваною нерухомість. Має дві ванни, без центрального кондиціонування, гараж на одну машину. Недавно був зданий в оренду немебльованим, без включення в орендну плату оплати комунальних послуг за 1275 грн. в місяць. Спеціальні умови відсутні.
Зіставний об’єкт 3. Той самий район і подібний з| оцінюваним. Має дві ванні кімнати, без центрального кондиціонування, гараж на дві машини. Недавно зданий в оренду немебльованим, без включення в орендну плату оплати комунальних послуг за 1320 грн. в місяць. Спеціальні умови відсутні.
Зіставний об’єкт 4. Той самий район і подібний з| оцінюваним. Має дві ванні кімнати, центральне кондиціонування повітря, гараж на дві машини. Був недавно зданий в оренду немебльованим, без включення в орендну плату оплати комунальних послуг за 1395 грн. в місяць. Спеціальні умови в договорі відсутні.
Зіставний об’єкт 5. Той самий район і подібний з| оцінюваним. Має одну ванну кімнату, гараж на одну машину, без центрального кондиціонування повітря. Недавно зданий в оренду немебльованим, з включенням оплати комунальних послуг в орендну плату за 1410 грн. в місяць. Спеціальні умови в договорі відсутні.
Таблиця 3.4
Розрахунок ринкової ренти з внесенням поправок
Поправки |
Місячна орендна плата, грн. |
Поправки на кількість ванних кімнат |
|
Зіставний об'єкт 1 (базовий), одна ванна, гараж на одну машину. |
1215 |
Зіставний об'єкт 2, дві ванни, гараж на одну машину |
1275 |
Різниця, що доводиться на другу ванну: |
60 |
Корекція на розмір гаража |
|
Зіставний об'єкт 1 (базовий), одна ванна, гараж на одну машину |
1215 |
Зіставний об'єкт 3, дві ванни, гараж на дві машини |
1320 |
Поправка до величини орендної плати зіставного об'єкту 3, що відображає відмінність в кількості ванн, заснована на зіставленні об'єктів 1 і 2 |
- 60 |
Скоректована орендна плата зіставного об'єкту 3 |
1260 |
Місячна різниця в орендній платі через розмір гаража: 1215 (базовий об’єкт 1) - 1260 (скорег. об'єкт 3) |
45 |
Поправка на кондиціонування повітря |
|
Зіставний об'єкт 1 (базовий), одна ванна, гараж на одну машину, без центрального кондиціонування |
1215 |
Зіставний об'єкт 4, дві ванни, гараж на дві машини, центральне кондиціонування |
1395 |
Поправка до величини зіставного об'єкту 4 для віддзеркалення відмінності в кількості ванн |
- 60 |
Поправка до величини зіставного об'єкту 4 для віддзеркалення відмінності в розмірах гаража (заснована на зіставленні об'єктів 1 і 3) |
-45 |
Скорегована орендна плата об'єкту 4 |
1290 |
Різниця в орендній платі через наявність центрального кондиціонування |
75 |
Поправка на включення|приєднання| в орендну плату оплати комунальних послуг |
|
Зіставний об'єкт 1 (базовий), одна ванна, гараж на одну машину, без центрального кондиціонування і комунальні платежі не включені в орендну плату |
1215 |
Зіставний об'єкт 5, одна ванна, гараж на одну машину, без центрального кондиціонування, комунальні послуги оплачуються власником |
1410 |
Різниця в орендній платі через включення оплати комунальних послуг |
195 |
Орендна плата кожного зіставного об’єкту корегується, щоб отримати показник ринкової ренти для оцінюваного об’єкту нерухомості.
Якщо відмінності по елементах порівняння для зіставного об’єкту призводять до вищої орендної плати, ніж оцінюваного об’єкту, то робиться від’ємна поправка. Наприклад, якщо відмінність полягає тільки в тому, що оцінювана нерухомість має три ванні кімнати, а зіставна - чотири, то додатковий «внесок|» в орендну плату унаслідок цієї відмінності складе 250 грн. щомісячно, тобто| орендна плата зіставного об’єкту зменшується на цю суму (негативна поправка). Техніка поправок ідентична тій, яка використовується в підході з погляду зіставлення продажів.
Для наочного представлення даних про оцінюваний і зіставні об’єкти, включаючи розраховані поправки по кожній з відмінностей, може використовуватися таблиця 3.5.
Таблиця 3.5
Таблиця зіставних об’єктів нерухомості, що здаються в оренду
Елементи |
Об’єкт оцінки |
Аналог 1 |
Аналог 2 |
Аналог 3 |
Аналог 4 |
Аналог 5 |
Орендна плата, грн. |
|
1215 |
1275 |
1320 |
1395 |
1410 |
Ванна кімната
|
одна
|
одна 0 |
дві -60 |
дві -60 |
дві -60 |
одна 0 |
Гараж, грн.
|
на одну машину
|
на одну машину 0 |
на одну машину 0 |
на дві машини -45 |
на дві машини -45 |
на одну машину 0 |
Центральне кондиціонування повітря, грн. |
немає |
немає |
немає |
немає |
-75 |
немає |
Оплата комунальних послуг, грн. |
орен-дар |
оренда-тор| 0 |
оренда-тор| 0 |
оренда-тор| 0 |
оренда-тор| 0 |
володів -195 |
Чиста поправка, грн. |
|
0 |
-60 |
-105 |
-180 |
-195 |
Показник ринкової орендної плати для оцінюваного будинку, грн. |
|
1215 |
1215 |
1215 |
1215 |
1215 |