Материал: конспект лекцій_ЕГОН
Метод непрямої капіталізації доходу застосовується у випадках, коли прогнозовані грошові потоки від використання нерухомості є неоднаковими за величиною або непостійними протягом визначеного періоду прогнозування.
При непрямій капіталізації чистого доходу (дисконтуванні грошових потоків) оцінна вартість нерухомості визначається за формулою:
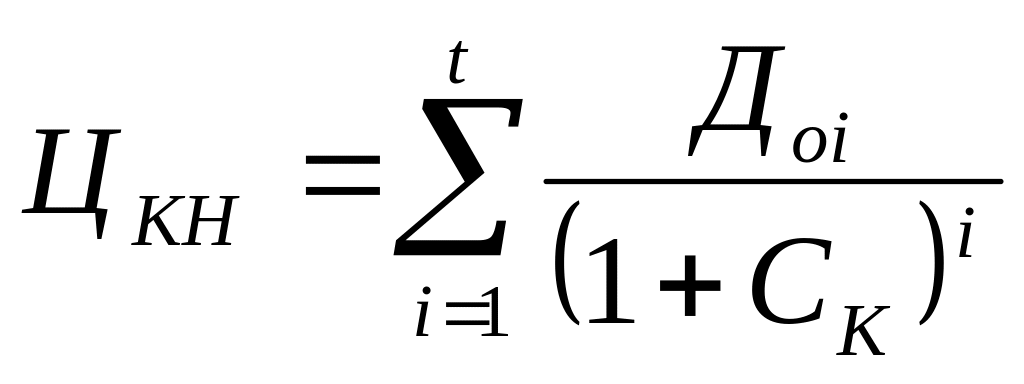 (3.3)
де
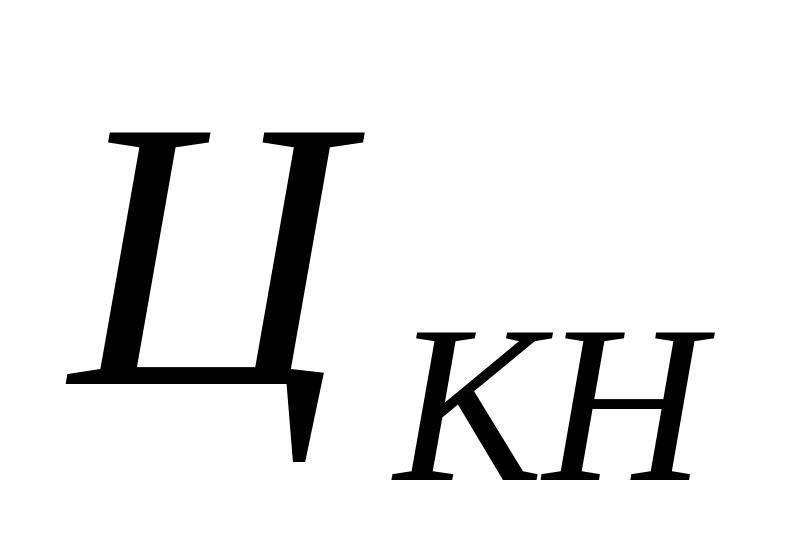 - оцінна вартість нерухомості, визначена
шляхом непрямої
капіталізації чистого
доходу (у гривнях);
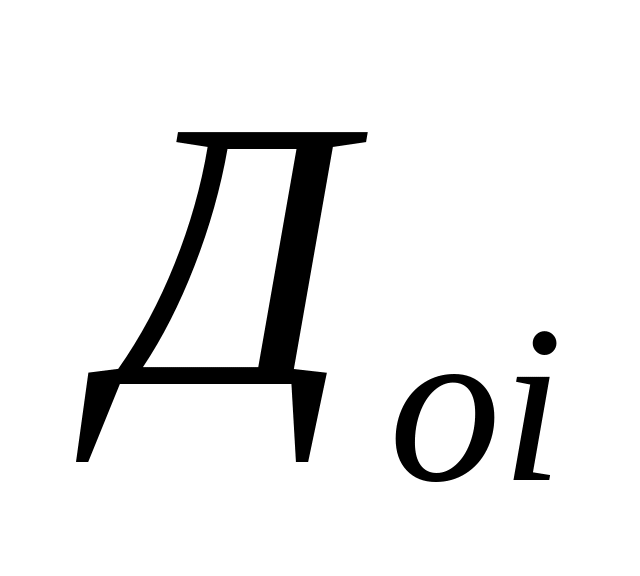 - очікуваний чистий дохід за і-й рік (у
гривнях);
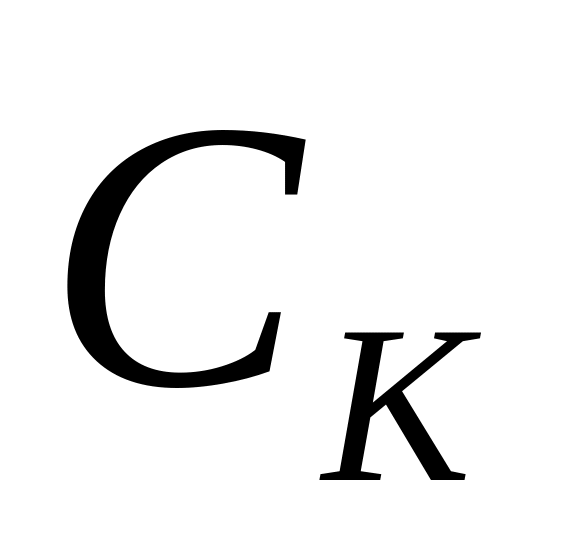 - ставка капіталізації (коефіцієнт);
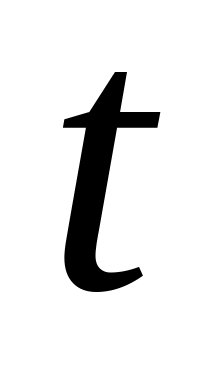 - період (у роках), який ураховується при
непрямій капіталізації чистого доходу.
Отже, при застосуванні методичного підходу, що ґрунтується на капіталізації чистого доходу від використання нерухомості, експерту необхідно визначити річний чистий дохід від використання нерухомості та ставку капіталізації.
Підхід з точки зору капіталізації доходу заснований на тому, що оцінювач визначає поточну вартість майбутніх вигод від володіння нерухомим майном. Потоки доходу в період володіння і виручка від подальшого перепродажу нерухомості (реверсія) капіталізуються (конвертуються) в поточну загальну вартість.
Цей підхід так само як і підходи з точки зору витрат і зіставних продажів, вимагає широкого вивчення ринку. Основними областями дослідження для оцінювача при даному підході є:
очікуваний валовий прибуток від нерухомого майна;
очікуване скорочення валового доходу через неповну зайнятість (вакансій|) і недозбору орендної плати;
очікувані річні операційні витрати, характер і тривалість передбачуваного потоку доходу від майна і передбачуваний дохід від перепродажу або реверсії майнових прав.
Після проведення ретельних розрахунків витрат і доходів, потоки доходу конвертуються в поточну вартість за допомогою процесу капіталізації. Ставки або чинники, що використовуються при капіталізації, визначаються на основі вивчення прийнятних ставок доходу для схожих об’єктів нерухомості.
Вивчення і аналіз даних для підходу з точки зору капіталізації доходу здійснюються на взаємодії законів попиту і пропозиції.
Розуміння цієї взаємодії дає інформацію про тенденції і очікування| ринку, яка повинна вивірятися при застосуванні цього підходу.
Наприклад, інвестор, що вклав засоби в нерухомість, припускає отримати, окрім повернення інвестованих засобів, прийнятний дохід на капіталовкладення. Рівень доходу, необхідний для залучення інвестиційного капіталу, коливається залежно від змін ситуації на грошовому ринку і від рівня доходу з альтернативних інвестицій. Оцінювач повинен чутливо реагувати на зміну вимог інвестора, що виявляється в зміні ринкового попиту на інвестиції в нерухомість і на флуктуації ще більш нестійких грошових ринків з метою виявлення прийдешніх тенденцій.
2. Розрахунок чистого операційного доходу (чод)
Чистий операційний дохід (ЧОД) є розрахованою стійкою величиною очікуваного річного чистого доходу, отриманого від оцінюваного майна після вирахування всіх операційних витрат і резервів, але до обслуговування боргу по іпотечному кредиту і обліку амортизаційних нарахувань.
ЧОД базується на припущенні, що майно буде здано в оренду на умовах ринкової орендної плати, а також на тому, що прогнозується для першого року після дати проведення оцінки.
Розрахунок ЧОД починається з розрахунку потенційного валового доходу (ПВД). ПВД є очікуваною сумарною величиною ринкової орендної плати та інших доходів першого року після дати оцінки.
Передбачувані збитки через незавантаженість приміщень (наявність вакансій), зміни орендарів і несплати орендної плати (втрати при зборі орендної плати, тобто так звані допуски «на вакансії і недозбір грошових коштів») віднімаються з ПВД для отримання ефективного валового доходу (ЕВД). З прогнозованого ЕВД віднімаються всі річні прогнозовані витрати (постійні витрати, операційні витрати і податки). Результатом є прогнозований ЧОД.
Для розрахунку ЧОД необхідно зробити спеціальний звіт про доходи і витрати. Інформація для цього звіту може бути отримана з різноманітних джерел. Цей процес вимагає думки і експертизи досвідченого оцінювача.
Потенційний валовий дохід. Для визначення величини потенційного валового доходу сумарна величина розрахованого валового доходу складається з доходів, що виникають від володіння нерухомістю.
Отриманий показник потенційного валового доходу є тим базисом, на якому будується підхід з точки зору доходу, і тому його визначення вимагає особливої акуратності. Невелика помилка у розрахунку збільшуватиметься у міру проведення розрахунків по цьому методу і приведе до істотної похибки у підсумковій оцінці вартості.
При оцінці також, необхідно, враховувати величину орендної плати, що виплачується поточними орендарями. Проте, як правило, величини поточної орендної плати не відповідають поточному рівню ринкової орендної плати. Оцінювач повинен наводити в звіті дані по орендній платі за минулі роки, включаючи інформацію про поточні величини орендної плати, яким не дивлячись ні на що, повинна приділятися найсерйозніша увага при розрахунку потенційного валового доходу.
Не має значення, наскільки надійний орендар, завжди є вірогідність| того, що частина орендної плати протягом прогнозованого періоду володіння не буде зібрана. Хоча розрахунок ринкової орендної плати базується на припущенні, що нерухомість вакантна і готова до здачі в оренду типовому орендареві, було б неправильно припускати, що її зніме орендар, який ніколи не піддасть орендодавця кредитному ризику і залишиться орендарем протягом всього прогнозованого періоду.
Потенційний валовий прибуток (ПВД) розраховується з використанням ринкових даних і даних по оренді для оцінюваної нерухомості за минулі роки. Можливі вакансії і недозбори платежів віднімаються з цього показника, потім до нього додаються інші додаткові прибутки, і результатом цього є прогноз, яким був би ефективний валовий прибуток (ЕВД) від нерухомості, якби вона було вакантна (незайнята) на дату оцінки, а потім була здана в оренду типовому орендареві по поточних ринкових ставках орендної плати.
Нарешті складається перелік типових витрат на майбутній рік з поділом їх на фіксовані (постійні), експлуатаційні витрати і резерви. Інші витрати, такі як відсоток по кредиту, його амортизація, нарахування на знос і витрати, безпосередньо| не пов’язані з експлуатацією майна, в цей перелік не включаються. Всі фіксовані витрати, операційні витрати і резерви віднімаються з ефективного валового доходу (ЕВД) для отримання чистого операційного доходу.
Приведемо нижче приклад типового звіту про доходи і витрати (12-квартирний житловий будинок).
Дохід від здачі квартир в оренду, грн.:
Валовий прибуток:
від 6 двох кімнатних квартир без кондиціонування
по 3750 грн. в міс. (3750х12=45000х6=270000)....................... 270000;
від 2 двох кімнитних квартир з кондиціонуванням
по 4000 грн. в міс. (4000х12=48000x2=96000)...........................96000;
від 2 трьох кімнатних квартир без кондиціонування
по 5000 грн. в міс. (5000х12=60000x2 =120000).......................120000;
від 2 трьох кімнатних квартир із кондиціонуванням
по 5500 грн. в міс. (5500х12=66000x2=132000)........................132000;
Загальнийваловий прибуток: .....................................................618000;
Інші доходи:
плата за користування пральними машинами ...........................12000;
доходи від торгових| автоматів ......................................................6250;
Разом доходи .........................................................18250;
Потенційний валовий прибуток, грн.....................................636250;
Збитки від вакансій і неплатежів (6%), грн................................37080;
Ефективний валовий прибуток, грн......................................599170;
3. Розрахунок витрат
Постійні витрати. Витрати власника нерухомості діляться на три групи: постійні (фіксовані) витрати, операційні (експлуатаційні) витрати і резерви. Дані поняття відносяться до спеціальних термінів оцінки, вживаних для класифікації витрат в звіті по функціонуванню об’єкту нерухомості, інформацію по яких важко буде отримати з якого-небудь одного джерела. Перед використанням даних, які будуть отримані з різних джерел необхідно провести їх корегування.
Постійними витратами є податки на майно і витрати по страхуванню від нещасних випадків. Ці витрати визначаються як фіксовані, тому що вони, практично, не залежать від ступеня завантаженості об’єкту нерухомості. Податки на нерухомість (земельні ділянки) реєструються податковими органами і, тому інформацію про них буває достатньо легко отримати. Якщо ставка податку на нерухомість не встановлена, то розрахунок проводиться на основі поточних податків і тенденцій їх зміни. У багатьох районах податок на нерухоме майно складається з декількох податків і може включати спеціальні платежі тощо.
Страхування від нещасних випадків зазвичай представляє поєднання страхування від вогню, повне страхування від неплатежів, компенсаційне страхування тих, що працюють і страхування від повені. Воно не включає страхування іпотечних кредитів. Власника по страхуванню часто вводять в оману цифри фактичних витрат. При розгляді питань, пов’язаних із страхуванням, слід враховувати, що господарі майна часто роблять страхові виплати одночасно за термін більший, ніж один рік і часто не оплачують всіх сум або форм страхування, які повинен виплачувати типовий власник.
Операційні (експлуатаційні) витрати. Операційні витрати також іноді називають змінними витратами. Вони включають витрати типового року на зміст нерухомості, надання послуг для орендарів і підтримку потоку доходу. Нижче приведений список типових витрат, які повинні враховуватися при складанні операційного звіту.
Список операційних витрат, складений по багатьом об’єктам нерухомості:
плата за послуги з управління - комунальні послуги (електрика, газ, паливо, вугілля, телефон, вода, каналізація і водопровід);
вивіз сміття;
зарплата персоналу (сторож|, бухгалтер, двірник тощо);
податки на зарплату;
допомога службовцям;
договірні послуги (протипожежна система, ліфт, внутрішні комунікації і телефон тощо);
витрати на басейн;
забарвлення і зовнішній декор;
наповнення офісу, його прибирання тощо;
журнали і газети;
прибирання снігу;
поїздки і представницькі витрати;
банківські платежі;
плата за юридичні послуги;
реклама;
плата за бухгалтерські послуги;
витрати на автотранспорт.
Не кожен власник майна несе всі витрати, наведені в даному списку, але є і такі, які мають витрати, що виходять за рамки даного переліку.
Приклад розрахунку витрат, грн.
Постійні витрати:
страхування майна.... ...............28000;
страхування від повеней ................3000;
податок на нерухомість . ................74230;
інші податки....................................................42400;
Разом постійні витрати ......................147630;
Експлуатаційні витрати:
Оплата управлінських послуг..............40400;
Комунальні послуги:
електрика . .................8230;