Материал: конспект лекцій_ЕГОН
газ.... .....................................................83000;
телефон ..................1250;
вода ..................................................................16000;
платежі за каналізацію .................1600;
Прибирання і вивезення сміття.............3850;
Разом експлуатаційні витрати ....................233030;
Резерви:
кухонне устаткування .....................................6000;
меблі у вестибюлі і коридорах .......................1000;
килимові покриття .........................................10000;
система кондиціонування повітря .................3000;
дах .....................................................................5000;
Разом резерви ......................................25000;
Сумарні витрати............................. 40556.
Слід підкреслити, що витрати, які використовуються при оцінці не є| фактичними витратами, повідомленими власником, а представляють свого роду прогноз витрат наступного року, виходячи із припущення, що він виявиться типовим. Це можна пояснити наступним прикладом, пов’язаним з витратами на газ власника об’єкту нерухомості. При цьому ми використовуємо дані по цих витратах за останні п’ять років.
Останній рік .3200 м3.
Передостанній рік .3300 м3.
2 роки тому 3100 м3.
роки тому 3100 м3.
років назад 3300 м3.
Прогноз оцінювача полягає в тому, що для типового року споживання газу складе 3200 м3, а ціна палива наступного року не перевищить 0,625 грн|./м3. Тому прогнозовані витрати на газ складуть 2000 грн. (0,625 х 3200).
Деякі витрати сильно змінюються рік від року, інші ж всього один – двічі раз за декілька років. Необхідно визначити, до якої частини операційного звіту слід віднести останні. Деякі з цих витрат, такі як ремонт водопровідної системи, можна включити в графу змісту і ремонту, операційних витрат. Навіть якщо припустити, що ремонт конкретної частини водопровідної системи може проводитися відносно рідко, для системи в цілому він проводиться достатньо регулярно, і цілком реально оцінити витрати типового року на ремонт водопровідної системи. Наприклад, якщо типовий термін служби холодильної камери оцінюється в 20 років, а вартість нового холодильника дорівнює 12000 грн., то можна встановити щорічні резервні відрахування в 600 грн. для кожного холодильника (12000/20 = 600 грн.). Використання резервів слід ретельно пояснювати| в звіті про оцінку, оскільки під словом „резерв” мається на увазі, що гроші відкладаються (резервуються). Слід зазначити, що більшість власників нерухомості насправді не резервують ці гроші.
Деякі елементи, що традиційно включаються в розділ резервів операційного звіту, приводяться в списку: кухонне устаткування (кухонні плити і печі, холодильники, посудомийні машини, сміттєпроводи, вентиляція, мікрохвильові печі); меблі; килимове покриття; система кондиціонування повітря; пральне устаткування; портьєри і драпіровка; посуд і столові прилади; недовговічні компоненти будівлі (дахи, бойлери|, ліфти, охоронна система, телефонна система); устаткування басейну.
Представлений список складений по багатьом об’єктам нерухомості різних типів, а тому маловірогідно, щоб кожен з об’єктів включав всі згадані елементи. І знову-таки, деякі об’єкти можуть зажадати резервів для елементів, що не увійшли до даного списку.
Найбільш поширеними помилками оцінювачів є або включення одних і тих же елементів і в експлуатаційні витрати, і в розділ резервів заміщення, або, навпаки, виключення яких-небудь елементів з| обох розділів одночасно.
Інші (не включені) витрати. Деякі витрати, зокрема, податок на прибуток, а також ціла низка інших не включаються в операційний звіт. Це відбувається тому, що вони або відбиваються в ставці капіталізації (включення їх як витрат або резервів означатиме подвійний облік), або вони не розглядаються як витрати, безпосередньо пов’язані з експлуатацією нерухомості. До цієї групи відносяться:
відсоток по іпотечному кредиту;
амортизація основного боргу за іпотечним кредитом;
страхування іпотечних кредитів;
амортизаційні нарахування;
прибутковий податок;
корпоративні податки;
винагорода директорського корпусу;
франшизні податки (податки на монопольні права і привілеї).
4. Методи визначення ставки капіталізації
Існує декілька методів визначення ставки капіталізації: екстракції; кумулятивної побудови (метод "підсумовування"); зв'язаних інвестицій; Елвуда.
Найбільш надійним методом визначення ставки капіталізації є метод екстракції, відповідно до якого на підставі аналізу зібраних на ринку даних про співвідношення орендної плати до ціни продажу нерухомості, розраховується ставка капіталізації (Ск), як частка річного чистого доходу (Доа) у ціні продажу подібної нерухомості:
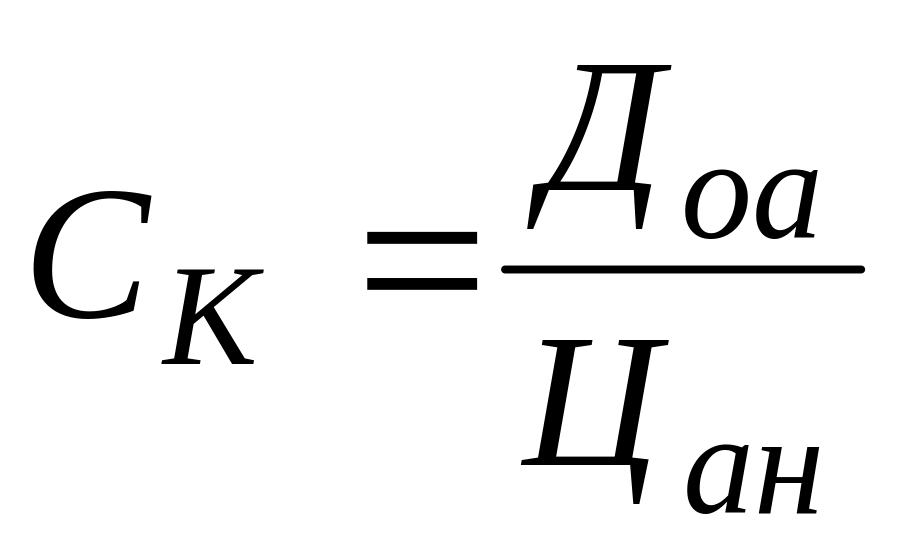 ,
(3.4)
де Цан - ціна продажу подібної нерухомості (нерухомості-аналогу) за ринкових умов (у гривнях).
Слід зауважити, що використання цього методу можливе лише за умови розвиненого ринку нерухомості та її оренди.
За кумулятивним методом величина Ск чистого доходу визначається за формулою:
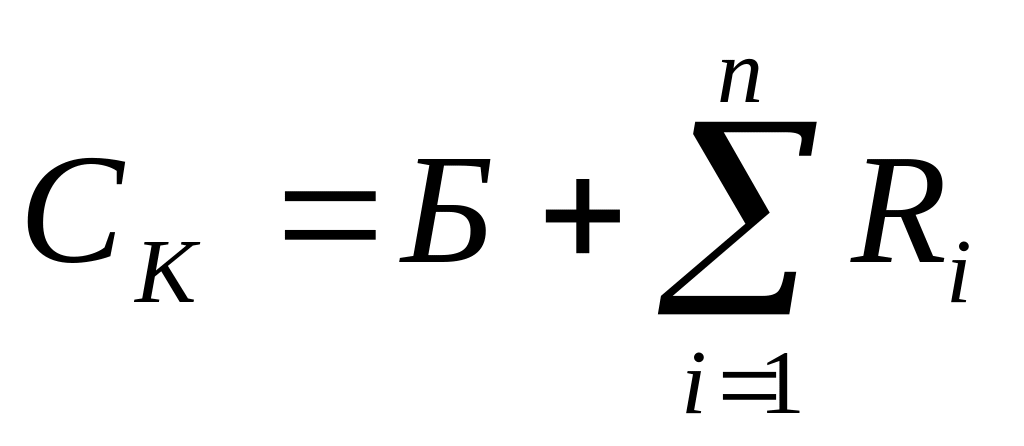 ,
(3.5)
де
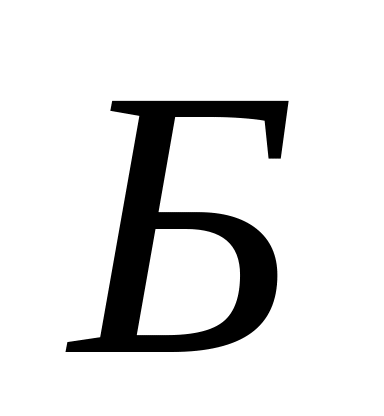 - безризикова процентна ставка
(коефіцієнт);
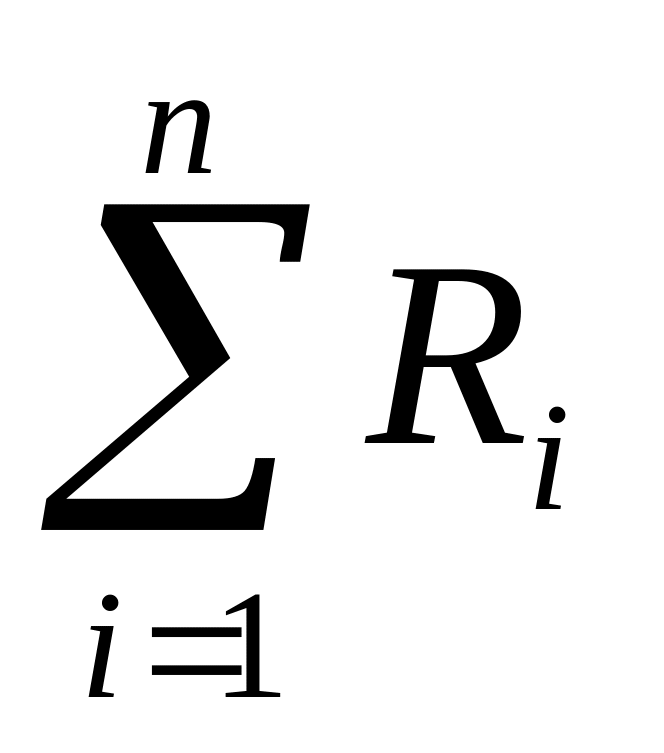 - сума компенсацій
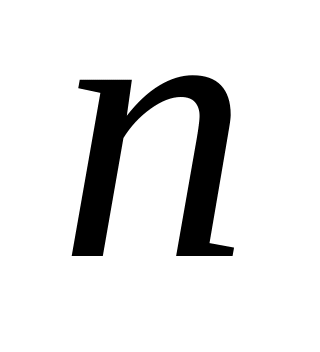 ризиків.
При цьому кількість ризиків, що враховуються при визначенні Ск чистого доходу, може бути збільшена. Крім зазначених у формулі, можуть бути враховані також ризики, пов’язані з управлінням інвестиціями, інфляційними очікуваннями, станом економіки в конкретній галузі тощо.
Слід зазначити, що встановлення ставки капіталізації кумулятивним способом є результатом саме розрахунку, а не підсумовуванням раніше встановлених коефіцієнтів, оскільки їх розмір встановлюється для конкретного об’єкта, на конкретну дату (дату оцінки), з урахуванням впливу низки чинників, що відображають конкретні ринкові умови.
Приклад розрахунку ставки капіталізації кумулятивним методом приведено в таблиці 3.2.
Таблиця 3.2
Визначення ставки капіталізації кумулятивним способом
Найменування ставки та компенсацій |
Значення, % |
Безризикова базова ставка - базова ставка, яку можна отримати по вкладеннях на протязі певного періоду часу по середній конкурентній ставці по депозитах у ВКВ найбільш надійних вітчизняних банків. |
9... 11 |
Компенсація відмінностей у ліквідності вкладень - на відміну від банківських вкладень, оцінюваний об’єкт не може бути терміново переведений в готівку без суттєвих втрат у вартості. |
2...3 |
Компенсація відмінностей в умовах вкладень - термін вкладень грошей в нерухомість більший в порівнянні з терміном банківських вкладень, що збільшує ризик вкладень. |
2 |
Компенсація ризику за місцезнаходження - враховує можливості експлуатації об'єкта оцінки, що надаються його місцезнаходженням. |
1 |
Компенсація необхідності компетентного управління - враховує наявність або відсутність компетентного управління. |
1...2 |
Компенсація інших видів ризику |
1 |
Ставка капіталізації |
16 ... 20 |
Як видно із таблиці
3.2, прийнята для інвестора ставка
капіталізації чистого доходу
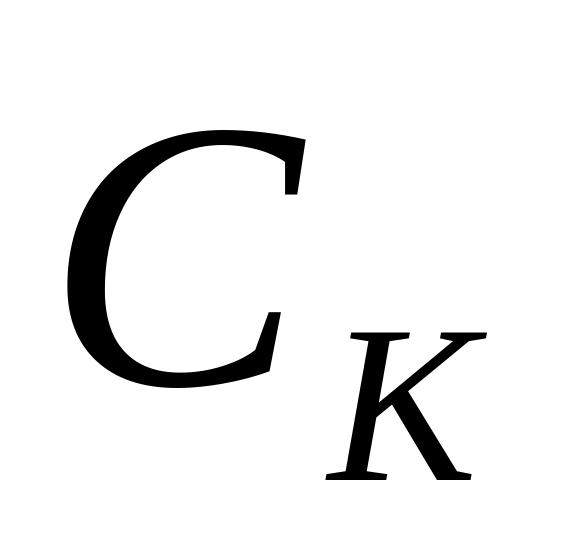 з урахуванням поправки на інфляційні
очікування і компенсацій на ліквідність,
ризик, компетентне керування та специфічні
умови інвестицій оцінюються в межах 16
...20%, що добре кореспондується з даними
про прибутковість інвестицій в комерційну
нерухомість, яка складає для більшості
проектів 10...25%. Прийняте як найбільш
вірогідне середнє значення
в межах вказаного діапазону складає
18%.
Оскільки при купівлі нерухомості може використовуватися як власний, так і позиковий капітал, то для розрахунку загальної ставки капіталізації використовується метод зв'язаних інвестицій. В основу цього методу покладено принцип забезпечення доходу для кожної із інвестиційних складових.
Ставка капіталізації
на позиковий капітал називається
іпотечною сталою (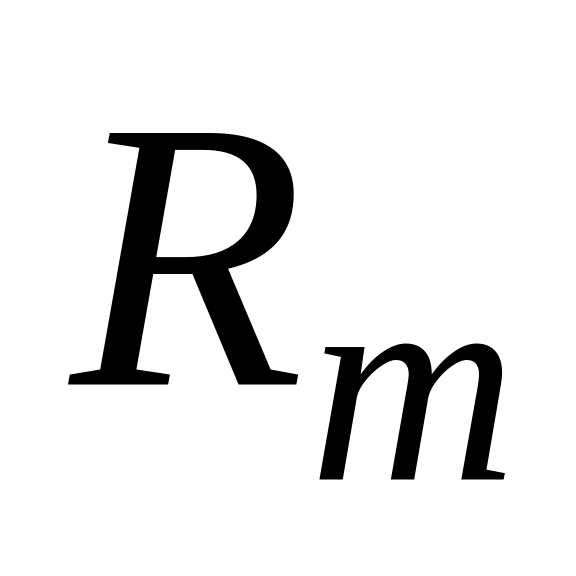 )
і розраховується за формулою:
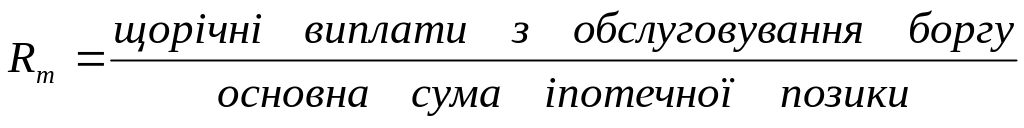 .
виступає функцією процентної ставки, частоти амортизації боргу та умов кредиту. Якщо умови кредиту відомі, можливо визначити за фінансовими таблицями - вона буде представляти собою суму процентної ставки та коефіцієнта фонду погашення.
Ставка капіталізації
на власний капітал (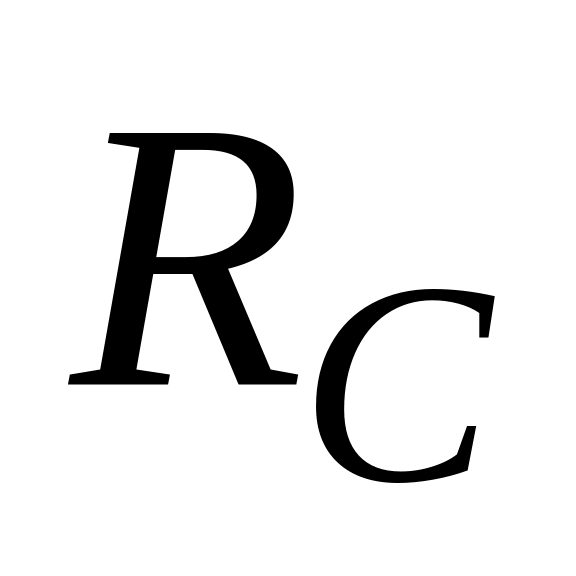 )
представляє собою не тільки норму
прибутку на капітал, а й поєднує норму
прибутку та норму повернення капіталу
і розраховується за формулою:
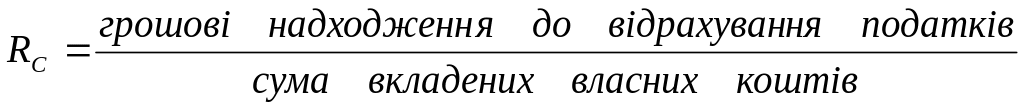
Відношення суми
кредиту до вартості нерухомості
представляє собою кредитну частку (М)
в загальній сумі інвестицій, тоді частка
власного капіталу становитиме (1-М).
Коли відомо
і
,
загальна ставка капіталізації
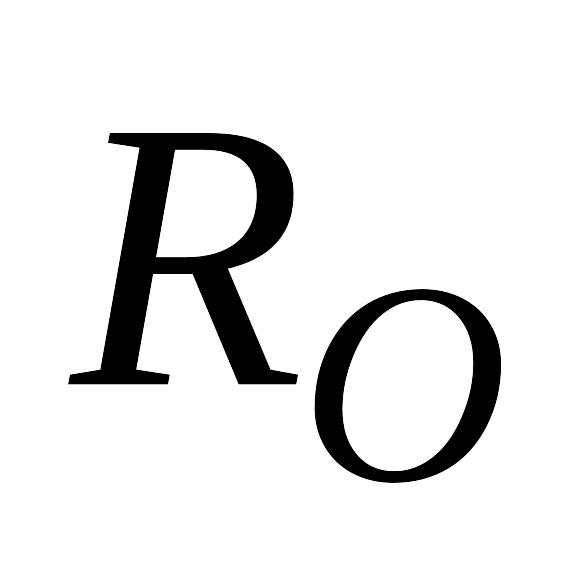 за методом зв'язаних інвестицій
розраховується за формулою:
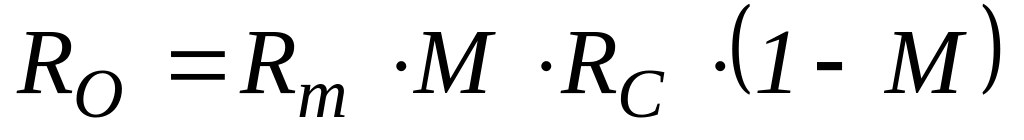 .
(3.6)
Формула зв’язаних інвестицій також може застосовуватися для складових частин нерухомості. Також, як зважені ставки капіталізації розраховуються для позикового і власного капіталу в методі зв’язаних інвестицій, так і зважені ставки капіталізації для нерухомості можуть бути розраховані за умови, що можна отримати точні ставки капіталізації для кожного з компонентів, а також частку їх внеску в загальну вартість майна. Таким чином, можна привести формулу:
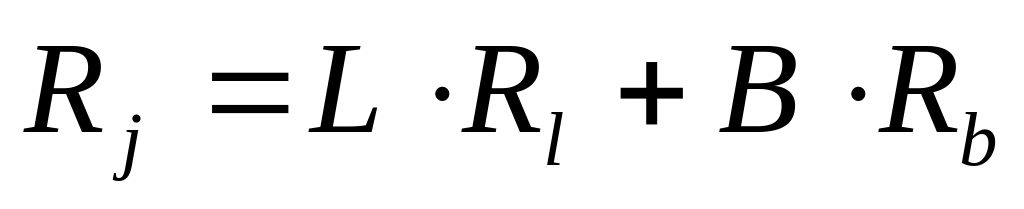 ,
(3.7)
де
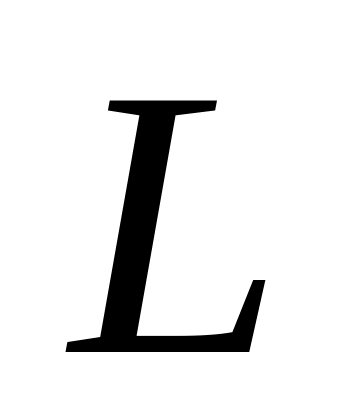 - вартість землі у відсотках від загальної
вартості майна;
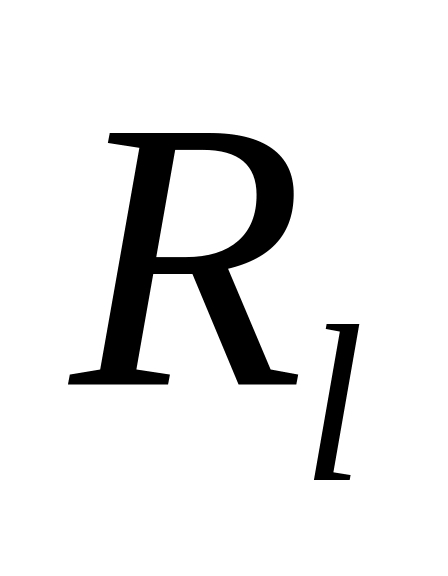 - ставка капіталізації для землі;
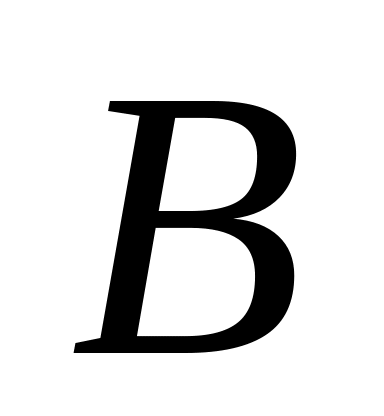 - вартість будівлі у відсотках від
загальної вартості нерухомості;
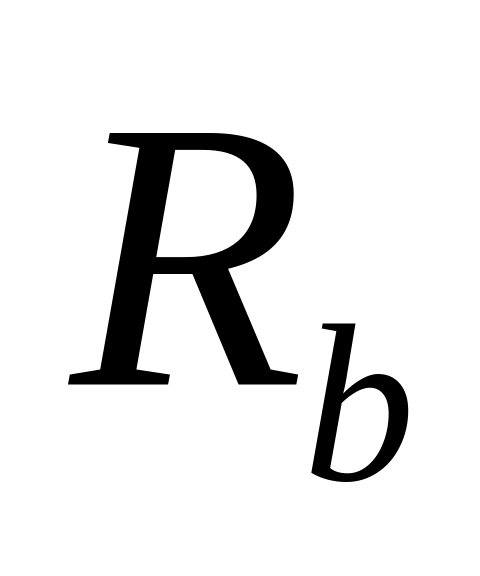 - ставка капіталізації для будівлі.
5. Визначення вартості нерухомості з використанням мультиплікатора валової ренти
Підхід по доходу з використанням мультиплікатора валової ренти (МВР) застосовується для оцінки житла, а також інших типів нерухомості, в тих випадках, коли буває складно отримати інформацію по експлуатаційних (операційних) витратах. Даний метод також називається мультиплікатором валової місячної ренти (МВМР) або мультиплікатором валового доходу (МВД).
Підхід до оцінки з використанням мультиплікаторів рентного доходу заснований на припущенні, що існує прямий взаємозв’язок між ціною продажу нерухомості і відповідним доходом від здачі її в оренду (рентним доходом).
В цьому випадку вартість нерухомості визначають за алгоритмом:
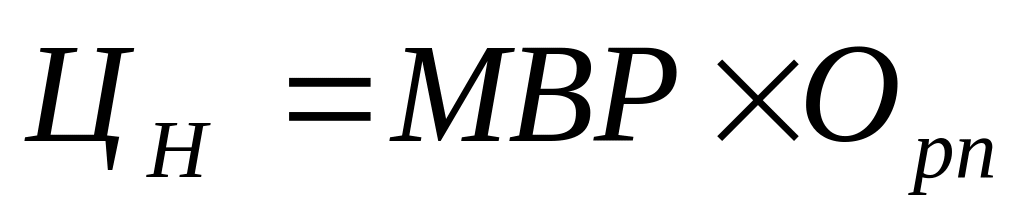 ,
(3.10)
де
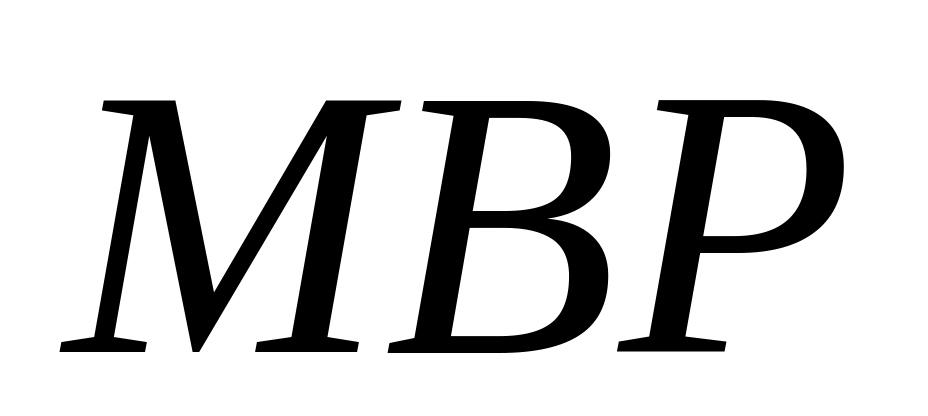 - мультиплікатор валової ренти;
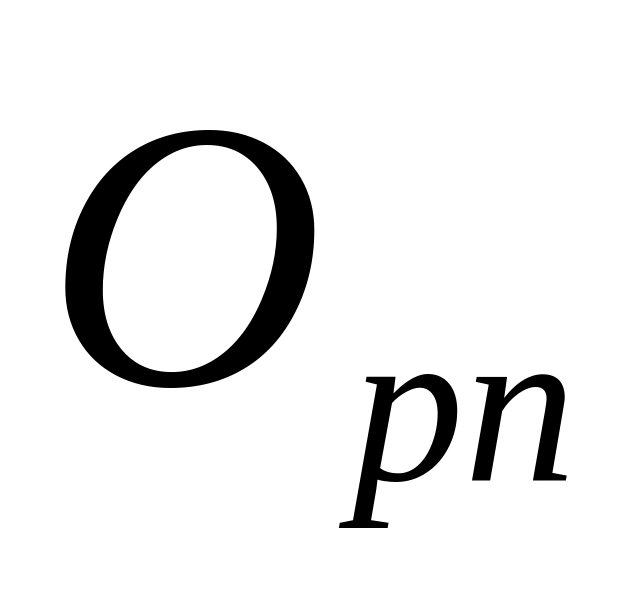 - ринкова орендна плата.
Зазвичай місячна орендна плата і відповідні мультиплікатори використовуються при оцінці односімейних житлових будинків. Як правило, вони відображають рентні платежі за немебльоване житло і не включають комунальні послуги. Щорічні рентні мультиплікатори використовуються для більшості інших типів нерухомості.
Етапи підходу до визначення по доходу на основі МВР. У тому випадку, коли є достатньо даних, оцінювач повинен зробити наступні кроки для отримання показника ринкової вартості на основі підходу з точки зору доходу із застосуванням МВР.
1. Розрахувати мультиплікатор валової ренти. Для цього:
знайти недавно продані об’єкти нерухомості, зіставні з оцінюваним| об’єктом і розташовані в тому ж самому або аналогічному оточенні, які здавалися в оренду на момент продажу;
розділити ціну продажу кожного зіставного об’єкту на величину відповідної орендної плати для отримання рентного мультиплікатора, відомого як мультиплікатор валової ренти;
погодити мультиплікатори, отримані в цьому кроці, для визначення єдиного мультиплікатора або діапазону мультиплікаторів, які можуть бути застосовні до оцінюваного об’єкту. Дане узгодження не є простим процесом усереднювання отриманих величин, а відображає думку оцінювача про зіставність відповідних об’єктів нерухомості.
2. Розрахувати величину ринкової орендної плати для оцінюваного об’єкту нерухомості:
знайти зіставні по рівню орендної плати об’єкти;
провести аналіз порівнянних об’єктів і подібності їх характеристик з| відповідними характеристиками об’єкту оцінки;
розрахувати необхідні поправки для отримання індикативної ринкової (економічної) ренти для оцінюваного об’єкту;
ретельно вивчити кожен аналог з погляду необхідності внесення поправок і сформулювати думку щодо|відносно| величини ринкової ренти для об’єкту оцінки, засноване на поточних показниках орендної плати для зіставних об’єктів.
3. Розрахувати показник вартості оцінюваного об’єкту нерухомості.
Мультиплікатор є коефіцієнтом, що відображає постійний взаємозв’язок між величиною валового рентного доходу від об’єкту нерухомості і його ціною продажу. Досвідчені оцінювачі покладаються на цей індикатор вартості, оскільки він безпосередньо базується на ринкових даних про продажі і інформацію про рентний дохід. Мультиплікатор зазвичай представляє ціле число, яке отримують шляхом ділення рентного доходу на ціну продажу зіставного об’єкту нерухомості. Наприклад, якщо ціна продажу нерухомості складала 120000 грн., а орендна плата - 1200 грн. в місяць, то після ділення 120000 на 1200 набудемо значення мультиплікатора, рівного 100. Така система розрахунків використовується оцінювачами через її простоту і безпосередній зв’язок з даними ринку. Достовірність таких обчислень, звичайно, заснована на надійності використовуваних даних.