Материал: конспект лекцій_ЕГОН
Підсумковий показник вартості базуватиметься на вартості квадратного метра загальної житлової площі. Цю цифру можна перетворити в показник вартості оцінюваної нерухомості шляхом множення кількості квадратних метрів її загальної житлової площі на відкориговану вартість квадратного метра кожного зіставного об’єкту. Цю процедуру зазвичай проводять на етапі узгодження результатів.
У підході з погляду зіставних продажів кожна зіставна нерухомість аналізується і порівнюється з| оцінюваною нерухомістю на основі елементів порівняння. Може використовуватися рейтингова таблиця для запису інформації про оцінювану| нерухомість, зіставні| продажі і поправки на відмінності між ними.
Кожен зіставний продаж корегується так, що ціна її продажу перетвориться в показник ринкової вартості оцінюваної| нерухомості. Тому, якщо елемент порівняння в зіставній продажі має велику цінність, ніж в оцінюваній нерухомості, необхідно внести мінусову (негативну) поправку.
Іншим широко вживаним непрямим методом внесення поправок в зіставні продажі є| розрахунок вартості створення елементу (за вирахуванням зносу), для якого необхідна поправка. Точність цього методу залежить від співвідношення вартості, отриманої шляхом розрахунку витрат за вирахуванням зносу і реальних ринкових показників. Знос особливо важко розраховувати у зв’язку з тим, що ринок може визнавати лише невелику частину вартості витрат і, ймовірно, треба буде відняти істотне функціональне старіння для того, щоб отримати реальну вартість внеску якого-небудь специфічного чинника (елементу).
Процентні поправки часто використовуються для віддзеркалення відмінностей між оцінюваною нерухомістю і зіставним продажем, особливо за часом (між датою оцінки і датою продажу), спеціальними умовам фінансування і місцеположення. Наприклад, тимчасові поправки легко виразити у відсотках на місяць або рік. Відмінність у вартості між одним місцеположенням та іншим також просто виразити у вигляді відсотка (тобто район розташування оцінюваного об’єкту на 10% кращий, ніж район, в якому мав місце зіставний продаж). В міру необхідності відсотки можна перетворювати в грошове числення для конкретних випадків оцінки.
Наведемо приклади можливих співвідношень між об’єктом оцінки і зіставними продажами:
Оцінюваний об’єкт і зіставний продаж мають однакові характеристики, поправок не вимагається.
Об’єкт краще за зіставний продаж на 10% - ціна зіставного| продажу повинна вирости, щоб відобразити цю різницю.
Це може бути
виражено таким чином: Нехай вартість
об’єкту оцінки -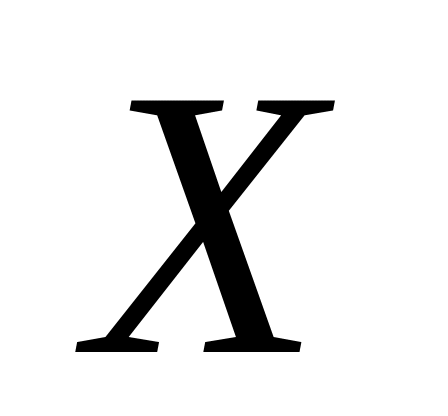 ,
а ціна зіставного продажу - 1,0, тоді:
= 1,0 + 10% (відс. поправка) х 1,0 = 1,0(1+0,1)= 1,1.
В даному випадку, ми множимо ціну зіставного| продажу на 1,1, щоб| розрахувати вартість оцінюваного об’єкту. Отримана процентна поправка до ціни зіставного продажу дорівнює плюс 0,1, або плюс 10%.
Об’єкт на 10% гірший за зіставний продаж - ціна зіставного об’єкту зменшується, щоб врахувати цю відмінність
=1,0 - 10% (процентна поправка) х 1,0 = 1,0 х (1-0,1) = 0,9.
Дійсно, ми множимо ціну зіставного об’єкту на 0,9 для розрахунку вартості оцінюваного об’єкту. Процентна поправка до ціни зіставного об’єкту складає мінус 0,1 або мінус 10%.
Зіставний продаж краще на 10% оцінюваної нерухомості. Ціна зіставного| об’єкту повинна зменшитися для віддзеркалення цієї відмінності.
1,0 =Х+10% х Х
1,0 =Х х (1+0,1)
1,0 =Х х (1,1)
1/1,1=Х
0,909 =Х.
Тут ми розділимо ціну зіставного об’єкту на 1,1 для розрахунку вартості оцінюваного об’єкту. Процентна поправка до ціни зіставного об’єкту дорівнює 1,00 мінус 0,909 або 0,091=91% (закруглено).
Зіставний продаж на 10% гірше оцінюваного об’єкту. Ціна зіставного| об’єкту повинна вирости, щоб відобразити цю відмінність.
1,0= Х - 10% х Х
1,0= Х х (1-0,1)
1,0 =Х х (0,9)
1/0,9 =Х
1,111 =Х.
В даному випадку ми ділимо ціну зіставного об’єкту на 0,9 для розрахунку вартості оцінюваного об’єкту. Процентна поправка до ціни зіставної нерухомості складе плюс 0,11 або 11% (закруглено).
Отримання різних результатів в варіантах 1 та 4 (1,100 та 1,111) і 2 та 3 (0,900 та 0,909) вказує , що оцінювач постійно має бути послідовним у виразі співвідношення між об’єктом оцінки і зіставними продажами і виражати цей взаємозв’язок так, щоб це відповідало тому, як її сприймає ринок.
Грошові поправки. Багато оцінювачів вважають за краще, в міру можливості, розраховувати поправки в грошовому виразі. Наприклад, оцінювач може прийти до висновку, що вдале місцеположення зіставного продажу виразилося в надбавці 5000 грн., виплачених покупцем. При аналізі житлової нерухомості оцінювачі часто застосовують метод дисконтування для отримання грошової поправки на місцеположення об’єктів нерухомості аналогічної вартості. Існує багато інших поправок особливо для фізичних характеристик, які можуть розраховуватися в грошах і які додаються або віднімаються від ціни продажу зіставного об’єкту нерухомості.
3. Внесення поправок до цін продажів аналогів
Після того, як всі елементи порівняння між зіставними продажами і оцінюваною нерухомістю описані в звіті, їх слід проаналізувати і внести поправки в ціни продажів для того, щоб відобразити грошову або процентну величину відмічених відмінностей.
Якщо зіставний продаж кращий, ніж оцінювана нерухомість, то до її ціни вноситься негативна поправка. Коли зіставний продаж гірше оцінюваної нерухомості, до її ціни вноситься позитивна поправка.
У минулому багато поправок базувалися не більше ніж на наукових припущеннях. Серйозна оцінна практика вимагає, щоб поправки були засновані на даних ринку. Кращим методом є встановлення величини поправок з ринку за допомогою «зіставних пар». Це часто представляє єдину методологію, прийнятну для багатьох досвідчених оцінювачів. Вона включає вибір двох продажів на ринку: одній з тим елементом, для якого потрібна поправка і другий, - без такого. Теорія, на якій базується цей спосіб, полягає в тому, що якщо між двома зіставними об’єктами є єдина відмінність, то різниця в продажній ціні може бути приписана цьому елементу.
Нижче наведемо приклад визначення величини поправки, що базується тільки на одній відмінності в зіставній парі продажів. Кожен із зіставних об’єктів, використаних в даному прикладі|, дуже схожий з оцінюваним об’єктом і один з одним, за винятком однієї відмінності. Також передбачається, що об’єкти продані недавно і тому необхідність в тимчасовій поправці відсутня.
Зіставний продаж 1:
Ділянка в 1000 м2;
Є гараж на 1 машину;
Об’єкт нещодавно проданий за 114 000 грн.
Зіставний продаж 2:
Ділянка в 1000 м2;
Є гараж на 2 машини;
Об’єкт нещодавно проданий за 120 000 грн.
Різниця в ціні через додаткове місце в гаражі – 6 000 грн.
Єдиною істотною різницею між двома продажами є| наявність другого гаража. На підставі даної інформації можна зробити висновок, що ринок оцінює різницю між гаражами на 1 і 2 машини в 6000 грн. Отже, поправка по даному елементу складе 6000 грн.
Зазвичай між двома продажами є більше відмінностей. У таких випадках поправки повинні вноситися по кожній з відмінностей. Остання різниця цін продажів, що залишилася, після| внесення решти всіх поправок співвідноситься з елементом, для якого визначається величина поправки. Продовжимо наведений вище приклад:
Зіставний продаж 3:
Ділянка в 1000 м2;
Є гараж на 1 машину;
Об’єкт розташований біля бензозаправної станції;
Проданий недавно за 105 000 грн.
Цей продаж може бути прямо пов’язаний в пару з продажем 1. Різниця в 9000 грн. між цінами 1 і 3 продажів пов’язана з наявністю бензозаправної станції. Продаж 3 також можна порівняти з| продажем 2. Є| різниця в 15000 грн. між цінами продажів зіставних об’єктів 2 і 3, з| яких різниця в 6000 грн. викликана відмінністю у вартості гаражів на 1 і 2 машини (на основі аналізу зіставних продажів 1 і 2). Віднімемо цю поправку в 6000 грн. із| загальної суми відмінностей в 15000 грн. і отримаємо поправку в 9000 грн., обумовлену наявністю бензозаправної станції.
Оцінювач повинен проявляти обережність і уникати висновку про те, що безперечна точність в процесі внесення поправок забезпечує правильну оцінку вартості. У багатьох ситуаціях, ця правильність може знижуватися при введенні більшої кількості відповідних коефіцієнтів поправок. Якщо оцінювач не використовує такі методи внесення поправок як, наприклад, регресійний аналіз, йому слід вносити як можна меншу їх кількість і він зобов’язаний вказати на невисоку надійність численних| поправок при остаточному узгодженні оцінки вартості. Це особливо справедливо при внесенні численних поправок по фізичних відмінностях.
Оцінювачу слід уникати спокуси використовувати витратні оцінки як основу для ринкових поправок. Хоча взаємозв’язок між витратами і внеском вартість окремих елементів може і існувати, проте поправки рекомендується розраховувати тільки на основі ринкових даних. Отже, тільки| порівняння ринкових даних повинно використовувати для обґрунтування введеної поправки.
Лекція 4 Методичний підхід капіталізації чистого доходу (дохідний підхід).
1. Алгоритм методичного підходу
Населення набуває нерухомості, в основному, з трьох основних причин: для безпосереднього використання (мешкання); для отримання доходів; для задоволення споживчих інтересів. Цей метод робить акцент на мотивацію отримання доходу і на те, як оцінювач може аналізувати дохід, що генерується нерухомим майном, з метою використання його як показника вартості нерухомості.
Доходи (прибутки), що створюються нерухомим майном, поступають до власника у вигляді:
поточних грошових надходжень;
поточній економії на податках;
майбутніх доходів від орендної плати;
майбутній економії на податках;
доходів від приросту капіталу, що реалізовуються при продажі або даруванні нерухомості в майбутньому;
податкових заощаджень (економії) від дарування або продажу майна в майбутньому.
Визначення ринкової вартості припускає хорошу інформованість покупця і продавця. Тому воно засноване на положенні, що покупці і продавці враховують всі потенційні вигоди від володіння майном.
Методичний підхід, що ґрунтується на капіталізації чистого доходу, передбачає ефективне використання нерухомості (фактичне чи умовне) з урахуванням обтяжень та обмежень щодо її використання. В основі методичного підходу лежить принцип доданої прибутковості, що не пов’язана із поліпшеннями нерухомості, тобто, вартість нерухомості відображає її спроможність приносити дохід у майбутньому.
Перерахунок потоку майбутніх доходів від використання нерухомості у її поточну вартість називається капіталізацією доходу.
Два прості кроки при застосуванні підходу з точки зору доходу дають в результаті розраховану величину чистого операційного доходу (ЧОД) від оцінюваного майна, яка потім конвертується в оцінку вартості з використанням процесу капіталізації.
Методичний підхід, що ґрунтується на капіталізації чистого доходу, передбачає:
вивчення ринку оренди та середньоринкових розмірів орендної плати за одиницю площі нерухомості за минулі роки в умовах, що можуть вважатися аналогами, що оцінюється, та типових умов надання зазначених аналогів в оренду;
визначення потенційного валового доходу на основі аналізу грошових потоків (надходжень);
встановлення дійсного (ефективного) валового доходу - від потенційного валового прибутку віднімаються можливі витрати, які встановлюються шляхом аналізу відповідних показників на ринку;
визначення чистого прибутку шляхом вилучення із дійсного валового прибутку всіх витрат без обслуговування боргу по іпотечному кредиту і амортизаційних нарахувань;
перетворення чистого прибутку у поточну вартість нерухомості шляхом прямої та непрямої капіталізації.
Методами даного підходу є пряма капіталізація доходу та непряма капіталізація доходу (дисконтування грошових потоків). Вибір конкретного методу залежить від обсягу наявної ринкової інформації щодо очікуваних доходів від володіння (використання) нерухомістю, стабільності їх одержання, мети оцінки тощо.
Метод прямої капіталізації застосовується у випадках, коли прогнозований річний чистий дохід є постійним і не має чітко вираженої тенденції до зміни, період його отримання не обмежено у часі.
При прямій капіталізації чистого доходу оцінна вартість нерухомості визначається за формулою:
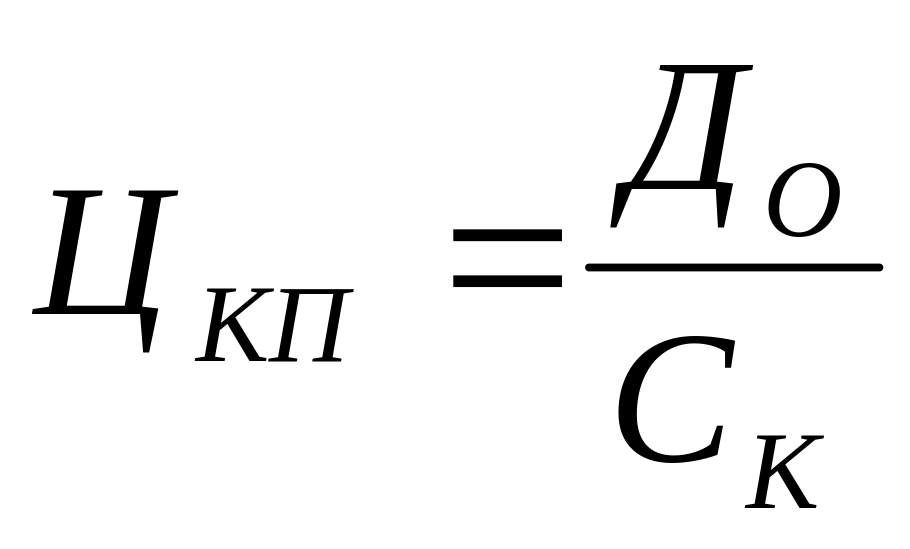 ,
(3.2)
де
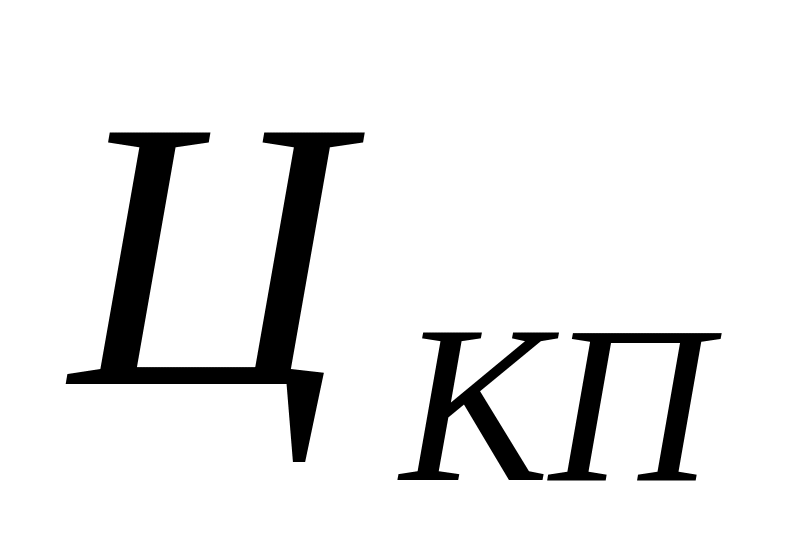 - оцінна вартість нерухомості, визначена
шляхом прямої капіталізації чистого
доходу (у гривнях);
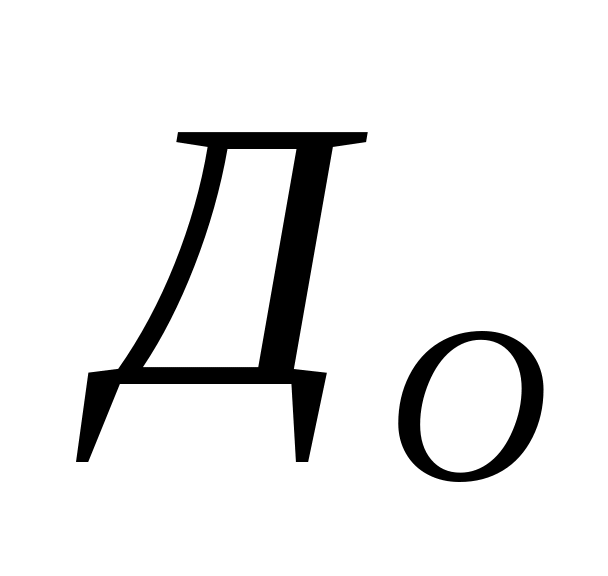 - річний чистий дохід (фактичний або
очікуваний), у гривнях;
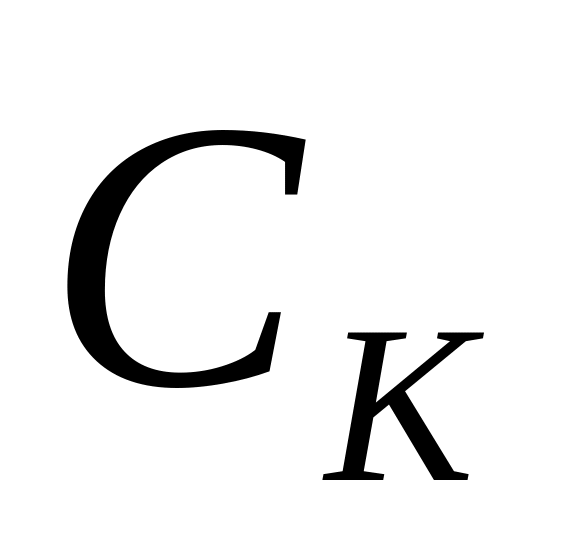 -
ставка капіталізації (коефіцієнт).
3.1.4 Узгодження даних при підході з погляду зіставних продажів
Після відбору кращих зіставних продажів і корегування по кожній з них для отримання показника вартості оцінюваної нерухомості, ці показники повинні бути узгоджені, що дасть підсумкову оцінку вартості, засновану на підході з погляду порівняння продажів. Усереднювання невеликої кількості показників призводить до результату, який може і не відображати дійсну ринкову вартість.
Загальноприйнятою процедурою є вивчення кожного продажу і винесення думки про міру її зіставності з оцінюваною нерухомістю. В цілому, чим менша кількість і величина, що вносяться до ціни зіставного об’єкту поправок, тим більшу вагу має даний продаж в процесі підсумкового узгодження даних. Проте також слід приділяти увагу базі для внесення поправок (загальні або питомі показники).
Підсумкова величина вартості є думкою, винесеною оцінювачем на основі аналізу всієї доступної інформації. Не завжди обов’язково вибирати одне число як показник вартості. Деякі оцінювачі вважають, що використання діапазону величин вартості більш корисно. Використання такого діапазону для опису ринкової вартості стає все більш поширеним явищем, найімовірніше, це - результат обізнаності частини оцінювачів в статистичних методах обробки даних. Підхід до вартості з точки зору зіставних продажів в цілому, є найбільш поширений метод оцінки ринкової вартості нерухомості. Проте для інвестиційної (прибуткової) нерухомості підхід з точки зору доходу також має велике значення. Оцінки, що базуються, головним чином, на застосуванні підходів за витратами і доходами, мають велику вірогідність бути схильними до значних помилок. Основою підходу з точки зору зіставних продажів є правильне визначення величин поправок на основі даних ринку і використанні адекватних одиниць порівняння. Зазвичай, при оцінці односімейних житлових будинків одиницею порівняння є| квадратний метр загальної житлової площі.
Кожен зіставний продаж порівнюється з оцінюваною нерухомістю. До ціни зіставного продажу вносяться поправки, що відображають істотні відмінності між ними. Традиційно елементи порівняння поділяються на такі категорії: час, місцеположення, фізичні характеристики і умови продажу, умови продажу і спеціальні умови фінансування. З метою отримання всієї інформації, необхідної для використання зіставного продажу, оцінювач повинен проінспектувати кожну зіставну нерухомість і перевірити характер угоди, опитавши покупця, продавця або брокера. Ці люди можуть надати інформацію про умови продажу, спеціальне фінансування і фактичний фізичний стан нерухомості на момент продажу.
Як альтернативні існують нові методи, які використовують для порівняння більшої кількість продажів. Вони не залежать від поправок, заснованих на обмеженій ринковій інформації, а пов’язані із статистичною обробкою даних з багатьох зіставних продаж.
Коли підхід з точки зору порівняння продажів базується на значній кількості ретельно підібраних угод|угод| по об’єктах нерухомості, схожих з оцінюваним, і відповідних поправках, отриманий показник вартості оцінюваної нерухомості безумовно є переконливим.