Материал: конспект лекцій_ЕГОН
В таблиці 3.6 представлено розрахунок мультиплікатора валової ренти.
Таблиця 3.6
Розрахунок МВР
Зіставна нерухомість |
Ціна продажу, грн. |
Місячна рента грн. |
МВР |
1 |
133650 |
1215 |
110,0 |
2 |
135500 |
1275 |
104,7 |
3 |
152400 |
1320 |
115,4 |
4 |
148900 |
1395 |
106,7 |
5 |
160100 |
1410 |
113,5 |
Середнє значення |
|
|
110,0 |
Третім кроком в підході по доходу є розрахунок показника ринкової вартості оцінюваного об’єкту нерухомості, який проводиться шляхом множення розрахункової ринкової орендної плати на вибраний МВР. Наприклад, якщо МВР був визначений на основі ринкових даних як величина, рівна 110, а розрахункова ринкова рента оцінюваного (немебльованого і без включення в ренту оплати комунальних послуг) об’єкту нерухомості склала 1215 грн. в місяць, то показник її ринкової вартості отриманий шляхом застосування підходу по доходу складає:
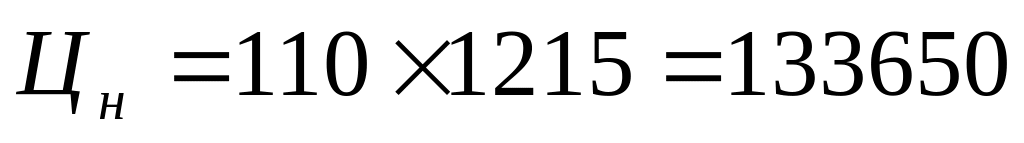 грн.
Таким чином, застосування підходу по доходу з використанням МВР проводиться в три етапи:
1. Мультиплікатор валової ренти (МВР) відбирається шляхом встановлення об’єктів нерухомості, схожих з оцінюваним об’єктом в тому ж або найближчому районі, які здавалися в оренду на момент продажу. Ціле число, отримане при діленні ціни продажу на місячну орендну плату (зазвичай за немебльовану нерухомість і не включаючи оплату комунальних послуг), називається мультиплікатором валової ренти і відображає| взаємозв’язок між рентним доходом і ринковою вартістю.
2. Визначається ринкова орендна плата для оцінюваного об’єкту нерухомості. Використовується або поточна орендна плата (після підтвердження того, що вона типова для ринку), або ринкова рента розраховується шляхом порівняння оцінюваного об’єкту з іншими, що здаються в оренду, зіставними об’єктами на ринку і внесення поправок на будь-які значні відмінності між ними.
3. Визначається ринкова вартість об’єкту нерухомості, яку отримують шляхом множення МВР, отриманого в пункті 1 на величину ринкової орендної плати, визначеної відповідно до пункту 2.
Лекція 5 Методичний підхід з урахування витрат на спорудження об’єктів нерухомого майна (витратний підхід).
1. Алгоритм методичного підходу
Методичний підхід, що ґрунтується на врахуванні витрат на спорудження об’єктів нерухомого майна, як і два інших підходу до оцінки вартості, заснований на припущенні про те, що витрати на будівництво будівлі плюс витрати на придбання земельної ділянки і підготовку до будівництва є прийнятним орієнтиром при визначенні вартості нерухомого майна.
Витрати є еквівалентом ринкової вартості далеко не завжди. Процедура розрахунку вартості поліпшень вимагає акуратної обробки даних по витратах для визначення показників, на основі яких можна набути значення ринкової вартості, причому процес її отримання вимагає ретельності, уваги і уміння.
Як правило, оцінку поліпшень слід проводити через низку обставин, серед яких можна відзначити вимоги оподаткування (часто закони про майнове оподаткування диктують вартісне розбиття), бухгалтерського обліку (коли потрібно повідомляти дані про знос будівель і споруд), а також необхідність роздільної оцінки поліпшень при визначенні вартості ділянки з використанням методу залишку для землі. Підхід з погляду витрат особливо корисний при розрахунку вартості нерухомості, призначеної для спеціального використання у тому випадку, коли відсутній ринок такого роду нерухомості.
При оцінці майна з погляду витрат слід дотримуватися наступної| послідовності дії:
розрахувати вартість земельної ділянки і робіт по її впорядкуванню. (Цей пункт не виконується, якщо поліпшення знаходяться на орендованій землі і оцінюється тільки вартість поліпшень);
розрахувати витрати відтворення поліпшень, тобто відновну вартість поліпшень. (Деякі оцінювачі використовують при розрахунках вартість заміщення. Коли використовуються витрати заміщення, то на це треба указувати в розділі коментарів звіту про оцінку);
провести розрахунок всіх видів зносу будівель і споруд: фізичного, функціонального і зовнішнього;
відняти загальний певний знос з витрат на відтворення або заміщення наявних поліпшень, з метою отримання підсумкової вартості поліпшень;
визначити загальну вартість. З цією метою просумувати вартість земельної ділянки, вартість поліпшень, ландшафтних робіт, а також вартість всіх інших поліпшень за вирахуванням зносу.
Для оцінки вартості нерухомості даним методичним підходом, як правило, застосовують метод прямої капіталізації або техніку дисконтування грошових потоків.
При застосуванні методу прямої капіталізації чистого доходу (методу потенційної прибутковості) аналізується можливість об’єкта оцінки приносити дохід. Техніка методу дозволяє перетворювати показник доходу, який можна одержати від нерухомості, в показник її теперішньої (поточної) вартості. Варто підкреслити, що дохідність забудованої земельної ділянки можливо аналізувати на підставі показників орендної плати від здачі будівлі (приміщення) в оренду, оскільки розмір орендної плати враховує як дохідність самої будівлі, так і, в першу чергу, особливості її місцерозташування
Відповідно до техніки цього методу вартість майнового комплексу (земля і земельні поліпшення) може бути визначений за формулою:
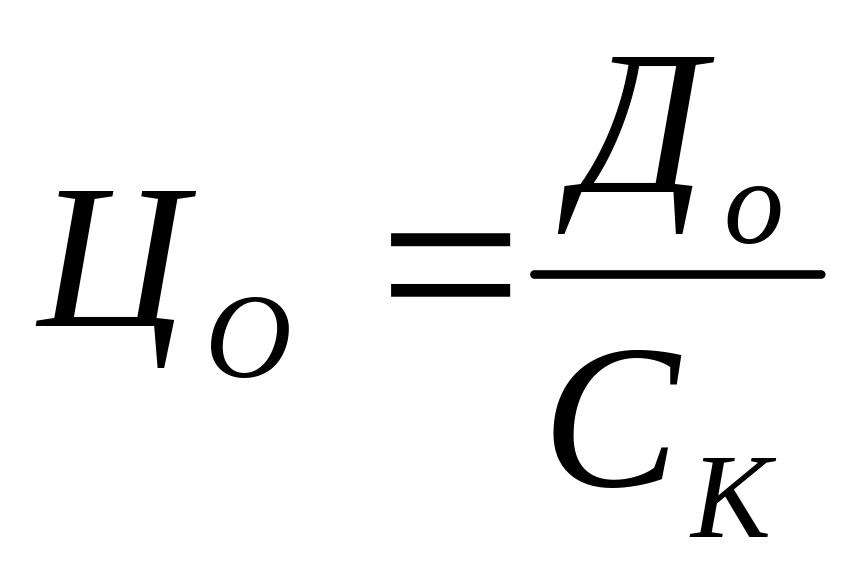 ,
(3.11)
де:
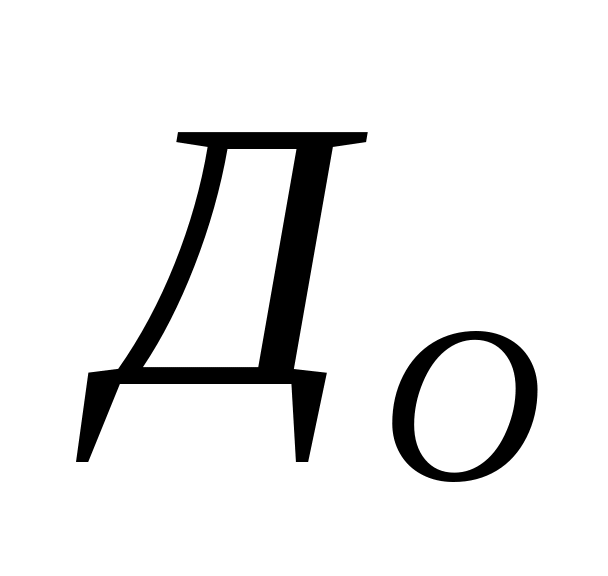 - річний дохід (чистий) від забудованої
земельної ділянки;
- ставка капіталізації, яка визначає
прибутковість орендованого приміщення
(повернення капіталу).
У загальному вигляді алгоритм розрахунку буде такий:
визначення потенційного річного доходу:
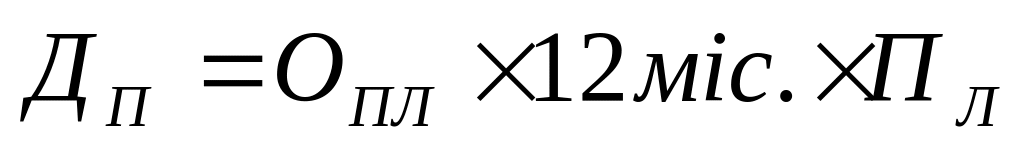 ,
(3.12)
де
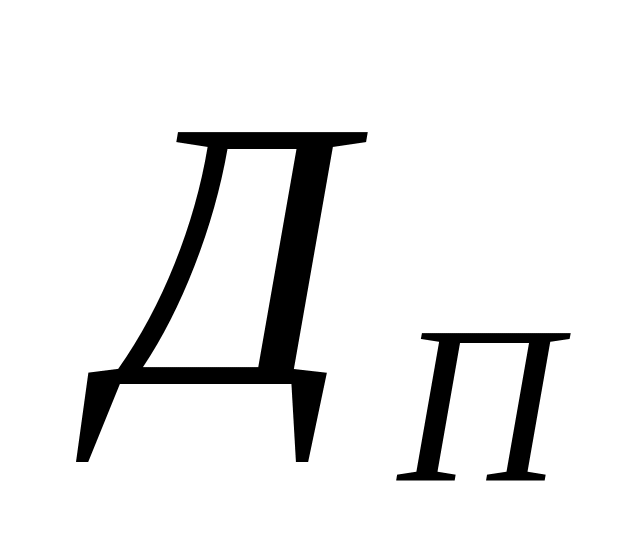 - потенційний річний дохід, який може
бути отриманий від оренди будівлі, що
розташована на земельній ділянці;
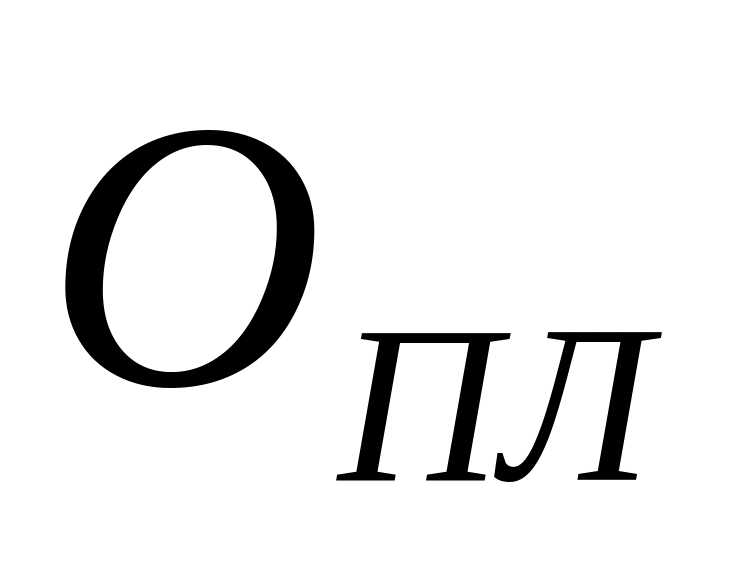 - орендна плата за 1м2
подібної нерухомості в місяць;
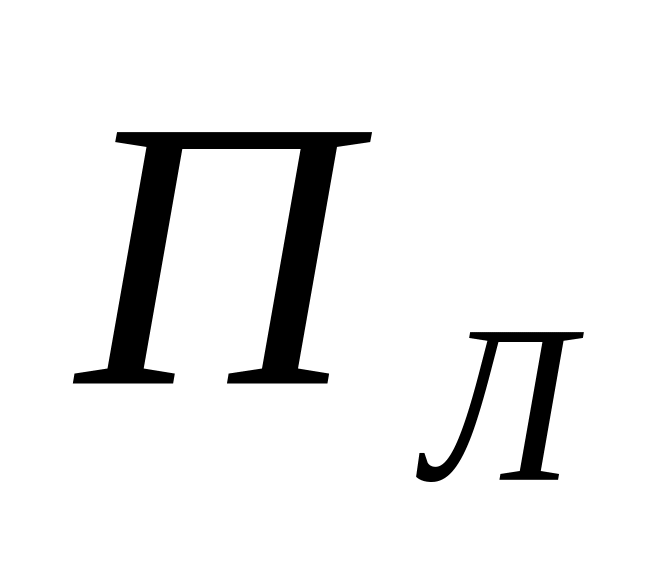 - площа будівлі, що здається в оренду;
визначення ефективного річного доходу:
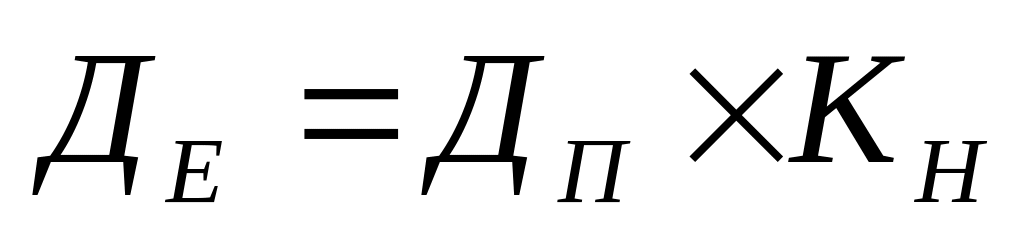 ,
(3.13)
де
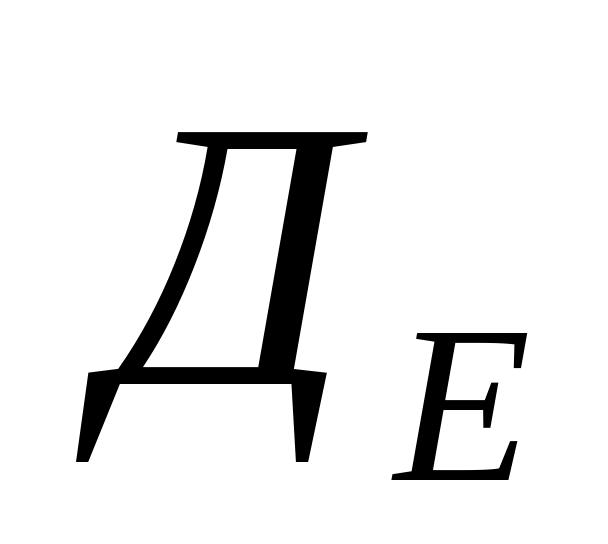 - ефективний річний дохід, який може
бути отриманий від оренди нерухомості;
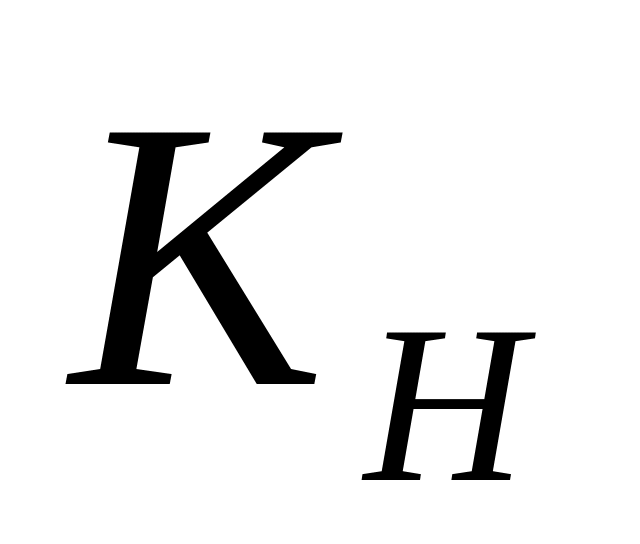 -
коефіцієнт наповнювання будівель, який
враховує можливе завантаження площ,
поправки на неплатежі та несвоєчасне
внесення орендної плати і встановлюється
експертним шляхом на основі даних
дослідження ринку, консультацій з
фахівцями агентств нерухомості та
відділів оренди підприємств-орендодавців;
визначення чистого операційного доходу:
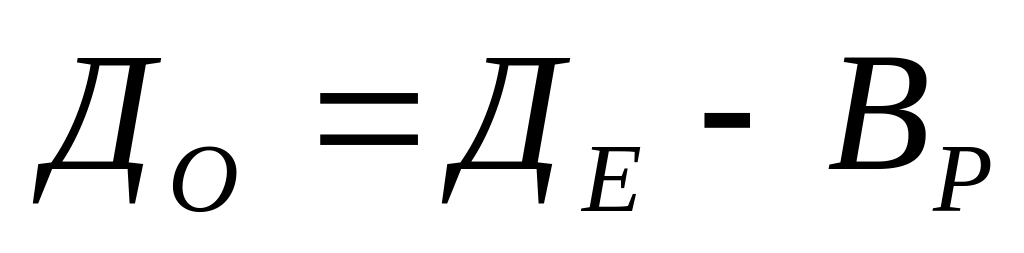 ,
(3.14)
де
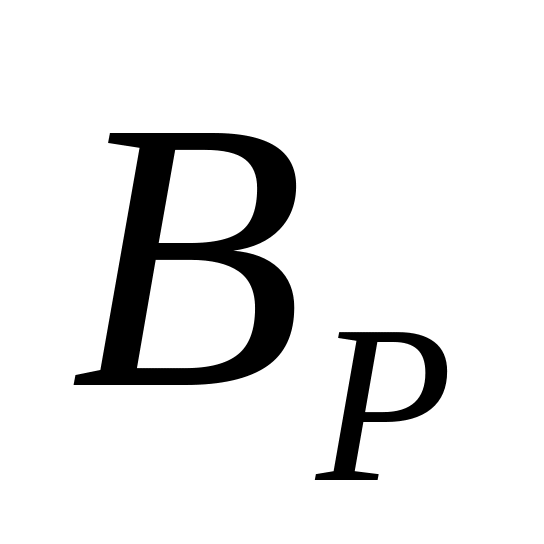 - щорічні витрати на експлуатацію та
утримання об’єкта нерухомості, що
можуть включати земельний податок,
експлуатаційні витрати,
адміністративно-управлінські витрати,
витрати на охорону та пожежну сигналізацію,
поточний ремонт.
визначення ставки капіталізації Ск методом екстракції або методом кумулятивної побудови з наступним узгодженням результатів (див п.3.2.4);
визначення вартості майнового комплексу (земля і земельні поліпшення):
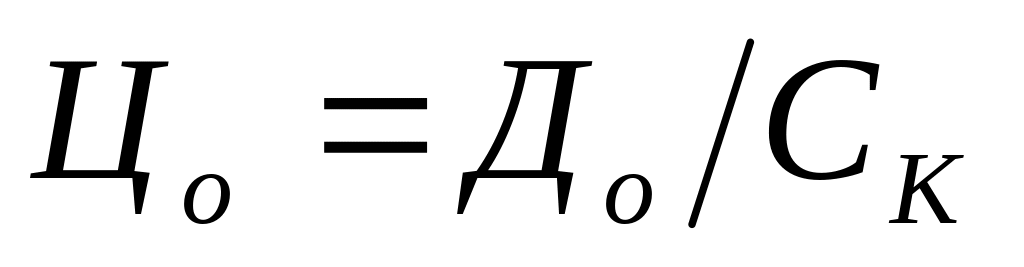 .
(3.15)
2. Розрахунок відновної вартості або вартості заміщення будівель
Відновна вартість (витрати відтворення) виражається в грошовій сумі, необхідній для точного відтворення оцінюваної будівлі в поточних цінах.
Вартість заміщення (витрати заміщення) є вартістю створення структури і інших поліпшень, які мають еквівалентну функціональну придатність, з використанням поточних стандартів, матеріалів і дизайну, і засновану на поточних цінах робочої сили і матеріалів.
Теоретично відновну вартість використовувати легко, проте з практичної точки зору її досить важко розраховувати для старіших будівель, оскільки складно знайти аналоги використовуваним раніше матеріалам, методам будівництва і дизайну.
Застосування в розрахунках вартості заміщення пропонує альтернативний метод, заснований на визначенні розміру засобів на будівництво, необхідних для споруди подібної будівлі, причому не обов’язково з таких же матеріалів або по тих же специфікаціях.
Наприклад, відновну вартість для старішої будівлі зі складними цегляними стінами можна було б розраховувати сьогодні на основі ідентичного будівництва. З іншого боку, при розрахунку вартості заміщення не обов’язково будувати будівлю з суцільними цегляними стінами. Сучасний дизайн і будівельні стандарти для будинків цього типу, стилю і вартості дозволив би створити каркасну споруду з цегляним облицюванням стін. Відповідно до цього, використання витрат заміщення замість витрат відтворення в процесі оцінки дозволило б видалити з розрахунку деякі застарілі елементи будинку перед тим, як проводити оцінку будови з урахуванням зносу.
Для розрахунку відновної вартості (витрат відтворення) і вартості заміщення (витрат заміщення) витрати можна розділити на прямі і непрямі. Далі до витрат слід додати підприємницький прибуток забудовника.
Прямі витрати включають вартість робочої сили, матеріалів і прибуток будівельних підрядчиків і субпідрядників. До них не входить прибуток забудовника (який може і не бути підрядчиком). Приклади прямих витрат: робоча сила; матеріали; устаткування; прибуток підрядчика і накладні витрати; безпека при будівництві; тимчасові споруди; тимчасові огорожі; комунальні послуги при будівництві; зберігання матеріалів при будівництві; гарантія будівельного підрядчика на виконання контракту.
Непрямі витрати - всі інші види витрат при споруді будівлі, не включені в прямі витрати.
Приклади непрямих витрат:
професійні послуги (оплата архітектора, оплата інженерів, оплата геодезистів, оплата юристів і їх послуг, оплата оцінювача);
накладні витрати забудовника;
дозвіл на будівництво і ліцензії;
страхові премії, відсотки, податки;
витрати з продажу (комісійні, реклама тощо);
поточні витрати від часу завершення будівництва до продажу або здачі в оренду.
Багато оцінювачів вважають, що до прямих і непрямих витрат слід додавати деякі суми, щоб відобразити підприємницький прибуток. Проте, оскільки не всі забудовники отримують однаковий прибуток, цей показник повинен представляти типовий передбачуваний прибуток забудовника.
Існують три способи розрахунку відновної вартості або вартості заміщення будівлі:
метод квадратних метрів, при якому витрати на квадратний метр недавно| побудованої зіставної будівлі перемножують на кількість квадратних метрів оцінюваної нерухомості;
поелементний метод, при якому будівельні витрати на квадратний метр кожної складової частини оцінюваної нерухомості (включаючи матеріали, робочу силу, накладні витрати і прибуток будівельника) перемножують| на кількість квадратних метрів в кожній складовій частині (елементі) оцінюваної будівлі;
кількісний метод, при якому складаються всі витрати (прямі та непрямі) на зведення або установку складових частин нової будівлі.
Метод кількісного аналізу в цілому широко використовується будівельними підрядчиками, будівельниками і іншими фахівцями, оскільки він, шляхом аналізу всіх компонентів будівлі, дає найбільш точні розрахунки витрат. Метод квадратних метрів і поелементний метод узагальнюють показники витрат або для зіставних типів будівель (метод квадратних метрів), або специфічних зіставних елементів (поелементний метод). З двох останніх методів поелементний метод точніший, оскільки він забезпечує краще порівняння елементів оцінюваної будівлі з| типовими елементами.
Метод квадратних метрів. На першому етапі оцінки з використанням методу квадратних метрів розрахунку витрат відтворення оцінювач повинен встановити розміри оцінюваної будівлі для визначення розмірів площі забудови. При зборі даних про витрати і при використанні їх в даному методі слід визначити витрати на зведення аналогічної нової будівлі, при цьому він може застосовувати довідники за вартістю будівництва і цін для основних видів будівництва.
Вартість витрат на одиницю квадратного метра різко змінюється залежно від розміру будинку|. Це відображає той факт, що вартість водопровідно-каналізаційних і обігрівальних систем, дверей, вікон і аналогічних елементів зростає не обов’язково пропорційно на великих будовах. Якщо схожі витрати розповсюджуються на великі площі, то очевидно, що одиниця витрат буде нижча.
Простота методу порівняння квадратних метрів оманлива. Показники вартості на квадратний метр вимагають ретельного до себе відношення і обережності у винесенні думок в процесі порівняння зі схожими або стандартними будинками, по яких відомі поточні витрати. Помилки можуть виникнути при неправильному підборі даних про вартість квадратного метра, тобто даних, не відповідних даному типу будов. Проте правильне застосування цієї процедури забезпечить розрахунки витрат відтворення або заміщення, які точно і повно задовольнять правилам практики оцінки.
Поелементний метод. У даному методі використовується вартість одиниці різних компонентів будівлі. Розрахунок поелементних витрат проводиться на основі розбиття будівлі на різні компоненти і підрахунку витрат на матеріали і робочу силу, потрібних для установки конкретного елементу в будівлі, що будується, на дату оцінки. Розрахунки поелементних витрат проводяться на основі середніх витрат для кожного будівельного компоненту. Метод розділення витрат заснований на використанні поодиноких розцінок на різні будівельні компоненти із застосуванням робочих одиниць таких, як квадратний або лінійний метр, або інших відповідних базових одиниць.
У таблиці 3.7 приводиться типовий список компонентів в житловому будівництві. Розрахунки витрат для цих компонентів зроблені в середніх розцінках на укрупнені елементи. Враховуючи, що вони достатньо точно визначають величину витрат, цей розрахунок близький до методу визначення поточної кошторисної вартості.
Ґрунтуючись на короткому огляді таблиці 3.7, оцінювач зможе розрахувати відновну вартість в 800 тис. грн. Треба відзначити, що цей приклад сам по собі не є зразком повного аналізу кошторисної вартості, проте представляє| частину кількісного аналізу, що проводиться оцінювачем.
Таблиця 3.7
Приклад розбиття витрат для односімейного житлового будинку
Компоненти |
% від загальної суми |
Витрати, грн. |
Складання кошторису і фінансування |
0,5 |
1000 |
Плани і перевірка планів |
0,5 |
4000 |
Підготовка ділянки |
0,5 |
4000 |
Земляні роботи |
1 |
8000 |
Підстава і фундамент |
4 |
32000 |
Цоколь |
6 |
48000 |
Каркас |
7,5 |
63000 |
Внутрішні стіни і стеля |
3,5 |
28000 |
Зовнішня обшивка дошками |
3 |
24000 |
Покриття даху і гідроізоляція |
5 |
40000 |
Теплоізоляція |
2 |
16000 |
Печі і каміни |
2 |
16000 |
Водостічні труби і жолоби |
1 |
8000 |
Зовнішні і внутрішні сходи |
1 |
8000 |
Двері вікна і віконниці |
2 |
16000 |
Вікна, другі віконні рами, двері і віконниці |
1 |
8000 |
Основне покриття підлоги (килимове) |
3 |
24000 |
Покриття в кухні |
0,5 |
4000 |
Покриття у ванні і туалеті |
0,5 |
4000 |
Металовироби |
0,5 |
4000 |
Підведення води |
1 |
8000 |
Приміщення для відходів |
1 |
8000 |
Обігрів |
4 |
32000 |
Охолоджування (без центрального кондиціонування) |
- |
- |
Місцевий підігрів води |
1 |
8000 |
Система труб |
4 |
32000 |
Слюсарно-водопровідні і жерстяні роботи |
3 |
24000 |
Кухонні шафи і лічильники |
3 |
24000 |
Вбудоване приладдя |
1,5 |
12000 |
Двері душових |
0,5 |
4000 |
Ванне приладдя |
0,5 |
4000 |
Шафки, медаптечки і лічильники |
0,5 |
4000 |
Електричне обслуговування |
2 |
16000 |
Електропроводка і штепсельні розетки |
2 |
16000 |
Освітлювальні прилади |
1 |
8000 |
Забарвлення і декор |
4 |
32000 |
Веранда (немає) |
- |
- |
Патіо (внутрішній дворик) |
0,5 |
4000 |
Остаточне облаштування |
0,5 |
4000 |
Облаштування ландшафту |
1 |
8000 |
Гаражі і стоянки для машин |
5 |
40000 |
Прибирання сміття |
0,5 |
4000 |
Відсотки по кредиту, податки і страхування |
1 |
8000 |
Накладні витрати підрядчика і витрати на тимчасові споруди |
4 |
32000 |
Професійні послуги, дозволи і ліцензії |
1 |
8000 |
Витрати на продаж, поточні витрати за змістом |
5 |
40000 |
Прибуток підрядчика |
7,5 |
60000 |
Загальні витрати |
100 |
800 000 |