Материал: Бiзнес-план для дiяльностi виробничого пiдприэмства ТОВ КРУЧА — копия
3.5. План маркетингу
Морозиво є товаром постійного щоденного попиту, одним з найдешевших і популярних кондитерських виробів. Однак, попит на нього носить яскраво виражений сезонний характер: у зимовий час він складає близько 40% від літнього рівня. Тому з приводу частоти покупок можна зробити наступні спостереження:
у літню пору морозиво купується середнім споживачем практично щодня, причому найчастіше по кілька разів;
у зимовий час покупки відбуваються, у середньому, у 2,5 рази рідше.
Таким чином, тільки в літні місяці 1 середній покупець здатен споживати до 90 порцій. Однак, розрахункові дані показують, що 1 житель Київської області купує морозиво тільки 10-15 разів у рік:
Обсяг пропозиції - 4600000 кг = 46000000 порцій (100 г)
Задоволеність попиту: 46000000 : 4000000 =11,5
Це говорить про те, що тільки невелика частина населення цілком задовольняє свою потребу в морозиві. А інша частина споживачів змушена стримувати задоволення своїх потреб у силу ряду причин, які були докладно розглянуті вище.
Тому ТОВ "Круча" приклало максимум зусиль для того, щоб усунути вплив цих стримуючих факторів і спонукати споживачів збільшити частоту покупок.
Сегментація ринку. Сегментація споживачів Київської області в даному проекті зроблено за 2-ма класифікаційними ознаками: за рівнем прибутковості і за споживчими звичками (конкретно за смаковими перевагами).
Таблиця 3.10
Сегментація ринку споживачів морозива по Київській області
Споживча перевага |
За рівнем прибутковості |
||
|
високий |
середній |
низький |
Вимогливий смак |
Дорога високоякісна імпортна продукція |
Частково імпорт та місцева продукція |
- |
Невимогливий смак |
Всі пропоновані сорти |
Недорогі сорти імпортного морозива, частина продукції місцевого виробництва |
Продукція "Рудь" та вир. дешеве морозиво |
За результатами опитування було отримано наступні дані.
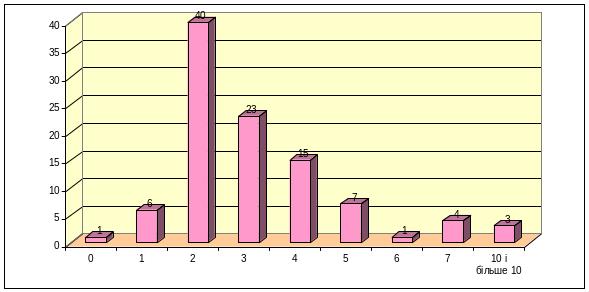
Рис. 3.1. Кількість порцій морозива (100 г) яку опитувані споживають за тиждень, %
Отже, 40% респондентів споживають 2 порції морозива на тиждень, 23% - 3, 4% - 7, а 3% - 10 та більше порцій морозива.
В середньому кількість порцій морозива складає на 1 чоловіка:
(0*1+6*1+40*2+23*3+15*4+7*5+1*6+4*7+10*3)/10 = 3,14 або 3 од.
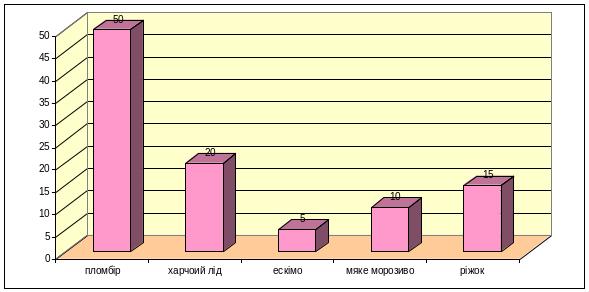
Рис. 3.2. Тип морозива, якому віддають перевагу опитувані, %
Більша чачстина опитуваних віддвють перевагу пломбіру, 20% - харчовому льду, 15% - ріжку. 10 % - мякому морозиву. Але на наш погляд споживасі пломбіру зможуть споживати мягке морозиво з солодкими топінгами.
Розглянемо, яка кількість респондентів займаються спортом.
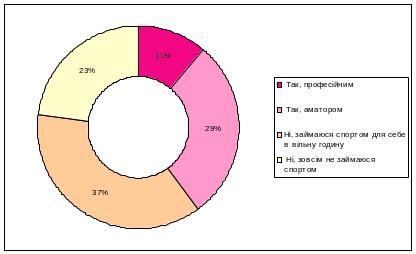
Рис. 3.3. Сегментація аудиторії опитаних, чи є спортсменом
Згідно результатів наших досліджень доля респондентів, що займаються спортом становить 77%, в точу числі професіоналів спорту – 11 %, аматорів − 29%, осіб, що іноді займаються − 37% і не займаються спортом зовсім − 23%.
Розглянемо частоту споживання ХПС.
Серед числа опитаних ХПС не споживають зовсім 7% респондентів, а серед тих, що споживають регулярно − 54%, не регулярно − 22%, у період підготовки до змагань − 17%.
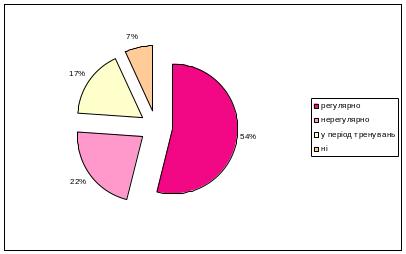
Рис. 3.4. Сегментація опитуваних за частотою споживання.
Серед відповідей респондентів щодо мети споживання ХПС були: підвищення ефективності тренування; економія часу на приготування страви; підтримка спортивної форми; модна тенденція у харчуванні; підтримка та оздоровлення організму; відновлення організму після навантаження; нарощування м’язової маси; необхідність через високе навантаження.
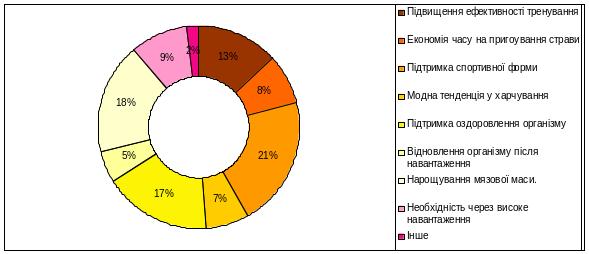
Рис. 3.5. Мета споживання ХПС
За результатами досліджень встановлено, що кількість матеріальних витрат на спортивне харчування серед опитаних складає у середньому 140,6 гривень на місяць, найбільший сегмент (54%) витрачає на місяць близько 167 грн. − це неодружені чоловіки віком 22-25 років, що регулярно займаються спортом та купують найчастіше білкові концентрати. Найбільш платіжеспроможним є сегмент (7%) одружених чоловіків віком 36-45 років з рівнем доходу 2500-3000 гривень на місяць, які у середньому на придбання ХПС витрачають близько 400 гривень.
В результаті аналізу отриманих даних можна скласти типовий портрет регулярного споживача: це чоловіки (87%), що регулярно вживають ХПС (54%) переважно білково-вуглеводні спрямованості (87%) для нарощування м’язової маси (18%) та підтримки спортивної форми (21%), віком до 25 років(47%), неодружені (69%), регулярно займаються спортом (25% із них на професійному рівні), з матеріальним доходом 2500-3000 гривень на місяць (лютий, 2007р.), витрачають на ХПС у середньому 167 грн./місяць, 69% із них не задоволені існуючим асортиментом, 65% із них отримують інформацію від тренера, або доктора.
Обґрунтування ціни. Як уже згадувалося, стратегією маркетингу ТОВ "Круча" в області цін є споживчі властивості та цінова конкуренція: політика підприємства будується на принципах установлення цін реалізації готової продукції на 15-20% нижче середньо-ринкових. Це досягається шляхом зниження внутрівиробничих витрат. Розкид існуючих цін на морозиво дуже широкий від $0,21 до $1,77/шт. Точно такі ж великі якісні розходження між різними видами і сортами морозива.
Рівень роздрібних цін на продукцію, аналогічну продукцію щоб з нею конкурувати, ТОВ "Круча" планує установити наступні ціни реалізації своєї продукції в залежності від сорту, ринку збуту й інших умов (див. табл. 3.11.).
Таблиця 3.11
3.6. Фінансовий план
Згідно з проектом та у відповідності із ціновою політикою ТОВ «Круча» плануються виробництво морозива та отримання відповідних доходів від їх продажу (табл.3.12).
Таблиця 3.12
Надходження від продажу морозива за проектом, грн.
Рядок |
1кв. 2018 р. |
2кв. 2018 р. |
3кв. 2018 р. |
4кв. 2018р. |
2019 рік |
2020рік |
Десертне |
30879,34 |
33575,80 |
36379,75 |
39294,72 |
188677,60 |
245185,03 |
З родзинками |
123951,36 |
136072,39 |
148684,45 |
161803,69 |
789143,6 |
1044166,6 |
Вершкове |
12817,42 |
13482,62 |
14171,59 |
14885,09 |
67192,93 |
80778,43 |
Щербет |
20237,14 |
21576,19 |
22966,04 |
24408,32 |
113164,26 |
140891,37 |
З йогуртом |
54729,56 |
60650,30 |
66813,95 |
73228,55 |
362373,88 |
487340,99 |
Фруктовий лід |
41359,66 |
46761,55 |
52389,58 |
58251,29 |
296572,3 |
411172,84 |
Плодово-ягідне |
16583,70 |
17759,40 |
18980,32 |
20247,93 |
94654,91 |
119080,35 |
Шоколадне з наповнювачем |
52241,86 |
57893,47 |
63776,95 |
69899,98 |
345902,34 |
465189,13 |
РАЗОМ |
352800,04 |
387771,71 |
424162,64 |
462019,57 |
2257681,95 |
2993804,8 |
Вартість 1 кг морозива згідно традиційної рецептурі на 1 квартал 2018 р, грн.
Види морозива |
Од. Вим. |
Вартість, грн |
Десертне |
Кг |
8,34 |
З родзинками |
Кг |
25,19 |
Вершкове |
Кг |
3,75 |
Щербет |
кг |
5,96 |
З йогуртом |
кг |
9,95 |
Фруктовий лід |
кг |
22,76 |
Плодово-ягідне |
кг |
6,05 |
Шоколадне з наповнювачем |
кг |
12,62 |
На підставі проведених розрахунків складемо план з формування прибутку підприємства, отримання та витрачання грошових коштів за проектом цеху з виробництва морозива (табл.3.13).
Таблиця 3.13
План доходів та витрат за проектом цеху з виробництва морозива (грн.)
Рядок |
1кв. 2018 р. |
2кв. 2018 р. |
3кв. 2018 р. |
4кв. 2018р. |
2019 рік |
2020рік |
Валовий обсяг продажу |
294000,03 |
323143,09 |
353468,87 |
385016,31 |
1881401,62 |
2494837,34 |
Втрати |
|
|
|
|
|
|
Податки з Продаж |
1470,00 |
1615,72 |
1767,34 |
1925,08 |
9407,01 |
12474,19 |
Чистий обсяг продажу |
292530,03 |
321527,37 |
351701,52 |
383091,23 |
1871994,62 |
2482363,15 |
Матеріали і комплект. |
128442,84 |
140920,94 |
153904,10 |
167408,92 |
815726,60 |
1078205,00 |
Відрядна зарплата |
|
|
|
|
|
|
Сумарні прямі витрати |
128442,84 |
140920,94 |
153904,10 |
167408,92 |
815726,60 |
1078205,00 |
Валовий прибуток |
164087,19 |
180606,43 |
197797,43 |
215682,31 |
1056268,01 |
1404158,15 |
Адмін. витрати |
14207,31 |
14533,34 |
14866,85 |
15208,01 |
64402,99 |
70521,27 |
Виробничі витрати |
3022,83 |
3092,20 |
3163,16 |
3235,75 |
13702,76 |
15004,53 |
Маркетинг. витрати |
16373,67 |
16749,42 |
17133,78 |
17526,97 |
74223,30 |
81274,52 |
Зарплата адмін. персоналу |
28407,37 |
29059,26 |
29726,11 |
30408,26 |
128773,09 |
141006,54 |
Зарплата вир. персоналу |
40082,76 |
41002,57 |
41943,50 |
42906,01 |
181698,65 |
198960,02 |
Зарплата марк. персоналу |
9126,54 |
9335,97 |
9550,21 |
9769,37 |
41371,38 |
45301,67 |
Сумарні постійні витр. |
111220,48 |
113772,76 |
116383,61 |
119054,37 |
504172,18 |
552068,53 |
Амортизація |
10180,00 |
15270,00 |
15270,00 |
15270,00 |
68156,44 |
68799,75 |
Сумарні невир. витрати |
10180,00 |
15270,00 |
15270,00 |
15270,00 |
68156,44 |
68799,75 |
Інші витрати |
22500,00 |
|
|
|
|
|
Прибуток до виплати податку |
20186,71 |
51563,67 |
66143,82 |
81357,94 |
483939,40 |
783289,86 |
Прибуток до оподаткув. |
20186,71 |
51563,67 |
66143,82 |
81357,94 |
483939,40 |
783289,86 |
Податок на прибуток |
5046,68 |
12890,92 |
16535,95 |
20339,48 |
120984,85 |
195822,47 |
Чистий приб. |
15140,03 |
38672,75 |
49607,86 |
61018,45 |
362954,55 |
587467,40 |