Материал: Бiзнес-план для дiяльностi виробничого пiдприэмства ТОВ КРУЧА — копия
Основним видом доходу ТОВ «Круча» є дохід від реалізації продукції, товарів, послуг.
У 2018 році цей дохід був 3043,6 тис.грн. що склало 98,65 % від усього чистого доходу(3085,3 тис.грн), у 2019 році дохід від реалізації продукції, послуг зріс до 4997,3 тис.грн, що склало 99,4 % від усьго чистого доходу. Інші операційні доходи як у 2017 році, так і у 2018 році складають незначну частку (У 2018 році –1,33% від загального доходу , у 2019 році-0,6%).
Згідно цих даних можна зробити висновок, що значних структурних змін у джерелах отримання доходів не відбулось. У 2019 році відбулося збільшення чистого доходу підприємства на 1942,5 тис. грн, або на 63% .
Разом із збільшенням доходу відбулось збільшення фінансового результату (чистого прибутку). У 2019 році відбулось збільшення фінансового результату (чистого прибутку) на 562,7 тис.грн, або на 335%.
Також у 2019 році зросла питома вага чистого прибутку у чистому доході з 5,4 % у 2018році до 14,5%. Таке зростання могло відбутися за рахунок :
-збільшення цін на продукцію, товари, послуги;
-зменьшення витрат на виробництво продукції;
-обох факторів разом .
Проведений аналіз підтвердив, що основним джерелом отримання доходів підприємства є доходи від реалізації продукції, товарів, наданих послуг. Підприємство працює ефективно, так як є тенденція зростання доходу та відповідне зростання чистого прибутку.
Основні показники, які характеризують використання основних засобів й їхнє зношування в 2018-2019р.р. наведені в табл. 2.2.
Таблиця 2.2
Аналіз виробничого потенціалу ТОВ «Круча»
Показники |
Значення на 31.12.2017р. |
Значення на 31.12.2018р. |
Значення на 31.12.2019р. |
Відхилення 2019від2018рр. |
Первісна балансова вартість основних засобів, тис. грн. |
116,6 |
188,8 |
377,9 |
189,1 |
Зношування основних засобів, тис.грн. |
18,6 |
51,4 |
79,9 |
28,5 |
Залишкова балансова вартість основних засобів, тис. грн. |
98,0 |
137,4 |
298,0 |
160,6 |
Коефіцієнт зносу основних засобів |
0,27 |
0,21 |
-0,06 |
|
Чистий дохід (виручка) від реалізації продукції (робіт, послуг) за рік,тис. грн. |
3043,6 |
4997,3 |
1553,7 |
|
Фінансовий результат (чистий прибуток) за рік, тис. грн. |
168,0 |
7307 |
5627 |
|
Фондовіддача основних засобів (ФВ ОЗ) |
19,9 |
17,6 |
-2,3 |
|
Фондоємність основних засобів (ФЕ ОЗ) |
0,05 |
0,056 |
0,006 |
|
Рентабельність основних засобів (R ОЗ) |
110% |
257,9% |
147,9 |
|
Для узагальнюючої характеристики ефективності використання основних виробничих коштів застосовується показник фондовіддачі. Показник фондовіддачі (ФВоз) обчислюється як відношення виторгу від реалізації (без податку на додану вартість й акцизного збору) до середньої вартості основних засобів.
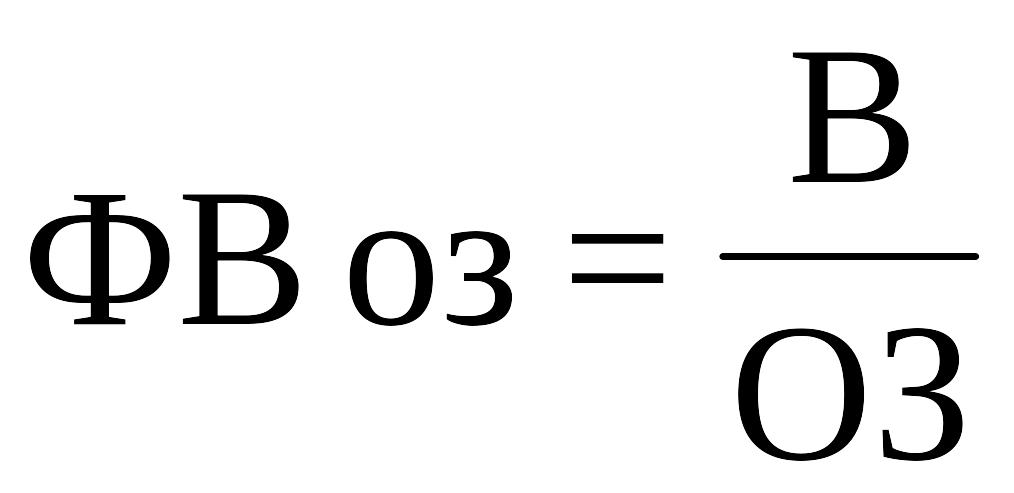 ,
(2.1)
де В - виручка від реалізації продукції (робіт, послуг) за рік,тис. грн.;
ОЗ – середньорічна вартість основних засобів, тис. грн.
Показник фондоємності (ФЕоз) розраховується як зворотний показнику фондовіддачі.
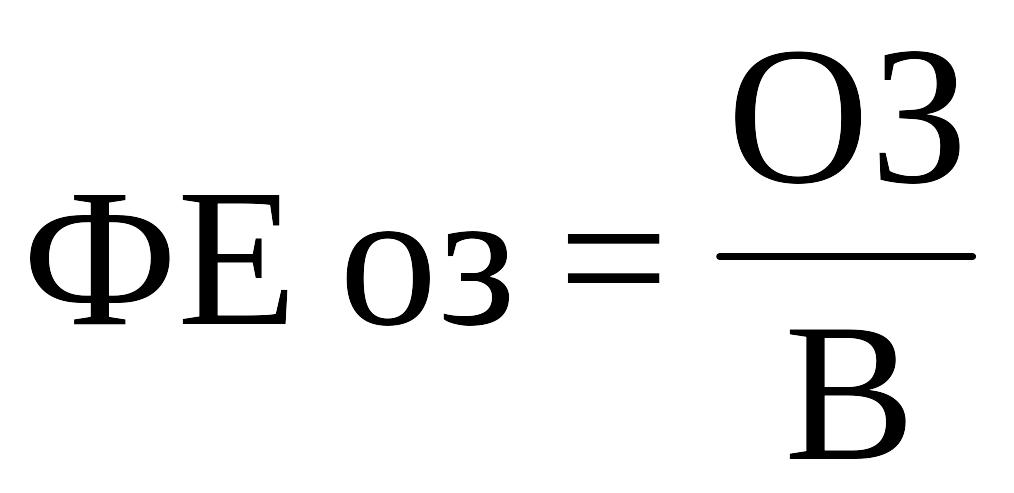 ,
(2.2)
Коефiцiєнт зносу основних засобів розраховується як відношення зносу основних засобів на дату балансу до первісної вартості основних засобів на дату балансу.
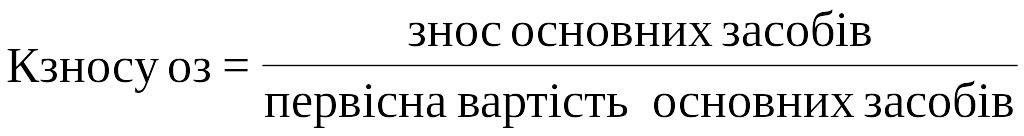 (2.3)
Рентабельність основних засобів розраховується як відношення прибутку до залишкової вартості основних засобів на дату балансу.
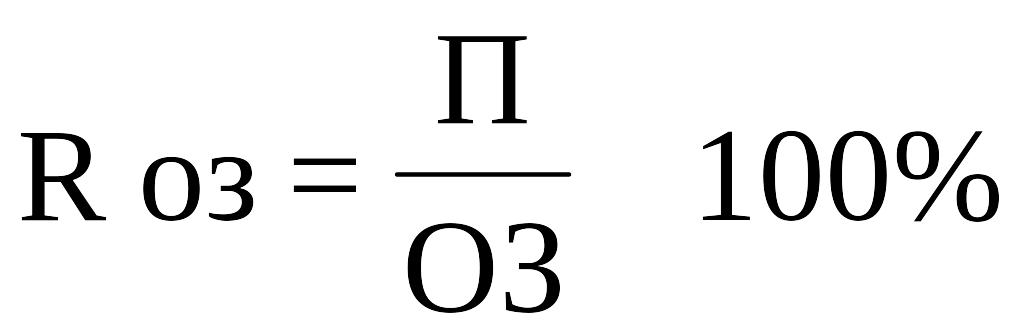 ,
(2.4)
де П – чистий прибуток
ОЗ – середньорічна вартість основних засобів, тис. грн.
Як видно із табл. 2.2, первісна вартість основних засобів за 2019 рік збільшилася на 189,1 тис. грн., що може бути пов’язано з придбанням підприємством основних засобів або проведенням модернізації існуючих. На кінець періоду коефiцiєнт зносу зменшився на 0,06, що є наслідком оновлення основних засобів ТОВ «Круча». Фондовіддача у 2019 році знизилася в порівнянні з 2018 роком на 2,3 та відповідно збільшилась частка основних засобів на одиницю реалізованої продукції на 0,006. Це свідчить про те, що в 2019 році основні засоби використовувалися менш ефективно, ніж в 2018 році, але зниження фондовіддачі та збільшення фондоємності не призвело до зниження обсягу реалізованої продукції. Про це свідчить зростання рентабельності основних засобів на 147,9%.
Для аналізу фінансового стану ТОВ «Круча» використаємо методику попереднього аналiзу, який забезпечує попередню оцiнку результатiв дiяльностi пiдприємства. Для цiєї мети застосовуються дев'ять показникiв: неплатежi, коефiцiєнти: незалежностi (власностi), фiнансової стiйкостi, дiлової активностi, ефективностi використання фiнансових ресурсiв (всього майна), ефективностi використання власних коштiв, вигiднiсть пiдприємства, загальний коефiцiєнт покриття та коефiцiєнт участi власних та довгострокових позикових коштiв в матерiальних затратах. Для визначення цих показникiв достатньо iнформацiї балансу пiдприємства та звіту про фiнансові результати (Додатки 1,2).
Розрахуємо та проаналiзуємо показники фінансового стану за даними звітності ТОВ «Круча»:
Неплатежi (прострочення позик, внескiв до бюджету, затримка оплати рахункiв постачальникiв, погашення зобов'язань банку iншим кредиторам) Розрахунок проводиться за даними балансів за 2018,2019 роки (тис. грн.):
а) на 31.12.2017р. Усього поточних зобов’язань (ряд. 620 ф.№1) – 667,7 тис. грн.
б) на 31.12.2018р. Усього поточних зобов’язань (ряд. 620 ф.№1) – 551,6 тис. грн.
в) на 31.12.2019р. Усього поточних зобов’язань (ряд. 620 ф.№1) -677,3 тис. грн.
Неплатежi у пiдприємства є на початок i кінець аналізованого періоду, але на кiнець 2018 року вони зменшилися на 116,1 тис. грн., а на кінець 2019 року вони збільшилися на 125,7 тис. грн. Збільшення неплатежів свідчить про збільшення зобов’язань підприємства. На підприємстві це зумовлено тим, що більшість розрахунків з постачальниками проводяться на умовах відстрочки платежів. Але треба уважно контролювати стан цих розрахунків, щоб збільшення неплатежів не призвело до втрати платоспроможності.
Отримані результати розрахунків за показниками зведено в табл. 2.3.
Таблиця 2.3
Показники фінансового стану ТОВ «Круча»за 2018-2019 роки
№ |
Показник |
2018р |
2019р |
Абсолютне відхилення, + |
Відносне відхидення, % |
1 |
Обсяг продукції в діючих цінах |
3652,3 |
5996,8 |
2344,5 |
64,19 |
2 |
Обсяг продукції в порівняльних цінах |
4662,2 |
6892,3 |
2230,1 |
47,83 |
3 |
Обсяг реалізованої продукції |
3043,6 |
4997,3 |
1953,7 |
64,19 |
4 |
Собівартість реалізованої продукції |
2742,6 |
3870,9 |
1128,3 |
41,14 |
5 |
Валовий прибуток |
224,0 |
914,6 |
690,6 |
308,30 |
6 |
Середньоспискова чисельність |
19 |
25 |
6 |
31,58 |
7 |
Фонд оплати праці |
170,5 |
326,7 |
156,2 |
91,61 |
8 |
Середньомісячна заробітна плата |
0,7 |
1,1 |
0,4 |
57,14 |
9 |
Середньорічна варість основних фондів |
152,7 |
2833,5 |
2680,8 |
1755,60 |
10 |
Фондомісткість |
19,9 |
17,6 |
-2,3 |
-11,56 |
11 |
Фондоозброєність |
0,05 |
0,056 |
0,006 |
12,00 |
12 |
Продуктивність праці |
162,4 |
201,1 |
38,7 |
23,83 |
13 |
Матеріальні витрати |
2518,5 |
1772,5 |
-746 |
-29,62 |
14 |
Питома вага матеріальних витрат у собівартості продукції |
0,92 |
0,46 |
-0,46 |
-50,00 |
15 |
Фінансовий результат від операційної діяльності |
224,0 |
914,6 |
690,6 |
308,30 |
16 |
Чистий прибуток |
168,0 |
730,7 |
562,7 |
334,94 |
17 |
Рентабельність продукції, % |
6,35 |
18,9 |
12,55 |
197,64 |
2.2. Ринок морозива: стан та перспективи розвитку
Для виведення на ринок нового виду морозива слід спочатку проаналізувати стан галузі. При цьому вказується специфіка галузі, сучасний стан і перспективи її розвитку, рівень монополізму, тенденція зростання галузевого ринку тощо. Комплексний аналіз галузі та її привабливості доцільно оцінювати згідно теорії М.Портера про існування п’яти конкурентних сил: внутрішньогалузевої конкуренції, загрози з боку нових конкурентів, наявності продуктів-замінників, сил впливу постачальників та покупців.
Світовий ринок морозива становить більше 50 млрд. євро, в 2018 році обсяг світового виробництва морозива склав 10,6 млн. т(темп щорічного росту галузі - близько 2%) . Основними глобальними гравцями є компанії Unіlever(16%) і Nestle(10%).
Більше 60% ринку морозива доводиться на ринки США й Західної Європи, які характеризуються найбільшим рівнем споживання морозива.
Високий рівень споживання свідчить про сформовану культуру споживання морозива, у даних країнах обсяг домашнього споживання переважає над імпульсивним.
Обсяг споживання морозива на душу населення в Україні перебуває в межах від 2,4 до 2,8 л на людину в рік. Культура споживання цього продукту тільки починає формуватися, також обсяг споживання збільшується з ростом добробуту населення.
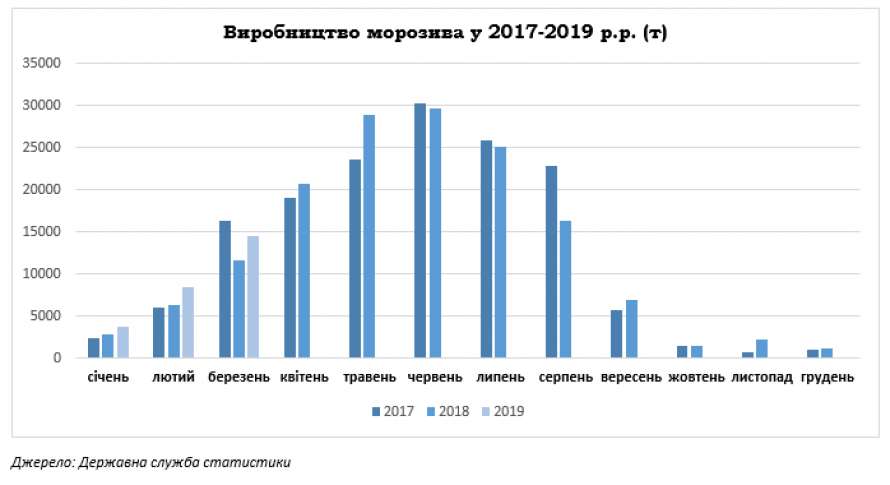
Рис. 2.2. Виробництво й споживання морозива в Україні
Джерело: Державний комітет статистики України
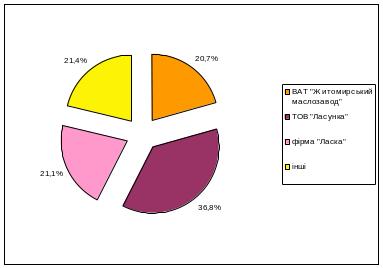
Рис. 2.3. Структура експорту з України, 2018
Джерело: Державний комітет статистики України
В 2018 році ринок морозива у вартісному вираженні склав 310,5 млн. дол. Показники грошового обсягу ринку в 2018 р. відстають від показника докризисного 2016 р. на 9,5 млн. дол. У натуральному вираженні ринок виріс у порівнянні з 2017 р. на 6,3%, а в грошовому - на 8,6%. В 2018 році ринок почав відновлюватися після кризових 2016-2017 р., відбувся ріст споживчого попиту, у зв'язку з підвищенням їхньої платоспроможності.
Ринок морозива в Україні формується за рахунок внутрішнього виробництва.
Частка імпорту в 2014 - 2018 р. не перевищувала 1% у натуральному вираженні, а експорт традиційно становить близько 1,5-2,5% від обсягів виробництва. Таким чином, на частку вітчизняної продукції доводиться порядку 98% загального обсягу реалізації. Основними напрямками експорту морозива з України є такі країни, як Молдова, Росія, Ізраїль, Азербайджан, Казахстан, Литва. В 2018 році найбільші поставки морозива з України здійснювалися в такі країни: Молдова - 38,4%, Казахстан - 22,7%, Росія - 16,9%, Литва - 7,9%, Грузія -6,8%, Ізраїль - 5,3%. На ці шість держав доводиться 91,2% від українського експорту морозива.В 2018 році експорт морозива склав 2822 т, що на 25,3% більше, ніж в 2017 році. У грошовому вираженні в 2018 р. експорт виріс на 30% і склав $5,254 млн. (в 2017 р. - $4,042 млн.). Перше місце серед найбільших експортерів займає ТОВ "Ласунка" (36,8%), друге - фірма "Ласка" (21,1%) і замикає трійку лідерів ВАТ "Житомирський маслозавод" (20,7%). Їхня сукупна частка в експорті морозива склала в 2018 р. 78,6%.
Середня експортна ціна морозива в 2018 році виросла на 3,7% і склала $1860 тис./т.
Імпорт морозива в Україну здійснюється з Росії й країн-членів Європейського Союзу. Серед головних постачальників варто назвати: Росію (40,0% в 2017 році), Німеччину (34,6% в 2017 році), Францію (14,6% в 2017 році), Іспанію (5,1% в 2017 році), Швейцарію (3,5% в 2017 році). На ці країни доводилося 100% українського імпорту в 2015 році, 97,7% - в 2016 році й 97,8% - в 2017 році. В 2018 році розширилася географія імпорту продукції, зокрема, імпорт морозива з Білорусії (12,35% від усього імпорту), Молдови (11,76% від усього імпорту) і ін. Основу імпорту морозива становить продукція премиум сегмента, а також глобальні бренды морозива.
Коефіцієнт незалежності свідчить, що на початок періоду положення підприємства можна визначити як залежне, але за період 2018-2019 років збільшились джерела власних коштів (а саме, нерозподілений прибуток) і стан підприємства змінився на більш незалежний (0,18< 0,29 < 0,53).
В зв’язку з тим, що на підприємстві відсутні довгострокові позикові кошти значення коефіцієнта фінансової стійкості збігається зі значенням коефіцієнта незалежності.
Становище підприємства не можна визнати фiнансово стiйким, бо коефiцiєнт фiнансової стiйкостi нижче 0,7 на початок і кінець аналізованого періоду(0,18<0,29<0,53<0,7). Але помiчена тенденцiя до зростання цього показника на кiнець перiоду, що свідчить про намір підприємства досягти фінансової стійкості.
Прискорення оборотності з 3,83 (2018 р.) до 4,54 (2019 р.) свідчить про позитивну тенденцію розвитку ТОВ «Круча».
Зростання коефіцієнту ефективного використання фінансових ресурсів з 0,22 грн. до 0,64 грн. відображає результати ефективної діяльності підприємства.
Ефективнiсть використання власних коштiв ТОВ «Круча» вища нiж всього майна. На початок періоду цей показник був 0,85 грн., на кінець 2018 року він знизився до 0,76 грн., але на кінець 2019 року він збiльшився до 0,97 грн., що слiд визнати позитивним явищем.
Наявнi короткостроковi зобов'язання пiдприємство може покрити обiговими коштами на початок періоду 1,07 раз, а на кiнець 2018 року 1,67 раз. Величина розрахованого показника нижче прийнятного значення (1<1,07<1,15<1,67<2,0), але більше одиниці, що при досить високій обіговості коштів (4,54 на кінець періоду) не можна визнати негативним явищем. Також присутня тенденцiя до збільшення показника протягом перiоду, що є позитивним для підприємства.
Коефiцiєнт (показник) участi власних та довгострокових позикових коштiв в матерiальних запасах i затратах показує, що на початок періоду запаси i затрати на 7% становили з власних коштiв, а на кiнець періоду вже на 40%, що слід визнати позитивним, бо чужi (позикові) кошти, вкладенi в запаси i затрати, необхiдно повертати. Якщо повернення коштів своєчасно не відбувається підприємство може втратити свою платоспроможність.
На базі ТОВ «Круча» було вирішено розробляти морозиво для спортсменів. Для чого був розроблений бізнес-план, який детально буде розглянутий у третьому розділі.
Основна мета розробляємого бізнес-плану - залучення інвесторів для кредитування частини витрат на технологічне устаткування.