Материал: Бакалаврская работа. структура, содержание, оформление. Баркалов С.А., Лихачева Т.Г
тов за все временные периоды (помимо начального) должны быть приведены к величинам, имевшим место в начальный период времени. Формула для определения интегрального экономического эффекта выглядит следующим образом:
tk
Эинт =ЧДД = Р− К = ∑(Рt − Кt )αt ,
t =tн
где Р – экономический эффект, полученный вследствие реализации мероприятий в течение одного расчетного периода, руб.;
K – расходы, понесенные предприятием вследствие реализации проектных мероприятий в течение одного расчетного периода, руб.;
tн – год, с которого начинается расчетный период; tк – год, которым завершается расчетный период;
Pt – экономический эффект, формируемый на шаге t, руб;
Kt – расходы, формируемые на шаге t, руб.;
αt – коэффициент, используемый для приведения доходов и расходов, возникших в течение разных лет, к значениям одного года.
Под годом, с которого начинается расчетный период, понимается год, в течение которого стартовало выделение ресурсов для реализации мероприятий по совершенствованию системы взаимодействия с работниками.
Под годом, которым завершается расчетный период, понимается год, когда закончилась реализация мероприятий по совершенствованию системы взаимодействия с работниками.
Формула для определения величины интегрального экономического эффекта выглядит следующим образом:
ЧДД = ∑tk (Pt − Kt' )αt − Kвл, t =tн
где Kt' – расходы, сформированные на шаге t (без учета инвестиций), руб.;
Kвл – суммированное значение инвестиций с учетом коэффициента дисконтирования, руб.:
tk
Kвл = ∑Квл' αt , t =tн
где Kвл' – инвестиции, сделанные на шаге t, руб.
В том случае, если интегральный экономический эффект приобретает значение, большее нуля, то проект, обладающий таким интегральным экономическим эффектом, может быть признан целесообразным и приемлемым для внедрения.
2. Индекс доходности (ИД). Под индексом доходности понимается результат деления совокупности приведенных денежных поступлений к инвестициям. Для расчета индекса доходности следует использовать следующее выражение:
70

ИД = |
1 |
tk |
(P |
− K ' )×α |
, |
|
∑ |
||||
|
|
t |
t t |
|
|
|
Kвл t =tн |
|
|
|
|
3. Внутренняя норма доходности (ВНД). Под ВНД понимается норма дисконта (Евн), соответствующая ситуации, когда суммы инвестиций и приведенных денежных поступлений имеют одинаковые значения. Значение Евн может быть вычислено с применением следующей формулы:
t |
' |
|
t |
t |
|
|
∑k |
Pt −Kt |
|
= ∑k |
Kвл |
|
. |
(1+ Евн) |
t |
(1+ Евн) |
t |
|||
t =tн |
|
t =tн |
|
|
ВНД мероприятий по проекту сопоставляется с минимально допускаемой лицом или организацией, вкладывающими собственные деньги в проект, нормой дохода. Принятие решения о реализации проекта осуществляется в том случае, когда ВНД имеет величину, большую, чем минимально допускаемая инвестором норма дохода.
4. Срок окупаемости (Ток). Длительность временного интервала, требуемого для перехода Эинт в область положительных значений. Для определения величины срока окупаемости необходимо воспользоваться следующей формулой:
Tок = min t, при котором ∑tк (Pt − Kt' )×αt = Kвл.
t =tн
5. Рентабельность инвестиций (Ри). Для расчета Ри необходимо вос-
пользоваться формулой, приведенной ниже:
∑tk (Pt − Kt' )×αt
Р |
= |
t =tн |
|
. |
|
|
|||
|
и |
Kвл |
||
|
|
|
||
Если какие-либо показатели эффективности реализации мероприятий по проекту возникли в различные временные периоды, то для возможности сопоставления значения всех показателей приводятся к первому году, с которого начинается расчетный период. При этом применяется норма дисконтирования Е, величина которой каждой организацией выбирается индивидуально. Для приведения к первому году, с которого начинается расчетный период, величин экономических эффектов, относящихся к t+1, t+2 и последующим годам реализации проекта, необходимо воспользоваться следующей формулой:
αt = (1+1E )t .
Втабличной форме (табл. 6) содержатся величины параметров дисконтирования, соответствующих различным значениям норм дисконтирования.
Расходы, возникающие вследствие проведения мероприятий по развитию системы взаимодействия с работниками, могут быть текущими, либо разовыми.
71
Определить величину разовых (единовременных) расходов можно, пользуясь выражением ниже:
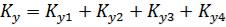 ,
где  − расходы, связанные с подготовкой базы для осуществления про-
изводственной деятельности;
− расходы капитального характера на проведение мероприятий по
совершенствованию управления;
 − расходы капитального характера на проведение мероприятий по
улучшению производственных мощностей;
 − расходы, понесенные вследствие применения продукции, выпущен-
ной после реализации мероприятий.
Расходы, связанные с подготовкой базы для осуществления производственной деятельности ( ), включают расходы, возникающие вследствие про-
ведения деятельности научно-исследовательского характера в сфере определения наиболее совершенных методик по выстраиванию системы взаимодействия с работниками. Определить величину параметра можно, используя данные,
взятые из заключенных компанией соглашений со сторонними организациями. Если же мероприятия, связанные с подготовкой базы для осуществления производственной деятельности, реализуются штатными сотрудниками организации, то расходы на такие мероприятия рассчитываются с использованием следующего выражения:
K y1 |
n |
|
×K Д ×KС + ЗР, |
= ∑Зi ×Mi |
|||
|
i=1 |
|
|
где Зi – среднемесячная заработная плата i-го сотрудника, осуществляющего деятельность по реализации проектных мероприятий, руб.;
Mi – число месяцев (в течение года), в течение которых i-ый сотрудник осуществляет деятельность по реализации проектных мероприятий;
n – число сотрудников, осуществляющих деятельность по реализации проектных мероприятий;
KД – параметр, учитывающий дополнительные доходы от трудовой деятельности, перечисляемые предприятием сотрудникам;
KС – параметр, учитывающий необходимость отчисления предприятием средств в страховые фонды;
Зр - представительские и иные расходы, возникающие вследствие вовлечения сотрудников организации в деятельность по реализации проекта.
72

|
|
Зависимость |
от нормы дисконтирования |
Таблица 6 |
|||||||||
|
|
|
|
||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Норма |
|
|
|
|
|
Год (t) |
|
|
|
|
|
||
дисконта |
1 |
2 |
3 |
4 |
5 |
|
6 |
|
7 |
8 |
9 |
10 |
11 |
Е, % |
|
|
|||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
1 |
0,962 |
0,925 |
0,889 |
0,855 |
0,822 |
|
0,790 |
|
0,760 |
0,731 |
0,703 |
0,676 |
0,651 |
2 |
0,952 |
0,907 |
0,864 |
0,823 |
0,784 |
|
0,746 |
|
0,711 |
0,677 |
0,645 |
0,614 |
0,586 |
3 |
0,943 |
0,890 |
0,840 |
0,792 |
0,747 |
|
0,705 |
|
0,665 |
0,627 |
0,592 |
0,558 |
0,528 |
4 |
0,935 |
0,873 |
0,816 |
0,763 |
0,713 |
|
0,666 |
|
0,623 |
0,582 |
0,544 |
0,508 |
0,476 |
5 |
0,926 |
0,857 |
0,794 |
0,735 |
0,681 |
|
0,630 |
|
0,584 |
0,540 |
0,500 |
0,463 |
0,397 |
6 |
0,917 |
0,842 |
0,772 |
0,708 |
0,650 |
|
0,596 |
|
0,547 |
0,502 |
0,460 |
0,422 |
0,356 |
7 |
0,909 |
0,826 |
0,751 |
0,683 |
0,621 |
|
0,565 |
|
0,513 |
0,467 |
0,424 |
0,386 |
0,319 |
8 |
0,901 |
0,812 |
0,731 |
0,659 |
0,593 |
|
0,535 |
|
0,482 |
0,434 |
0,391 |
0,352 |
0,307 |
9 |
0,893 |
0,797 |
0,712 |
0,636 |
0,567 |
|
0,507 |
|
0,452 |
0,404 |
0,361 |
0,322 |
0,287 |
10 |
0,885 |
0,783 |
0,693 |
0,613 |
0,543 |
|
0,480 |
|
0,425 |
0,376 |
0,333 |
0,295 |
0,261 |
11 |
0,877 |
0,769 |
0,675 |
0,592 |
0,519 |
|
0,456 |
|
0,400 |
0,351 |
0,308 |
0,270 |
0,237 |
12 |
0,870 |
0,756 |
0,658 |
0,572 |
0,497 |
|
0,432 |
|
0,376 |
0,327 |
0,284 |
0,247 |
0,215 |
13 |
0,862 |
0,743 |
0,641 |
0,552 |
0,476 |
|
0,410 |
|
0,354 |
0,305 |
0,263 |
0,227 |
0,192 |
14 |
0,855 |
0,731 |
0,624 |
0,534 |
0,456 |
|
0,390 |
|
0,333 |
0,285 |
0,243 |
0,208 |
0,178 |
15 |
0,847 |
0,718 |
0,609 |
0,516 |
0,437 |
|
0,370 |
|
0,314 |
0,266 |
0,225 |
0,191 |
0,162 |
16 |
0,840 |
0,706 |
0,593 |
0,499 |
0,419 |
|
0,352 |
|
0,296 |
0,249 |
0,209 |
0,176 |
0,148 |
17 |
0,833 |
0,694 |
0,579 |
0,482 |
0,402 |
|
0,335 |
|
0,279 |
0,233 |
0,194 |
0,162 |
0,135 |
18 |
0,826 |
0,683 |
0,564 |
0,467 |
0,386 |
|
0,319 |
|
0,263 |
0,218 |
0,180 |
0,149 |
0,123 |
19 |
0,820 |
0,672 |
0,551 |
0,451 |
0,370 |
|
0,303 |
|
0,249 |
0,204 |
0,167 |
0,137 |
0,112 |
20 |
0,813 |
0,661 |
0,537 |
0,437 |
0,355 |
|
0,289 |
|
0,235 |
0,191 |
0,155 |
0,126 |
0,103 |
21 |
0,806 |
0,650 |
0,524 |
0,423 |
0,341 |
|
0,275 |
|
0,222 |
0,179 |
0,144 |
0,116 |
0,094 |
22 |
0,800 |
0,640 |
0,512 |
0,410 |
0,328 |
|
0,262 |
|
0,210 |
0,168 |
0,134 |
0,107 |
0,086 |
23 |
0,794 |
0,630 |
0,500 |
0,397 |
0,315 |
|
0,250 |
|
0,198 |
0,157 |
0,125 |
0,099 |
0,079 |
24 |
0,787 |
0,620 |
0,488 |
0,384 |
0,303 |
|
0,238 |
|
0,188 |
0,148 |
0,116 |
0,092 |
0,072 |
25 |
0,781 |
0,610 |
0,477 |
0,373 |
0,291 |
|
0,227 |
|
0,178 |
0,139 |
0,108 |
0,085 |
0,066 |
26 |
0,775 |
0,601 |
0,466 |
0,361 |
0,280 |
|
0,217 |
|
0,168 |
0,130 |
0,101 |
0,078 |
0,061 |
27 |
0,769 |
0,592 |
0,455 |
0,350 |
0,269 |
|
0,207 |
|
0,159 |
0,123 |
0,094 |
0,073 |
0,056 |
28 |
0,763 |
0,583 |
0,445 |
0,340 |
0,259 |
|
0,198 |
|
0,151 |
0,115 |
0,088 |
0,067 |
0,051 |
29 |
0,758 |
0,574 |
0,435 |
0,329 |
0,250 |
|
0,189 |
|
0,143 |
0,108 |
0,082 |
0,062 |
0,047 |
30 |
0,752 |
0,565 |
0,425 |
0,320 |
0,240 |
|
0,181 |
|
0,136 |
0,102 |
0,077 |
0,058 |
0,043 |
31 |
0,746 |
0,557 |
0,416 |
0,310 |
0,231 |
|
0,173 |
|
0,129 |
0,096 |
0,072 |
0,054 |
0,040 |
32 |
0,741 |
0,549 |
0,406 |
0,301 |
0,223 |
|
0,165 |
|
0,122 |
0,091 |
0,067 |
0,050 |
0,037 |
33 |
0,735 |
0,541 |
0,398 |
0,292 |
0,215 |
|
0,158 |
|
0,116 |
0,085 |
0,063 |
0,046 |
0,034 |
34 |
0,730 |
0,533 |
0,389 |
0,284 |
0,207 |
|
0,151 |
|
0,110 |
0,081 |
0,059 |
0,043 |
0,031 |
35 |
0,725 |
0,525 |
0,381 |
0,276 |
0,200 |
|
0,145 |
|
0,105 |
0,076 |
0,055 |
0,040 |
0,029 |
36 |
0,719 |
0,518 |
0,372 |
0,268 |
0,193 |
|
0,139 |
|
0,100 |
0,072 |
0,052 |
0,037 |
0,027 |
37 |
0,714 |
0,510 |
0,364 |
0,260 |
0,186 |
|
0,133 |
|
0,095 |
0,068 |
0,048 |
0,035 |
0,025 |
Величины расходов, связанных с подготовкой базы для осуществления производственной деятельности, могут быть рассчитаны в разрезе каждой стадии реализации проекта. Структура расходов, возникающих в связи с формиро-
73
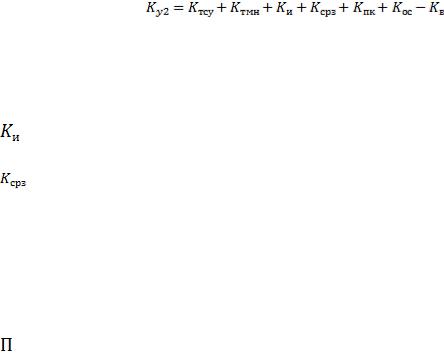
ванием проекта по совершенствованию системы взаимодействия с работниками, а также последующим его претворением в жизнь, приведена в таблице ниже.
|
Таблица 7 |
|
|
Стадия проекта |
Удельный вес затрат, % к итогу |
Формирование ТЭО |
10 |
|
|
|
|
Формирование задания на проектирова- |
15 |
ние |
|
Подготовка общего проекта |
20 |
|
|
|
|
Подготовка рабочего проекта |
30 |
|
|
|
|
Внедрение проекта |
25 |
Сумма |
100 |
Описанное выше разбиение затрат по категориям необходимо для применения при проведении расчетов временного лага; учета того, что затраты, возникающие в связи с реализацией проекта, могут финансироваться из двух и более источников.
Рассчитать величину инвестиций в управление, связанных с реализацией мероприятий по совершенствованию взаимодействия с работниками, можно, используя следующую формулу:
,
где  − расходы, понесенные вследствие закупок ЭВМ, оргтехники;
 − расходы, связанные с перевозкой, установкой, запуском, настройкой ЭВМ и оргтехники;
− расходы, понесенные вследствие закупок инструментария произ- водственно-хозяйственного назначения;
− расходы, понесенные на развитие инфраструктуры, связанное с реа-
лизацией мероприятий по совершенствованию системы взаимодействия с работниками:
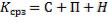 ,
где  − расходы на развитие 1 м3 инфраструктуры, руб.; − пространство, занимаемое элементом инфраструктуры, подвергаемым
улучшениям, м2;
74