Дипломная работа: Анализ ликвидности и платежеспособности организации на примере Анапского филиала Федерального государственного бюджетного учреждения «Управление «Кубаньмелиоводхоз»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
25
течение продолжительного периода времени. В данную группу введены статьи
раздела I актива бухгалтерского баланса «Внеоборотные активы».
Группировка активов предприятия по степени ликвидности является
актуальной, как и при установлении ликвидности в условиях экономической
нестабильности, так и при ликвидности предприятия по итогам банкротства.
Основной вопрос в данном случае заключается в определении, хватит ли
денежных средств предприятию для устранения задолженности.
В зависимости от степени возрастания сроков погашения обязательств
пассивы предприятия подразделяются на следующие четыре группы:
П1 – наиболее срочные обязательства, представлены кредиторской
задолженностью, расчетами по дивидендам и прочими краткосрочными
обязательствами, а также ссудами, которые не погашенные в установленный
срок согласно данным приложений к бухгалтерскому балансу предприятия
45
;
П2 – краткосрочные пассивы, которые включают краткосрочные
заемные кредиты банков и иные займы, которые подлежат погашению в не
позднее 12 месяцев после наступления отчетной даты;
При определении пассивов групп П1 и П2 для получения достоверных
результатов следует владеть информацией о времени исполнения всех
имеющихся краткосрочных обязательств предприятия. Данное условие на
практике возможно лишь для внутренней аналитики. При внешнем анализе
вследствие ограниченности информации данная проблема сильно усложняется
и как правило, решается, на основании предыдущего опыта аналитика, который
осуществлял анализ
46
.
П3 – долгосрочные пассивы, представлены долгосрочными заемными
кредитами и прочими долгосрочными пассивами предприятия, в частности
статьями раздела IV бухгалтерского баланса «Долгосрочные пассивы»
47
.
45
Губина О.В., Губин В.Е. Анализ финансово-хозяйственной деятельности / учебное пособие / О.В. Губина, В.Е.
Губин. – 2-е изд., перераб. и доп. – М.: ИД ФОРУМ: ИНФРА-М, 2012. – С. 132
46
Комплексный экономический анализ хозяйственной деятельности: учебник / Л.Т. Гиляровская и др. – М.: ТК
Велби, Изд-во проспект, 2008. – С. 274
47
Ефимова О.В. Финансовый анализ: современный инструментарий для принятия экономических решений:
учебник / О.В. Ефимова. – 3-е изд., испр. и доп. – М.: Издательство «Омега-Л», 2010. – С. 117
26
П4 – постоянные пассивы, охватывают статьи раздела III бухгалтерского
баланса «Капитал и резервы» и некоторые статьи раздела V баланса, которые
не вошли в предыдущие группы, а именно «Резервы предстоящих расходов» и
«Доходы будущих периодов». С целью сохранения баланса пассива и актива
итог данной группы необходимо уменьшить на сумму по статьям «Убытки» и
«Расходы будущих периодов»
48
.
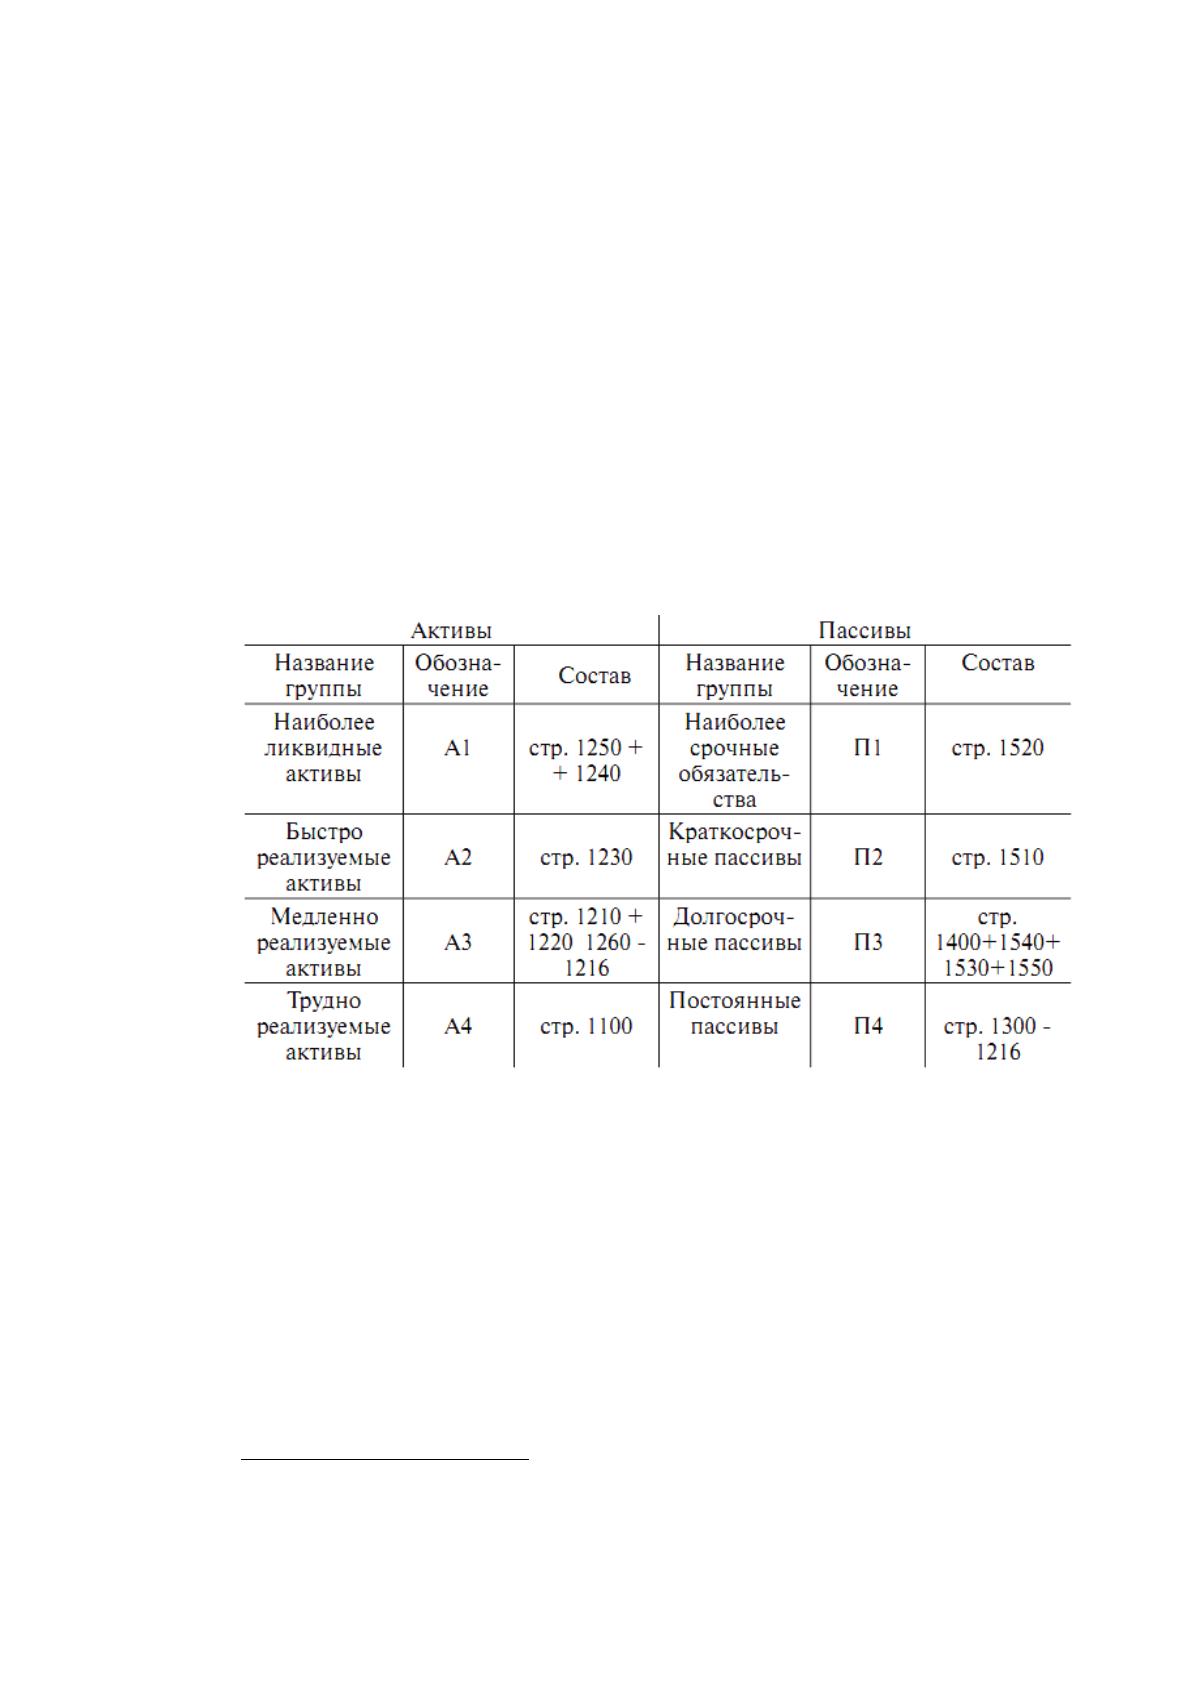
Таким образом, для того, что бы проанализировать баланс предприятия
на ликвидность статьи пассивов и активов группируются по срочности
погашения обязательств, а статьи активов классифицируются по степени
ликвидности (рисунок 2)
49
.
Рисунок 2. Группировка активов и пассивов баланса для
проведения анализа ликвидности
Далее путем сопоставления групп активов и пассивов предприятия
формируется вывод о ликвидности баланса и самом предприятии.
Если устанавливается неравенство А1>П1, то это свидетельствует о том,
что предприятие является платежеспособным, то есть у него на данный момент
48
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятий: учебник / В.В. Ковалев, О.Н.
Волкова. – М.: ТК Велби, изд-во Проспект, 2007. – С. 245
49
Ершова С.А. Анализ и диагностика финансово-хозяйственной деятельности предприятия: учебное пособие /
С.А. Ершова. – СПб.: СПбГАСУ, 2007. – С. 49
27
имеется в распоряжение достаточное количество ликвидных активов для
покрытия срочных обязательств
50
.
Если осуществляется неравенство А2>П2, то реализуемые быстро
активы предприятия больше чем краткосрочные обязательства. Предприятие
сможет быть платежеспособным вследствие получения денежных средств от
продажи изготовленной продукции или при расчете с кредиторами.
Если устанавливается неравенство А3>П3, то это свидетельствует о том,
что в последующем времени предприятие при получении денежных средств от
продажи продукции может быть платежеспособным.
Выполнение соотношения неравенства A4≤П4 свидетельствует о
наличии минимального условия финансовой устойчивости предприятия, то есть
наличии собственных оборотных средств у него.
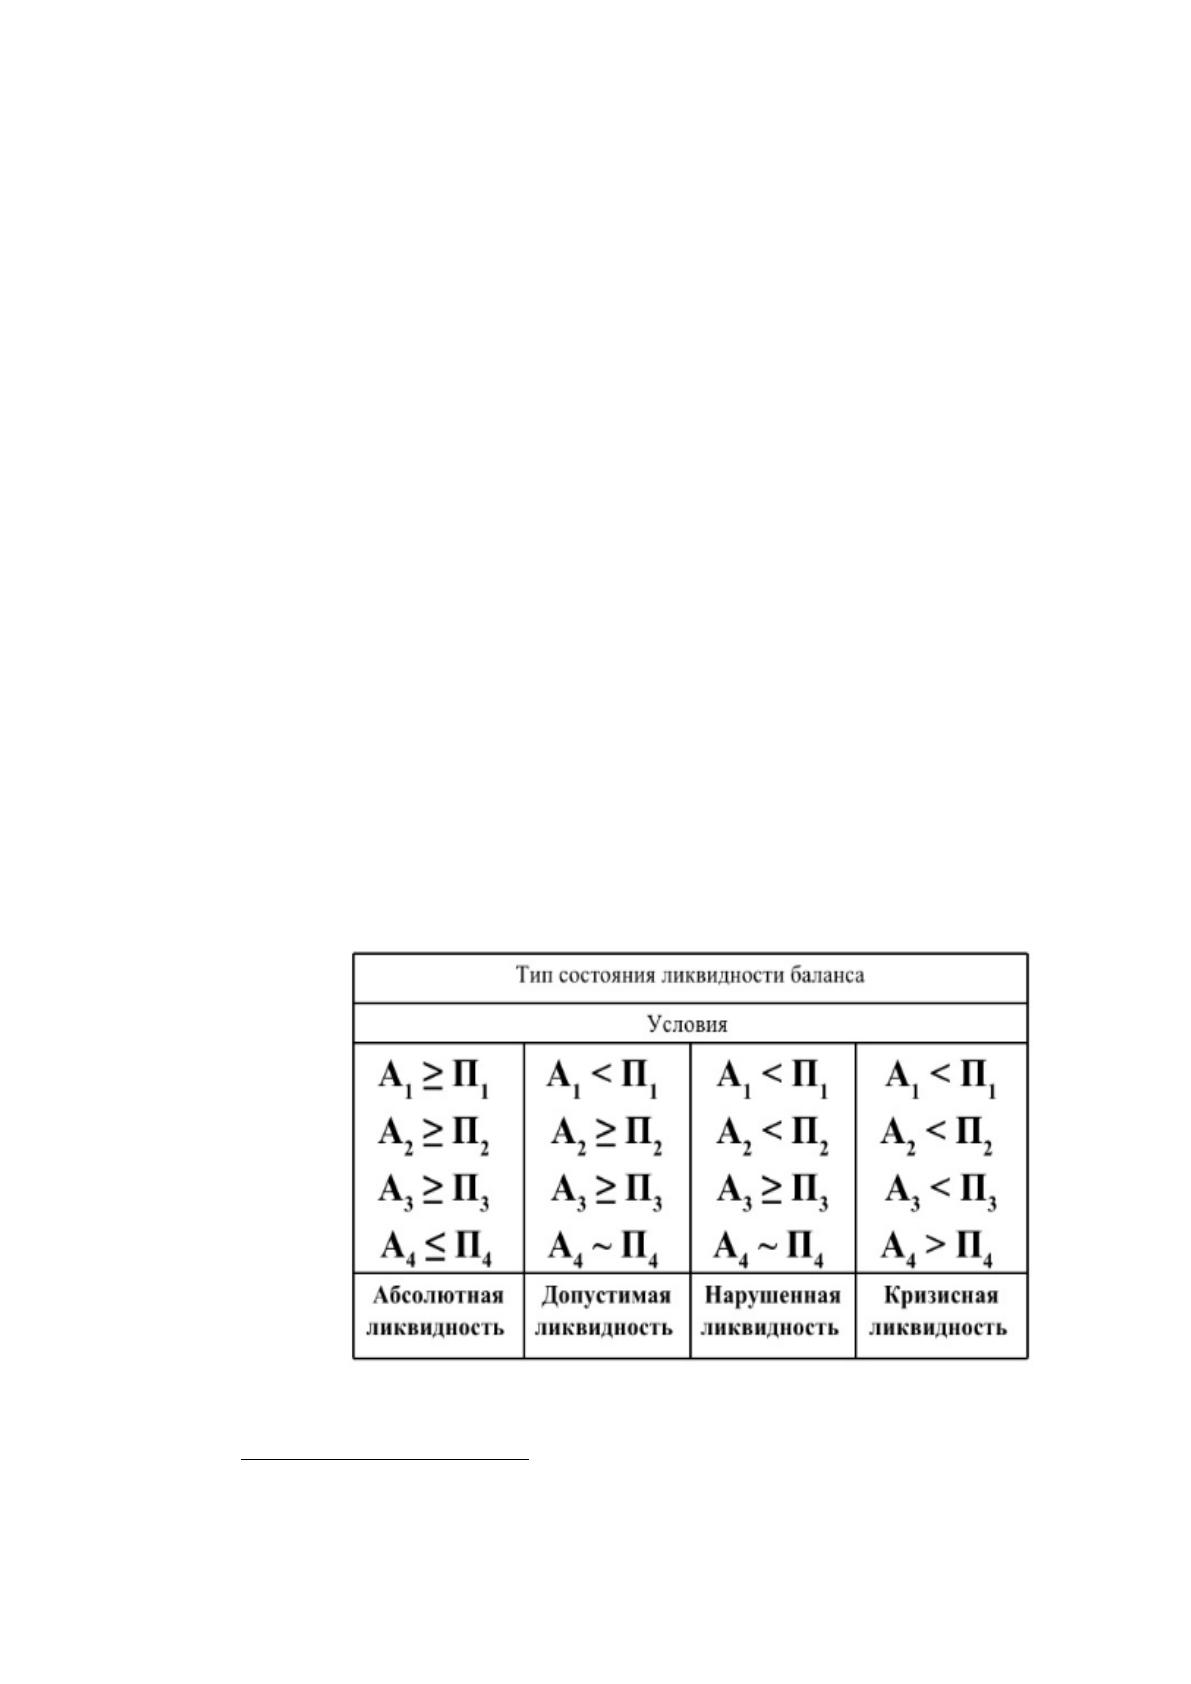
Баланс предприятия признается ликвидным, если устанавливается
соблюдение всех вышеприведенных условий в совокупности, если хотя бы
одно из представленных неравенств не выполнено, то ликвидность баланса
является не абсолютной (рисунок 3)
51
.
Рисунок 3. Типы состояния ликвидности баланса предприятия
50
Ерина Е.С. Основы анализа и диагностики финансового состояния предприятия: учебное пособие / Е.С. Ерина.
– М.: МГСУ, 2013. – С. 47
51
Финансовый анализ / под ред. Т.С. Новашиной. – М.: Московский международный институт эконометрики,
информатики, финансов и права, 2005. – С. 57
28
Предварительный анализ ликвидности баланса субъекта экономики
наиболее удобно осуществлять путем применения таблицы покрытия. В графы
таблицы покрытия записываются данные на начальный и конечный отчетный
период по группам актива и пассива
52
. Сопоставляя итоги двух групп,
устанавливают абсолютные величины платежных недостатков и излишков на
начало и конец отчетного периода.
Соотношение между А1 и А2 с П1 и П2 дает показатель текущей
ликвидности. Соотношение между А3 и П3 дает перспективную ликвидность,
то есть прогноз платежеспособности предприятия.
Необходимо отметить, что анализ ликвидности, который проводится по
изложенной схеме, не дает возможности на практике точно найти ликвидность
предприятия
53
.
Для точного нахождения показателей ликвидности следует произвести
коэффициентный анализ ликвидности, то есть осуществить расчет основных
коэффициентов ликвидности.
Коэффициент текущей ликвидности (Ктл) – показатель, который дает
возможность определить, в достаточно ли количестве предприятие располагает
средствами, которые могут быть реализованы в течение года для погашения
краткосрочных обязательств:
Ктл = (А1 + А2 + А3) / (П1 + П2) (1)
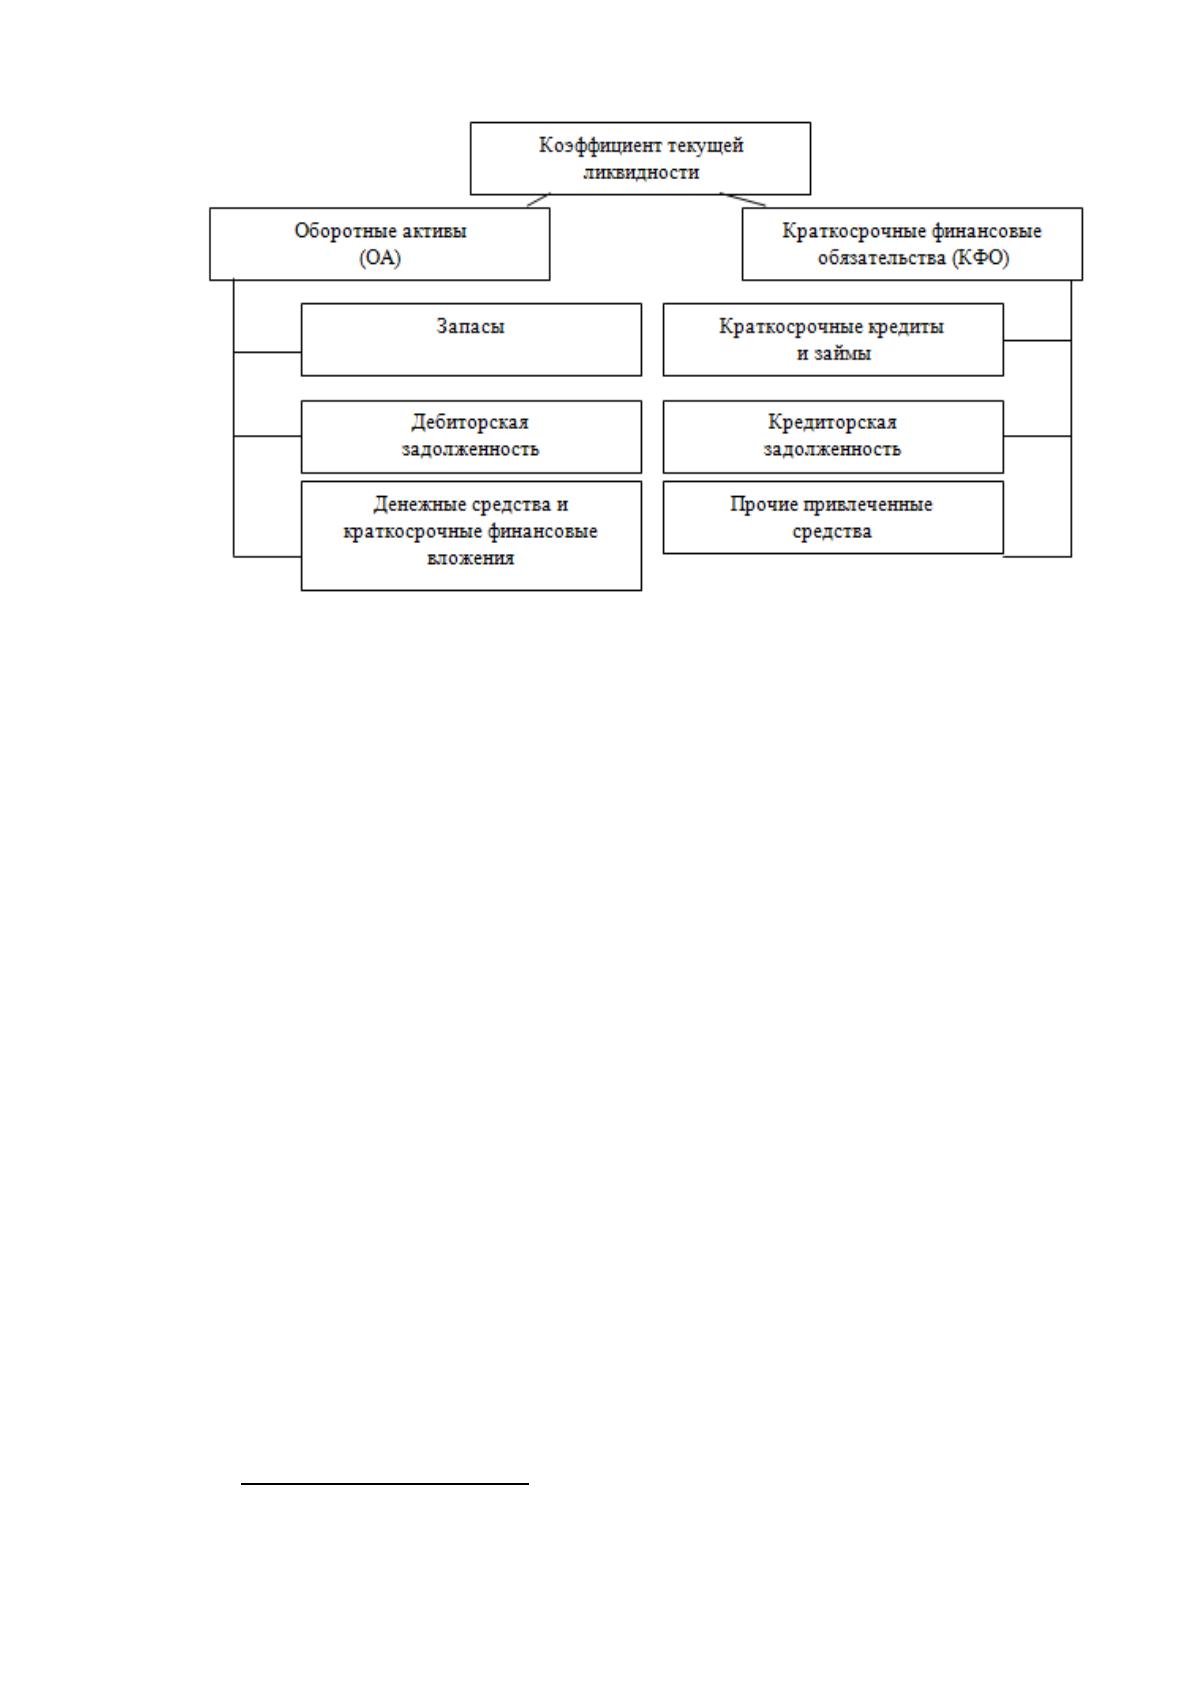
В современных условиях на коэффициент текущей ликвидности
оказывают влияние множество факторов (рисунок 4)
54
.
52
Пожидаева Т.А. Анализ финансовой отчетности: учеб. пособие / Т.А. Пожидаева. – 3-е изд., стер. – М.:
КНОРУС, 2010. – С. 52
53
Басовский Л.Е., Лунева А.М., Басовский А.Л. Экономический анализ (комплексный экономический анализ
хозяйственной деятельности): учеб. пособие / под ред. Л.Е. Басовского. – М.: ИНФРА-М, 2008. – С. 180
54
Комплексный экономический анализ хозяйственной деятельности: учебник для вузов / Д.В. Лысенко. – М.:
ИНФРА-М, 2009. – С. 202
29
Рисунок 4. Факторы, которые воздействуют на коэффициент
текущей ликвидности
В мировой практике значение коэффициента текущей ликвидности
должно находиться в пределах показателей от 1 до 2. Так в случае установления
значения данного коэффициента ликвидности меньшем, чем единицы, то это
свидетельствует о неплатежеспособности предприятия. Если коэффициент
текущей ликвидности составляет больше 2, то можно говорить о том, что
предприятие нерационально использует средства
55
.
Коэффициент быстрой ликвидности или коэффициент «критической
оценки» показывает насколько ликвидные средства, покрывают краткосрочную
задолженность предприятия:
Кбл = (А1 + А2) / (П1 + П2) (2)
Рекомендуемое значение коэффициента быстрой ликвидности от 0,7-0,8
до 1,5
56
;
Коэффициент абсолютной ликвидности обнаруживает, какую часть
кредиторской задолженности может немедленно погасить предприятие:
55
Белый Ю.А. Оценка ликвидности и платежеспособности мебельной компании / Ю.А. Белый, Т.Л. Безрукова //
Современные наукоемкие технологии. – 2013. – №10-2. – С. 222
56
Ефимова О.В. Анализ показателей ликвидности / О.В. Ефимова // Бухгалтерский учет. – 2014. – № 6. – С. 55
Источник: https://baza.diplomsite.ru/previewfile/3690