Дипломная работа: Анализ ликвидности и платежеспособности организации на примере Анапского филиала Федерального государственного бюджетного учреждения «Управление «Кубаньмелиоводхоз»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
75
границу 0,2, будет указывать на то, что предприятие, в случае возникновении
непредвиденных требований, будет в состоянии погасить всю имеющуюся у
него кредиторскую задолженность за счет наиболее ликвидных средств.
Превышение показателя нормативного значения на 0,49 в данном случае будет
свидетельствовать, что предприятие будет иметь возможность реализовать
вложения денежных средств с целью получения дополнительной прибыли.
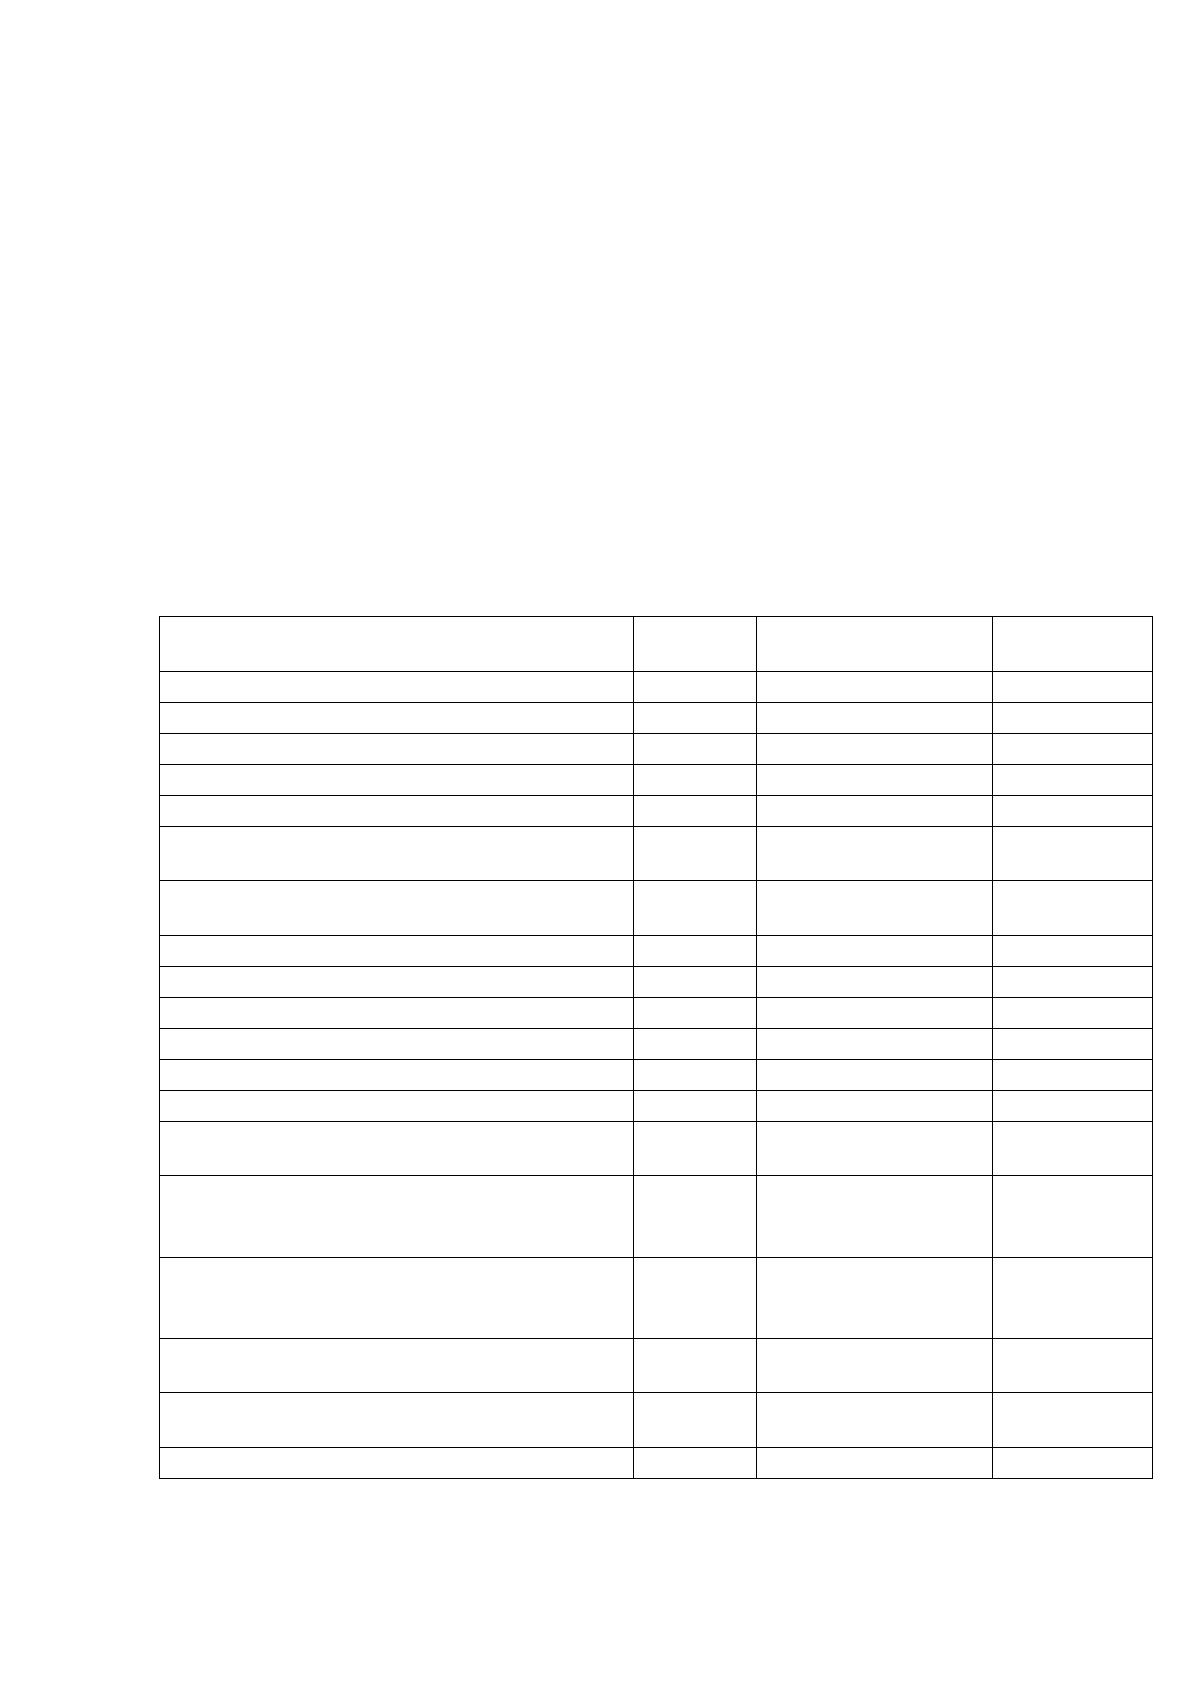
Сравнительный анализ дополнительных показателей платежеспособности
предприятия представлен в таблице 26.
Таблица 26
Сравнительная оценка дополнительных показателей
платежеспособности Анапского филиала ФГУ «Управление
«Кубаньмелиоводхоз» за 2016 год и прогнозируемый период
Наименование показателя
2016 год
Прогнозируемый
год
Отклонение,
+/-
Долгосрочные активы
146008
149447
3439
Краткосрочные активы, всего,
4241
4109
-132
В т. ч.:
0
денежные средства
635
660
25
запасы
322
322
0
краткосрочные финансовые
вложения
400
400
краткосрочная дебиторская
задолженность
2160
1836
-324
Собственный капитал
138994
145926
6932
Доходы будущих периодов
1042
-1042
Краткосрочные кредиты и займы
1446
-1446
Кредиторская задолженность
1676
1562
-114
Долгосрочные обязательства
7218
6068
-1150
Краткосрочные обязательства
3177
1562
-1615
Коэффициент маневренности
функционирующего капитала
0,01
0,02
0,01
Коэффициент обеспеченности
финансовых обязательств
активами
0,07
0,05
-0,02
Коэффициент обеспеченности
собственными оборотными
средствами
0,05
0,62
0,57
Коэффициент обеспеченности
запасов
3,30
7,91
4,61
Коэффициент финансовой
независимости
0,93
0,95
0,00
Коэффициент капитализации
0,07
0,05
-0,02
76
Данные, представленные в таблице 26, подтверждают рост финансовой
независимости предприятия при реализации мероприятий рекомендательного
характера. Обеспеченность Анапского филиала собственными оборотными
средствами существенно увеличится от 5% до 62%.
Уменьшение показателя краткосрочных обязательств в первую очередь
определено уменьшением суммы кредиторской задолженности перед
подрядчиками и поставщиками за счет своевременного получения от дебиторов
средств, и погашением краткосрочных кредитов, что, можно безусловно,
считать положительной тенденцией. Также снизятся и долгосрочные
обязательства предприятия вследствие погашения большей их части. Для
формирования запасов и затрат общая величина оборотных средств
предприятия уменьшится на 132 млн. руб. вследствие уменьшения суммы
дебиторской задолженности, что будет, является позитивным эффектом от
реализации скидок при досрочном погашении долгов дебиторов. Таким
образом, вследствие воплощения на практике разработанных мероприятий, у
предприятия в последующем будет наблюдаться повышение финансовой
устойчивости и платежеспособность.
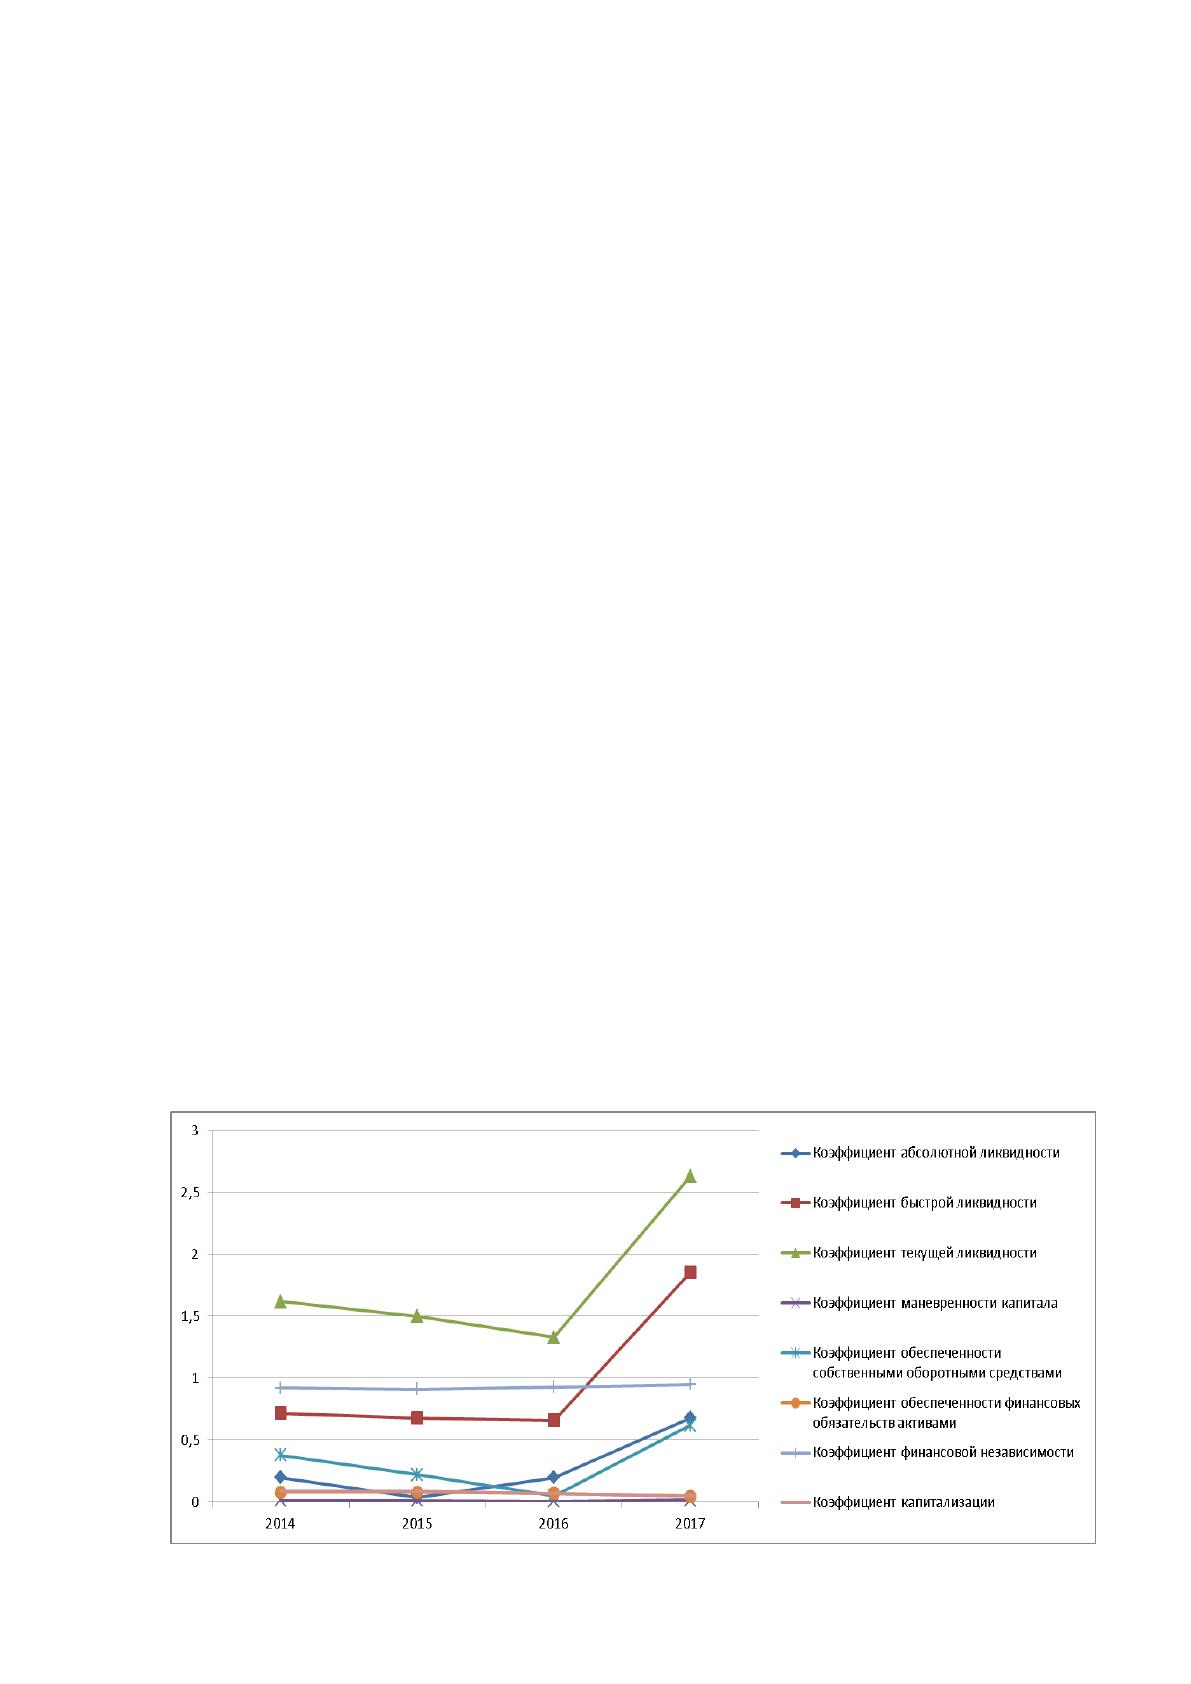
Схематично динамика и рост коэффициентов платежеспособности и
ликвидности Анапского филиала при реализации перечня рекомендательных
мероприятий представлена на рисунке 9.
77
Рисунок 10. Динамика коэффициентов ликвидности и
платежеспособности Анапского филиала ФГУ «Управление
«Кубаньмелиоводхоз» в 2016-2017 годах
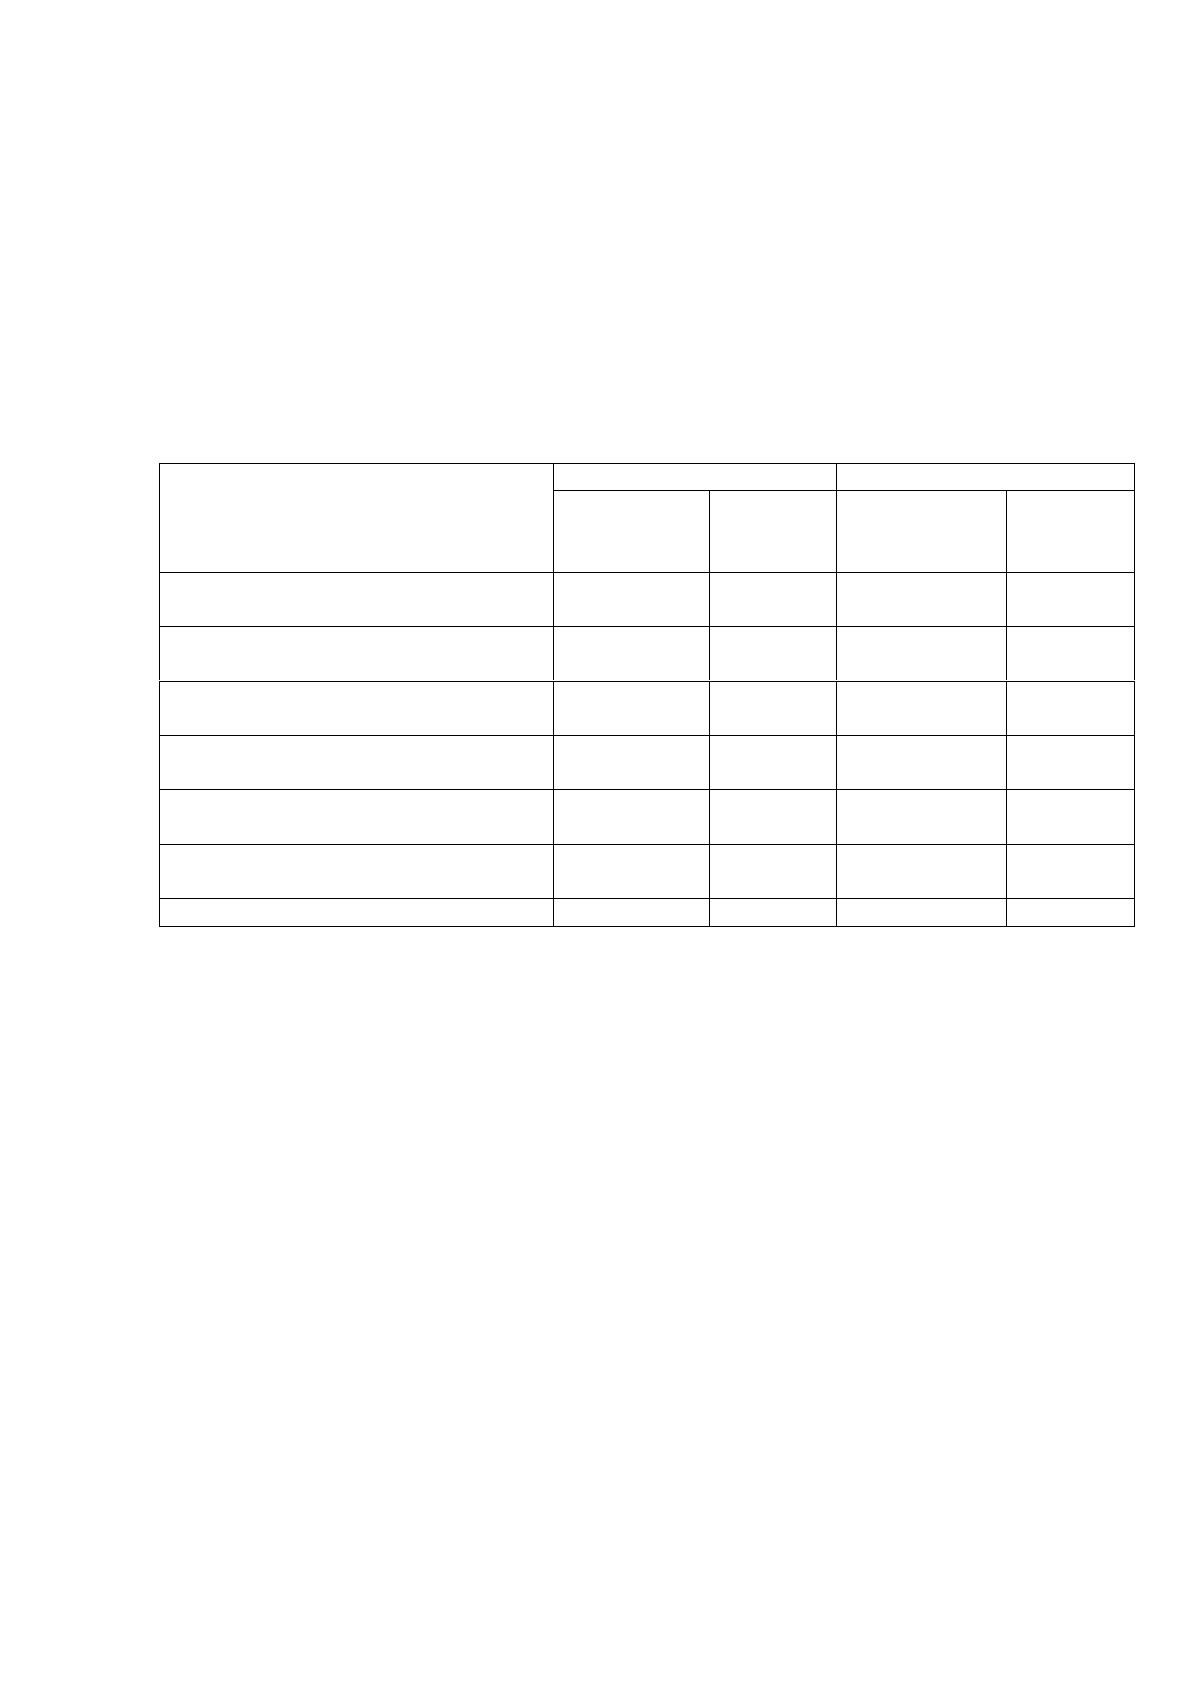
Сравнительный анализ рейтинговых оценок предприятия по уровню
финансового риска представлен в таблице 27.
Таблица 27
Рейтинговая оценка Анапского филиала ФГУ «Управление
«Кубаньмелиоводхоз» по уровню финансового риска
Наименование показателя
2016 год
Прогнозируемый год
Факт-й
уровень
показателя
Кол-во
баллов
Факт-й
уровень
показателя
Кол-во
баллов
Коэффициент абсолютной
ликвидности
0,2
16
0,68
20
Коэффициент быстрой
ликвидности
0,66
7
1,85
20
Коэффициент
обеспеченности СОС
0,05
0
0,62
5
Коэффициент текущей
ликвидности
1,33
7
2,63
18
Коэффициент
обеспеченности запасов СК
3,3
15
7,91
15
Коэффициент финансовой
независимости
0,93
20
0,95
19
Итоговый балл
65
97
Таким образом, Анапский филиал по степени финансового риска после
реализации намеченных мероприятий значительно повысит рейтинговый
показатель и перейдет в I группу предприятий, которым присущ хороший
уровень финансовой устойчивости.
Итоги главы:
Резервом повышения платежеспособности и ликвидности Анапского
филиала ФГУ «Управление «Кубаньмелиоводхоз» является повышение
эффективности управления дебиторской задолженностью посредством ее
своевременного инкассирования и одновременно предоставления скидок
дебиторам за сокращение сроков возврата платежей, что даст возможность
получить дополнительную прибыль равную 0,07 млн. руб., увеличить
оборачиваемость дебиторской задолженности и срок ее погашения на 29,14 дня.
78
В результате исполнения разработанных рекомендательных мероприятий
платежеспособность и ликвидность предприятия значительно повысится:
финансовая независимость повысится, коэффициент быстрой ликвидности
увеличится до 1,85, коэффициент абсолютной ликвидности вырастет до 0,68,
коэффициент текущей ликвидности до 2,63., а также существенно увеличится
обеспеченность предприятия собственными оборотными средствами с 5 до
62%. Итогом станет переход Анапского филиала в I группу предприятий,
которая характеризуется хорошим запасом финансовой стабильности и
устойчивости, позволяющем ему в будущем быть уверенным в возврате
заемных средств.
79
ЗАКЛЮЧЕНИЕ
Ликвидность предприятия представляет способность его активов быстро
обращаться в форму денежных средств.
Платежеспособность является его способностью рассчитываться, как по
своим долгам, так и обязательствам за счет денежных средств, которые
имеются у него в распоряжении.
Понятие ликвидности имеет отношение к активам предприятия, так как
лишь они могут переходить в наличные денежные средства, пассивы в данном
случае не обладают аналогичной характеристикой. Платежеспособность
предприятия в равной степени связана с активами и с пассивами, так как она
определяется в качестве соотношение между данными статьями баланса.
Платежеспособность предприятия напрямую обусловлено тем, какую
степень ликвидности имеет определенный актив предприятия.
Анализ платежеспособности осуществляется для оценки эффективности
использования имеющихся у предприятия ресурсов, а также своевременного
выявления и устранения всех недочетов и недостатков в финансово-
хозяйственной деятельности предприятия. Информационным обеспечением
проведения анализа является финансовая отчетность предприятия, а также
данные первичного и аналитического учета, которые расшифровывают
отдельные статьи бухгалтерского баланса.
Для осуществления анализа ликвидности предприятия следует провести
анализ ликвидности бухгалтерского баланса путем сравнения групп активов,
которые сформированы по степени убывания ликвидности, и групп пассивов,
которые сформированы по степени возрастания сроков погашения
обязательств, и коэффициентный анализ, который предполагает расчет и
последующий анализ коэффициентов текущей, абсолютной, быстрой и общей
ликвидности.
Оценку платежеспособности предприятия следует провести по данным
бухгалтерского баланса с детальным расчетом коэффициентов ликвидности:
Источник: https://baza.diplomsite.ru/previewfile/3690