Дипломная работа: Анализ ликвидности и платежеспособности организации на примере Анапского филиала Федерального государственного бюджетного учреждения «Управление «Кубаньмелиоводхоз»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
65
Данные таблицы 17 указывают на то, что на предприятии наблюдается
снижение оборачиваемости оборотных активов и соответствующий рост
длительности одного их оборота, что свидетельствует об увеличении
численности дней, через которое средства, вложенные в оборотные активы и их
составляющие, заново принимают денежную форму, и, следовательно,
наблюдается снижение уровня ликвидности активов.
На предприятии в течении 2014-2016 гг. наблюдается также снижение и
оборачиваемости дебиторской задолженности, что указывает на снижение
скорости возврата денежных средств за товары, которые проданы в кредит и,
соответственно, об повышении среднего срока кредитования покупателей, то
есть об ухудшении работы с дебиторами, что отрицательно воздействует на его
платежеспособность.
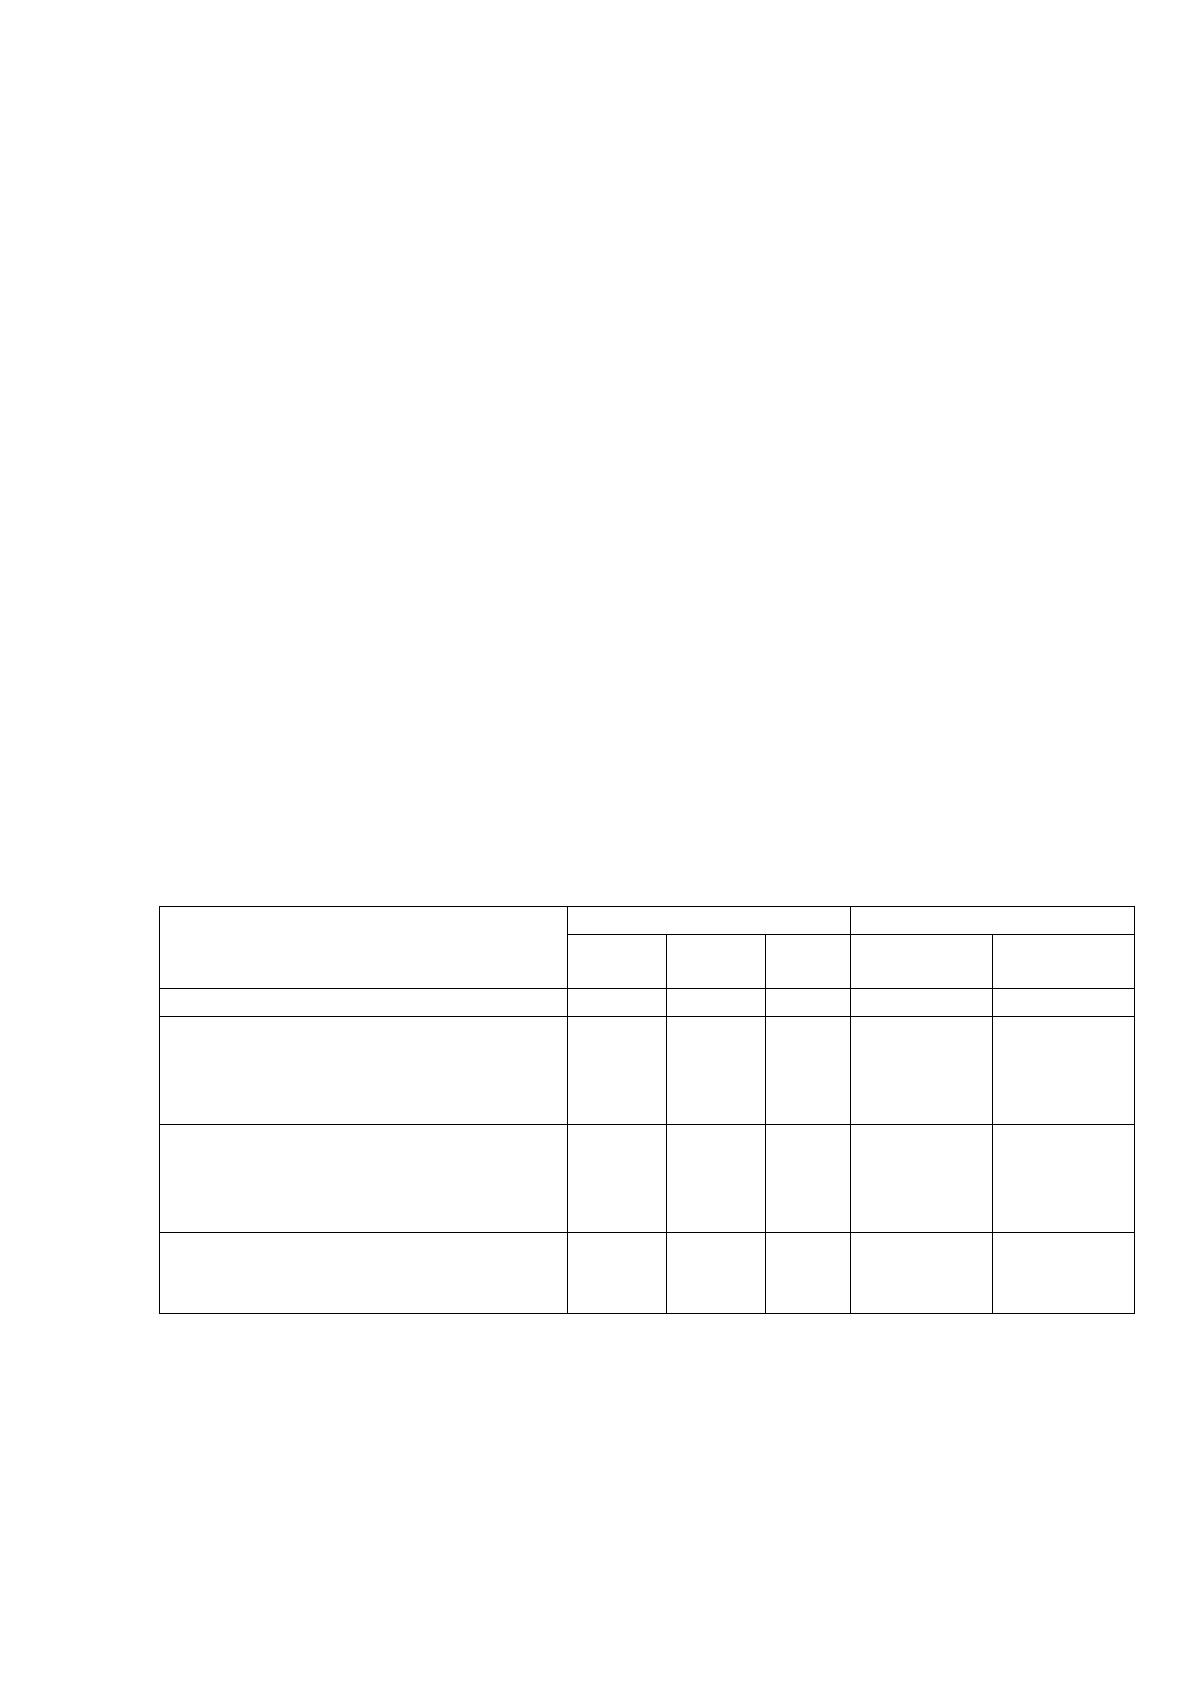
Расчет показателей экономического эффекта от изменения дебиторской
задолженности предприятия представлен в таблице 18.
Таблица 18
Расчет экономического эффекта от изменения оборачиваемости
дебиторской задолженности Анапского филиала ФГУ «Управление
«Кубаньмелиоводхоз» в 2014-2016гг.
Показатели
Годы
Темп изменения, %
2014
2015
2016
2015 к
2014
2016 к
2015
Выручка от реализации
10757
11137
11278
103,53
101,27
Продолжительность одного
оборота дебиторской
задолженности на конец
периода
67,32
81,31
84,48
120,78
103,90
Продолжительность одного
оборота дебиторской
задолженности на начало
периода
67,98
67,32
81,31
99,03
120,78
Эффект от изменения
оборачиваемости
дебиторской задолженности
-19,72
432,80
99,31
-2194,58
22,95
Следовательно, на протяжении 2015-2016 гг. по причине замедления
оборачиваемости дебиторской задолженности предприятием дополнительно
было привлечено 432,80 млн. руб. и соответственно 99,31 млн. руб.
Дебиторская задолженность предприятия является неотъемлемой частью
его сбытовой деятельности. Слишком высокая доля в общей структуре активов
66
дебиторской задолженности снижает финансовую устойчивость и ликвидность
предприятия и при этом повышает риск возникновения его финансовых потерь.
Разумное использование коммерческого кредита наоборот сильно способствует
росту продаж и увеличению доли рынка и, как итог, оказывает положительное
влияние на финансовые результаты предприятия и его платежеспособность.
На сегодняшний день у коэффициента оборачиваемости дебиторской
задолженности определенного нормативного значения не имеется. Наибольшая
скорость оборачиваемости дебиторской задолженности на предприятии
установлена в 2014 году в размере 5,35 оборотов. Если принять данную
скорость в качестве оптимального показателя, то в 2016 году при фактической
сумме дебиторской задолженности, выручка от реализации должна была бы
стать: 5,35*2647=14161 млн. руб. Выручка от реализации, вследствие
неиспользуемого резерва увеличения оборачиваемости дебиторской
задолженности предприятия, могла быть увеличиться на 2883 млн. руб. (14161-
11278). Что в результате привело бы к повышению его платежеспособности и
улучшению финансовых результатов Анапского филиала.
При осуществлении расчетов за поставленную продукцию, оказанные
услуги или выполненные работы между предприятиями нередко возникают
вопросы касательно установления сроков погашения задолженности. Ведь
простые формы расчетов, как известно, являются формой беспроцентного
кредитования дебиторов, поэтому должник часто заинтересован в
максимальном оттягивании сроков возврата платежа. Для кредитора же эти
средства становятся изъятыми из оборота, то есть источником упущенной
выгоды. Поэтому предприятию следует применять ряд специальных мер к
должникам по сокращению сроков возврата платежей, которые вызовут
определенные затраты, поэтому нужно, чтобы доходы, которые получены от
применения данных мер, превышали сумму соответствующих затрат чтобы
избежать убытков. Таким образом, следует установить оптимальное сочетание
доходов и расходов предприятия от операций по ускорению от дебиторов
денежных поступлений, и повышению ликвидности активов.
67
Наиболее действенной и частой применяемой мерой ускорения расчетов
предприятия с дебиторами является предоставление им системы скидок за
сокращение установленных сроков возврата платежей. Для установления
оптимальности сроков кредитования покупателей следует их среднее значение
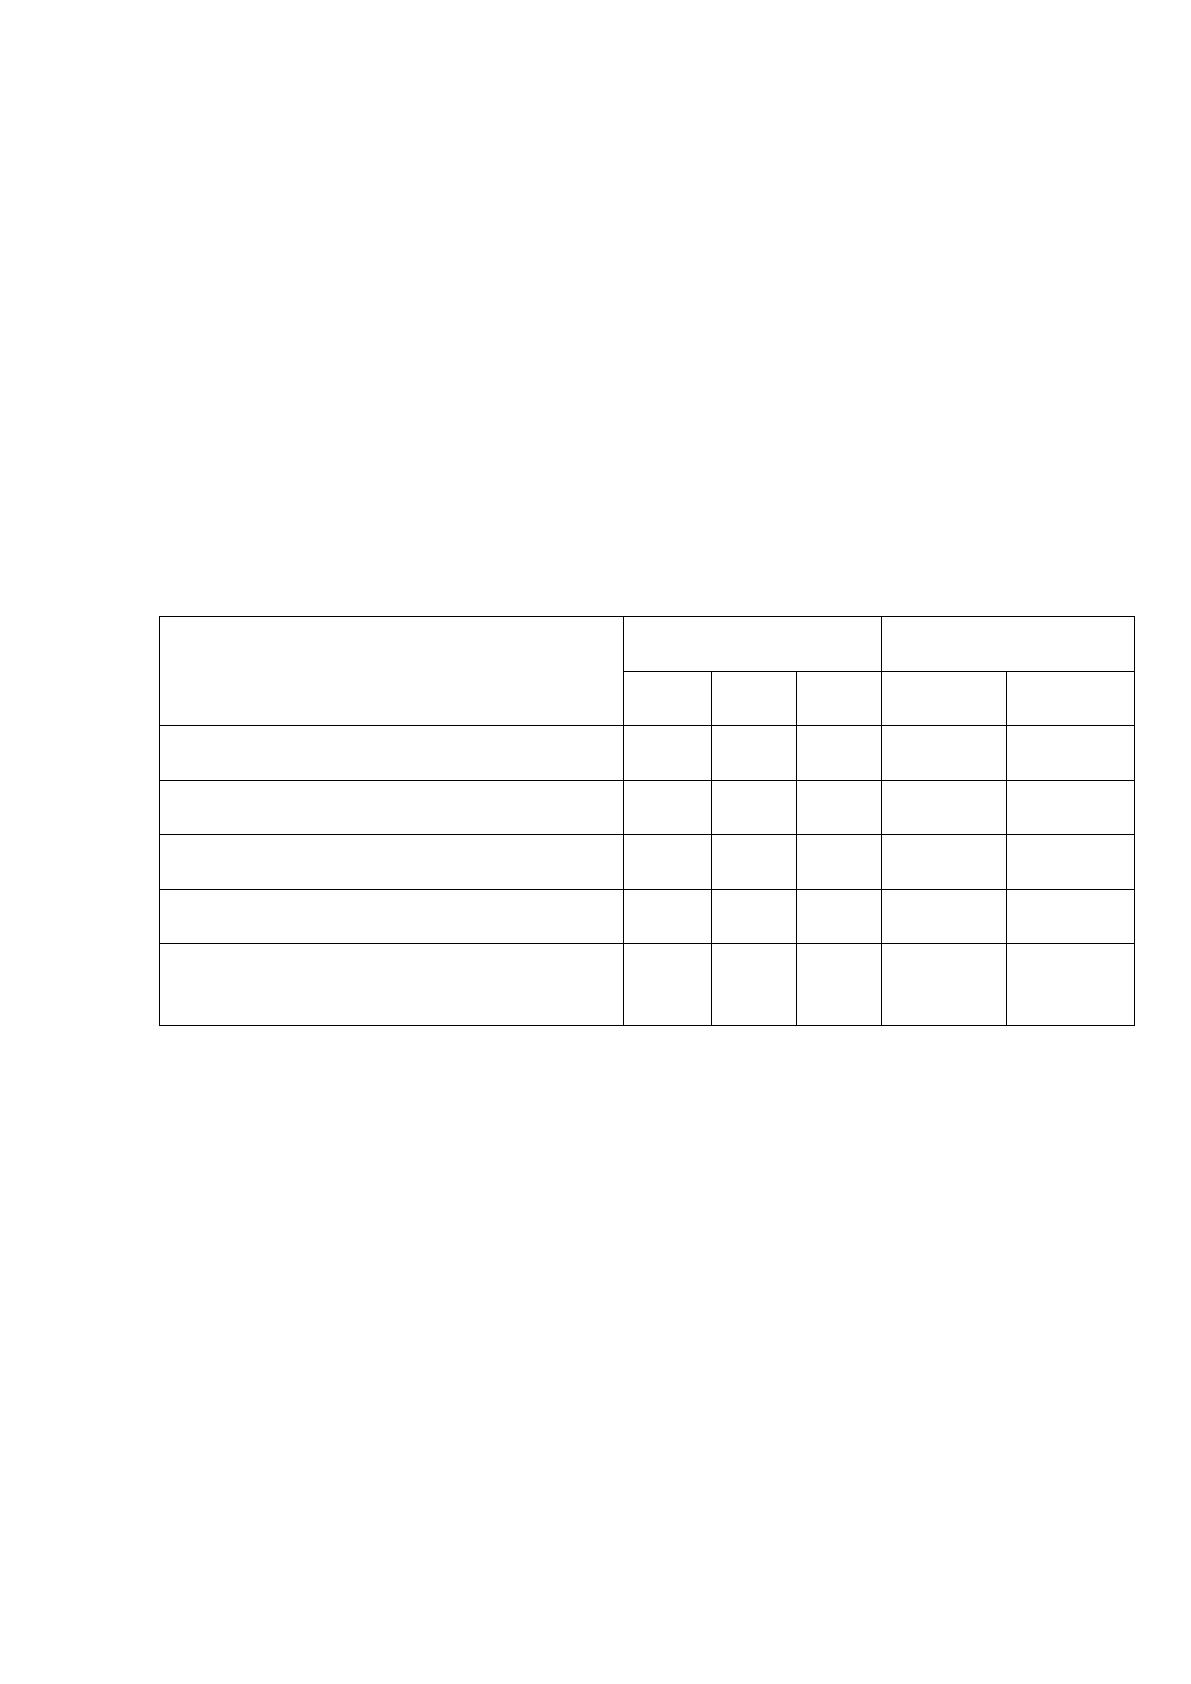
сопоставить с коэффициентом оборачиваемости кредиторской задолженности
предприятия и средним сроком кредитования поставщиков. Сопоставление
показателей оборачиваемости дебиторской и кредиторской задолженности
предприятия представлено в таблице 19.
Таблица 19
Сравнительный анализ показателей оборачиваемости дебиторской
и кредиторской задолженности Анапского филиала ФГУ
«Управление «Кубаньмелиоводхоз» в 2014-2016гг.
Показатели
Годы
Темп изменения,
%
2014
2015
2016
2015 к
2014
2016 к
2015
Коэффициент оборачиваемости
дебиторской задолженности
5,35
4,43
4,26
82,79
96,25
Длительность одного оборота
дебиторской задолженности
67,32
81,31
84,48
120,79
103,89
Длительность одного оборота
кредиторской задолженности
48,12
49,60
53,10
103,07
107,05
Коэффициент оборачиваемости
кредиторской задолженности
7,48
7,26
6,78
97,02
93,41
Отношение оборачиваемости
дебиторской задолженности к
кредиторской
0,71
0,61
0,63
85,33
103,04
Согласно данным таблицы 19 установлено, что коэффициент дебиторской
оборачиваемости и кредиторской задолженности снизился, однако увеличился
средний срок кредитования поставщиков. В данной ситуации отсрочка в
платеже, которая предоставляется поставщиками, будет меньше (53,10 дня),
чем средний срок кредитования покупателей (84,48 дня), что будет выступать
причиной возникновения некой напряженности в использовании оборотного
капитала.
Для анализа целесообразности предоставления дебиторам скидок следует
сравнить результат ускорения расчетов с дебиторами предприятия с расходами
по обеспечению, то есть сопоставить отдачу средств, которые вложены в
68
производственный оборот со ставкой скидки, предлагаемой им.
Для этого следует найти рентабельность условно-переменных затрат на
производство, которая отображает отдачу единицы стоимости средств, которые
вложены в оборот. При этом установить отношение прибыли предприятия от
реализации продукции (услуг, работ) к величине переменных затрат:
Рпз = П/ПЗ*100%, (5)
где Рпз – рентабельность переменных затрат, %;
П – прибыль от реализации продукции, млн. руб.;
ПЗ – сумма переменных затрат, млн. руб.
Немедленное погашение одновременно сократит и сумму задолженности
дебиторов на величину, которая определяется следующим выражением:
ССЗ = ДЗ*Ск / 100, (6)
где ССЗ – сумма сокращения задолженности дебиторов от поступлений
без отсрочки средств, млн. руб.;
ДЗ – дебиторская задолженность предприятия, млн. руб.;
Ск – ставка скидки за поступление средств без отсрочки, %.
Предприятие в данном случае может получить дополнительную прибыль,
которая определяется по формуле:
Пдоп=(ДЗ-ССЗ)*Ск /100-ССЗ, (7)
Рентабельность переменных затрат изучаемого предприятия составляет
1,81%, то есть предприятие за каждый рубль вложенных им в производство
средств получает 1,81 копеек или теряет их за тот же период при задержке
платежей. Рентабельность переменных затрат отображает максимальный
процент скидки дебиторам, так как при скидке, превышающей рентабельность
69
переменных затрат предприятие несет убытки.
Ставка скидки, предлагаемой дебиторам, не может быть постоянной
величиной. Она зависит от того, в какой степени тот или иной размер ставки
обнаруживает стимулирующее влияние на дебиторов, к тому же обусловлена и
ставкой банковского процента. Так, например, если скидка дебиторам
значительно превысит ставку банковского процента, то предприятию будет
выгоднее взять в банке дополнительные средства под наиболее низкий процент,
чем скидка, которую будет необходимо платить дебиторам. В связи с данными
обстоятельствами предлагается применять скидку дебиторам размером 5,25%.
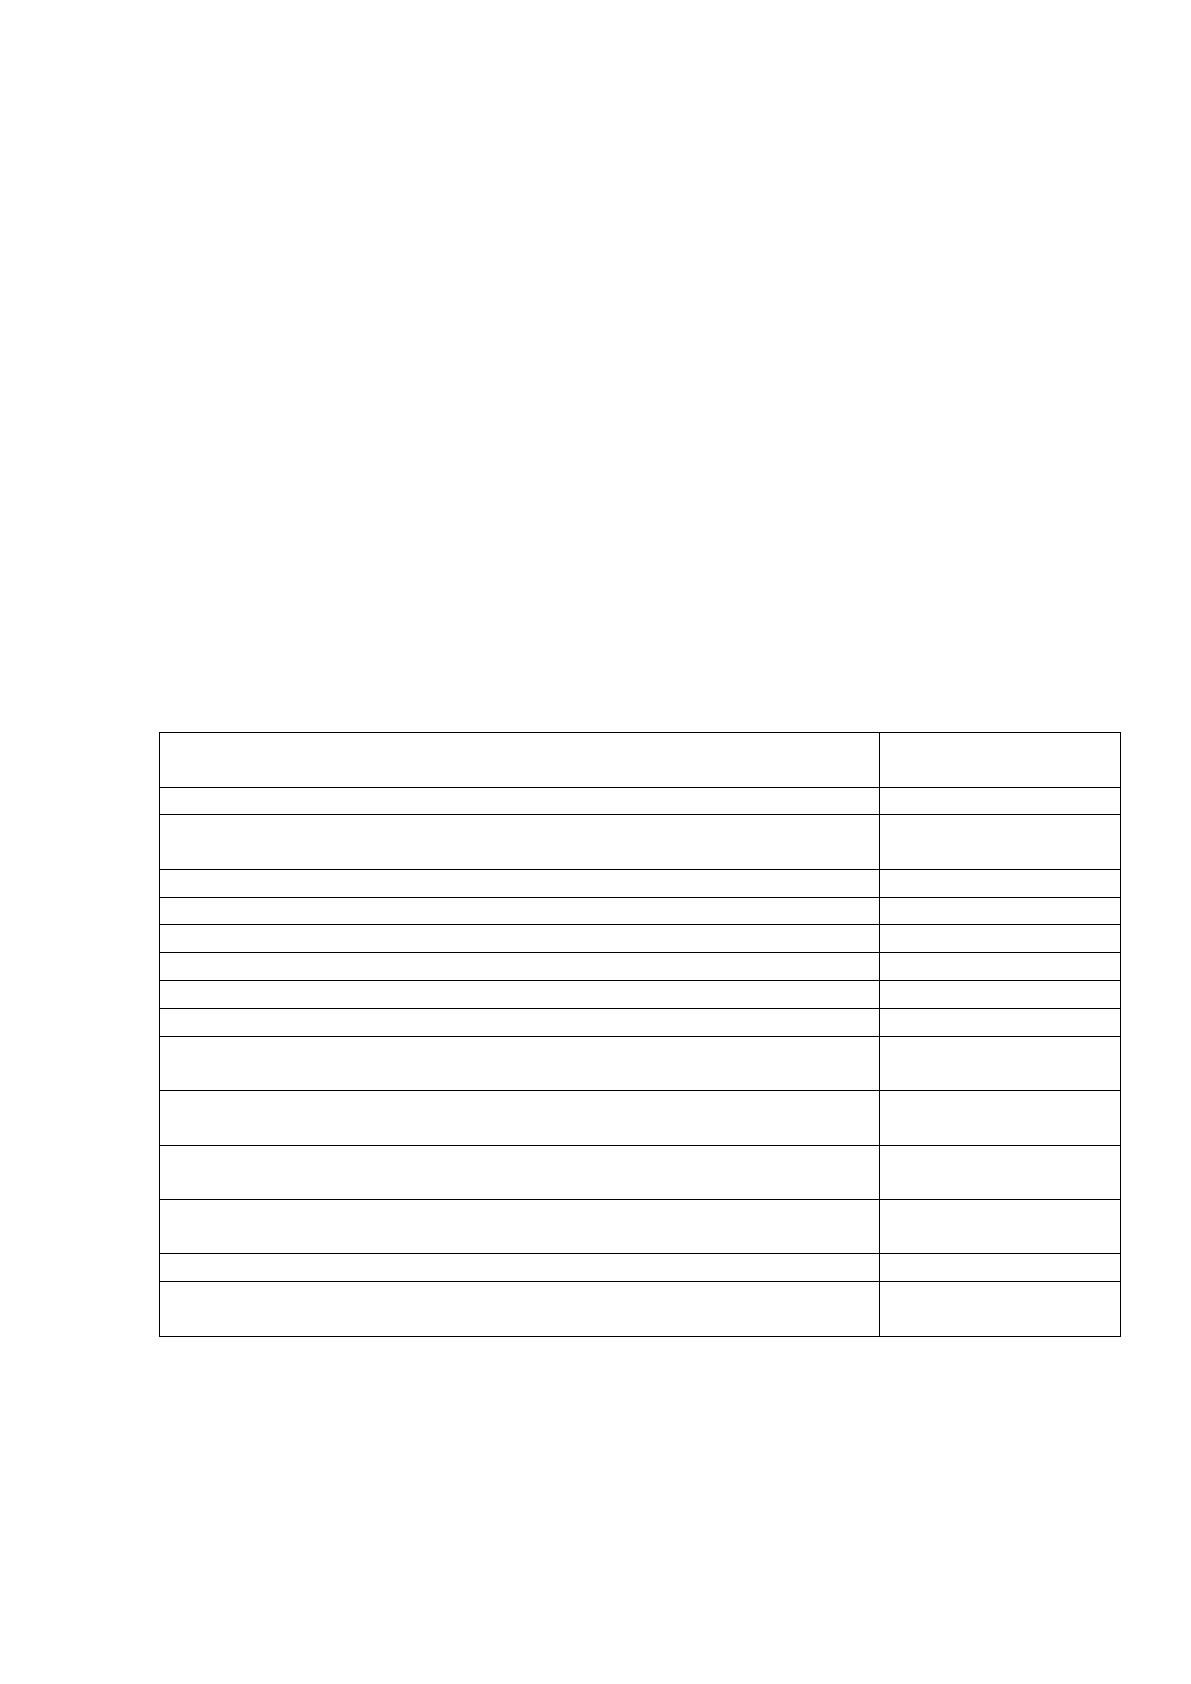
Расчет целесообразности предоставления скидок дебиторам представлен
в таблице 20.
Таблица 20
Оценка целесообразности предоставления скидок дебиторам
Анапского филиала ФГУ «Управление «Кубаньмелиоводхоз»
Показатель
Значение
показателя
Объем реализации, млн. руб.
11278
Сумма дебиторской задолженности от реализации,
млн. руб.
2160
Число дней в отчётном периоде
30
Период погашения дебиторской задолженности, дней
90
Издержки производства, млн. руб.
11117
в т. ч. переменные издержки, млн. руб.
8894
Прибыль от реализации, млн. руб.
161
Рентабельность переменных затрат, %
1,81
Ставка скидки за каждый день ускорения расчётов с
дебиторами от суммы, полученной досрочно, %
0,017
Ставка скидки дебиторам за поступление средств без
отсрочки, %
1,5
Сумма уменьшения долга (экономия) дебиторов от
поступлений без отсрочки, млн. руб.
32,40
Сумма уменьшения долга дебиторов за каждый день
сокращения срока возврата платежей, млн. руб.
0,36
Запас прочности для ускорения расчётов, %
1,31
Дополнительная прибыль предприятия от суммы
поступлений без отсрочки, млн. руб.
6,12
Таким образом, дополнительная прибыль предприятия от суммы
поступлений без отсрочки будет составлять 6,12 млн. руб.
Ускорение расчетов принесет дебиторам экономию за каждый
календарный день сокращения срока возврата платежей в суммарном размере
Источник: https://baza.diplomsite.ru/previewfile/3690