Дипломная работа: Анализ ликвидности и платежеспособности организации на примере Анапского филиала Федерального государственного бюджетного учреждения «Управление «Кубаньмелиоводхоз»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
20
Основные финансовые проблемы, как правило, связаны с нерационально
высоким процентом заемных средств в источниках, привлекающихся с целью
финансирования хозяйственной деятельности. Займы и долгосрочные кредиты
при этом выступают как источники собственных средств предприятия, также
ими являются добавочный, уставный и резервный капитал, в том числе целевое
финансирование и фонды накопления.
В случае если по какому-либо из данных пунктов будет наблюдаться
рост доли собственных средств предприятия, можно заключить тот факт, что
платежеспособность предприятия усилится. В данном случае нераспределенная
прибыль может быть источником пополнения оборотных средств и
возможностью для снижения краткосрочной кредиторской задолженности
предприятия
31
.
Анализ платежеспособности предприятия также предполагает оказание
отдельного внимания структуре краткосрочной задолженности предприятия по
кредитам. Так если была установлена тенденция по увеличению доли заемных
средств, то можно судить об усилении неустойчивости предприятия с
финансовой точки зрения, и активное перераспределение доходов к должнику
от кредитора
32
.
Таким образом, наиболее общее определение платежеспособности
состоит в следующем: платежеспособность – наличие денежных средств у
предприятия или их эквивалентов, в достаточном количестве для расчетов по
кредиторской задолженности, которая требует немедленного погашения
33
.
Необходимо отметить, что понятия ликвидности и платежеспособности
в разных информационных источниках определяются неоднозначно, так
зарубежные и российские финансисты и экономисты не проводят четкого
разграничения между данными понятиями, ни с точки их экономического
31
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: учебник / Г.В. Савицкая. – М.: ИНФРА-М,
2009. – С. 490
32
Одинцов В.А. Анализ финансово-хозяйственной деятельности предприятия: учебное пособие / В.А. Одинцов.
– М., 2014. – С.75
33
Бердникова Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия: учебное
пособие / Т.Б. Бердникова. – М.: ИНФРА-М, 2011. – С. 155
21
содержания и сущности, ни способов их анализа и оценки.
Ликвидность и платежеспособность являются различными категориями,
но при этом и взаимосвязанными характеристиками.
Ликвидность – способность активов, имеющихся на предприятии
интенсивно обращаться в денежные средства, и их цена продажи в данном
случае должна быть примерно равна или выше рыночной стоимости. В связи с
этим по уровню быстроты оборачиваемости в деньги принято выделять
следующие типы активов предприятия: неликвидные и низколиквидные, а
также среднеликвидные и высоколиквидные активы
34
.
Платежеспособность выступает в качестве способности предприятия
рассчитываться по своим обязательствам и долгам за счет денежных средств,
которые у него имеются.
Очевидно, что платежеспособность и ликвидность друг другу не
тождественны. Так, например, коэффициенты ликвидности в состоянии
характеризовать финансовое положение и состояние предприятия в качестве
удовлетворительного, но по существу данная оценка может являться и
ошибочной, если значительный удельный вес в текущих активах приходится на
просроченную дебиторскую задолженность и неликвиды
35
.
Понятие ликвидности имеет прямое отношение к активам предприятия,
так как лишь они могут обращаться в денежные средства, в то время пассивы
не наделяются подобным свойством. Платежеспособность связана в равной
степени как с пассивами, так и с активами, так как она определяется в качестве
соотношение между данными статьями баланса. Если предприятие имеет
большой запас высоколиквидных активов, то оно может заплатить по всем
обязательствам, что указывает на высокий уровень платежеспособности
предприятия
36
. Следовательно, платежеспособность предприятия прямо зависит
от того, какой уровень ликвидности имеет определенный актив предприятия.
34
Бочаров В.В. Финансовый анализ: учебное пособие / В.В. Бочаров. – 2-е изд. – СПб.: Питер, 2009. – С. 34
35
Комплексный экономический анализ хозяйственной деятельности: учебник / Л.Т. Гиляровская и др. – М.: ТК
Велби, Изд-во проспект, 2008. – С. 258
36
Финансы: учебник / под ред. Г. Б. Поляка. – 4-е изд, перераб. и доп. – Москва: ЮНИТИ-ДАНА, 2015. – С. 589
22
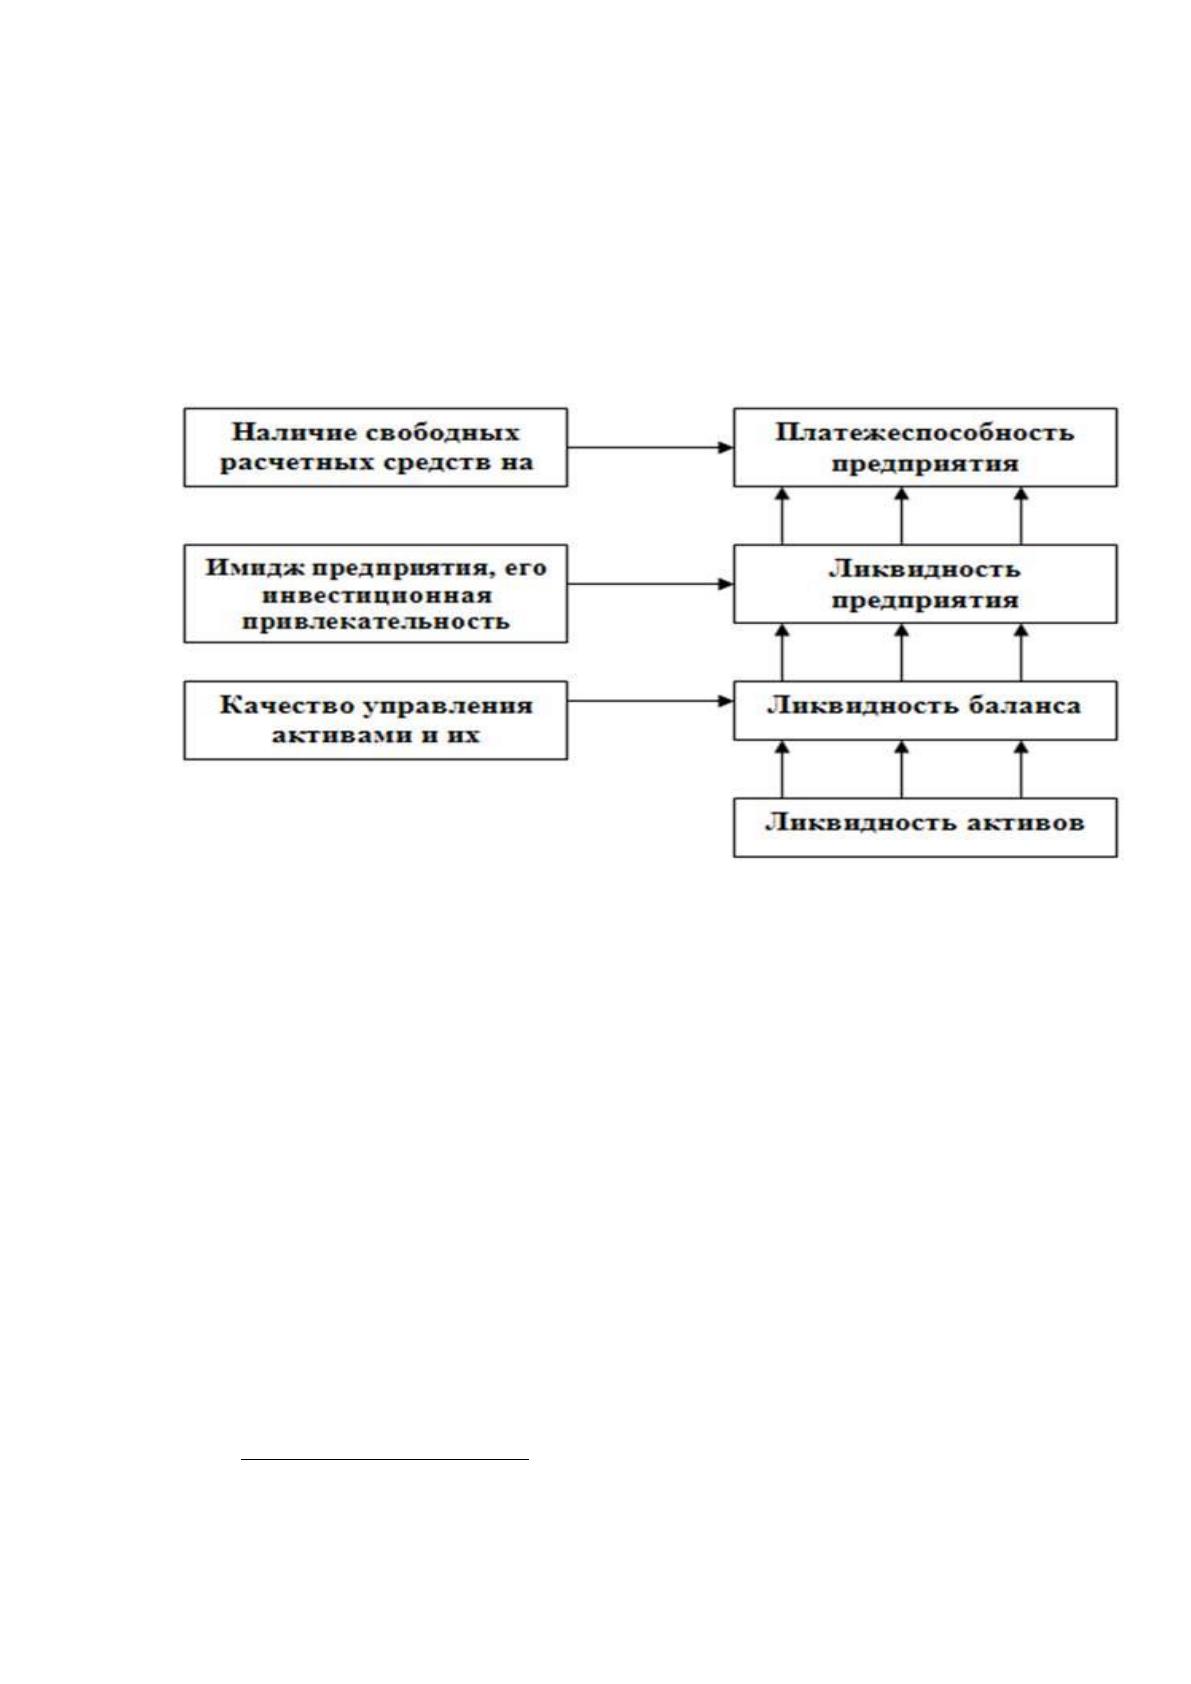
Таким образом, ликвидность является более емким понятием в
сравнении с платежеспособностью. Так степенью ликвидности баланса
обусловлена платежеспособность предприятия, в то время как ликвидность
предприятия раскрывает и текущее состояние расчетов по долгам, и их
перспективное выполнение (рисунок 1)
37
.
Рисунок 1. Взаимосвязь показателей платежеспособности и
ликвидности
Анализ показателей ликвидности и платежеспособности предприятия
осуществляется с целью своевременного выявления и последующего
устранения обнаруженных недочетов в финансово-хозяйственной деятельности
и нахождения резервов финансового состояния предприятия
38
.
Таким образом, ликвидность является способностью активов
предприятия быстро переходить в денежные средства, а платежеспособность –
представляет собой способность предприятия рассчитываться по своим
обязательствам и долгам за счет наличных денежных средств, имеющихся у
него. Понятие ликвидности имеет отношение только к активам предприятия,
37
Гарнов А.П. Анализ и диагностика финансово-хозяйственной деятельности предприятия: учебник / А.П.
Гарнов. – М.: НИЦ ИНФРА-М, 2016. – С. 78
38
Тимофеева Т.В. Анализ денежных потоков предприятия: учеб. пособие / Т.В. Тимофеева. – 3-е изд., перераб.
и доп. – М.: Финансы и статистика; ИНФРА-М., 2010. – С. 141
23
так как лишь они могут обращаться в денежные средства, в то время как
пассивы предприятия не характеризуется данным свойством.
1.2. Методика оценки ликвидности предприятия
Анализ ликвидности хозяйствующего субъекта может быть реализован
по следующим направлениям:
– структурный анализ изменений пассива и актива баланса, то есть
непосредственно анализ ликвидности самого баланса
39
;
– расчет финансовых коэффициентов ликвидности;
– анализ движения денежных средств хозяйствующего субъекта за
конкретный отчетный период.
При анализе ликвидности предприятия могут применяться следующие
методы финансового анализа:
– структурный или вертикальный метод, который направлен на
вычисление удельного веса отдельных статей бухгалтерского баланса, то есть
выяснение структуры пассивов и активов на определенную дату
40
;
– временной или горизонтальный метод, который подразумевает
сравнение каждой позиции бухгалтерской отчетности с соответственной
позицией предыдущего периода путем составления аналитических таблиц, в
которых устанавливаются относительные и абсолютные показатели изменения
величин разных статей баланса за данный период
41
;
– трендовый метод, который заключается в сравнение каждой позиции
финансовой отчетности с позициями некоторых предшествующих периодов и
установлении тренда;
– сравнительный метод, который состоит в сравнении показателей с
нормативными величинами, среднеотраслевыми показателями или схожими
показателями прочих предприятий;
39
Шеремет А.Д. Комплексный анализ хозяйственной деятельности: учебник для вузов / А.Д. Шеремет. – М.:
ИНФРА-М, 2008. – С. 59
40
Мельник М.В. Анализ финансово-хозяйственной деятельности предприятия / М.В. Мельник. – М: Форум,
2015. – С. 140
41
Финансы: учебник / под ред. Г. Б. Поляка. – 4-е изд, перераб. и доп. – Москва: ЮНИТИ-ДАНА, 2015. – С. 620
24
– метод коэффициентного анализа или анализ относительных
показателей, который заключается в изучении динамике и уровней
относительных показателей финансового состояния предприятия, которые
рассчитываются в качестве соотношения величин балансовых статей,
получаемых на базе финансовой отчетности
42
.
По мнению большинства экономистов, первоочередным элементом при
установлении ликвидности предприятия, является определение ликвидности
баланса, для установления которой нужно изначально осуществить
дифференциацию активов на группы в зависимости от степени их ликвидности:
Группа А1 состоит из активов с максимальной степенью ликвидности
или наиболее ликвидных активах
43
. В основе группы А1 задействованы
денежные средства и краткосрочные финансовые вложения. К данным активам
относят: наличность в кассе и сбережения на расчетных счетах, которые могут
немедленно быть использованы для выполнения расчетных операций.
Группа А2 включает активы, которые способны к быстрой реализации
или быстро реализуемые активы. Основу группы составляют дебиторская
задолженность, при условии, что платежи по ней будут предоставлены в
течение одного отчетного года и иные активы.
Группа А3 содержит медленно реализуемые активы. К ним относятся
статьи запасов и затрат за исключением статьи «Расходы будущих периодов».
Платежи ожидают по окончанию года с момента отчетной даты и налог на
добавленную стоимость по приобретенным ценностям предприятия, а также
иные оборотные активы
44
.
Группа А4 включает активы с наиболее трудной реализацией. В основе
группы лежат статьи основных средств и необоротных активов. Активы группы
А4 предназначены для участия в хозяйственной деятельности предприятия в
42
Толпегина О.А. Комплексный экономический анализ хозяйственной деятельности / О.А. Толпегина. – М.:
Юрайт, 2013. – С. 488
43
Банк В.Р. Финансовый анализ: учебное пособие / В.Р. Банк, С.В. Банк, А.В. Тараскина – М.: ТК Велби, изд-во
Проспект, 2007. – С. 71
44
Донцова Л.В., Никифорова Н.А. Анализ финансовой отчетности: учебное пособие. – 6-е изд. – М.:
Издательство «Дело и Сервис», 2008. – С. 98
Источник: https://baza.diplomsite.ru/previewfile/3690