Дипломная работа: Анализ ликвидности и платежеспособности организации на примере Анапского филиала Федерального государственного бюджетного учреждения «Управление «Кубаньмелиоводхоз»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
35
внезапным перерывам в поступлении денежных средств по ряду различных
обстоятельств. Это означает способность увеличивать собственный капитал,
брать в долги с разных источников, перемещать и продавать активы, изменять
характер и уровень финансово-хозяйственной деятельности предприятия,
чтобы быть рентабельным в постоянно изменяющихся условиях
71
.
Н.А. Никифорова и Л.В. Донцова рекомендуют осуществлять оценку
платежеспособности и финансовой устойчивости предприятия на основании
сравнительной комплексной рейтинговой оценки. Сущность данной методики
содержится в классификации предприятий, по уровню риска исходя из
реального уровня показателей их финансовой устойчивости и рейтинга каждого
показателя, который выражен в баллах. В зависимости от уровня финансового
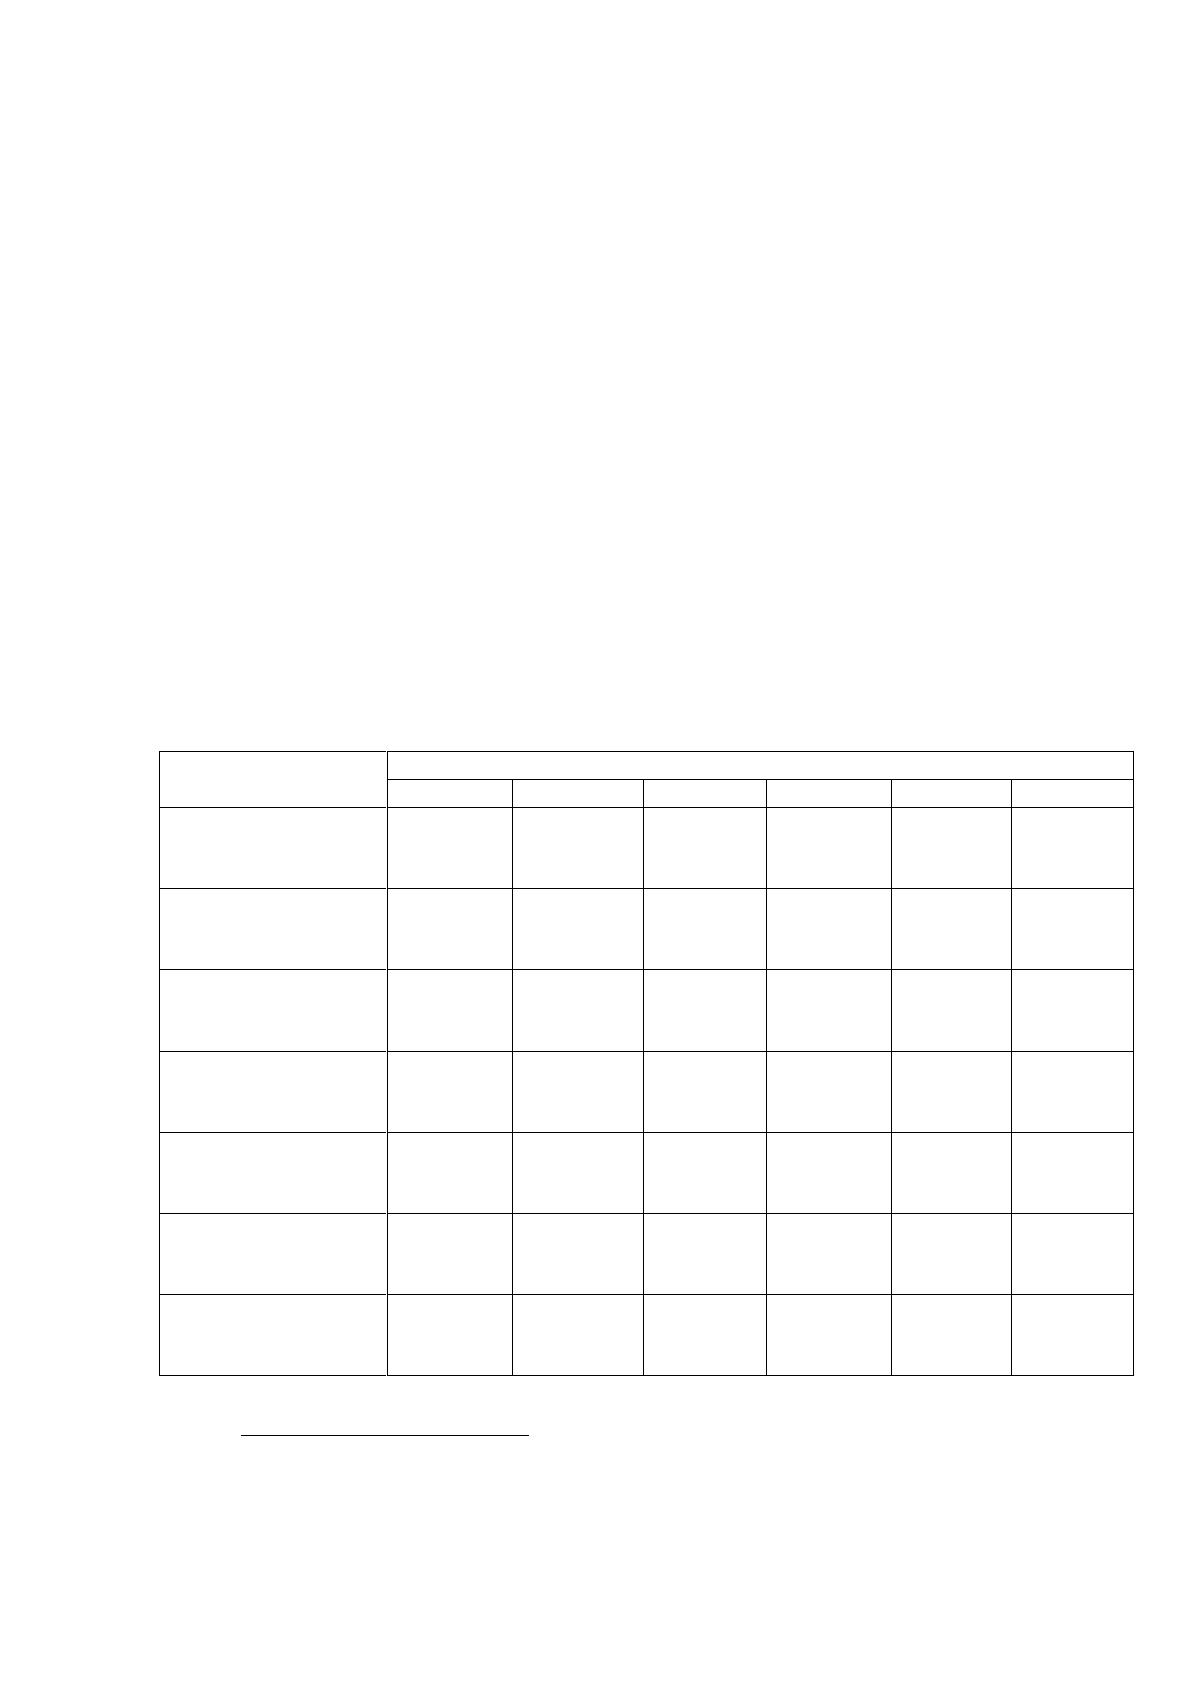
риска предприятия делятся шесть классов (таблица 1)
72
.
Таблица 1
Группировка показателей рейтинговой оценки
Показатель
Границы классов согласно критериям, значение (балл)
I класс
II класс
III класс
IV класс
V класс
VI класс
Коэффициент
абсолютной
ликвидности
> 0,25
(20)
0,2
(16)
0,15
(12)
0,1
(8)
0,05
(4)
< 0,05
(0)
Коэффициент
быстрой
ликвидности
> 1
(18)
0,9
(15)
0,8
(12)
0,7
(9)
0,6
(6)
< 0,5
(0)
Коэффициент
текущей
ликвидности
> 2
(16,5)
1,9-1,7
(15-12)
1,6-1,4
(10,5-7,5)
1,3-1,1
(6-3)
1,0
(1,5)
< 1
(0)
Коэффициент
финансовой
независимости
> 0,6
(17)
0,59-0,54
(15-12)
0,53-0,43
(11,4-7,4)
0,42-0,41
(6,6-1,8)
0,4
(1)
< 0,4
(0)
Коэффициент
обеспеченности
СОС
> 0,5
(15)
0,4
(12)
0,3
(9)
0,2
(6)
0,1
(3)
< 0,1
(0)
Коэффициент
обеспеченности
запасов СК
> 1
(15)
0,9
(12)
0,8
(9)
0,7
(6)
0,6
(3)
< 0,5
(0)
Максимальное
значение
границы
100
85-64
63,9-56,9
41,6-28,3
18
—
71
Калужская Л.Н. Некоторые аспекты управления ликвидностью компаний в современных программных
продуктах / Л.Н. Калужская // Информационные технологии и системы: управление, экономика, транспорт,
право. – 2013. – №1 (10). – С. 88
72
Жилкина А.Н. Управление финансами. Финансовый анализ предприятия: учебник/ А.Н. Жилкина. –
М.: ИНФРА-М, 2005. – С. 250
36
I класс включает предприятия с хорошим запасом финансовой
устойчивости, который позволяет им быть уверенными в возврате заемных
средств;
II класс составляют предприятия, которые демонстрируют некоторую
степень риска по задолженности, однако еще не могут в полной мере считаться
рискованными
73
;
III класс представлен проблемными предприятиями, на которых не
наблюдается риск потери средств, однако получение процентов в полном
объеме представляется сомнительным;
IV класс составляют предприятия с высоким риском банкротства даже
после принятия ряда мер по их финансовому оздоровлению
74
;
V класс представлен предприятиями с высочайшим риском, то есть
несостоятельными предприятиями;
VI класс составляют кризисные предприятия.
В соответствии с п.1 постановления №1672 «Об определении критериев
оценки платежеспособности субъектов хозяйствования» в качестве показателей
для анализа платежеспособности хозяйствующих субъектов применяются
следующие коэффициенты:
– коэффициент текущей ликвидности, характеризующий общую
обеспеченность субъекта экономики краткосрочными активами с целью
погашения краткосрочных обязательств
75
;
– коэффициент обеспеченности собственными оборотными средствами,
раскрывающий наличие у субъекта экономики собственных оборотных средств,
которые необходимы для его финансовой устойчивости;
– коэффициент обеспеченности обязательств активами, раскрывающий
способность субъекта экономики рассчитываться по своим обязательствам
76
.
73
Ионова А.Ф., Селезнев Н.Н. Финансовый анализ: учебник / А.Ф. Ионова, Н.Н. Селезнев. – М.: ТК Велби, изд-во
Проспект, 2007. – С. 217
74
Гарнов А.П. Анализ и диагностика финансово-хозяйственной деятельности предприятия: учебник / А.П.
Гарнов. – М.: НИЦ ИНФРА-М, 2016. – С. 156
75
Ерина Е.С. Основы анализа и диагностики финансового состояния предприятия: учебное пособие / Е.С. Ерина.
– М.: МГСУ, 2013. – С. 48
37
Коэффициенты платежеспособности любого предприятия определяются
согласно Инструкции о порядке расчета коэффициентов платежеспособности и
проведения анализа финансового состояния и платежеспособности субъектов
хозяйствования, утвержденной постановлением Министерства финансов и
Минэкономики от 27.12.2011 № 140/206. Источником информации для расчета
показателей выступают данные бухгалтерской отчетности. Значения всех
коэффициентов округляются точно до двух знаков после запятой.
При установлении финансовой устойчивости и платежеспособности
предприятия также необходимо рассчитывать следующие показатели:
– коэффициент оборачиваемости оборотных средств;
– коэффициент капитализации, который равен отношению суммы
краткосрочных и долгосрочных обязательств к собственному капиталу
хозяйствующего субъекта, величина которого должна не превышать 1;
– коэффициент общей оборачиваемости капитала;
– коэффициент финансовой независимости или автономии, который
необходим для оценки структуры источников финансирования и финансовой
устойчивости, а также равного отношению капитала предприятия к валюте
баланса, величина которого должна равна не меньше 0,4 - 0,6
77
.
В практике финансового анализа получил широкое распространение
показатель, который обычно называют непосредственно по порядку расчета
«долг/EBITDA»
78
. Данный показатель рассчитывается в качестве отношения
суммы обязательств на отчетную дату к сумме прибыли до вычета процентов,
налогов и амортизации (EBITDA). При этом могут применятся краткосрочные
и совокупные обязательства или их сумма.
В случае если долг хозяйствующего субъекта превышает показатель
EBITDA в три раза, то данный субъект выступает рискованным заемщиком,
76
Пожидаева Т.А. Анализ финансовой отчетности: учеб. пособие / Т.А. Пожидаева. – 3-е изд., стер. – М.:
КНОРУС, 2010. – С. 51
77
Голубева Т.М. Анализ финансово-хозяйственной деятельности: учебное пособие / Т.М. Голубева. – М.:
Академия, 2014. – С. 98
78
Остроумова А.Н. Методика оценки абсолютных показателей платежеспособности и ликвидности / А.Н.
Остроумова // Аудит и финансовый анализ. – 2013. – № 11. – С. 11
38
если отношение составляет от 2 до 3, то умеренным, в случае менее 2, то
консервативным. Если долг превышает больше чем в 4 раза EBITDA, то
кредитовать данного хозяйствующего субъекта не стоит.
Выше перечисленные коэффициенты являются показателями
самофинансирования предприятия
79
:
– коэффициент уровня возврата долгосрочных обязательств составляет
отношение операционной прибыли предприятия к сумме выплачиваемых за год
процентов. Основной исчисления коэффициента составляет предположение о
том, что операционная прибыль, то есть доход от реализации за вычетом
постоянных и переменных издержек до оплаты налогов, и процентов, может
выступать главным источником оплаты долгов. Чем больше значение
коэффициента, тем предприятие более платежеспособно
– коэффициент маневренности является отношением разности между
собственными средствами и долгосрочными активами к величине собственных
средств. Данный коэффициент показывает, какая часть собственных средств
состоит в мобильной форме, которая позволяет свободно манипулировать ими,
изменяя номенклатуру изготавливаемой продукции или увеличивая закупки.
Оптимальная величина данного показателя должна быть в пределах 0,5
80
;
– коэффициент обеспеченности собственными оборотными средствами;
– коэффициент обеспеченности товарных запасов собственными
средствами является отношением разности между долгосрочными активами и
собственными средствами к товарным запасам предприятия. Предпочтительная
величина колеблется в рамках 0,6-0,8
81
;
– доля собственных средств в долгосрочных активах представляет собой
отношение долгосрочных активов к собственному капиталу и показывает, какая
79
Петрова Л.В. Анализ и диагностика финансово-хозяйственной деятельности: учебное пособие для вузов /
Л.В. Петрова, Н.А. Игнатущенко, Т.П. Фролова. – М.: Издательство Московского государственного открытого
университета, 2009. – С. 65
80
Мельник М.В. Анализ финансово-хозяйственной деятельности предприятия / М.В. Мельник. – М: Форум,
2015. – С. 152
81
Остроумова А.Н. Методика оценки абсолютных показателей платежеспособности и ликвидности / А.Н.
Остроумова // Аудит и финансовый анализ. – 2013. – № 11. – С. 11
39
доля собственных средств предназначена для финансирования долгосрочных
активов.
Таким образом, анализ платежеспособности предприятия должен
реализовываться в реальном времени с целью устранения негативного
воздействия, как внешних, так и внутренних факторов. Мнения ученых в сфере
финансового анализа в отношении понятия платежеспособности и ее анализа
расходятся. Большая часть авторов изданий считают, что платежеспособность
хозяйствующего субъекта главным образом определяется степенью его
ликвидности. В связи с этим при анализе платежеспособности рекомендуется
осуществлять оценку коэффициентов ликвидности.
Итоги главы:
В современной экономической теории и практике ликвидность и
платежеспособность являются основными характеристиками финансового
состояния любого хозяйствующего субъекта.
Под ликвидностью подразумевается достаточность у хозяйствующего
субъекта имеющихся средств и иных вариантов для оплаты его долгов.
Под платежеспособностью понимают возможность хозяйствующего
субъекта расплачиваться по своим обязательствам.
Ликвидность представляет собой способность активов, имеющихся на
предприятии, быстро обращаться в денежные средства, а платежеспособность
является его способностью рассчитываться по своим обязательствам и долгам
за счет денежных средств, имеющихся у него.
Понятие ликвидности имеет отношение к активам предприятия, так как
лишь они обладают способностью обращаться в денежные средства, при этом
пассивы не имеют такой характеристики. Платежеспособность предприятия
связана и с активами, и с пассивами, так как она определяется в качестве
соотношения между активами и пассивами баланса. Платежеспособность прямо
обусловлена тем, какой уровень ликвидности имеет определенный актив
предприятия.
Источник: https://baza.diplomsite.ru/previewfile/3690