Дипломная работа: Анализ ликвидности и платежеспособности организации на примере Анапского филиала Федерального государственного бюджетного учреждения «Управление «Кубаньмелиоводхоз»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
50
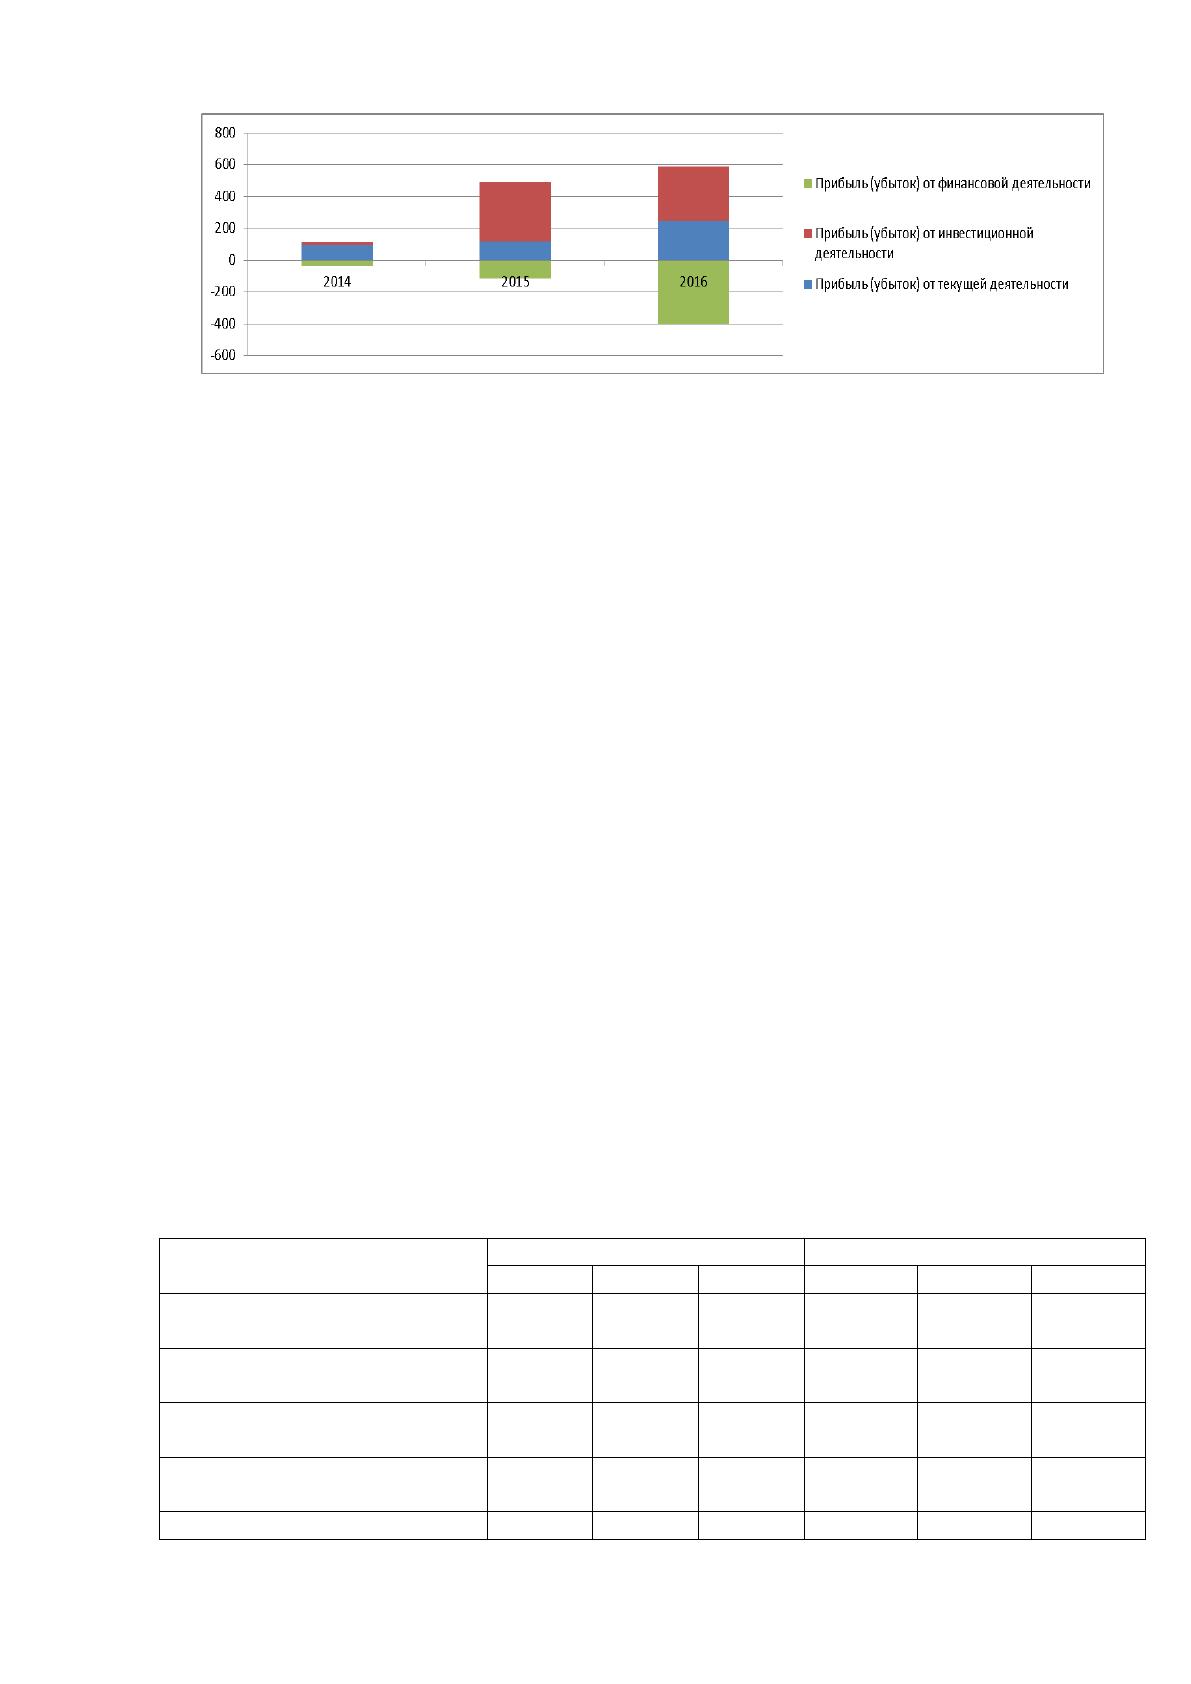
Рисунок 6. Структура прибыли до налогообложения Анапского
филиала ФГУ «Управление «Кубаньмелиоводхоз» в 2014-2016
годах
Таким образом, на сегодняшний день предприятие Анапский филиал
ФГУ «Управление «Кубаньмелиоводхоз» относится к числу мелиоративных
предприятий. На протяжении 2014-2016 годов данное предприятие является
прибыльным, однако темпы роста реализации являются незначительными и
показатель рентабельности невысокий и составляет 1,43%. Основную массу
прибыли предприятия приносит текущая деятельность, при этом финансовая
деятельность является убыточной.
2.2. Анализ ликвидности предприятия
Для установления ликвидности предприятия Анапский филиал ФГУ
«Управление «Кубаньмелиоводхоз» первоочередным является деление его
активов по степени их ликвидности, отображенное в таблице 8.
Таблица 8
Структура активов Анапского филиала ФГУ «Управление
«Кубаньмелиоводхоз» в 2014-2016 годах в зависимости от степени
ликвидности
Показатель
Сумма, млн. руб.
Уд. вес, %
2014
2015
2016
2014
2015
2016
Наиболее ликвидные
активы
501
140
635
0,360
0,090
0,430
Быстрореализуемые
активы
1898
3133
2160
1,380
2,120
1,450
Медленно
реализуемые активы
1 702
1140
1 055
0,710
0,250
0,220
Труднореализуемые
активы
134553
143972
146008
97,550
97,530
97,910
Итого
138654
148385
149858
100,000
100,000
100,000
51
Данные представленные в таблицы 8 указывают на то, что в составе
оборотных активов предприятие имеет преимущественно быстрореализуемые
виды имущества, в связи с чем Анапский филиал может в будущем сохранить с
свою платежеспособность даже при неблагоприятных условиях. Необходимо
отметить увеличение в составе активов предприятия доли наиболее ликвидной
их части, при этом трудно реализуемые активы увеличили удельный вес до
97,91%. Структура оборотных активов предприятия по степени ликвидности
схематична представлена на рисунке 7.
2014 год 2015 год 2016 год
Рисунок 7. Структура оборотных активов Анапского филиала ФГУ
«Управление «Кубаньмелиоводхоз» по степени ликвидности в
2014-2016 годах
Структура пассивов предприятия за изучаемый период представлена в
таблице 9.
Таблица 9
Структура пассивов Анапского филиала ФГУ «Управление
«Кубаньмелиоводхоз» в 2014-2016 годах в зависимости от степени
ликвидности
Показатель
Сумма, млн. руб.
Уд. вес, %
2014
2015
2016
2014
2015
2016
Наиболее срочные
обязательства
1418
1651
1676
1,03
1,12
1,12
Долгосрочные пассивы
8998
8868
7218
6,54
6,01
4,84
Краткосрочные пассивы
896
1728
1446
0,65
1,17
0,97
Постоянные пассивы
127342
136138
139518
92,49
92,22
93,56
Итого
138654
148385
149858
100,70
100,52
100,49
На основании данных указанных в таблице 9 можно утверждать, что
основная часть пассива предприятия – постоянные пассивы, удельный вес
которых постепенно увеличился до 93,56%. Необходимо отметить и увеличение
52
в структуре пассивов также наиболее срочных обязательств с 1,03 до 1,12%, и
также снижение долгосрочных пассивов с 6,84 до 4,84%. Структура пассивов
предприятия по степени возрастания сроков погашения обязательств
схематично представлена на рисунке 8.
2014 год 2015 год 2016 год
Рисунок 8. Структура пассивов Анапского филиала по степени
возрастания сроков погашения обязательств предприятия в 2014-
2016 годах
Анализ ликвидности баланса предприятия изучен посредствам таблицы
покрытия, полученные данные представлены в таблице 10.
Таблица 10
Таблица покрытия
№
группы
статей
баланса
Покрытие
(актив)
Сумма обязательств
(пассив)
Излишек + /
недостаток -
2014
2015
2016
2014
2015
2016
2014
2015
2016
I
501
140
635
1418
1651
1676
-917
-1511
-1041
II
1898
3133
2160
896
1728
1446
1002
1405
714
III
1702
1140
1055
8998
8868
7218
-7296
-7728
-6163
IV
134553
143972
146008
127342
136138
139518
7211
7834
6490
Баланс
138654
148385
149858
138654
148385
149858
0
0
0
Исходя из данных, представленных в таблице 10 очевидно, что за
анализируемый период на предприятии наблюдался платежный недостаток
наиболее ликвидных активов (А1), то есть наиболее ликвидных активов было
недостаточно для покрытия наиболее срочных обязательств. Таким образом
установлено А1<П1, на основании чего можно судить, что первое условие
ликвидности баланса предприятием не выполнялось. На протяжении 2014-
53
2016гг. быстрореализуемые активы предприятия полностью покрывали
краткосрочные пассивы, установлено соотношение А2≥П2, таким образом
второе условие ликвидности баланса выполнялось. На протяжении
анализируемого периода медленно реализуемых активов было недостаточно
для покрытия долгосрочных пассивов предприятия, то есть соотношение
А3≥П3 свидетельствует о не выполняемости третьего условия ликвидности
баланса. За 2014-2016гг. не выполнялось и минимальное условие финансовой
устойчивости предприятия А4≤П4. В целом баланс Анапского филиала на
протяжении исследуемого периода можно признать неликвидным.
Анализ ликвидность исследуемого предприятия с помощью показателей
ликвидности представлен в таблице 11.
Таблица 11
Динамика показателей ликвидности Анапского филиала ФГУ
«Управление «Кубаньмелиоводхоз» за 2014-2016гг.
Наименование показателя
2014
год
2015
год
2016
год
Изменение,
+/-
2015
к
2014
2016
к
2015
Коэффициент текущей ликвидности
(А1 + А2 + А3) / (П1 + П2)
1,77
1,31
1,23
-0,47
-0,07
Коэффициент абсолютной ликвидности
А1 / (П1 + П2)
0,22
0,04
0,20
-0,18
0,16
Коэффициент быстрой ликвидности
(А1 + А2) / (П1 + П2)
1,04
0,97
0,90
-0,07
-0,07
Общий показатель ликвидности
(А1 + 0,5А2 + 0,3А3) / (П1 + 0,5П2 +
0,3П3)
0,43
0,40
0,45
-0,03
0,05
Согласно данным таблицы 11 коэффициент текущей ликвидности
предприятия установлен в пределах норматива (1-2), что свидетельствует о том,
что у Анапского филиала на сегодняшний день достаточно средств для
погашения в течение года краткосрочных обязательств, то есть у данного
предприятия наблюдается резервный запас для компенсации убытков, которые
оно может понести при размещении и ликвидации оборотных активов, за
54
исключением наличности. Отрицательным фактором, однако, можно считать
снижение данного показателя в динамике.
Коэффициент абсолютной ликвидности исследуемого предприятия не
соответствует нормативу только в 2015 году. В 2016 году величина данного
коэффициента указывает о том, что предприятие может немедленно погасить
20% кредиторской задолженности предприятие, что считается оптимальным
показателем.
Коэффициент быстрой ликвидности исследуемого предприятия также в
пределах нормы (0,8-1,5), и указывает о том, что ликвидные средства в
достаточной степени покрывают краткосрочную задолженность, но и данный
коэффициент ликвидности предприятия имеет отрицательную динамику.
Общий показатель ликвидности Анапского филиала за 2014-2016гг.
значительно меньше оптимального значения, которое равно единице, то есть
всех ликвидных средств достаточно на погашения только 45% платежных
обязательств.
Динамика чистого оборотного капитала предприятия представлена в
таблице 12.
Таблица 12
Динамика чистого оборотного капитала Анапского филиала ФГУ
«Управление «Кубаньмелиоводхоз» за 2014-2016гг.
Наименование показателя
2014
год
2015
год
2016
год
Изменение, +/-
2015 к
2014
2016 к
2015
Текущие обязательства,
млн. руб.
2533
3413
3177
880
-236
Текущие активы, млн. руб.
4115
5134
4241
1019
-893
Чистый оборотный капитал,
млн. руб.
1582
1721
1064
139
-657
Данные представленные в таблице 12 свидетельствуют о том, что на
предприятии в 2016 году наблюдается снижение величины оборотных средств,
профинансированного из долгосрочных источников. Данная ситуация
наблюдается так как в деятельности предприятия имеет место значительное
снижение текущих активов сравнению с текущими обязательствами, что в
целом обнаруживает снижение его ликвидности.
Источник: https://baza.diplomsite.ru/previewfile/3690