Материал: 4601
Министерство образования и науки Российской Федерации
Федеральное государственное бюджетное образовательное учреждение
высшего профессионального образования «Хабаровская государственная академия экономики и права»
Кафедра математики и математических методов в экономике
Е.А. Мясников
МАТЕМАТИКА В ЭКОНОМИКЕ: ПРИМЕРЫ ПРИЛОЖЕНИЙ
Хабаровск 2013
УДК 51 (075.8)
ББК В Х 12
Математика в экономике: примеры приложений : метод. указания / сост. Е. А. Мясников. – Хабаровск : РИЦ ХГАЭП, 2013. – 32 с.
Содержание методических указаний соответствует государственным образовательным стандартам математических дисциплин для бакалаврантов 1-го курса обучения. Учтены разделы, входящие в программу общей математической подготовки. Даны примеры применения основных математических понятий в повседневных и исследовательских задачах экономики. Указания предназначены для самостоятельного изучения. Составлены для бакалаврантов экономических вузов всех направлений подготовки.
Рецензент Е. Г. Агапова, к.ф.-м.н., доцент каф. прикладной математики ТОГУ
Утверждено издательско-библиотечным советом академии
вкачестве методических указаний
©Мясников Е.А., 2013
©Хабаровская государственная академия экономики и права, 2013
2
Предисловие
Цель указаний – привести некоторые примеры применения математики в экономических дисциплинах и в управлении экономикой и финансами.
Качественное преподавание математики невозможно без рассказа об её практическом применении в будущей деятельности специалиста. Однако преподаватель с классическим образованием, не знакомый с особенностями экономики, для этого вынужден сам изучать специальную литературу, что требует немалого энтузиазма и времени. При дефиците аудиторных часов обзор приложений и вовсе невозможен, и преподавание ограничивается изложением общей теории и отвлечённых примеров.
По тем же причинам преподаватель специальных дисциплин не всегда видит математические стороны какой-либо проблемы и тем более не может отвести время на их обсуждение со студентами.
В результате студенты постоянно слышат о важности математики, но так и не узнают, в чём она. Усложнение задач экономики и управления требует развитых методов решения, но разрыв между математическим и специальным образованием (и производством) сводит все методы к интуиции руководителя или эксперта. Серьёзные же экономические журналы со сложными формулами, предлагающие объективное решение проблем, остаются для студентов в стороне.
Между тем современные экономические исследования по сложности применяемой математики уступают лишь немногим областям – в основном физике, метеорологии и военным разработкам. Операции, применяемые в работе рядового экономиста (и реализованные в компьютерных программах), проще, но некоторые методы, например, линейное программирование, возникли именно для решения обычных задач и лишь затем формировались в строгую теорию.
Математики не придумывают правила, как в спортивных играх, и не изобретают теоремы. Исходя из практических наблюдений, они подмечают закономерности в числовых и пространственных соотношениях в реальном мире и на их основе находят всё более сложные объективные зависимости – причём как можно в более простом виде.
Модели реального мира, в том числе модели экономики, высоко ценятся именно тогда, когда выражаются простыми формулами и уравнениями – это позволяет легко с ними работать и строить прогнозы. К сожалению, связи в современной экономике настолько сложны, что нередко приводят к моделям, допускающим лишь приближённое решение.
3

В указаниях кратко, по возможности без формул, рассказано, где применяются стандартные понятия математики – матрицы, интегралы и т.п. Обращено внимание на повседневные задачи и на известные модели экономики.
Дополнительно даны примеры сложных прикладных задач и указано, какие средства используются при их решении.
Задания для самостоятельной работы можно найти в [1]. Не включены темы прикладных дисциплин – методов оптимизации, эконометрики и др., практическая направленность которых для студентов очевидна.
Замечание об истории экономических исследований
Систематическое изучение экономики средствами математики начато в XVII веке – с развитием промышленной революции в Европе. Возникшие тогда же дифференциальное и интегральное исчисление позволили изучать непрерывные во времени процессы и проводить недоступные раньше вычисления.
Обзор развития математического моделирования экономики (ММЭ) можно найти, например в [2]. Там же изложены основные понятия и принципы ММЭ.
Важнейшие направления применения математики в экономике в наше время:
1)моделирование макроэкономики, микроэкономики, финансовых рынков и прогнозирование;
2)оптимизация управления сложными системами;
3)статистическая обработка развёрнутых структур информации.
Последнее направление популярно и в областях, ранее далёких от математики – в социологии, связях с общественностью, юриспруденции и т.п.
Фундаментальная (теоретическая) математика обеспечивает прикладные области новыми способами решения задач и обосновывает точность и адекватность этих способов, а также изучает границы их применения.
Линейная функция и кривые 2-го порядка
Линейная функция y kx b связана с простейшей задачей прогнозирования –
по известному значению показателя X выяснить наиболее вероятное значение величины Y. Даже если реальная зависимость сложнее, подвержена влиянию случайных факторов или является косвенной (обе величины зависят от 3-й), возможность считать одну величину линейно зависящей от другой высоко ценится в исследованиях и прогнозах.
4
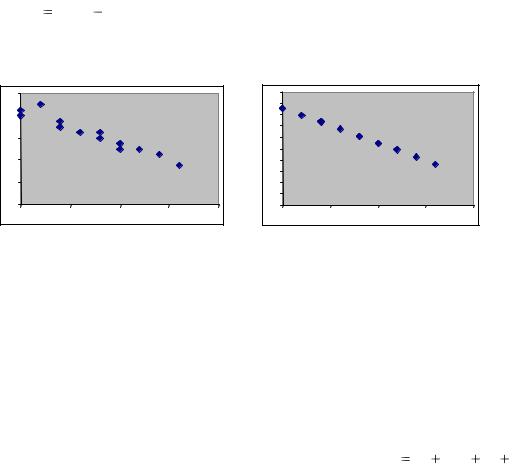
Так, расходы на питание нелинейно (выпуклостью вверх) зависят от доходов семьи, но на небольшом участке и в одинаковых условиях, например, когда доходы близки к прожиточному минимуму, зависимость почти линейна. Издержки производства квадратично меняются при большом разбросе выпуска, но фактически линейны при его малом изменении.
На рисунке 1(а) приведён пример зависимости, близкой к линейной. По горизонтали отмечено число пропусков N для 13 студентов, по вертикали – процент выполнения работ в семестре (P). Зависимость с надёжностью 93% задаётся функцией P 85,76 3,084N , т.е. на 93% величина P объясняется числом пропусков N. Теоретические значения на рисунке 1(б) почти равны настоящим.
100 |
|
|
|
|
80 |
|
|
|
|
60 |
|
|
|
|
40 |
|
|
|
|
20 |
а) |
|
|
|
|
|
|
|
|
0 |
|
|
|
|
0 |
5 |
10 |
15 |
20 |
100 |
|
|
|
|
90 |
|
|
|
|
80 |
|
|
|
|
70 |
|
|
|
|
60 |
|
|
|
|
50 |
|
|
|
|
40 |
|
|
|
|
30 |
|
|
|
|
20 |
б) |
|
|
|
|
|
|
|
|
10 |
|
|
|
|
0 |
|
|
|
|
0 |
5 |
10 |
15 |
20 |
Рисунок 1 – Выполнение учебного графика в некоторой группе
При нелинейной зависимости также можно прогнозировать поведение одной величины по другой, но тогда сложнее найти параметры самой зависимости и доверительные границы для прогноза.
Поиск коэффициентов линейной функции основан на дифференцировании функции двух переменных и принципах математической статистики.
Если на величину Y действуют несколько факторов X1 , X 2 , , X m , зависи-
мость от них также стараются свести к линейной функции y b0 b1 x1 bm xm .
Например, прибыль может зависеть от расходов на рекламу, вложений в производство, численности сотрудников и т.п.
Линейная функция применяется в задачах линейного программирования. Так, затраты сырья и выручка обычно пропорциональны объёму выпущенных товаров. С ростом выпуска увеличатся и затраты, и выручка. Чтобы подобрать ассортимент выпуска, при котором выручка максимальна, а затраты не превышают доступных ресурсов, понадобятся свойства линейной функции.
5