Материал: Управление инновационно-инвестиционной деятельностью предприятий и организаций. материалы 3-й региональной научной студенческой конференции
исполнительской подсистемы. Следует ориентировать работу системы на самоуправление, самоорганизацию, саморазвитие.
При внедрении в практическую деятельность система развития инновационной деятельности позволит:
1)достигать цели развития инновационной деятельности промышленного предприятия;
2)обеспечить своевременность развития инновационной деятельности различными видами ресурсов;
3)эффективно организовать процесс управления инновационными проектами промышленного предприятия;
4)проводить моделирование и прогнозирование развития инновационной деятельности промышленного предприятия;
5)создать экономические и организационно-управленческие предпосылки повышения инновационной активности промышленного предприятия.
Литература
1.Свиридова С.В. Обеспечение стратегического развития промышленных предприятий [Текст]: монография / С.В. Свиридова.
–Воронеж: ВГТУ, 2016. – 250 с.
2.Фатхутдинов Р.А. Инновационный менеджмент [Текст]: учебник для вузов / Р.А. Фатхутдинов. – М.: Интел-Синтез, 2016.-
600 с.
Воронежский государственный технический университет
76
УДК 338
Е.И. Подколзин (Научный руководитель – канд. экон. наук, доц. Н.А. Азарова)
СОВЕРШЕНСТВОВАНИЕ ОЦЕНКИ ИНВЕСТИЦИОННОЙ ПРИВЛЕКАТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
В современных условиях для осуществления эффективной деятельности предприятия особо актуальной является проблема оценки инвестиционной привлекательности предприятия.
Инвестиционная привлекательность может рассматриваться
как на уровне страны, отрасли, региона, предприятия. Предприятие в этой системе является конечной точкой оценки.
Инвестиционная привлекательность предприятия для инвесторов определяется уровнем дохода, который инвестор может получить на вложенные средства. Уровень дохода, в свою очередь, обусловлен уровнем рисков невозврата капитала и неполучения дохода на капитал. В соответствии с этими критериями инвесторы определяют требования, предъявляемые к предприятиям при инвестировании.
Инвесторами могут выступать как отдельные редприниматели, так и предприятия и их объединения, государственные органы и инвестиционные фонды, которые планируют получить прибыль (или другой полезный эффект) от вложения средств в конкретный объект.
Исходя из изложенного, можно сделать вывод, что инвестиционная привлекательность это экономическая категория, характеризующаяся эффективность использования ресурсов предприятия, способность к саморазвитию на базе повышения доходности капитала, уровнем технико-экономического развития производства, качества и конкурентоспособности продукции, устойчивостью финансового состояния предприятия [1].
Очевидно при этом, что основным требованием для инвесторов-кредиторов является подтверждение способности предприятия выполнить обязательства по возврату капитала и выплате процентов, а для инвесторов, участвующих в бизнесе, − подтверждение способности освоить инвестиции и увеличить стоимость пакета акций инвестора.
77
Инвестор выдвигает различные требования к предприятию при принятии решения об инвестировании. При этом опыт показывает, что предприятия достаточно часто не соответствуют перечисленным требованиям инвестора [2].
При оценке инвестиционной привлекательности предприятия предлагаем рассмотреть следующие аспекты: привлекательность продукции предприятия, кадровая, инновационная, финансовая, территориальная, социальная привлекательность.
Выявим следующие этапы совершенствования оценки инвестиционной привлекательности предприятия:
Первый этап – работа с отчетными документами: бухгалтерский баланс; отчет о финансовых результатах и т.д.. На их основе осуществляется расчет показателей, характеризующих различные стороны финансовой привлекательности.
Второй этап – методический. Он заключается в группировке показателей по обобщающим критериям.
Предлагаются пять основных направлений анализа финансового положения предприятия:
−структура имущества;
−показатели ликвидности;
−показатели долгосрочной финансовой устойчивости;
−показатели деловой активности;
−показатели рентабельности;
Третий этап состоит из двух частей:
−расчета суммарных коэффициентов отклонений значений каждого сравниваемого показателя от эталонной величины;
−определение класса кредитоспособности заемщика. Анализируя полученные показатели, можно выделить
следующие группы:
−инвестиционно-привлекательные предприятия;
−низко-инвестиционно-привлекательные предприятия;− инвестиционно-непривлекательные предприятия.
Использование приведенных методических подходов позволит комплексно оценивать инвестиционную привлекательность предприятий, обеспечит обоснование эффективных управленческих решений в инвестиционной сфере.
78
Литература:
1.Борисов А.Н. Методологические аспекты управления инвестиционной деятельностью предприятий и комплексов [Текст]: монография / А.Н. Борисов, Т.Л. Безрукова, С.С. Морковина. − М.: КНОРУС, 2012. − 180 с.
2.Турманидзе Т.У. Экономическая оценка инвестиций [Текст]: учебник / Т.У. Турманидзе. — М.: Экономика, 2012. − 342с.
Воронежский государственный лесотехнический университет имени Г.Ф. Морозова
УДК: 338.2
Р.И. Полухин (Научный руководитель – ст. преп. Ю.А. Савич)
СОВРЕМЕННЫЕ АСПЕКТЫ ИНВЕСТИРОВАНИЯ
ВНЕМАТЕРИАЛЬНЫЕ АКТИВЫ
Вусловиях инновационной экономики для предприятий важно использовать и развивать свой инновационный потенциал. А значит усиливать и увеличивать свои нематериальные активы (НМА). В состав НМА включаются активы предприятия, не имеющий материальной сущности [2]. Самые распространенные виды НМА представлены на рисунке.
79
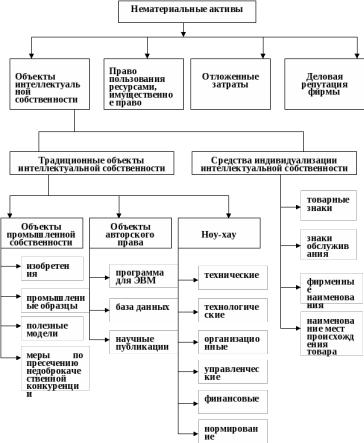
Виды нематериальных активов
Потребность в инновационном развитии и стремление предприятий занимать устойчивое положение на рынке должна быть направлена на формирование основных видов нематериальных активов, которые будут составлять бизнесобразующую технологию и тем самым определять основные подходы к формированию инвестиционного капитала. Управление инвестициями в НМА является важным элементом системного подхода к управлению инновационным развитием предприятия [3,2].
Привлечение инвестиций в бизнесобразующие технологии направлены на повышение научного и научно-технического
80