Материал: Теория_вероятностей_12_22_лекц_1К
Теория вероятностей и математическая статистика
1110.9.2. Показательное распределение
110..92..11. Определение показательного распределения
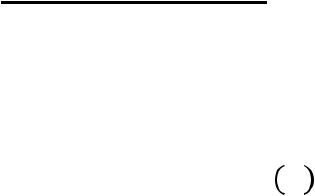
Показательным (экспоненциальным) называют распределение вероятностей непрерывной случайной величины X, которое описывается плотностью
0 при < 0,= − при ≥ 0,
где k— постоянная положительная величина.
51
Теория вероятностей и математическая статистика
1110.9.2. Показательное распределение
110..92..11. Определение показательного распределения
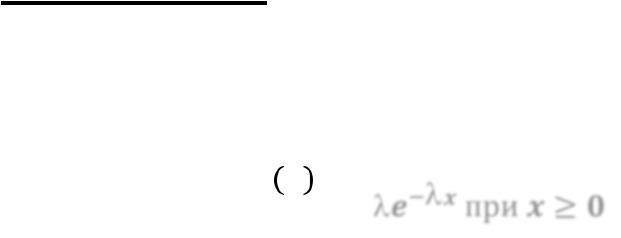
Показательным (экспоненциальным) называют распределение вероятностей непрерывной случайной величины X, которое описывается плотностью
0 при < 0,= − при ≥ ,
где k— постоянная положительная величина.
52
Теория вероятностей и математическая статистика
Показательное распределение определяется одним параметром .
Эта особенность показательного распределения указывает на его преимущество по сравнению с распределениями, зависящими от большего числа параметров.
Обычно параметры неизвестны и приходится находить их оценки (приближенные значения); разумеется, проще оценить один параметр, чем два или три и т. д.
53
Теория вероятностей и математическая статистика
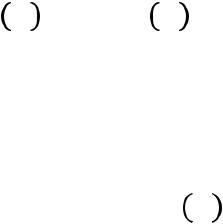
Найдем функцию распределения показательного закона.
|
|
0 |
|
= |
= |
0 + |
− = 1 − − . |
|
−∞ |
−∞ |
0 |
Откуда
= |
0 при < 0, |
1 − − при ≥ 0. |
54
Теория вероятностей и математическая статистика
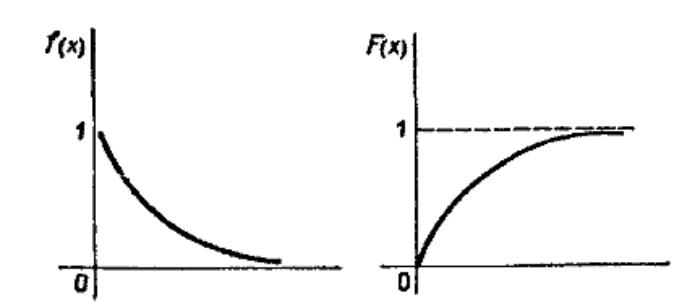
Графики плотности распределения и функции распределения показательного закона представлены на рисунке.
55