Курсовая работа (т): Розрахунок фінансових показників роботи підприємства
Стаття 10 „Витрати на утримання і експлуатацію обладнання”:
а) на амортизацію робочих машин і основного технологічного устаткування, засобів КВП, автоматики та обчислюваної техніки 4,5,6 група ОВФ;
б) на поточний ремонт приймаємо у розмірі 5% від вартості зазначених вище (у пункті „а” статті 10);
в) на утримання устаткування; приймаємо у розмірі заробітної плати з відрахуваннями (37,66%) групи робочих по утриманню та обслуговуванню обладнання.
Стаття 11 „ Загальновиробничі витрати ” складаються з таких витрат:
а) на утримання цехового персоналу і охорону праці приймаємо у розмірі річного фонду заробітної плати з відрахуваннями (37,66%) керівників, фахівців, службовців та молодшого обслуговуючого персоналу, а також витрат на охорону праці як 15% до фонду заробітної платні всього цехового персоналу;
б) на амортизацію будинків, споруджень (сума амортизаційних відрахувань від вартості зазначених груп основних фондів, 3 група ОВФ);
Таблиця 2.9 - Калькуляція собівартості продукції.
Річний випуск продукції - 220000 тон/рік
|
№ п/п |
Найменування статей затрат |
Од. вим. |
Ціна за одиницю ресурсів, грн |
Витрати |
|||
|
|
|
|
|
на одиницю продукції |
на річний випуск |
||
|
|
|
|
|
в натуральному вираженні |
сума, грн. |
в натуральному вираженні |
сума, грн. |
|
1 |
Сировина та основні матеріали |
т |
570 |
0,856 |
487,92 |
188320 |
107342400 |
|
2 |
Допоміжні матеріали |
т |
260 |
0,144 |
37,44 |
31680 |
8236800 |
|
3 |
Напівфабрикати |
т |
150 |
0,165 |
24,75 |
36300 |
5445000 |
|
4 |
Електроенергія |
кВт∙год |
0,9 |
56 |
50,4 |
12320000 |
11088000 |
|
5 |
Паливо |
т |
630 |
0,043 |
27,1 |
9460 |
5959800 |
|
6 |
Вода |
тис. м3 |
0,65 |
15 |
9,75 |
3300000 |
2145000 |
|
7 |
Пара |
Гкал |
53,6 |
0,252 |
13,51 |
55440 |
2971584 |
|
8 |
Заробітна плата основних робітників |
|
|
|
24,27 |
|
5940000 |
|
9 |
Відрахування від заробітної плати основних виробничих робітників |
|
|
|
10,16 |
|
2237004 |
|
10 |
Витрати на утримання та експлуатацію обладнання: |
|
|
|
42,07 |
|
10442361 |
|
|
- амортизація (4, 5, та 6 груп ОВФ) |
|
|
|
43,74 |
|
9624500 |
|
|
- поточний ремонт |
|
|
|
2,18 |
|
481225 |
|
|
- утримання устаткування |
|
|
|
1,53 |
|
336636 |
|
11 |
Загальновиробничі витрати |
|
|
|
30,65 |
|
5678772,56 |
|
|
- на утримання персоналу та охорону праці |
|
|
|
14,21 |
|
3127372,56 |
|
|
- амортизація (3 група ОВФ) |
|
|
|
11,32 |
|
2492000 |
|
|
-інші загальновиробничі витрати |
|
|
|
0,27 |
|
59400 |
|
|
Виробнича собівартість |
|
|
|
834,58 |
|
183607855 |
|
|
Адміністративні витрати |
|
|
|
28,21 |
|
6206400 |
|
|
Витрати на збут |
|
|
|
5,4 |
|
1188000 |
|
|
Інші операційні витрати |
|
|
|
6,75 |
|
1485000 |
|
|
Повна собівартість |
|
|
|
871,63 |
|
192487255 |
Калькуляційна одиниця - 1 тонна
в) інші загальнозаводські витрати прийняти як 1% від фонду оплати праці основних робітників.
Сума статей 1-11 складає виробничу собівартість.
Крім вищезазначених необхідно визначити такі витрати:
адміністративні витрати як 400% від фонду заробітної плати керівників, фахівців, службовців;
витрати на збут як 20% від фонду заробітної плати основних робітників;
інші операційні витрати як 25% від фонду заробітної плати основних робітників.
Сума виробничої собівартості, адміністративних витрат, витрат на збут і інших операційних витрат складають умовно повну собівартість продукції.
2.2.2 Розрахунок точки беззбитковості
Після виконання розрахунків собівартості необхідно визначити критичний обсяг виробництва аналітично та графічно.
Визначення
критичного обсягу виробництва виконати за формулою:
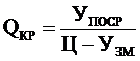 ,(2.21)
де Упост - умовно-постійні витрати у собівартості продукції, грн/рік;
Узм - умовно-змінні витрати у собівартості одиниці продукції, грн/т;
ЦОД - оптова ціна підприємства, грн/шт. Розраховується виходячи з собівартості одиниці товарної продукції, з урахуванням середньогалузевої рентабельність продукції. (Додаток Б)
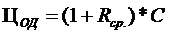
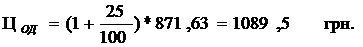
Розподілення статей калькуляції на умовно-змінні і умовно-постійні виконати згідно додатку Е.
Таким чином, критичний обсяг виробництва становить:
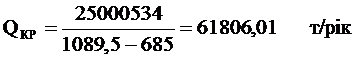
Для побудування графіку
беззбитковості скласти таблицю 2.10.
Таблиця 2.10 - Дані для побудови графіку беззбитковості
|
Найменування показників |
Од. вим. |
Значення |
|
Умовно-постійні витрати у собівартості річного випуску продукції |
тис. грн. |
25000,53 |
|
Собівартість річного випуску продукції |
тис. грн. |
192487,25 |
|
Вартість річного випуску продукції |
тис. грн. |
239690 |
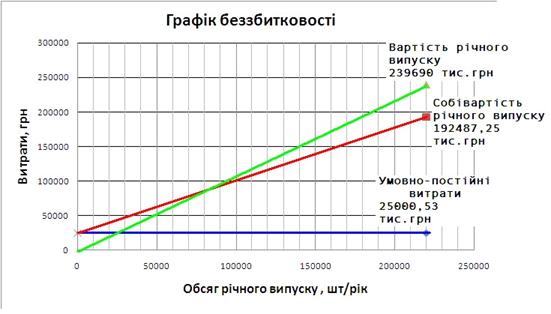
Рисунок 2.1 - Залежність збитків та прибутків від обсягів виробництва та ціни продукції
2.3 Ефективність
виробництва продукції та використання основних фондів
.3.1 Розрахунок техніко-економічних показників ефективності роботи підприємства
В цьому розділі курсової роботи необхідно розрахувати основні економічні показники використання основних фондів підприємства, обігових коштів та продуктивність праці.
Для оцінки ефективності використання основних виробничих фондів підприємства використовують наступні показники:
фондовіддача:
 (2.22)
деТП - вартість річного випуску продукції, тис. грн.;
ФСР - середньорічна вартість основних фондів, тис. грн.;
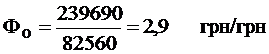
фондомісткість:
 (2.23)
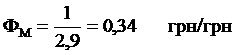
фондоозброєність:
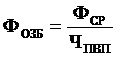 (2.24)
деФСР - середньорічна вартість основних фондів, тис. грн.;
 - чисельність
промислово-виробничого персоналу, чол.;
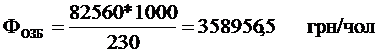
Таблиця 2.11 - Показники ефективності використання основних фондів підприємства
|
Показники |
Од. вим. |
Абс. знач. |
|
Фондовіддача (Фв) |
грн/грн |
2,9 |
|
Фондоємність (Фє) |
грн/грн |
0,34 |
|
Фондоозброєність (Фозб) |
грн/чол |
358956,5 |
Поряд з основними фондами для роботи підприємства має велике значення наявність оптимальної величини обігових коштів.
Ефективність використання обігових коштів вимірюється показниками їх обіговості. Під обертанням обігових коштів мається на увазі тривалість послідовного проходження окремих стадій виробництва і обіговості.
Виділяють такі показники обертання обігових коштів:
коефіцієнт
оборотності:
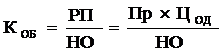 (2.25)
деРП - обсяг реалізованої продукції, тис. грн.;
Пр - річна програма випуску продукції в натуральному вимірі, т/рік;
ЦОД - ціна одиниці продукції;
НО - норматив обігових коштів, тис. грн.;
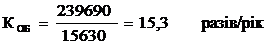
тривалість одного обороту:
 (2.26)
деt - кількість днів за аналізований період. Приймаємо 360 днів (умовно за рік тільки для обігових коштів).
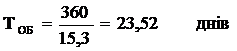
- коефіцієнт
завантаження оборотних коштів:
 (2.27)
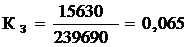
Розрахувати зазначені
показники та занести їх до таблиці 2.12.
Таблиця 2.12 - Показники ефективності використання обігових коштів підприємства
|
Показники |
Од. вим. |
Абс. знач. |
|
Коефіцієнт оборотності |
разів/рік |
15,3 |
|
Тривалість одного обороту |
днів |
|
|
Коефіцієнт завантаження оборотних коштів |
- |
0,065 |
Ефективність використання трудових ресурсів підприємства характеризує продуктивність праці, яка визначається кількістю продукції, що виробляється за одиницю робочого часу, або витратами праці на одиницю виробленої продукції.
Основним показником продуктивності праці на рівні підприємства є показники виробітку, які розраховуються за формулами:
продуктивність
праці в натуральному вимірі:
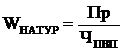 (2.28)
деПр - річна програма випуску продукції в натуральному вимірі, т/рік;
 - середньооблікова чисельність ПВП,
чол.
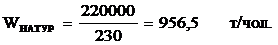
продуктивність праці у
вартісному вимірі:
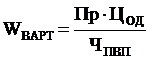 (2.29)
деЦОД - ціна одиниці продукції, грн./т;
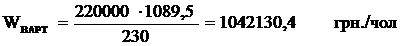
Результати розрахунків
занести до таблиці 2.13.
Таблиця 2.13 - Показники продуктивності праці
|
Продуктивність праці |
Од. вим. |
Абсолютні значення |
|
в натуральному вимірі |
т/чол. |
956,5 |
|
у вартісному вимірі |
грн./чол. |
1042130,4 |
3.3.2 Розрахунок фінансових показників роботи підприємства
За результатами розрахунків, виконаних в попередніх розділах, студент повинен розрахувати балансовий прибуток, фактичну рентабельність продукції, рентабельність основних виробничих фондів і рентабельність виробництва.
Прибуток
балансовий:
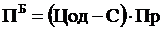 (2.30)
деЦ - ціна за одиницю товарної продукції, грн.;
С - собівартість одиниці товарної продукції, грн.;
Пр - річна програма випуску продукції в натуральному вимірі, т/рік;
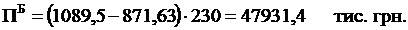
Рентабельність продукції:
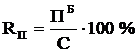 ,(2.31)
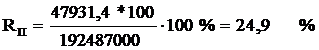
Рентабельність основних виробничих
фондів
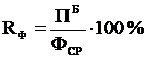 ,(2.32)
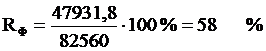
Рентабельність виробництва:
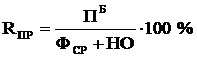 (2.33)
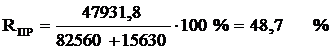
Результати розрахунків
занести до таблиці 2.14.
Таблиця 2.14 - Зведені економічні показники
|
Показники |
Од. вим. |
Абсолютне значення |
|
1. Випуск продукції |
- |
- |
|
- у натуральному вимірі |
тис. т |
220 |
|
- у вартісному вимірі |
тис. грн. |
239690 |
|
2. Вартість ОВФ |
тис. грн. |
82560 |
|
3. Норматив обігових коштів |
тис. грн. |
15630 |
|
4. Чисельність ПВП |
чол. |
230 |
|
5. Продуктивність праці |
т/чол. |
956,5 |
|
6. Фондовіддача |
грн/грн. |
2,9 |
|
7. Фондоозброєність |
грн/чол. |
358956,5 |
|
8. Коефіцієнт оборотності |
Разів/рік |
15,3 |
|
9. Фонд заробітної плати |
тис. грн. |
8161,2 |
|
10. Середня заробітна плата (за місяць) |
грн/чол. |
2956,95 |
|
11. Собівартість одиниці продукції |
грн. |
871,63 |
|
12. Балансовий прибуток |
тис. грн. |
47931 |
|
13.Рентабельність |
- |
|
|
- основних фондів |
% |
58 |
|
- продукції |
% |
24,9 |
|
- виробництва |
% |
48,7 |
ВИСНОВКИ
На підставі вихідних даних роботи підприємства було проведено розрахунок основних показників ефективності підприємства.
Об’єкт даної курсової роботи являється підприємство, яке виробляє товарну продукцію в натуральному вимірі в обсязі 220 тис. тон, що у вартісному вимірі складає 239690 тис. грн. Техніко-економічні характеристики конкретного підприємства створюють інформаційну базу для розробки економічних показників.
Засоби праці, які функціонують у виробничому процесі тривалий час, не змінюючи при цьому своїх форм і розмірів, а свою вартість переносять на вартість готової продукції поступово, шляхом амортизаційних відрахувань називаються основними виробничими фондами підприємства, які становлять 82560 тис. грн., при цьому, мінімальна сума коштів, яка постійно необхідна підприємству для його виробничої діяльності становить 15630 тис. грн.. Аналіз показав, що оборотні кошти підприємства на протязі одного року здійснюють 15,3 оборотів.
На підприємстві працює 230 чоловік, в 3 зміни по 8 годин кожна. Кількість виготовленої продукції на поточний період, що припадає на одного працівника становить 956,5 т/чол.. Фондовіддача на підприємстві становить 2,9 грн./грн., вона показує кількість виручки яка приходиться на одиницю основних фондів підприємства. На кожного працівника підприємства припадає 358956,5 грн./чол. від вартості основних фондів. Фонд заробітної плати всього промислово-виробничого персоналу становить 8161,2 тис. грн., при цьому середня заробітна плата становить 2956,95 грн./місяць.
Собівартість продукції, яку випускає дане підприємство, становить 871,63 грн./тону, оптова ціна за одиницю продукції становить 1089,5 грн./тону.
На основі
розрахунків, було виявлено, що мінімальний обсяг продукції яку необхідно
виробляти підприємству для беззбиткової роботи, становить 61806,1тони/рік. Але
річний випуск продукції на підприємстві значно перевищую критичну кількість,
тому воно отримує чистий прибуток від реалізації виробленої продукції, який
становить 47931 тис. грн..
Ефективність від реалізації товарної продукції підприємства становить 24,9 %.
Розрахунки показали відносно високі показники рентабельності основних фондів 58
% та виробництва 48,7 %, які свідчать про ефективність використання основних
виробничих фондів та виробництва в цілому.
СПИСОК ВИКОРИСТАНИХ
ДЖЕРЕЛ
1. Конспект лекцій з дисципліни «Економіка та організація хімічних виробництв» для студентів IV - V курсів не економічних спеціальностей. Частина 1 / Укл.: М.А. Прялін, В.І. Гуцалова, В.П. Колесніков. - Дніпропетровськ: ДВНЗ УДХТУ, 2012.-66 с.
. Методичні рекомендації до виконання і захисту курсової роботи для студентів денної і заочно-дистанційної форм навчання всіх технологічних спеціальностей за освітньо-кваліфікаційним рівнем бакалавр / О.Б Яворська, Г.Є Доценко. О.В. Паніотова. - Дніпропетровськ: УДХТУ, 2011. - с.
. Розвиток хімічної промисловості України: [Електроний ресурс]. К., 1997-2014. URL: http://ua-referat.com/