Курсовая работа (т): Розрахунок фінансових показників роботи підприємства
Правові передумови підприємництва ґрунтуються на законодавстві, нормативних актах, розроблених у країні. Останні мають створити для всіх учасників ринкових відносин однакові "правила гри", тобто надати однакові права і повну економічну свободу, не допускати втручання органів державного управління в господарську діяльність будь-якого суб'єкта, за винятком законодавчо обумовлених випадків.
Економічні передумови підприємництва полягають у тому, що в суспільстві мають функціонувати багатосуб'єктні власники. Це сприятиме свободі підприємницької діяльності, можливості на свій страх та ризик приймати рішення про використання майна, продукції, вибір господарських контрагентів. У зв'язку з цим шляхом створення економічних передумов у нашій країні відбуваються приватизація власності, демонополізація господарської діяльності.
Політичні передумови підприємництва полягають у створенні в країні сприятливого політичного клімату для підприємництва. Владні структури мають захищати всі види власності, в тому числі інтелектуальну (винаходи, новаторство, нові методи організації), а також створювати сприятливий підприємницький клімат завдяки відповідній податковій, кредитній, митній політиці тощо.
Психологічні передумови підприємництва полягають у позитивній суспільній думці стосовно підприємницької діяльності, адже відсутність її стримує розвиток останньої.
Підприємництво не можна ідеалізувати - це важка, складна праця, яка не кожному під силу, до того ж за певних умов вона не виключає і експлуатацію, але разом з тим внесок підприємництва в прогрес цивілізації величезний і на це необхідно зважати. Отже, підприємництво виступає як економічна категорія, елемент бізнесу, тип господарювання і спосіб життя [7,8].
На початковому етапі будь-якої підприємницької діяльності одним із важливих є питання про форму і організацію. В умовах ринкової економіки відомі три основні організаційні форми: одноособове володіння, товариства, корпорації.
В таблиці 1,
наведено основні особливості форм підприємництва.
Таблиця 1 - Особливості форм підприємництва.
|
Показник |
Одноосібне володіння |
Товариство |
Корпорація |
|
Юридичний статус власника |
Не потребує юридичних формальностей; необмежена відповідальність; поширюється на власне майно |
Згода між партнерами; необмежена відповідальність партнерів |
Необхідність затвердження статуту; обмежена відповідальність, зумовлена розмірами акціонерного капіталу |
|
Можливості |
Обмежені і визначаються особистим капіталом та кредитоспроможністю власника - |
Обмежені особистими капіталами партнерів та їх спроможністю одержувати кредит |
Потенційно широкі, оскільки можна залучати капітали інвесторів |
|
Тривалість існування |
Обмежена життям, якщо бізнес не буде спродано |
Обмежена періодом дії згоди між партнерами |
На практиці немає межі тривалості існуванню корпорації; власність може бути передана шляхом продажу акцій |
|
Гнучкість та конфіденційність бізнесу |
Не обмежені |
Гнучкість обмежена положеннями узгодження між партнерами; конфіденційність визначається відносинами між ними |
Гнучкість обмежена положеннями статуту; багато корпорацій мають обов'язок публікувати частину своєї фінансової інформації |
|
Оподатковування |
Особистий прибутковий податок; спадкоємці повинні сплачувати податок за спадок, що примушує продавати бізнес для зменшення податкових виплат |
Особисті прибуткові податки; податки за спадок сплачуються як при одноосібному володінні |
Корпоративний податок на прибуток; особистий прибутковий податок на дивіденди; податок за спадок не сплачується, тому що акції померлого акціонера можуть бути продані |
Одноосібне володіння
Одноосібне володіння - це така форма організації бізнесу при якій одна особа (або одна сім'я) є власником фірми. У цьому випадку всю відповідальність по боргах, зобов'язанням і іншій заборгованості фірми несе дана особа. Йому ж належить і весь прибуток. Причому податок на цей прибуток встановлюється також, як і на прибутки будь-якої фізичної особи, наприклад, на заробітну плату найманого працівника.
Одноосібне володіння сама проста і найбільш поширена форма організації бізнесу. Як і будь-яка інша, вона має свої переваги і недоліки.
Переваги одноосібного володіння:
. Легко почати і припинити бізнес.
2. Повна самостійність, свобода і незалежність.
. Максимум спонукальних мотивів діяльності.
. Конфіденційність діяльності.
5. Відсутність спеціальних для одноосібного володіння податків (звичайні податки на прибутки фізичних осіб).
Недоліки одноосібного володіння:
. Необмежена відповідальність (будь-які борги і втрати в бізнесі є тільки вашими боргами, і ви повинні їх повернути, навіть якщо для цього зажадається продати ваш будинок, машину або інше майно).
. Обмежені фінансові можливості.
3. Труднощі в менеджменті.
. Невизначеність термінів діяльності (зі смертю власника одноосібне володіння припиняє своє існування).
5. Великі фізичні і психологічні навантаження (дрібний власник, як показує практика, працює в середньому по дванадцять годин в добу шість днів в тиждень) [6,9].
Товариство
Товариства (партнерство) - організаційно-правова форма підприємницької діяльності передбачає об'єднання капіталів двох і більше окремих фізичних або юридичних осіб за умов розподілу ризику, прибутку і збитків на основі рівності, спільного контролю результатів бізнесу, активної участі в його веденні. Основою взаємин між сторонами, що вступають у партнерство, є договір.
Є три основні види товариств: загальне (просте) з необмеженою відповідальністю, з обмеженою відповідальністю і договірне (повне або змішане).
Загальне (просте) товариство є асоціацією двох або великої кількості людей як співвласників бізнесу з метою отримання прибутку.
Товариства з обмеженою відповідальністю - це такий вид товариств, у згоді про створення яких фігурують один або декілька партнерів, чия відповідальність не обмежена, і один або декілька партнерів, відповідальність яких обмежена у межах вкладеного ними капіталу, якщо друге не оговорене в згоді. Партнерами можуть виступати як індивідуальні підприємства, так і корпорації. Товариствам з обмеженою відповідальністю наявність партнерів з необмеженою відповідальністю - не завада. Для створення такого товариства потрібна формальна згода.
Партнерам з обмеженою відповідальністю не дозволяється займатися в товариствах ніякою менеджерською діяльністю. Якщо вони цим займаються, то при судових розбираннях є основними партнерами з повною відповідальністю.
Головна перевага обмеженого партнерства - це можливість інвестувати капітал, а саме воно виступає засобом залучення капіталів. Партнери ризикують тільки втратити свої першопочаткові інвестиції. Таким чином, подібне партнерство залучає людей, які хочуть вкласти свої капітали, але не бажають брати участі в менеджменті цього підприємства [7,10].
Корпорація
Корпорація - це така форма організації бізнесу, власниками якої є безліч акціонерів, що особисто не відповідають за її зобов’язаннями і боргами. Корпорація є юридичною особою, яка самостійно (окремо від її власників) укладає контракти, виступає позивачем і відповідачем в суді, платить податки і т.п. Причому відповідальність власників по боргах корпорації обмежена лише тільки інвестованим капіталом. Вкладення капіталу в корпорацію здійснюється за допомогою акцій. Акціонери отримують приріст на свої інвестиції у вигляді дивідендів або шляхом збільшення вартості вкладеного капіталу. Як правило, акції вільно передаються з рук в руки, тобто вільно продаються і купуються на ринках цінних паперів. Але іноді така передача може бути заборонена угодою акціонерів.
Прибуток корпорації до її розподілу підлягає оподаткуванню. З отриманих в процесі розподілу прибутків корпорації дивідендів, акціонери також платять податки. Звідси виникає так зване «подвійне оподаткування» прибутку корпорацій.
У корпорацій, як форми організації бізнесу є свої переваги і недоліки.
Переваги корпорації:
. Можливість акумулювати значні грошові суми.
. Обмежена відповідальність (акціонери корпорації відповідають по її боргах тільки в межах вкладених грошових сум. Часто перед назвою фірм зустрічається абревіатура «LТD», яка розшифровується як обмежена відповідальність).
. Розмір (це слово об'єднує безліч переваг корпорації. Залучаючи значні грошові кошти, корпорація може оснащувати своє виробництво сучасним обладнанням, наймати висококваліфікованих експертів і фахівців. Разом з тим корпорація може бути і невеликою за розмірами).
. Тривалий життєвий цикл (існування корпорації не залежить від долі її окремих власників - власників акцій).
. Легкість зміни власника (якщо власник акцій даної корпорації не задоволений результатами її діяльності, він має можливість продати свої акції іншим особам, які хотіли б їх купити. Акції можна також передавати по спадщині новому поколінню власників. Ці зміни складу власників не порушують бізнес корпорації).
Недоліки корпорацій:
. Великі первинні витрати (реєстрація корпорації обходиться значно дорожче, ніж одноосібного володіння або товариства. Не порівнянні також і витрати часу на цю процедуру. Крім того, для підготовки реєстраційних документів звичайно потрібно допомога кваліфікованих фахівців в області права, фінансів, маркетингу).
2. Розміри (розмір може бути не тільки перевагою, але і недоліком корпорації. Великі корпорації часто стають «незграбними», не встигають вчасно реагувати на зміни ситуації на ринку своєї продукції або послуг).
3. Подвійне оподаткування (податки з прибутків корпорації беруться двічі. Перший раз корпорація платить податки до того, як її прибутки будуть розподілені між акціонерами. Другий раз податки сплачують вже акціонери з дивідендів, що отримуються ).
4. Юридичні обмеження (основна маса власників не бере участь в управлінні корпорацією).
. Трудності
ліквідації (принцип обмеженої відповідальності створює безліч проблем у разі
ліквідації корпорації. Частіше за все корпорації припиняють своє існування
внаслідок злиття або поглинання іншими фірмами. Злиття - це
процес формування однієї фірми з двох раніше самостійних. Якщо ж одна фірма
купує іншу, то цей процес називається поглинанням або придбанням) [11,12].
2. ПРАКТИЧНИЙ РОЗДІЛ
амортизація праця персонал собівартість
2.1 Ресурси
підприємства
.1.1 Розрахунок необхідної кількості основного технологічного устаткування і потужності цеху
Необхідно визначити розрахункову кількість основного технологічного устаткування (Np) для виконання потрібної річної програми випуску продукції (Пр), Додаток А.
Розрахунок необхідної
кількості основного технологічного устаткування здійснено за формулою:
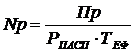 (2.1)
деПр - річна програма випуску продукції, тонн;
 - паспортна продуктивність
обладнання за одну годину, т/год;
 - ефективний фонд часу роботи
обладнання протягом року, годин;
Показник Np вимірюється виключно в цілих числах і завжди округлюється в більшу сторону.
Теф для безперервного
виробництва:
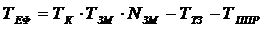 (2.2)
де Тк - календарний фонд часу (365днів);
Тзм - тривалість однієї зміни, год;зм - число змін роботи цеху на добу;
Ттз - сумарна тривалість технологічно неминучих зупинок (перерв) протягом року, що не перекриваються зупинками на вихідні і святкові дні, годин;
Тппр - сумарна тривалість планово-попереджувальних ремонтів протягом року, що не перекриваються зупинками на вихідні і святкові дні;
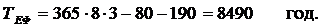
За формулою 2.1, знаходимо необхідної кількості основного технологічного устаткування:
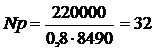
Базуючись на отриманих даних
та використовуючи наступну формулу, розрахуємо річну виробничу потужність
підприємства Мпр:
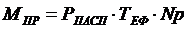 (2.3)
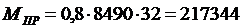
Після встановлення виробничої потужності цеху, варто перевірити ступінь завантаження і використання основного технологічного устаткування.
Необхідно розрахувати та занести до таблиці 2.1 такі показники:
коефіцієнт екстенсивного використання
обладнання:
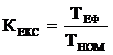 (2.4)
деТНОМ - номінальний фонд часу, годин;
У разі безупинного процесу виробництва ТНОМ відповідає календарному фонду часу, та розраховується за формулою:
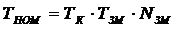 (2.5)
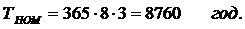
Таким чином КЕКС :
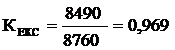
коефіцієнт інтенсивної роботи
обладнання:
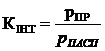 (2.6)
де РПР -
проектована годинна продуктивність одиниці даного устаткування, т/год.
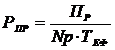 (2.7)
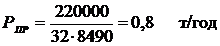
Отримані значення підставляємо в формулу 2.6.:
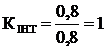
коефіцієнт інтегральної
роботи обладнання, який характеризує завантаження устаткування в цілому:
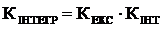 (2.8)
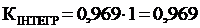
резерв потужності:
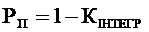 (2.9)
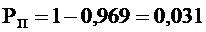
Таблиця 2.1 - Показники завантаження і використання основного технологічного устаткування
|
Показники |
Од. вим. |
Абс. знач. |
|
1. Коефіцієнт екстенсивної роботи обладнання |
- |
0,969 |
|
2. Коефіцієнт інтенсивної роботи обладнання |
- |
1 |
|
3. Коефіцієнт інтегральної роботи обладнання |
- |
0,969 |
|
4. Резерв потужності |
- |
0,031 |
.1.2 Розрахунок основних виробничих фондів та амортизації
Відповідно до
Податкового Кодексу України основні виробничі фонди поділяються на 16 груп
(Додаток В). Витрати на амортизацію (Аі) розраховуються, з огляду на
середньорічну вартість основних виробничих фондів певної групи (Фсрі)
та встановленої для даної групи норми амортизації (На) за формулою:
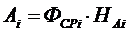 , грн.(2.10)
де Наі - норма амортизаційних відрахувань відповідної і-ої групи основних виробничих фондів підприємства.
Норма
амортизаційних відрахувань визначається прямолінійним методом за формулою:
 , грн. (2.11)
де Тсл - термін корисного використання (експлуатації) об’єкта основних фондів, в роках.
Класифікація груп основних фондів та інших необоротних активів і мінімально допустимих термінів їх корисного використання приведені в додатку В.
Середньорічна вартість
основних виробничих фондів підприємства ФСР, розраховується за
даними Додатка Г за формулою:
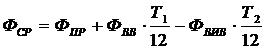 , грн. (2.12)