Курсовая работа (т): Проблемы укрепления валютной системы и совершенствование валютной политики РФ
Национальная валютная система имеет функции:
1) Обеспечение внешнеэкономических связей страны;
) Формирование и использование валютных ресурсов;
) Обеспечение оптимальных условий функционирования национального хозяйства[22].
Основой национальной валютной системы выступает, установленная законом, денежная единица государства. В России - российский рубль, который был введен в обращение в 1993 г. и заменивший рубль СССР. В СССР в 1922-1992 гг. законодательно было установлено весовое количество золота в рубле. С июля 1992 г. был введен единый официальный курс рубля к доллару США, определяемый на торгах на Московской межбанковской валютной бирже (ММВБ). Однако российский рубль продолжает оставаться замкнутой валютой. Его разрешается вывозить за рубеж только в малых количествах. Рубль не является валютой международных расчетов. На сегодняшний день в России действует жесткая система валютных ограничений:
1) Все предприятия и организации в соответствии с законом обязаны продавать по официальному курсу долю от валютной выручки;
2) Все валютные операции на территории страны проводятся по законодательству через уполномоченные банки;
) Вложения средств в экономику развитых и развивающихся стран российскими юридическими и физическими лицами в каждом отдельном случае могут осуществляться только по решению ЦБ.
Мировая и региональная валютные системы носят международный характер и обслуживают взаимный обмен итогами деятельности субъектов национальных экономик. Национальные и международные валютные системы состоят из целого ряда схожих элементов. Однако различные задачи, функции и условия деятельности данных систем накладывают на их элементы определенную специфику[18].
Региональная
валютная система - это форма организации валютных отношений ряда государств
определенного региона, которая закреплена в межгосударственных соглашениях
<#"817990.files/image001.jpg">
октября 2013 года Банк России объявил о готовности к началу реализации Федеральным казначейством нового порядка совершения операций по покупке (продаже) иностранной валюты, связанных с пополнением (расходованием) средств суверенных фондов в иностранных валютах.
В результате объемы операций Банка России по покупке или продаже иностранной валюты на внутреннем валютном рынке, устанавливаемые исходя из цели сглаживания волатильности обменного курса рубля, могут увеличиваться или уменьшаться на величину, эквивалентную объему операций по покупке (продаже) Федеральным казначейством иностранных валют у Банка России (Банку России), связанных с пополнением (расходованием) средств суверенных фондов. Данная корректировка объёмов операций Банка России позволяет транслировать на внутренний валютный рынок спрос или предложение иностранной валюты со стороны Федерального казначейства и является одним из этапов в процессе создания условий для перехода к плавающему валютному курсу. Кроме того, указанная модификация механизма курсовой политики Банка России будет способствовать сглаживанию влияния операций Федерального казначейства, связанных с пополнением или расходованием средств суверенных фондов, на состояние ликвидности банковского сектора.
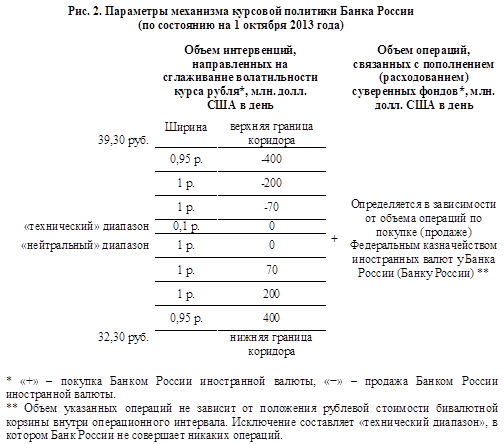
В случае принятия Федеральным казначейством решения о проведении операций по покупке (продаже) иностранных валют у Банка России (Банку России) нетто-объемы операций Банка России во внутренних диапазонах операционного интервала окажутся асимметричными. При этом с целью разделить внутренние диапазоны операционного интервала, в которых осуществляются или могут осуществляться операции покупки и продажи иностранной валюты, введен дополнительный «технический» внутренний диапазон, в котором Банк России не проводит никаких операций, в том числе связанных с пополнением (расходованием) Федеральным казначейством суверенных фондов. Положение «технического» диапазона внутри операционного интервала может меняться в зависимости от направления и объёмов операций Банка России, обусловленных пополнением (расходованием) средств суверенных фондов. С 1 октября 2013 года ширина «технического» диапазона установлена в размере 0,1 рубля.
Реализованные с 1 октября 2013 года изменения
параметров механизма курсовой политики Банка России представлены на рисунке 2.
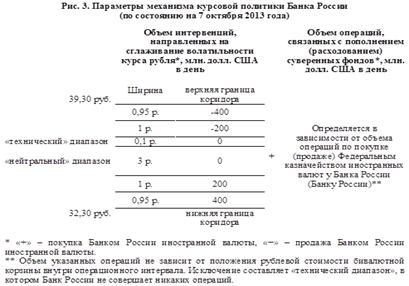
После принятия Банком России решения о расширении с 7 октября 2013 года «нейтрального» диапазона (с учётом «технического» диапазона) до 3,1 рублей параметры реализации курсовой политики Банка России имеют вид, представленный на рисунке 3.
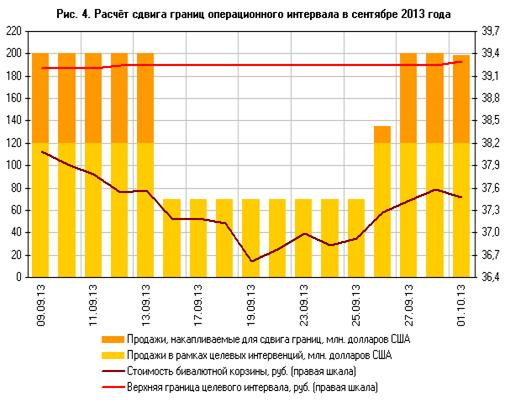
Корректировка границ операционного интервала осуществляется автоматически при достижении накопленным объемом операций Банка России установленной величины. С 10 декабря 2013 года параметры сдвига границ операционного интервала установлены таким образом, что при достижении накопленным объемом покупки (продажи) Банком России иностранной валюты 350 млн. долларов США происходит автоматический сдвиг границ на 5 копеек вниз (вверх).
При этом в расчёт указанной суммы не включается объем целевых интервенций, являющихся дополнительным параметром, регулирующим гибкость границ операционного интервала. Данный параметр не влияет на объем совершаемых Банком России операций на валютном рынке и используется исключительно для расчета суммы интервенций, накапливаемой для сдвига границ. В случае если нетто-объем интервенций Банка России, направленных на сглаживание волатильности курса рубля, в течение дня превышает величину целевых интервенций, разница между этими двумя величинами накапливается для последующей корректировки границ операционного интервала внутри торгового дня или в последующие дни, когда будет достигнуто установленное пороговое значение. В рамках постепенного перехода к 2015 году к режиму плавающего валютного курса Банк России осуществлял поэтапное уменьшение объема целевых интервенций. С 13 января 2014 года указанная величина составляет 0 долларов США в день.
Пример автоматической корректировки границ плавающего
операционного интервала представлен на рисунке 4.
Информация о проведении курсовой политики Банка России размещается в Годовых отчетах Банка России, Основных направлениях единой государственной денежно-кредитной политики и Докладах по денежно-кредитной политике Банка России.
.4 Торговля рубля на мировом рынке
Во второй половине 2000-х годов в мире за пределами Российской Федерации отчетливо оформился также внешний валютный рынок российского рубля как совокупность конверсионных операций с российской валютой между банками-нерезидентами за пределами России, а частично и как вторая зарубежная «нога» трансграничных сделок. Со второй половины 2000-х гг. обороты с рублем за рубежом стабильно растут, что отражает глобализацию нашей валюты. Подобные процессы происходят со многими валютами развивающихся стран, однако российский рубль, несомненно, находится в числе лидеров. Трудно однозначно трактовать это как свидетельство большей интеграции российского финансового рынка в глобальный, но как минимум это отражает усиление интереса международных инвесторов и спекулянтов к рублю как финансовому активу.
Его значение обусловлено тем, что в этом сегменте происходит формирование курса рубля к иностранным валютам, который является важным ориентиром не только денежно-кредитной политики государства, хотя в последние годы в меньшей степени ввиду постепенного перехода Банка России к инфляционному таргетированию, но и главной ценой для нашей экспортно ориентированной экономики.
Вначале рассмотрим, какова была доля валюты российский рубль в структуре оборота мирового рынка конверсионных операций. Здесь можно располагать только статистикой Банка международных расчетов, замеряемой раз в три года: Являясь национальной валютой, участвующей в платежном обороте страны, российский рубль, естественно, занимает первое место в операциях и на российском валютном рынке, т. е. большинство конверсионных операций с инвалютой проводится против рубля. По данным Банка России, в структуре оборота внутреннего валютного рынка конверсионные операции с рублем, в паре «доллар/рубль» и «евро/рубль» составляли в 2012 г. почти 80%, увеличившись более чем на 5% по сравнению с 2011 г. Доля операций инвалюта-инвалюта, главным образом EUR/USD на российском рынке снизилась с 25 до примерно 20%.
За три года доля рубля слегка повысилась, и наша валюта переместилась с 17-го на 16-е место. Доля и место российского рубля вырастут и продолжат расти в 2013-е гг. за счет увеличения оборотов как по трансграничным сделкам, так и в чисто зарубежном сегменте - т. е. на внешнем конверсионном рынке рубля за пределами нашей страны. Косвенным подтверждением этому может служить статистика Валютного комитета при Банке Англии, которая по данным с октября 2010 г. по октябрь 2012 г. показывает почти двукратный рост доли и оборотов конверсионных операций с рублем в крупнейшем мировом финансовом центре. За счет каких конверсионных операций произошел этот рост? Обороты росли практически по всем конверсионным инструментам, но основной вклад внесли операции спот и форвардные сделки - поставочные сделки forward outrights, беспоставочные валютные форварды NDF и валютные свопы.
Рост оборотов по конверсионным сделкам с валютой Российской Федерации за рубежом - главным образом в Лондоне вызван следующими причинами. Наиболее значимый рост с 2009-го по 2012 г. состоялся по операциям спот FX spot. Это связано с включением рубля в большинство международных электронных торговых систем, в которых принимают участие крупные глобальные банки и постоянным увеличением числа банков-участников. К примеру, по данным системы EBS, уже в 2011 г. в системе было зарегистрировано свыше 200 банков, которые ввели в систему платежные инструкции по рублевым корсчетам. Эти банки могут потенциально обслуживать внешнеторговый оборот, но, как правило, рост оборотов был связан с открытием новых торговых лимитов на спекулятивный трейдинг со ставшим более волатильным курсом российского рубля, а также с использованием автоматических торговых программ алгоритмической торговли как самих банков, так и их клиентов - как правило, крупных хедж-фондов, через институт прайм-брокеров, которыми многие данные банки выступают, особенно активны такие банки, как Credit Suisse, JP Morgan, Rabobank, HSBC, RBS и новый ABN Amro.
Увеличение волатильности курса рубля в связи с отходом от политики его таргетирования вызвал также рост спроса на инструменты хеджирования, в частности, на форвардные операции как в виде поставочных валютных форвардов, обслуживающих реальные потоки инвестиций в рублевые инструменты, так и сделки NDF для беспоставочных индексных структурированных продуктов, привязанных к рублю. При этом объемы валютных свопов, которые традиционно выступают инструментом управления краткосрочной ликвидностью и практически не используются для хеджирования, колебались приблизительно в обычных пределах.
Отмечая увеличение общего оборота по рублевому форексу в Лондоне, логично
задаться вопросом о причинах этого роста, в частности, был ли он вызван
увеличением торговой активности чисто зарубежного рублевого сегмента, по
сделкам между британскими и европейскими банками и какую роль в нем сыграл рост
оборотов трансграничных сделок между российскими и британскими контрагентами.
Позитивные тенденции:
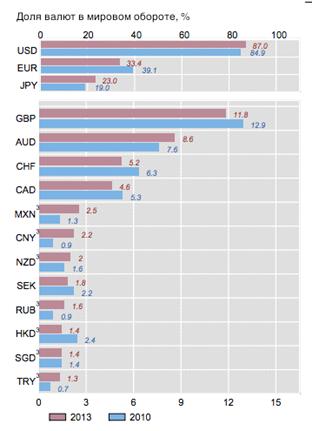
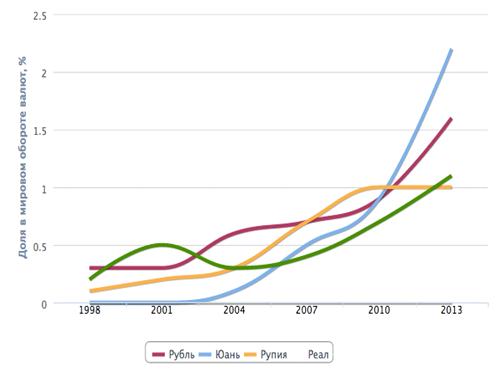
1. Российский рубль также приближается к десятке: в 2013 году он занял 12 место в мире по торговому обороту. В 2010 году рубль занимал 16 место, а в 2007 году - 18.
2. На рубль в 2013 году пришлось 1,6% рынка против 0,9% в 2010 году. Ближайшие соседи рубля в рейтинге - гонконгский доллар и шведская крона.
. Из валют развивающихся стран рубль опередили только юань и мексиканское песо.
. Рубль почти всегда торгуют к доллару: на пару рубль-доллар приходится 1,5% мирового оборота.
. Из валют стран БРИК рубль показал лучшую динамику после юаня:
доля бразильского реала в мировом обороте валюты составляет лишь 1,1%, а
индийской рупии - 1%. Однако рубль серьезно отстает от Китая по темпам
интернационализации.
Негативные тенденции:
Стоит отметить, что инвестиционная привлекательность российских активов сейчас заметно ниже, чем до 2008 года. Возросшая волатильность обменного курса сводит к минимуму возможные инвестиционные выгоды от вложений в российские финансовые инструменты. По оценкам Банка России, сейчас около четверти рублевых облигаций федерального займа принадлежит нерезидентам. Максимума этот показатель достигал 1 мая 2013 года (28%), но к 1 февраля 2014 года уже успел снизиться до 23% вследствие той самой волатильности курса.
Значительная часть внешнего долга негосударственного сектора также номинирована в рублях. По состоянию на 1 января 2014 года 17% внешнего долга российских банков и 25% внешнего долга небанковских организаций было номинировано в национальной валюте.
.5 Проблемы укрепления валютной системы и совершенствование валютной политики РФ
В течение нескольких лет подряд правительство РФ прописывает в основных направлениях денежно-кредитной политики на очередной год [1, 2, 3] переход к плавающему валютному курсу рубля.
Насколько надежно для экономики страны данный шаг - не цель данной статьи, но что необходимо для того, чтобы в условиях существующей непростой экономической ситуации разработать фактический план по достижению данной цели - вот достойная задача[25].
Чем должно руководствоваться правительство страны в повышении эффективности функционирования валютной системы, с одной стороны, и сохранении и укреплении стабильности оной, с другой, в условиях экономической непостоянности и поможет исследование устойчивости валютной системы.
Наиболее важным на нынешний день является проблема о том, как сделать валютную систему устойчивой, не подверженной необоснованным колебаниям, от решения данной задачи зависит эффективность функционирования валютной системы в частности и экономики в общем. Следует заметить, что затронутый вопрос беспокоит на сегодняшний день не только правительства отдельных стран, но и мировую общественность в целом.
В ходе развития мировых валютных систем и в процессе формирования валютной системы страны мы можем наблюдать ее усовершенствование в части изменения структуры и природы функционирования. Уменьшается потребность в государственном воздействии, меняются индикаторы, указывающие на необходимость вмешательства извне и т.д. Чем динамичнее развивается валютная система, тем сложнее государству координировать ее. Изменение самой системы улавливается органами управления с опозданием, что затягивает трансформацию инструментов, способных эффективно регулировать возникающие дисбалансы.
Нередко недостаток механизмов оперативного реагирования на изменения валютной системы, а также соответствующих происходящим изменениям актуальных инструментов регулирования ведет к уходу государства из сферы валютного регулирования. Отмеченный процесс носит название либерализация, безусловно, причин ее может быть как минимум две: развитость валютной системы и снижающаяся необходимость в государственном вмешательстве, что ведет к положительным результатам, и отсталость, что может повлечь за собой отрицательные процессы для экономики страны[22].