Дипломная (вкр): Правовое положение иностранных юридических лиц в Российской Федерации
Для проводимого исследования важен вопрос именно об аккредитации и регистрации иностранных юридических лиц. Для иностранных организаций имеет значение, как они, их филиалы и представительства, подтверждают свой статус. Предусмотрен сравнительно одинаковый с российскими юридическими лицами порядок допуска к экономической и иной деятельности на территории РФ.
Неслучайно законодатель определил такой порядок допуска представительств к деятельности на территории РФ, так как в данном случае, они становятся уже прямым участником гражданских отношений, что неизбежно влечет к применению иностранного права. Необходимо международного урегулирование ряда вопросов в части осуществления деятельности иностранными юридическими лицами на территории РФ на уровне частного права. Безусловно, на данный момент нормативно-правовая база направлена на защиту интересов российских участников гражданских отношений, исключение разве, что может составить налоговая база решения данного вопроса. И это только потому, что здесь идет речь об исполнении обязательств перед публичной властью (различные соглашения об избежании двойного налогообложения).
Таким образом, как и в любом правоотношении с иностранным элементом, решить вопрос изнутри невозможно. Вопрос следует рассматривать шире, так как всегда есть вероятность более справедливого разрешения ситуации. Как уже отмечалось, на наш взгляд сегодня это наиболее успешно удается применить только по вопросам налогообложения в силу существования множества двусторонних соглашений.
Следует развивать именно международное сотрудничество, основанное на
практике, без использования отсылочных норм, чтобы иметь более или менее
обоснованную базу разрешения спора, минуя коллизионные нормы. На сегодняшний
день законодательство позволяет говорить об интеграции России в мировое
экономическое сообщество, так как тенденция восприятия мирового
законодательного опыта уже существует.
Библиография
Международно-правовые акты:
1. Конвенция о признании правосубъектности иностранных обществ, ассоциаций и учреждений от 1 июня 1956 г. подписана в Гааге. Не была ратифицирована Российской Федерацией.
2. Соглашение между Союзом Советских Социалистических Республик и Испанией о содействии осуществлению и взаимной защите капиталовложений 1990 года (Мадрид, 26 октября 1990 г.) // Сборник международных соглашений РФ. - М.: 1994.
. Конвенция о правовой помощи и правовых отношениях по гражданским, семейным и уголовным делам (Минск, 22 января 1993 г.) Конвенция ратифицирована Российской Федерацией Федеральным законом от 4 августа 1994 г. № 16-ФЗ - Собрание законодательства Российской Федерации, 1994, № 15, ст. 1684.
. Соглашение между Российской Федерацией и Швейцарской Конфедерацией об избежании двойного налогообложения в отношении налогов на доходы и капитал от 15.11.1995 г., СЗ РФ, №23, 09.06.1997, ст. 2666.
. Соглашение между Правительством Российской Федерации и Правительством Королевства Нидерландов от 16.12.1996 г. "Об избежании двойного налогообложения и предотвращении уклонения от налогообложения в отношении налогов на доходы и имущество", СЗ РФ, 16.11.1998, №46, ст. 5604
Нормативно-правовые акты:
1. Гражданский Кодекс Российской Федерации от 26.01.1996 г №14-ФЗ (в ред. от 06.12.2007 г), СЗ РФ от 5 декабря 1994 г. № 32 ст. 3301.
2. Налоговый кодекс Российской Федерации (часть вторая) от 05.08.2000 г № 117-ФЗ (в ред. от 27.12.2009 г), СЗ РФ 7 августа 2000 г. №32 ст. 3340.
. Федеральный закон от 13.10.1995 №157-ФЗ (в ред. от 10.02.1999) "О государственном регулировании внешнеторговой деятельности", СЗ РФ, 16.10.1995, N 42, ст. 3923, на данный момент документ утратил силу.
. Федеральный Закон от 25.02.1999 №39-ФЗ (в ред. от 24.07.2007) "Об инвестиционной деятельности в Российской Федерации, осуществляемой в форме капитальных вложений", СЗ РФ, 01.03.1999, №9, ст 1096.
. Федеральный Закон от 09.07.1999 № 160-ФЗ (в ред. от 29.04.2008) "Об иностранных инвестициях", СЗ РФ, 12.07.1999, N 28, ст. 3493.
. Федеральный Закон от 18.07.1999 №183-ФЗ (в ред. от 07.05.2009) "Об экспортном контроле", СЗ РФ, 26.07.1999, №30, ст. 3774.
. Федеральный Закон от 08.08.2001 № 129-ФЗ (в ред. от 27.12.2009) "О государственной регистрации юридических лиц и индивидуальных предпринимателей", СЗ РФ, 13.08.2001, 33 ( часть I), ст.3431.
. Федеральный закон от 31.05.2002 № 52- ФЗ (в ред. от 28.06.2009) " О гражданстве Российской Федерации", СЗ РФ, 03.06.2002, № 22, ст. 2031.
. Федеральный Закон от 25.07.2002 №115-ФЗ (в ред. от 28.06.2009) "О правом положении иностранных граждан в Российской Федерации", сЗ РФ, 29.07.2002, №30, ст. 3032.
. Федеральный закон от 08.12.2003 № 164-ФЗ (в ред. от 02.02.2006) "Об основах государственного регулирования внешнеторговой деятельности", СЗ РФ", 15.12.2003, N 50, ст. 4850.
. Федеральный Закон от 10.12.2003 № 173-ФЗ "О валютном регулировании и валютном контроле", СЗ РФ, 15.12.2003, №50, ст.4859.
. Федеральным Законом от 29.04.2008 №57-ФЗ "О порядке осуществления иностранных инвестиций в хозяйственные общества, имеющие стратегическое значение для обеспечения обороны страны и безопасности государства", СЗ РФ, 05.05.2008, №18, ст.1940.
. Инструкция Госналогслужбы РФ от 16.06.1995 N 34 (ред. от 07.04.2000) "О налогообложении прибыли и доходов иностранных юридических лиц" (Зарегистрировано в Минюсте РФ от 5 июля 1995 г. №897), "Бюллетень нормативных актов министерств и ведомств РФ", N 12, 1995 (опубликован без приложений), на данный момент документ утратил силу.
. Положения об особенностях учета в налоговых органах Российской Федерации иностранных организаций, утверждены приказом МНС от 7.04.2000 г. № АП -3-06/124 "Об утверждении положения об особенностях учета в налоговых органах иностранных организаций", "Бюллетень нормативных актов федеральных органов исполнительной власти", N 25, 19.06.2000.
. Методические рекомендации налоговым органам по применению отдельных положений главы 25 Налогового Кодекса Российской Федерации, касающихся особенностей налогообложения прибыли (доходов) иностранных организаций, утверждены приказом МНС от 28.03.2003 №БГ-3-23/150 "Об утверждении Методических рекомендаций налоговыми органами по применению отдельных положений главы 25 Налогового кодекса Российской Федерации, касающихся особенностей налогообложения прибыли (доходов) иностранных организаций", "Бухгалтерский учет", N 9, 2003.
Акты судебных органов:
1. Обзор судебной практики Федерального арбитражного суда Московского Округа по рассмотрению с участием иностранных лиц. Утвержден Постановлением Президиума Федерального арбитражного суда МО от 26.05.2000 г. №12 // Информационно-правовой ресурс www.fasmo.arbitr.ru
2. Постановление ФАС СЗО от 31.03.2006 № Ф04 - 2109/2005 ( 14105- A75-11),Ф04 - 2109/2005 (15015 - А75 - 11), Ф04-2109/2005 (14744 - А75 - 11), Ф04-2109/2005 (14785 - А75 - 11) по делу № А75 - 3725 - Г/04-860/ 2005 // СПС "КонсультантПЛЮС"
. Постановление ФАС МО от 02.08.2006 г. № КГ-А40/6788-06 по делу №А40-42946/05-132-337 // СПС "КонсультантПЛЮС"
. Постановление ФАС Поволжского округа от 20.03.2007 г. по делу №А65-4197/06-СГ2-24 // СПС "КонсультантПЛЮС".
. Письмо Управления федеральной налоговой службы по г. Москве от 19 ноября 2009 г. № 12-18/121371 // Периодическое издание "Московский налоговый курьер", 2010, № 3-4, С. 28
. Письмо Управление федеральной налоговой службы по г. Москве от 18 декабря 2009 г. № 16-15/133975 // период. издание "Московский налоговый курьер", 2010, № 3-4, С. 29
. Письмо Министерства Финансов Российской Федерации от 23 марта 2010 г. N 03-08-05 // "СПС КонсультантПЛЮС"
Учебники, учебные пособия, монографии:
1. Звеков В.П. Коллизии законов в международном частном праве, М.:Волтерс Клуверс, 2007.- 416 С.
. Канашевский В.А., Международное частное право: Учебник. Изд.2 -е доп. - М.:Международные отношения, 2009. - С.725
. Комментарий к части третьей ГК РФ/ Под ред. Т.Е. Абовой, М.М. Богуславского, А.Г. Светланова...М: Юрайт Издат, 2007. С.365.
. Кох Х., Магнус У., Зинклер фон Моренфельс П. Международное частное право и сравнительное правовоедение/Пер. с нем М., 2001, С. 256
. Лунц А.А. Курс международного частного права. Особенная часть. М.: Юридическая литература. 1975, С.345
. Раапе Л. Международное частное право/ Пер. с нем. М., 1960. С. 17.
8. Розенберг М.Г. Международный договор и иностранное право в практике международного коммерческого арбитражного суда. М.: Статут.1998. С. 134
. Толстых В.Л. Международное частное право. Коллизионное регулирование. СПб.:Юрид. Центр Пресс. 2004. С.526
10. Юмашев В.М. Правовое регулирование иностранных капиталовложений в ЕЭС. - М., 1988. - С.368
11. Wengler W. General Principles of Privite International Law. 104 Recueil des cours 275, 1961, P. 324
Авторефераты и диссертации:
1. Бальзамов Р.Л. "Проблемы правосубъектности иностранных юридических лиц внешнеэкономической деятельности в Российской Федерации", диссертация к..ю.н.,-Москва, 2008. - 203 с.
2. Ковалев С.А. "Правовое положение иностранных юридических лиц в российской Федерации", диссертация к.ю.н., Москва,1999.- 127 с.
. Дробязкина И.В. "Особенности рассмотрения гражданских дел с иностранным элементом", диссертация к.ю.н. Саратов, 2004.- 168 c.
. Петрак А.В. "Гражданско - правовое регулирование предпринимательской деятельности иностранного инвестора в Российской Федерации", автореферат диссетрации к.ю.н.,- Санкт - Петербург, 2004. - 21 с.
Периодическая литература:
1. Власова Н.А. Порядок налогообложения иностранных юридических лиц в РФ // Сборник научных работ. - М., Дело, 2005, Вып.2.- С.97-130.
2. Окороков М.В. Диалектика развития правового положения иностранных юридических лиц В РФ // период. Издание "право и образование", М., 2009, № 7.-С. 147-153.
. Кулешова И.А. Режим деятельности иностранных юридических лиц в РФ // Право. Законодательство. Личность. Сборник научных трудов. - Саратов: Изд-во ГОУ ВПО "Саратовская государственная академия права", 2008, Вып. 3,- С.222-228.
. Купреев С.С. К вопросу о правовом положении дополнительных представительств международных финансовых организаций в Российской Федерации // период. издание "Международное частное право", 2009, № 4. С.42-49
. Ладыженский А.М., Теория национальности юридического лица в международном частном праве // Советский ежегодник международного права. 1964-1965. М., 1966
. Талапина Э.В. Аккредитация представительств иностранных юридических лиц в России // период. издание "Право и экономика". 2001. №7.С.52-60
. Опыхтина Е.Г. Коммерческие юридические лица с особым правовым статусом, понятие и виды // период. издание "Юридический мир", 2006, №1, С. 37-39
Источники из интернет сайтов:
1. Информационно-правовой ресурс www.fasmo.arbitr.ru, свободный режим доступа (12.03.2010)
2. Международное и налоговое планирование для крупного и среднего бизнеса. - www.roche-duffay.ru, свободный режим доступа (10.03.2010)
. Федеральная служба государственной статистики // Налоговая статистика// www.gks.ru, свободный режим доступа (5.03. 2010)
. Финансово Экономическая Энциклопедия / финансовый
словарь терминов - Информационный ресурс - www.lib.MaBiCo.ru, свободный режим доступа, (10.03.2010)
Приложение №1
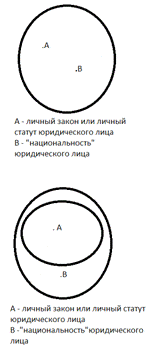
Рисунок 1
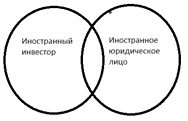
Рисунок 2
Приложение №2
Диаграмма 1. Структура поступивших сборов, налогов и иных обязательных платежей в консолидированный бюджет Российской Федерации по видам в январе 2010 г.
Приложение № 3
Таблица 1. Ставки налога для постоянного представительства иностранной
компании
Вид дохода
Ставка налога, % (2002 г.
(2010 г.), 25 глава НК)
Ставка налога, (Инструкция
№34 )
Доходы от предпринимательской
деятельности (за вычетом расходов)
24 (20)
35
Доходы от владения,
пользования и распоряжения имуществом представительства (за вычетом расходов)
24
35
Дивиденды и аналогичные
доходы
15
15
Проценты от государственных
и муниципальных ценных бумаг
15
15
Другие доходы от источников
в РФ
24
35
Таблица 2. Ставки налога на доход иностранной компании от источников в РФ
(без постоянного представительства)
Вид дохода
Ставка налога, % (2002 г.,
25 глава НК)
Ставка налога, %
(Инструкция №34)
Внешнеторговые контракты
-
-
Дивиденды и аналогичные
доходы
15
15
Проценты (государственные и
муниципальные бумаги)
15
15
Проценты (иные виды)
20
15 20
20
Международные перевозки,
фрахт
10
6
Реализация недвижимости в
РФ (за вычетом/без вычета расходов)
24/20
20
Реализация акций, более чем
на 50% обеспеченных недвижимостью в РФ (за вычетом/без вычета расходов)
24/20
20
Реализация акций (иные
виды) (за вычетом расходов)
-
20
Реализация иного движимого
имущества, находящегося в РФ (за вычетом расходов)
-
20
Оказание услуг на
территории РФ
-
20
Страхование
-
5
Перестрахование
-
2,5
Штрафы и пени
20
15