Курсовая работа (т): Повышение эффективности затрат на качество услуг в фотостудии
) аудиторский внутрифирменный контроль стандартов.
) структура компании, технология организации, исполняемые функции и прочие характерные черты ее функционирования;
) стандарты, расшифровывающие, дополняющие и уточняющие утверждения российских правил (стандартов);
) методы проведения аудиторских проверок по разделам и счетам счетоводного учета;
В первый блок вступают стандарты, характеризующие организационно-экономические аспекты работы компании, права и обязанности сотрудников, оплату работы, организацию планирования, порядок заключение договоров по типам работ и др.
Второй блок внутренних стандартов расширяет и расшифровывает положения федеральных либо внутренних стандартов аккредитованных профессиональных аудиторских организаций.
Третий источник стандартов посвящен способам выполнения аудиторских проверок по разделам и счетам бухгалтерского учета. Подобные стандарты включают определенные методики, операции, рабочие таблицы, макеты, классификаторы, практические руководства. Особенно могут быть полезны такие методы для начинающих аудиторов и аудиторов-ассистентов, помогая им застраховаться от грубых оплошностей и приблизительно в 80% случаев принять верное решение.
Четвертый источник стандартов разрабатывается в тех вариантах, когда аудиторские компании выполняют сопутствующие аудиту виды услуг. Такие стандарты составляются по учреждению бухгалтерского учета, основам восстановления учета, автоматизации учета и др. [4]
Требования к осуществлению технологических процессов устанавливаются в технологических инструкциях по производству конкретных видов продукции, разрабатываемых и утверждаемых в порядке, регламентированном стандартами «Управление документацией». На рабочих местах исполнителей ключевых процессов имеются выписки из технологических документов с указанием требований к продукции и процессам ее производства.
Все процессы на предприятии должны осуществляться с соблюдением
технологических инструкций, санитарных правил и норм, должностных, рабочих
инструкций и инструкций по охране труда.
1.3 Анализ тенденций в изменение требований к качеству продукта и практики его применения
В основе проведенного анализа внутренних и внешних условий сторон фотостудии можно внести следующие предложения:
понемногу расширять номенклатуру услуг, привлекая новых покупателей;
увеличивать каналы сбыта;
уменьшать степень издержек (отбор новых поставщиков продукции для фотостудий);
Маркетинг, сосредоточенный на удержание покупателей, приносит прибыль вследствие «сохраненным» покупателям, т. е. за счет покупателей, которые в противном случае решили бы никак не получать продукцию компании. Из числа главных условий рентабельности подобного маркетинга можно перечислить следующие:
•непостоянство покупателей;
•ценность покупателей;
•продолжительность результата влияния.
Рентабельность маркетинга, обращенного на удерживание покупателей, в существенной степени находится в зависимости от того, получится ли раскрыть непостоянный целевой рынок. [16]
Единственной основой денежного потока станут непостоянные покупатели, вероятность ухода которых от фирмы высока.
Если инвестиции будут ориентированы на лояльных клиентов, следствием может стать абсолютный недостаток прибыли, приобретенной благодаря вложениям.
Чем более переменчивой представляется целевая аудитория, тем больше можно позволить себе инвестировать в расчете на одного представителя и, следовательно, тем более будет вероятность добиться позитивного изменения действия.
В отдельных секторах экономики большинство из потребителей являются
непостоянными и обычно, принимая постановление о покупке, лояльность к бренду
первоначально не показывают. В подобных вариантах целенаправленность
вычисленного на удерживание клиентов маркетинга представляется менее
актуальной, в то время как наибольшее значение приобретает задача обеспечения
положительного результата. [3]
Выводы:
Оказание услуг в фотостудии должно осуществляться в соответствии с требованиями федеральных законов, СНиП, ГОСТ, ТУ и других нормативно-правовых документов.
Деятельность ООО «Goodwin» строится на основании системы менеджмента качества ИСО 9000.
Документальное оформление системы качества включает нормативные документы: руководство по качеству ООО «Goodwin»; стандарты системы качества и положения о подразделениях; приказы директора, указания по видам деятельности, государственные стандарты и другая нормативная документация на продукцию, программы качества, технологическая документация, методики контроля и испытаний, должностные инструкции; документы, регистрирующие данные о качестве.
Требования к осуществлению технологических процессов устанавливаются в технологических инструкциях по производству конкретных видов продукции, разрабатываемых и утверждаемых в порядке, регламентированном стандартами «Управление документацией».
Трудности в обеспечение данных требований на предприятии, выявленные на основании внутренних аудитов:
низко развитая база контроля технологических параметров;
несовершенство технологий и оборудования;
невнимательность, халатность работников и не осознание ответственности
при осуществлении своей деятельности.
Глава 2. Анализ затрат на качество в предприятии и их целесообразность
.1 Анализ структуры себестоимости
Изучение структуры затрат на предприятии и его изменения за отчетный период по отдельным элементам затрат, а также анализ статей расходов фактически выпущенной продукции является следующим этапом углубленного анализа себестоимости и с той же целью - изыскание путей и источников снижения затрат и увеличения прибыли.
Анализ структуры затрат на предприятии начинается с определения удельных весов (в процентах) отдельных элементов затрат в общей сумме затрат и их изменения за отчетный период (за год, реже за квартал). Для наглядности такого анализа используется простая аналитическая таблица 1, в которой перечисляются элементы затрат и отражается их величина в сумме и процентах к итогу. Эти данные показываются отдельно: базовые (прошлого отчетного периода, плановые), фактические и изменение этих показателей за анализируемый период.
Элементами затрат являются: материальные затраты (сырье и материалы, покупные комплектующие изделия, топливо, электроэнергия, теплоэнергия и т.д.), затраты на оплату труда, отчисления на социальные нужды, амортизация основных средств, прочие затраты (износ нематериальных активов, арендная плата, обязательные страховые платежи, проценты по кредитам банка, налоги, включаемые в себестоимость продукции, отчисления во внебюджетные фонды и др.)
Группировка затрат по элементам необходима для того, чтобы изучить
материалоемкость, энергоемкость, трудоемкость и установить влияние технического
прогресса на структуру затрат. Если доля заработной платы уменьшается, а доля
амортизации увеличивается, то это свидетельствует о повышении технического уровня
предприятия, о росте производительности труда. Удельный вес зарплаты
сокращается и в том случае, если увеличивается доля покупных комплектующих
изделий.
Таблица 1
Анализ затрат на оказании услуг ООО «Goodwin» (ожидаемые 2010 года)
|
|
Cyмма, тыс. руб. |
Структура затрат, % |
||||
|
|
План |
Факт |
+,- |
План |
Факт |
+,- |
|
Материальные затраты Заработная плата Отчисления в фонд социальной защиты Амортизация основных средств Затраты на качество, потери от брака Прочие расходы |
114961 120700 42400 35700 3000 24900 |
162794 132090 42800 37200 23900 25100 |
+47833 +11390 +400 +1500 +20900 +200 |
33,65 35,33 12,41 10.4 50,88 7,28 |
38,41 31,16 10,1 8,78 5,64 5,92 |
-4,76 +4,17 +2,31 +1,67 -4,76 +1,36 |
|
Полная себестоимость |
341661 |
423884 |
+82223 |
100,0 |
100,0 |
- |
|
В том числе: |
|
|
|
|
|
|
|
Переменные расходы |
142861 |
211794 |
+68933 |
46,51 |
49,97 |
-8,16 |
|
Постоянные расходы |
198800 |
212090 |
+13290 |
53,49 |
50,03 |
+8.15 |
Как видно из таблицы 1, фактические затраты ООО «Goodwin» 2010 года выше плановых на 82223 тысяч рублей или на 24%. Перерасход произошел по всем видам и особенно по материальным затратам за счет роста цен на материалы, а так же потери от брака. Увеличилась сумма как переменных, так и постоянных расходов. Изменилась несколько и структура затрат: увеличилась доля материальных затрат и амортизации основных средств в связи с инфляцией, а доля зарплаты уменьшилась (см. рис. 2).
Изучение структуры затрат по этим элементам (а при необходимости и по
важнейшим составным их частям), а также происшедших изменений за отчетный
период позволяет дать оценку рациональности такой структуры, а также сделать
вывод о необходимости и возможности ее изменения в сторону снижения
материалоемкости или трудоемкости.
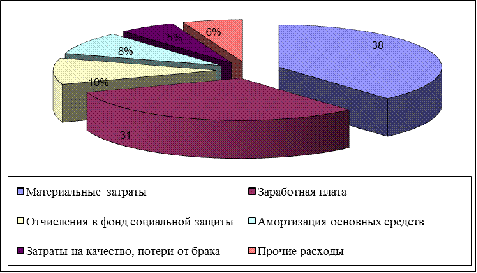
Рис.
2.1 Ожидаемая фактическая структура затрат на предприятии за отчетный год
Для полного вывода о возможности изыскания резервов снижения этих затрат необходимо также изучить затраты по их функциональной роли на предприятии. По этому признаку они группируются по калькуляционным статьям расходов в зависимости от связи с производством, его организацией, обслуживанием, управлением и сбытом. [16]
Количество и наименование калькуляционных статей в разных отраслях неодинаково. Методическими рекомендациями по планированию, учету и калькулированию себестоимости продукции (работ и услуг) на предприятиях рекомендуется следующий состав калькуляционных статей:
сырье и материалы;
возвратные отходы (вычитаются);
топливо и энергия на технологические цели;
основная заработная плата сотрудников;
дополнительная заработная плата сотрудников;
отчисления в бюджет и внебюджетные фонды от средств на оплату труда;
расходы на повышение квалификации сотрудников;
расходы на содержание и эксплуатацию оборудования;
потери от брака;
прочие производственные расходы;
внепроизводственные расходы (или коммерческие расходы).
Затраты по статьям себестоимости отличаются от затрат по ее элементам тем, что они отражают затраты, которые связаны с производством и реализацией товарной продукции за данный отчетный период. Затраты же по элементам показывают все произведенные предприятием расходы ресурсов за отчетный период, включая расходы и на рост остатков незавершенного производства, затраты, отнесенные на счет расходов будущих периодов, и т.п. [5]
Группировка затрат по статьям расходов позволяет характеризовать связь затрат с результатами, их роль в технологическом процессе, управлении и обслуживании, выделить прямые и косвенные, переменные и постоянные расходы и тем самым полнее вскрыть резервы их экономии.
В предприятии по планированию, учету и калькулированию себестоимости продукции могут вноситься изменения в приведенную выше типовую номенклатуру статей и затрат с учетом особенностей техники, технологии и организации производства в соответствующей отрасли и удельного веса в себестоимости продукции отдельных видов затрат.
В статью «Сырье и материалы» включаются затраты на сырье и материалы, которые образуют основу изготавливаемой продукции или являются необходимыми компонентами при ее изготовлении.
При выделении самостоятельной статьи «Покупные комплектующие изделия» в нее включаются затраты на приобретение готовых изделий, например фототехники или расходных материалов.
Из затрат на сырье и материалы, включаемых в себестоимость продукции, исключается стоимость возвратных отходов. Под возвратными отходами понимаются остатки сырья или материалов, образовавшиеся в процессе превращения исходного материала в готовую продукцию, утратившие полностью или частично потребительские качества исходного материала (химические или физические свойства, в том числе полномерность, конфигурацию и т.п.), и в силу этого используемые с повышенными затратами (понижением выхода продукции) или вовсе не используемые по прямому назначению.
В статью «Топливо и энергия на технологические цели» включаются затраты на все виды непосредственно расходуемых в процессе производства продукции топлива и энергии.
Затраты на покупную энергию состоят из расходов на ее оплату по установленным тарифам.
В статье «Основная заработная плата производственных рабочих» планируется и учитывается основная заработная плата, как сотрудников, так и инженерно-технических работников, непосредственно связанных с изготовлением продукции. В состав основной заработной платы сотрудников включается:
. оплата операций и работ по сдельным нормам и расценкам, а также повременная оплата труда;
. доплаты по сдельно и повременно-премиальным системам оплаты труда.
Основная заработная плата сотрудников прямо включается в себестоимость соответствующих видов продукции (групп однородных видов продукции). Ту часть основной заработной платы сотрудников, прямое отнесение которой на себестоимость отдельных видов продукции затруднено, рекомендуется включать в нее на основе расчета (исходя из объема производства, перечня рабочих мест и норм обслуживания) сметной ставки этих расходов на единицу продукции (изделие, заказ и т.п.). Фактическая заработная плата включается в себестоимость отдельных видов продукции, товарного выпуска и незавершенного производства пропорционально сметным ставкам. Эти ставки должны периодически пересматриваться при изменении объема производства, технологии, тарифных ставок и т.п.
В статье «Дополнительная заработная плата сотрудников» планируются и учитываются выплаты, предусмотренные законодательством о труде или коллективными договорами за не проработанное на предприятие (не явочное) время: оплата очередных и дополнительных отпусков, компенсация за неиспользованный отпуск, оплата перерывов в работе кормящих матерей, выплаты вознаграждений за выслугу лет и др.
В статью «Отчисления в бюджет и внебюджетные фонды от средств на оплату труда» включаются отчисления во внебюджетные фонды по установленным ставкам от суммы основной и дополнительной заработной платы сотрудников.
К статье «Расходы на содержание и эксплуатацию оборудования» относятся затраты на содержание, амортизацию и текущий ремонт фото оборудования, транспорта, рабочих мест, а также амортизация. Износ затраты на восстановление инструментов и приспособлений.
К статье «Потери от брака» относится стоимость окончательно забракованной продукции, стоимость материалов, деталей, испорченных при наладке оборудования сверх норм, а также затраты на исправление брака и превышающие установленные нормы расходы на ремонт. В анализируемой ООО «Goodwin» эта статья отсутствует.