Курсовая работа (т): Організація і планування виробництва кондитерських виробів на підприємстві
Організація і планування виробництва кондитерських виробів на підприємстві
Зміст
Вступ
. Техніко-економічна характеристика підприємства
. Організація виробництва як форма забезпечення ефективності діяльності підприємства
. Поняття виробничої програми підприємства та її календарний розподіл
. Планування виробничої програми
. Економічна оцінка виробничої програми
Висновки і пропозиції
Список використаної літератури
Вступ
Я обрала тему : « Організація і планування виробництва кондитерських виробів на підприємстві », тому що вона є дуже актуальною в наш час.
Кондитерські вироби - це харчові вироби, головною відмінною властивістю яких є солодкий смак. Інакше кажучи, кондитерські вироби - це спеціально виготовлені людиною солодощі. Термін же "солодощі" має більш широкий зміст і, крім кондитерських виробів, охоплює також природні харчові продукти солодкого смаку, головним з яких є мед.
Починаючи з XIX століття, з ремісничого і кустарного кондитерське виробництво на Україні активно перетворюється в промислове, фабричне. Цьому сприяла поява в Україні власного промислового виробництва цукру з буряка. Певну позитивну роль зіграло і відкриття представником в Україні способу отримання патоки крохмальної. Однак, більшість кондитерських фабрик в Україні другої половини XIX і початку XX століття було побудовано і належали іноземцям. Загальне виробництво кондитерських виробів до 1914 році 109 тис. тонн.
Після Жовтневої революції великі кондитерські фабрики були націоналізовані. Під час громадянської війни кондитерська промисловість прийшла в занепад. Її відновлення або оновлення почалося в 1922 році. Десять років потому, в 1932 році був створений Всесоюзний науково-дослідний інститут кондитерської промисловості. Його співробітники зайнялися активним вивченням процесів, що лежать в основі технології кондитерських виробів різних видів, а також розробкою механізованих і автоматизованих способів їх реалізації. В результаті відновлення і оновлення кондитерської промисловості виробництво кондитерських виробів в передвоєнному 1940 році досягло 790 тис. тонн. В період Великої Вітчизняної війни значна частина кондитерських підприємств була зруйнована. Знову треба було їх відновлення та оновлення. Виробництво кондитерських виробів в післявоєнні роки поступово досягло довоєнного рівня і згодом перевершив його. Так, в 1960 році обсяг виробництва кондитерської промисловістю виробів склав вже 1,75 млн тонн, а в 1985 році - 4,3 млн тонн.
Що почався після 1985 року перехід на ринкові відносини призвела до ослаблення позицій вітчизняної кондитерської промисловості, збільшення частки імпортованих кондитерських виробів.
Пішов спад виробництва: так, в 1998 році виробництво кондитерських виробів порівняно з 1990 роком скоротився вдвічі. Наприкінці 90-х років минулого століття ситуація почала змінюватися на краще - намітилося деяке зростання виробництва кондитерських виробів, знизилася частка імпортованої продукції.
Сьогодні перед кондитерською промисловістю знову стоять завдання відродження й оновлення, вирішувати які належить як діючих, так і майбутнім поколінням інженерів.
Для кращого ознайомлення з цією темою я обрала ЗАТ «Кременчуцька кондитерська фабрика Рошен» <#"721866.files/image001.jpg">
Рис. 1 Організаційна структура управління ЗАТ «Кременчуцької кондитерської фабрики Рошен» <#"721866.files/image002.gif">
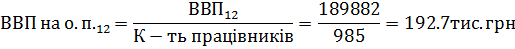
одну гривню витрат
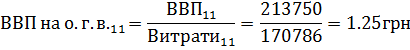
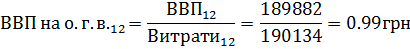
одну вартості
основних фондів
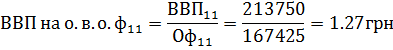
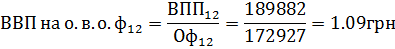
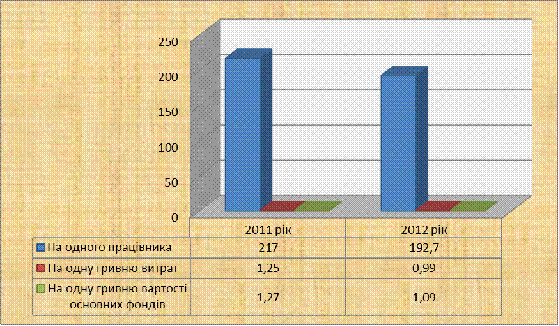
Рис.2 «Аналіз
випуску продукції»
Проаналізувавши випущену продукцію підприємства можна зазначити, що в 2012р. в порівняні з 2011 роком випуск валової продукції зменшився на 23868тис. грн., або на 11,17% . А також випуск валової продукції на одного працівника зменшився на 24.3 тис. грн. або 11.2%, зменшився випуск валової продукції на одну гривню витрат та одну гривню вартості основних фондів на 0.26 тис. грн. або 20.8% та 0.18 тис. грн. або 14.18%.
По друге проаналізуємо ефективність
використання майна підприємства (таблиця 2):
Таблиця 2. Аналіз майна підприємства
|
Показники |
2011 рік |
2012 рік |
Відхилення ± |
Темп росту, % |
|
Не матеріальні активи |
0 |
0 |
0 |
0 |
|
Основні засоби, тис. грн |
167425 |
172927 |
5502 |
103.28 |
|
Оборотні активи, тис. грн |
109818 |
53591 |
-56227 |
48.79 |
|
Фондовіддача, грн |
1.27 |
1.09 |
-0.18 |
85.82 |
|
Рентабельність (збитковість ), % |
|
|
|
|
|
- основних засобів |
25 |
-0.3 |
-25.3 |
- |
|
- оборотних активів |
39 |
-1.12 |
-40.12 |
- |
|
Період обертання оборотних активів, днів |
188.14 |
103.1 |
-85.04 |
54.79 |
|
Коефіцієнт оборотності |
1.94 |
3.54 |
1.6 |
182.47 |
Розрахунки:
Рентабельність
основних засобів
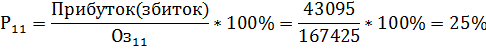
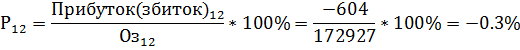
Рентабельність
оборотних активів
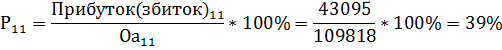
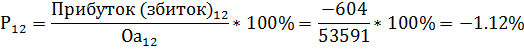
Період обертання
оборотних активів
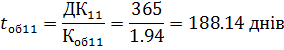
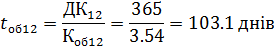
Коефіцієнт
оборотності
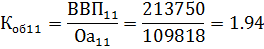
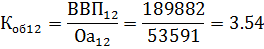
Фондовіддача
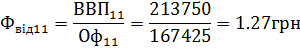
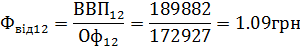
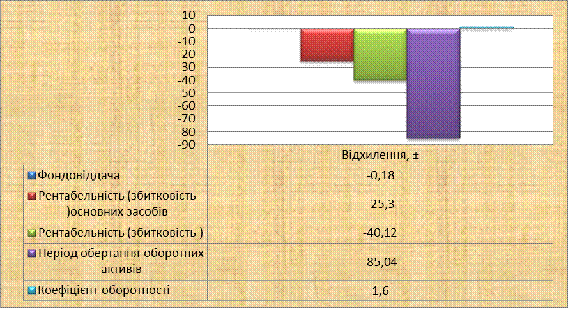
Рис. 3 «Аналіз ефективності
використання майна підприємства»
Аналізуючи майно підприємства можна зазначити,що в 2012 році в порівнянні з 2011роком основні засоби збільшилися на 5502 тис. грн., або на 3.28% оборотні активи зменшились на 56227 тис.грн., або на 51.21%, що привело до збільшення рентабельності основних засобів та зменшення оборонних активів. Прискорилися обертання оборотніх активів на 85.04 дня та збільшення кількості обертів за рік на 1.6 разів, але можна зазначити, що фондовіддача, тобто обсяг випущеної продукції на одну гривню основних фондів зменшився на 0.18 гривень.
В третє проаналізуємо основний
показник фінансово - господарської діяльності підприємства як доходність
підприємства (таблиця 3):
Таблиця 3. Аналіз доходності підприємства
|
Показники |
2011 рік |
2012 рік |
Відхилення, ± |
Темп росту, % |
|
Виручка (дохід) від реалізації товарів, тис.грн |
213750 |
189882 |
-23868 |
88.83 |
|
Собівартість реалізованої продукції, тис.грн |
156534 |
174142 |
17608 |
111.24 |
|
Дохід підприємства, тис. грн. |
57367 |
16086 |
-41281 |
28.04 |
|
Витрати обігу, тис.грн |
14272 |
16690 |
2418 |
116.94 |
|
Прибуток підприємства тис. грн. (збиток) |
43095 |
-604 |
-43699 |
- |
|
Рентабельність (збитковість) підприємства, % |
27.53 |
-0.34 |
-27.87 |
- |
Розрахунки:
Рентабельність
підприємства
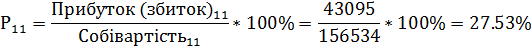
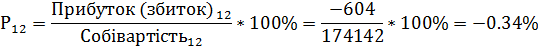
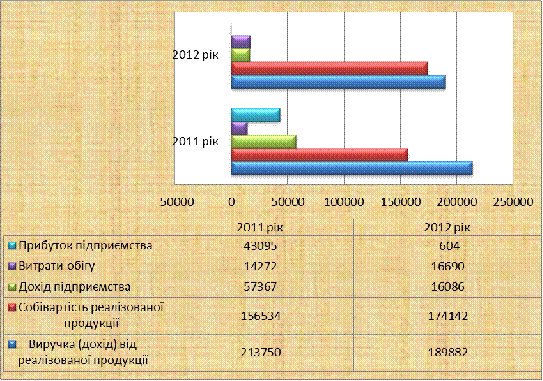
Рис. 4 «Аналіз
доходності підприємства»
Аналізуючи дохід підприємства можна зазначити,що рентабельність підприємства в 2012 році в порівнянні з 2011 роком залишилась майже не зміною. Але собівартість підприємства збільшилась на 17608 тис. грн. А дохід в 2012 році зменшився на 41281 тис. грн.. Проте витрати збільшилися на тис. 2418 грн. в 2012році в порівнянні з 2011 роком. Що вплинуло на зменшення прибутку на 43699 тис. грн..
В четверте що треба проаналізувати
це фінансовий стан підприємства (таблиця 4):
Таблиця 4. Аналіз фінансового стану підприємства
|
Показники |
2011 рік |
2012 рік |
Відхилення, ± |
|
Коефіцієнт покриття |
0.66 |
0.46 |
-0.2 |
|
Коефіцієнт швидкої ліквідності |
0.56 |
0.40 |
-0.16 |
|
Коефіцієнт абсолютної ліквідності |
0.0005 |
0.00053 |
0.00003 |
|
Робочий капітал (розмір власних оборотних засобів), тис. грн |
-55928 |
-62308 |
-6380 |
|
Коефіцієнт автономії |
0.33 |
0.41 |
0.08 |
|
Коефіцієнт фінансової залежності |
3.01 |
2.4 |
-0.61 |
|
Коефіцієнт фінансової стійкості |
0.5 |
0.7 |
0.2 |
|
Маневреність робочого капіталу |
-0.27 |
-0.1 |
0.17 |
Розрахунки:
Коефіцієнт покриття
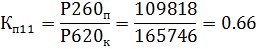
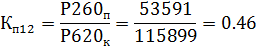
Коефіцієнт швидкої
ліквідності
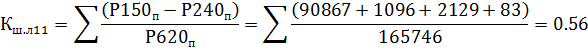
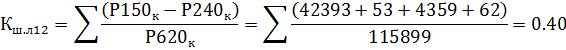
Коефіцієнт
абсолютної ліквідності
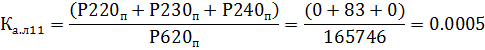
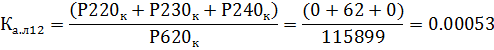
Робочий капітал
(розмір власних оборотних засобів)
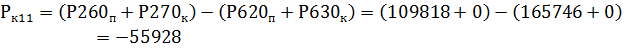
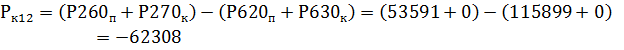
Коефіцієнт
автономії
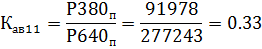
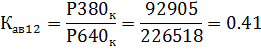
Коефіцієнт
фінансової залежності
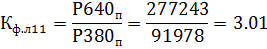
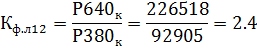
Коефіцієнт
фінансової стійкості
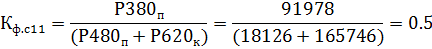
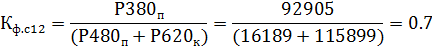
Маневреність
робочого капіталу
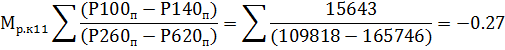
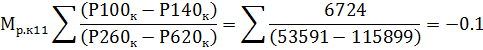
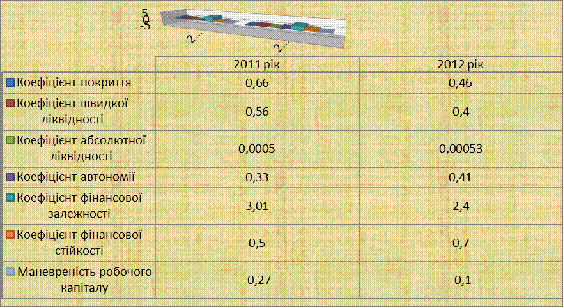
Рис.5 «Аналіз фінансового
стану підприємства»
Аналізуючи фінансовий стан
підприємства можна зробити висновок,що коефіцієнт покриття в 2012році став
меншим чим в 2011 році на 0.2. Значення коефіцієнта швидкої ліквідності на
2011р. становить 0.56 є меншим за нормативне і свідчить,що за рахунок грошових
коштів та очікуваних фінансових надходжень може бути погашено лише 73% поточних
зобов’язань підприємства. Не може повністю забезпечити покриття своїми активами
поточних зобов’язань. На кінець 2012р. значення цього показника,становить 0,40
що не відповідає нормативному значенню,і свідчить про не можливість повністю
погасити поточні зобов’язання за рахунок грошових коштів і очікуваних
фінансових надходжень. Така тенденція коефіцієнта фінансової стійкості до
зменшення є негативною. Такий показник менше 1 свідчить про зменшення суми
власних коштів над позиченими. Коефіцієнта фінансової залежності має негативну
динаміку до зростання в 2012 році його значення зменшилось на 0.61 пунктів. Це
дуже добре,тому що зменшується залежність підприємства до довгострокових
зобов’язань. Значення коефіцієнта автономії вище нормативного значення і
свідчить про те що підприємство не є залежним від зовнішніх джерел
фінансування.
2. Організація виробництва, як форма забезпечення ефективної діяльності підприємства
виробництво програма продукція
Для будь-якого підприємства основною його функцією є виробнича діяльність. Під виробничою діяльністю розуміють сукупність цілеспрямованих процесів, що здійснюється людьми за допомогою засобів праці чи природних процесів, у результаті яких предмети праці змінюють свій склад, стан, форму отримують певні нові властивості та перетворюється в готову продукцію.
До виробничої діяльності в ходять;
. Жива праця людей як активна частина виробництва, що ставить основу трудового процесу;
. Предмети праці, над якими працює людина для перетворення їх у проміжний чи харчових продукт із метою задоволення певних потреб споживачів;
. Засоби праці-частина засобів виробництва, за допомогою яких людина впливає на предмет праці.
Організація виробництва - це процес упорядкування, координації й оптимізації у просторі й часі науково-дослідних і проектно-конструкторських робіт, освоєння та виготовлення продукції для задоволення потреб споживачів та виготовлення продукції для задоволення потреб споживачів і отримання прибутку. Вона розглядає загальні закономірності організація виробничих систем, формування й методи здійснення виробничих процесів виготовлення конкурентно спроможної продукції при раціональному використанні трудових, матеріально-технічної та фінансових ресурсів.