Курсовая работа (т): Оцінка фінансового стану підприємства
. Оцінка фінансової стійкості
Під фінансовою стійкістю підприємства розуміють його платоспроможність в часі з дотриманням умови фінансової рівноваги між власними та залученими засобами. Фінансова стійкість підприємства передбачає, що ресурси, вкладені в підприємницьку діяльність, повинні окупитися за рахунок грошових надходжень, а отриманий прибуток забезпечувати самофінансування та незалежність підприємства від зовнішніх джерел формування активів.
Фінансова стійкість відображає збалансованість засобів та джерел їх формування, доходів і витрат, грошових і товарних потоків, оцінюється на підставі співвідношення власного і залученого капіталу підприємства, темпів нагромадження власних засобів внаслідок господарської діяльності, співвідношення довгострокових і поточних зобов'язань, достатності забезпечення матеріальних оборотних засобів власними джерелами.
Основне завдання аналізу фінансової стійкості полягає у визначенні спроможності підприємства протистояти негативній дії різних факторів (зовнішніх, внутрішніх та непередбачуваних), що впливають на його фінансовий стан. При вирішенні цього завдання необхідно дати відповідь на наступні запитання:
1) наскільки підприємство незалежне від зовнішніх джерел фінансування;
2) як змінюється рівень цієї незалежності;
) чи відповідає співвідношення активів та джерел утворення майна підприємства завданням його діяльності?
Результатом аналізу фінансової стійкості підприємства повинен бути висновок щодо його спроможності здійснювати господарську діяльність, отримувати прибуток в умовах економічної самостійності, а також вірогідність збереження такого стану підприємства.
Користувачами результатів аналізу фінансової стійкості можуть бути засновники підприємства, його керівництво, ділові партнери та банки. Саме оцінка фінансової стійкості дозволяє зовнішнім користувачам (контрагентам підприємства) визначити фінансові можливості підприємства в майбутньому.
За системного та комплексного підходу до аналізу підприємство розглядається як складний економічний організм, функціонування якого можна описати за допомогою системи параметрів. Тому існуючі методики аналізу фінансової стійкості підприємства передбачають проведення дослідження в декілька етапів, склад і кількість яких, а також порядок розрахунку показників в різних літературних джерелах відрізняються залежно від цілей, дослідження і тлумачення поняття «фінансова стійкість». Як правило, аналіз фінансової стійкості проводиться в наступній послідовності:
І. Загальна оцінка фінансової стійкості передбачає визначення:
- стійкості капіталу;
- ресурсної стійкості;
стійкості управління.
Дослідження структури пасиву балансу дозволяє встановити одну з можливих причин фінансової стійкості (нестійкості) підприємства. Так збільшення частки власного капіталу за рахунок будь-якого із джерел сприяє посиленню фінансової стійкості підприємства. При цьому наявність нерозподіленого прибутку може розглядатися як джерело поповнення оборотних засобів і зниження рівня поточної кредиторської заборгованості.
Особлива роль аналізу структури капіталу при оцінці фінансової стійкості зумовлена його функціями: статутний та додатковий капітал підприємства дає змогу організовувати процес виробництва продукції, застосовувати прогресивні технології, висококваліфіковану робочу силу, посилити власні позиції на ринку. Крім того, розмір власного капіталу забезпечує довіру партнерів підприємства (як інших підприємств, так і банків), що визначає можливість отримати від них фінансові вкладення у разі необхідності для усунення дій несприятливих факторів. Якщо обсяг власного капіталу невеликий, то кредитори мають певний підприємницький ризик. Власний капітал відіграє роль «буферу», захищає підприємство від банкрутства.
Окрім власного капіталу господарська діяльність підприємства підтримується зобов'язаннями. Використання зобов'язань впливає як на ступінь ризику, так і на дохід підприємства.
Порядок аналізу складу і структури пасивів підприємства розглянуто в п. 2.
Аналіз ресурсної стійкості як складової фінансової стійкості повинен охоплювати такі аспекти:
- зміст і рівень співробітництва підприємства з суб'єктами ринкової інфраструктури (підприємствами-постачальниками ресурсів, банками, споживачами продукції);
- ступінь інтегрованості підприємства у системі виробничих відносин;
залежність діяльності підприємства від стану економіки країни в цілому;
спроможність підприємства до залучення коштів;
контроль грошових потоків.
Аналіз організаційно-функціональної стійкості (стійкості управління) проводиться з точки зору адекватності організаційної та виробничої структури підприємства обраній стратегії розвитку та ринковій кон'юнктурі.
Фінансова залежність чи співвідношення між власним капіталом підприємства і його зобов'язаннями - це ключ до фінансової стабільності і надійності підприємства, з одного боку, і до інтенсивності використання капіталу та рентабельності в цілому - з іншого. Чим активніше використовує підприємство залучений капітал, тим більше у акціонерів потенційних можливостей отримати прибуток. Одночасно зростає і ризик невиконання всіх зобов'язань, взятих підприємством при залученні цього капіталу.
Аналогічну «балансуючу» роль в сфері виробництва відіграє операційна залежність, яка відображається на ліквідності підприємства і управлінні економічним ризиком. Між двома видами залежностей - фінансовою і операційною - існує тісний зв'язок. Вони впливають на ступінь економічного ризику в цілому, а відповідно, і на стан фінансового здоров'я підприємства.
Визначення типу фінансової стійкості підприємства.
Узагальнюючим показником фінансової стійкості є надлишок або недостача джерел формування запасів, що отримується у вигляді різниці між величиною джерел формування та вартістю запасів. При цьому мається на увазі забезпеченість запасів такими джерелами, як власні оборотні засоби, довгострокові та короткострокові кредити, кредиторська заборгованість.
Для характеристики джерел формування запасів застосовується кілька показників, які відображають ступінь охоплення різних видів джерел:
1. Наявність власних оборотних
засобів визначається за формулою:
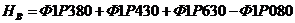 , (5)
де  - наявність
власних оборотних засобів.
2. Наявність довгострокових джерел
формування запасів визначається шляхом збільшення наявних власних оборотних
засобів на суму довгострокових зобов'язань:
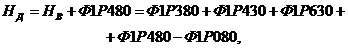 (6)
де  - наявність
довгострокових джерел формування.
3. Показник загальної величини
джерел формування запасів дорівнює сумі власних оборотних засобів,
довгострокових джерел та короткострокових зобов'язань:
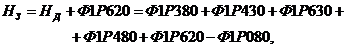 (7)
де  - загальна
величина джерел формування.
Трьом показникам наявності джерел формування запасів відповідають три показники забезпеченості джерелами їх формування:
1) Надлишок (+) або недостача (-)
власних оборотних засобів:
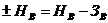 , (8)
де  - вартість
запасів.
2) Надлишок (+) або недостача (-)
довгострокових джерел формування:
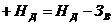 , (9)
) Надлишок (+) або недостача (-)
загальної величини джерел формування запасів:
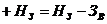 , (10)
Забезпеченість запасів джерелами їх формування дозволяє класифікувати фінансовий стан за ступенем його стійкості. Можливе виділення чотирьох типів фінансової стійкості.
1. Абсолютна стійкість фінансового стану характеризується тим, що сума власних оборотних засобів перевищує вартість запасів господарюючого суб'єкта. При цьому спостерігається надлишок власних оборотних засобів або рівність суми власних оборотних засобів та запасів.
2. Нормальна стійкість фінансового стану, при якій гарантується платоспроможність господарюючого суб'єкта, при цьому вартість запасів господарюючого суб'єкта менша або дорівнює сумі довгострокових джерел формування.
При абсолютній і нормальній стійкості фінансового стану спостерігається високий рівень доходності та відсутність порушень платіжної дисципліни.
3. Нестійкий (передкризовий) фінансовий стан характеризується тим, що зберігається можливість відновлення платоспроможності за рахунок поповнення власного капіталу та збільшення власних оборотних засобів, а також додаткового залучення довгострокових кредитів.
Характеризується недостачею власних оборотних засобів, довгострокових джерел формування, надлишком або рівністю загальної величини основних джерел формування запасів та вартістю запасів; порушеннями фінансової дисципліни, збоями в надходженні грошових коштів на поточний рахунок, зниженням прибутковості діяльності.
При цьому фінансова стійкість вважається допустимою, якщо виконуються наступні умови:
- вартість виробничих запасів разом із вартістю готової продукції дорівнюють або перевищують суму короткострокових кредитів та залучених засобів, що беруть участь у формуванні запасів;
- вартість незавершеного виробництва разом із витратами майбутніх періодів дорівнюють або менше суми власного оборотного капіталу.
Якщо ці умови не виконуються, то спостерігається тенденція до погіршення фінансового стану.
4. Кризовий фінансовий стан (господарюючий суб'єкт знаходиться на межі банкрутства), коли грошові кошти, короткострокові цінні папери та дебіторська заборгованість не в змозі покрити навіть кредиторської заборгованості та прострочених позик. Рівновага платіжного балансу в даній ситуації забезпечується за рахунок прострочених платежів по оплаті праці, кредитам банку, постачальникам, бюджету тощо.
Характеризується недостачею власних оборотних засобів, довгострокових джерел формування та загальної величини основних джерел формування запасів.
Фінансова стійкість може бути відновлена шляхом поповнення джерел формування запасів (збільшення кредитів, позик), оптимізації їх структури, обґрунтованого зниження рівня запасів тощо.
ІІІ. Комплексна оцінка фінансової
стійкості підприємства проводиться шляхом розрахунку наступних відносних
показників (табл. 8).
Таблиця 8 - Показники оцінки фінансової стійкості підприємства
|
№зп |
Назва показника |
Розрахунок* |
Нормативне (рекомендоване значення) |
Характеристика |
|
||
|
1 |
2 |
3 |
4 |
5 |
|
||
|
1 |
Коефіцієнт автономії |
Р380 / Р640 |
>0,5 |
Визначається як відношення загальної суми власних коштів до підсумку балансу. Чим більше значення коефіцієнта, тим менша залежність підприємства від зовнішніх джерел фінансування |
|
||
|
2 |
Коефіцієнт фінансової залежності |
Р640 / Р380 |
<2,0 |
Показник обернений до коефіцієнта автономії, показує, яка сума загальної вартості майна підприємства припадає на 1 грн. власних коштів |
|
||
|
3 |
Маневреність робочого капіталу |
∑ P100 - Р140 / (Р260 - Р620) |
за планом |
Характеризує частку запасів (матеріальних оборотних активів) у загальній сумі робочого капіталу |
|
||
|
4 |
Коефіцієнт маневреності робочого капіталу |
Р260 - Р620 / Р380 |
>0,5 |
Розраховується як відношення вартості робочого капіталу (власних оборотних засобів) до суми джерел власних засобів, характеризує ступінь мобільності використання власних коштів підприємством |
|
||
|
5 |
Коефіцієнт фінансової стійкості |
Р380 /Р480 + Р620 |
>1 |
Визначається як відношення власного та залученого капіталу |
|||
|
6 |
Коефіцієнт співвідношення залученого і власного капіталу (фінансування) |
Р480 + Рб20/ Р380 |
Залежить, від характеру господарської діяльності |
Розраховується як відношення всієї суми залучених засобів та суми власних коштів |
|||
|
7 |
Коефіцієнт стійкості фінансування |
(Р380 + Р430 + Р480) / Р280 |
0,8-0,9 |
Показує частину майна підприємства, яка фінансується за рахунок стійких джерел. Критичне значення коефіцієнта - 0,75. Якщо значення цього коефіцієнта нижче 0,75, можна зробити висновок, що на підприємстві недостатньо стійких джерел формування |
|||
|
8 |
Коефіцієнт концентрації залученого капіталу |
Р480 + Р620 / Р640 |
<0,5 |
Характеризує частку залученого капіталу в загальній сумі капіталу підприємства |
|||
|
9 |
Коефіцієнт структури фінансування необоротних активів |
Р480 / Р080 |
<1 |
Показує частину необоротних активів, яка фінансується за рахунок довгострокових залучених коштів |
|||
|
10 |
Коефіцієнт довгострокового залучення позикових коштів |
Р480 / Р480 + Р380 |
- |
Характеризує частку довгострокових позик в загальному обсязі джерел формування, які можна спрямувати на реалізацію довготермінових програм |
|||
|
11 |
Коефіцієнт забезпечення власними оборотними засобами |
(Р380 - Р080) / Р260 |
>0,1 |
Відображає, яка частина оборотних активів фінансується за рахунок власних оборотних засобів |
|||
|
12 |
Коефіцієнт довгострокових зобов'язань |
Р480 / (Р480 + + Р620) |
<0,2 |
Визначає частину довгострокових зобов'язань в загальній сумі джерел формування |
|||
|
13 |
Коефіцієнт поточних зобов'язань |
Р620 / (Р480 + + Р620) |
>0,5 |
Визначає частку (питому вагу) поточних зобов'язань в загальній сумі джерел формування |
|||
|
14 |
Коефіцієнт страхування бізнесу |
Р340 / Р280 |
>0,2 |
Визначається як відношення суми резервного капіталу до загальної вартості майна. Показує суму капі-талу, який зарезервовано підприєм-ством на кожну гривню майна |
|||
|
15 |
Коефіцієнт забезпечення запасів робочим капіталом |
(Р260 - Р620) / / ∑ (Р100 - Р140) |
>0,2 |
Характеризує рівень покриття матеріальних оборотних активів |
|||
|
* Розрахунки виконуються за даними ф. №1 «Баланс» |
|
||||||
Наведемо пояснення до значення і сутності окремих показників фінансової стійкості:
Коефіцієнт автономії (коефіцієнт концентрації власного капіталу) характеризує питому вагу власного капіталу в загальній сумі балансу. Щодо рівня залученого капіталу існують різні, іноді суперечливі судження. Найбільш поширеною є думка, що питома вага власного капіталу має бути достатньо високою, на рівні 50%. Вважається, що в підприємство з високою часткою власного капіталу кредитори вкладають більше коштів, оскільки воно з більшою імовірністю може погасити борги за рахунок власних коштів. Наприклад, японським корпораціям навпаки, властива висока питома вага залученого капіталу (майже 80%). Оскільки джерелами формування ресурсів підприємств в Японії в основному є банки, то високий рівень концентрації залученого капіталу свідчить про рівень довіри до корпорації з боку банків, а отже, про її фінансову надійність.
Для промислових підприємств України вважається, що питома вага власного капіталу має бути достатньо високою, так як ним мають покриватися всі необоротні активи підприємства й ті оборотні активи, які забезпечують безперебійну діяльність.
Коефіцієнт фінансової залежності. Зростання показника в динаміці свідчить про збільшення питомої ваги залучених коштів у фінансуванні підприємства. Його величина, рівна 1 (100%), показує, що власники повністю фінансують своє підприємство. Керуючись оптимальною питомою вагою власного капіталу в 50%, можна визначити оптимальне значення коефіцієнта фінансової залежності як 2,0.
Коефіцієнт маневреності робочого капіталу. Величина цього показника суттєво залежить від структури капіталу та галузевої належності підприємства. Він показує частку власного капіталу, яка вкладена в поточну діяльність, а яка капіталізована.
Коефіцієнт співвідношення залученого та власного капіталу (фінансування). Зростання показника в динаміці свідчить про збільшення залежності підприємства від зовнішніх інвесторів і кредиторів. Він показує скільки залученого капіталу припадає на 1 гривню власного. Нормальне значення - < 1,0. У світовій практиці вважається, що якщо значення цього коефіцієнта досягає одиниці, то співвідношення між залученим і власним капіталом наближається до критичного рівня. Значення даного коефіцієнту залежить від галузевих особливостей і рівня інфляції. На підприємствах галузей з швидкою оборотністю засобів, наприклад у торгівлі, громадському харчуванні, харчовій промисловості, значення цього коефіцієнта більше; у металообробці, машинобудуванні - нижче. Крім того, на підприємствах сільського господарства, будівництва в зв'язку із сезонним характером та епізодичним, дискретним залученням позикових коштів, величина коефіцієнта може значно змінюватися у межах одного звітного періоду.
Значення коефіцієнта концентрації залученого капіталу залежить від галузевих особливостей і рівня інфляції.
Збільшення коефіцієнта структури фінансування необоротних активів свідчить про підвищення рівня фінансування необоротних активів за рахунок довгострокових джерел, відповідно про зростання інвестиційної активності підприємства.