Курсовая работа (т): Оцінка фінансового стану підприємства
Зміна коефіцієнту довгострокового залучення позикових коштів може бути охарактеризована наступним чином: збільшення характеризує підвищення інвестиційної активності за рахунок залучення довгострокових кредитів. Якщо коефіцієнт зменшується, то можна зробити зворотний висновок.
Коефіцієнт забезпечення власними оборотними засобами визначається як відношення власних оборотних активів до всіх оборотних активів і показує, яка частина оборотних активів забезпечується власними джерелами фінансування.
Аналізуючи структуру капіталу особливу увагу необхідно звернути на розмір резервного капіталу, за допомогою якого можна розрахувати коефіцієнт страхової стабільності підприємства. Він показує суму капіталу зарезервовану підприємством на кожну гривню вартості майна (коефіцієнт страхування бізнесу), вартості власного капіталу (коефіцієнт страхування власного капіталу), вартості внесків засновників до статутного капіталу (коефіцієнт страхування статутного капіталу).
Коефіцієнти страхування порівнюються з нормативом згідно чинного законодавства. Наприклад, у господарських товариствах резервний капітал створюється у розмірі, встановленому статутними документами, але не менше 25% статутного капіталу.
Залежно від мети аналізу та потреб користувачів інформації можуть бути розраховані й інші співвідношення.
У рамках внутрішнього аналізу
здійснюється поглиблене дослідження фінансової стійкості підприємства на основі
побудови балансу неплато-спроможності, що включає наступні взаємопов'язані
групи показників (табл. 9).
Таблиця 9 - Баланс неплатоспроможності, тис. грн.
|
Загальна величина неплатежів |
Сума неплатежів за причинами |
Джерела, що послаблюють фінансову напругу |
|
- прострочена заборгованість по позиках банку - прострочена заборгованість по розрахунках з постачальниками - заборгованість до бюджету - інші платежі, у тому числі з оплати праці |
- недостача власних оборотних коштів - надпланові запаси товарно-матеріальних цінностей - товари відвантажені, неоплачені вчасно покупцями - товари на відповідному зберіганні у покупців із-за відмови від акцепту - інші причини |
- тимчасово вільні власні засобі - залучені засоби (перевищення нормальної кредиторської заборгованості над дебіторською) - кредити банку на тимчасове поповнення оборотних коштів та інші залучені засоби |
Даний баланс дотримується при достовірності бухгалтерського обліку та відповідній його аналітичності.
Крім того, при аналізі фінансової стійкості необхідно з'ясувати причини різкого збільшення статей матеріальних оборотних засобів: виробничих запасів, незавершеного виробництва, готової продукції, товарів, якщо такі мали місце.
. Оцінка ділової активності
Засоби господарюючих суб'єктів знаходяться у постійному русі, переходячи з однієї стадії в іншу. Чим швидше відбувається кругообіг, тим більше продукції підприємство може виготовити та реалізувати при сталому їх розмірі. Сповільнення оборотності, потребує додаткового вкладення засобів та може спричинити погіршення фінансового стану підприємства.
Досягнутий в результаті прискорення оборотності ефект виражається, передусім, у збільшенні обсягу випуску продукції та суми прибутку без додаткового залучення фінансових ресурсів.
Крім того, збільшення швидкості обороту відображає підвищення економічного потенціалу підприємства, оскільки дозволяє вивільняти частину оборотних засобів для власних потреб (зокрема, для розвитку виробництва).
Оцінити наскільки ефективно підприємство використовує свої ресурси (засоби) дозволяє аналіз ділової активності, оскільки саме цей показник зумовлює платоспроможність, фінансову стійкість та стабільність діяльності господарюючого суб'єкта.
Ділова активність проявляється в динамічності розвитку підприємства, швидкості обороту засобів підприємства. Критеріями ділової активності є рівень ефективності використання ресурсів підприємства, стійкість економічного зростання, ступінь виконання завдання за основними показниками господарської діяльності тощо.
Оцінка ділової активності полягає у дослідженні рівнів і динаміки різноманітних фінансових коефіцієнтів - показників оборотності. Так як розмір річного обороту залежить від швидкості оборотності засобів, тому з розмірами обороту та, відповідно, із оборотністю пов'язана величина умовно-постійних витрат: чим швидший оборот, тим менше на кожен оборот припадає сума цих витрат.
Аналіз ділової активності проводиться у кілька етапів, що здійснюються у певній послідовності.
. Загальна оцінка ділової активності як за якісними критеріями, так і за допомогою кількісних показників.
До якісних показників включають: розмір ринку збуту продукції, наявність продукції, що експортується, репутацію підприємства тощо.
Кількісними абсолютними показниками ділової активності є обсяг реалізованої продукції (робіт, послуг), прибуток, розмір активів, що тісно пов'язані між собою.
В процесі дослідження проводиться
співставлення темпів зміни розміру прибутку, обсягу реалізації та активів.
Оптимальним вважається наступне співвідношення (11), що у світовій практиці
отримало назву «золоте правило економіки»:
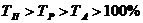 , (11)
де  - темп
зростання (зменшення) прибутку;
 - темп зростання (зменшення) обсягу
реалізації;
 - темп
зростання (зменшення) вартості активів (валюти балансу).
Дане співвідношення означає наступний причинно-наслідковий зв'язок:
- якщо темпи зростання обсягу продаж (доходу) і прибутку більше темпів зростання активів, то ефективність використання активів збільшується;
- якщо темпи зростання прибутку є більшими за темпи зростання обсягу продажу, це може бути результатом зниження собівартості;
якщо темпи зростання прибутку більше темпів зростання активів, а темпи зростання обсягу продаж - менші, то підвищення ефективності використання активів відбувалося тільки за рахунок зростання цін на продукцію (роботи, послуги);
якщо темпи зростання прибутку і обсягу продаж більші темпів зростання активів, то відбувається підвищення ефективності діяльності підприємства.
Необхідно враховувати, що при здійсненні вкладень в нові технології, технічне переоснащення, можуть виникнути відхилення від цього правила так як значні капітальні вкладення можуть окупитися і принести вигоду лише через певний період часу, в перспективі.
. Розрахунок та оцінка показників ефективності господарської діяльності. Ці показники вимірюються одним із способів: витратним, ресурсним або доходним. Порядок їх розрахунку наведено в темі 4.
Комплексна оцінка ділової активності.
Показники ділової активності дозволяють оцінити ефективність використання власних засобів підприємством і виражаються в оцінці оборотності активів підприємства.
Оборотність активів може оцінюватися:
- швидкістю обороту - кількістю оборотів, що роблять за період, який аналізується, активи підприємства або їх складові;
- періодом обороту - середнім строком, за який повертаються грошові кошти, що вкладені у господарську діяльність підприємства.
На швидкість обороту впливають наступні фактори:
- обсяги діяльності підприємства;
- галузь економічної діяльності;
тривалість виробничого циклу;
кількість та різноманітність видів ресурсів, які споживаються;
географія постачальників;
система розрахунків за продукцію (роботи, послуги);
платоспроможність клієнтів;
якість банківського обслуговування;
темпи зростання виробництва та реалізації продукції;
облікова політика підприємства;
кваліфікація менеджерів;
інфляція тощо.
Основні показники ділової активності
підприємства узагальнені в табл. 10.
Таблиця 10. Показники ділової активності (оборотності)
|
№ з/п |
Показник |
Розрахунок |
Норма |
Характеристика |
|
1 |
Коефіцієнт оборотності активів |
Ф2 Р035* / (Ф1 P280 Г3** + + Ф1 Р280 Г4) х 0,5*** |
Зростання |
Відношення обсягу реалізації до середньої суми активів за період. Показує, скільки разів за період обертається капітал, що вкладений в активи підприємства |
|
2 |
Коефіцієнт оборотності оборотних активів |
Ф2 Р035 / (Ф1 Р260 Г3 + + Ф1 Р260 Г4) х 0,5* |
- |
Відношення обсягу чистого доходу від реалізації до середньої вартості оборотних активів. Характеризується швидкість обороту оборотних активів підприємства за період або суму доходу, яка отримується з кожної гривні активів |
|
3 |
Коефіцієнт оборотності запасів |
Ф2 Р035 / ((Ф1 ∑ (Р100 - - Р140 Г3) + Ф1 ∑ (Р100 - Р140) Г4)) х 0,5 |
Середньо-галузеве |
Відношення обсягу реалізації до суми матеріальних запасів |
|
4 |
Коефіцієнт оборотності власного капіталу |
Ф2 Р035 / (Ф1 Р380 Г3 + + Ф1 Р380 Г4) х 0,5 |
- |
Відношення обсягу реалізації до середнього за період обсягу власного капіталу. Відображає швидкість обороту вкладеного власного капіталу |
|
5 |
Коефіцієнт оборотності коштів в розрахунках (дебіторської заборгованості) |
Ф2 Р035 / (Ф1 ∑ (Р150 - Р210) ГЗ + + Ф1 ∑ (Р150 - - Р210) Г4) х 0,5 |
Порівняння з середньою по галузі |
Відношення обсягу реалізації до середньої дебіторської заборгованості за період. Показує кількість оборотів дебіторської заборгованості за період |
|
6 |
Коефіцієнт оборотності кредиторської заборгованості |
Ф2 Р035 / (Ф1 Р620 Г3 + + Ф1 Р620 Г4) х 0,5 |
Середньо-галузеве |
Відношення обсягу реалізації до середньої кредиторської заборгованості |
|
7 |
Коефіцієнт завантаженості активів |
(Ф1 Р280 Г3 + + Ф1 Р280 Г4) х 0,5 / / Ф2 Р035 |
- |
Вартість майна, що припадає на 1 грн. продажу. Зменшення коефіцієнту свідчить про підвищення ефективності використання активів підприємства |
|
8 |
Коефіцієнт завантаженості активів в обороті |
(Ф1 Р260 Г3 + + Ф1 Р260 Г4) х 0,5 / / Ф2 Р035 |
- |
Вартість оборотних активів на 1 грн. продажу |
|
9 |
Коефіцієнт завантаженості власного капіталу |
(Ф1 Р380 Г3 + + Ф1 Р380 Г4) х 0,5 / / Ф2 Р035 |
- |
Сума власних джерел фінансування підприємства на 1 грн. продажу |
|
*Ф1 Р035 - форма №2 «Зніт про фінансові результати», рядок 035 **Ф1 Р280 Г3 - форма №1 «Баланс», рядок 260, графа 3 ***При розрахунку показників необхідно враховувати, що середньорічний залишок повинен визначатися методом середньої хронологічної за даними звітних балансів. В розрахунках замість суми чистого доход можна використовувати показник виробничої собівартості реалізованої продукції або фактичні обсяги виробництва продукції (робіт, послуг) |
||||
Наведемо пояснення до значення і сутності окремих показників ділової активності.
Загальна оборотність активів (коефіцієнт оборотності активів) - є узагальнюючим показником оборотності і характеризує швидкість обороту всього майна підприємства за балансом. Коефіцієнт оборотності активів прямо пропорційний обсягу продаж та зворотно пропорційний сумі активів, що використовуються. Вимірює загальну оборотність, чи інтенсивність використання активів.
Необхідно пам'ятати, що з точки зору оцінки, активи представляють собою неоднорідну групу і це відображається на якості та ступені інформативності коефіцієнта, що розглядається.
Підтримання ділової активності підприємства передбачає прискорення оборотності оборотних активів. Цей показник характеризує швидкість обороту (кількість оборотів за період) всіх оборотних активів підприємства (як грошових, так і матеріальних) і дозволяє проаналізувати можливість вивільнення їх з господарської діяльності та визначити напрями більш ефективного використання.
Збільшення швидкості оборотності оборотних засобів можливе як за рахунок удосконалення технології, автоматизації виробництва, так і за рахунок скорочення часу обертання: налагодження постачання та збуту, прискорення розрахунків та документообігу.
Суму вивільнених (додатково залучених) оборотних активів внаслідок зміни їх оборотності можна визначити, помноживши фактичний одноденний оборот з чистого доходу (виручки) за звітний період на різницю показників оборотності (у днях) звітного та базового періодів, тобто на кількість днів прискорення (сповільнення) оборотності.
Якщо підприємство залучає додаткові позикові кошти (кредити, позики, кредиторська заборгованість), це означає, що при такій швидкості обороту генерується недостатня кількість грошових засобів для покриття витрат та розширення діяльності.
Після визначення оборотності оборотних активів доцільно визначити оборотність окремих їх складових (запасів, грошових засобів).
Коефіцієнт оборотності запасів іноді називають показником інтенсивності використання запасів. Якщо даний коефіцієнт позитивний (вищий середнього галузевого показника), це означає, що підприємство не має надлишків неліквідних запасів, які потребують додаткового фінансування. Надлишкові запаси, звісно є непродуктивними, і представляють інвестиції з низьким чи нульовим доходом. Висока оборотність запасів є також свого роду підтвердженням названого вище коефіцієнту поточної ліквідності.
Крім того, можна проаналізувати ефективність використання виробничих запасів. Коефіцієнт оборотності запасів розраховується відношенням чистого доходу до вартості виробничих запасів.
Коефіцієнт оборотності грошових коштів визначається відношенням чистого доходу до середнього залишку грошових коштів за даними балансу та характеризує швидкість обороту грошових коштів. Потрібно відмітити, що в умовах інфляції величина цього коефіцієнту може бути значною, так як підприємствам недоцільно накопичувати і тривалий час зберігати грошові кошти, їх необхідно як найшвидше вкладати в матеріальні оборотні або в основні засоби. І чим вище інфляція, тим, як правило, більше значення цього коефіцієнту. Його особливість полягає в тому, що порівняльні оцінки на підставі цього показника можуть здійснюватись, якщо рівень інфляції стабілізується.
Коефіцієнт оборотності власного капіталу характеризує швидкість обороту власного капіталу, збільшення коефіцієнту свідчить про підвищення оборотності, зростання ділової активності. Якщо показник надто високий, це означає значне перевищення рівня продажу над власним капіталом і призводить до собою залучення додаткових (кредитних) засобів, що, в свою чергу, може сильно підірвати позиції власників підприємства і надати кредиторам можливість більшою мірою брати участь у формуванні фінансової політики підприємства.
Якщо показник оборотності власного капіталу не забезпечує його окупність, то даний коефіцієнт оборотності свідчить про нераціональність структури частини власних засобів і ставить під сумнів доцільність використання власних засобів на підприємстві. При зниженні рентабельності власного капіталу необхідне адекватне збільшення оборотності.
Оборотність власного капіталу показує ефективність використання активів, які формуються за рахунок власного капіталу.
Коефіцієнт оборотності коштів в розрахунках характеризує розширення або скорочення комерційного кредиту, наданого підприємством. В умовах неплатежів значення цього коефіцієнта буде досить високим. Крім того, цей коефіцієнт можна розрахувати як для поточної дебіторської заборгованості, так і для довгострокової. Такі показники визначаються відношенням чистого доходу до відповідного виду дебіторської заборгованості. Якщо коефіцієнт збільшується, можна зробити висновок про підвищення оборотності відповідного виду дебіторської заборгованості, зниження розміру комерційного кредиту, що надає підприємство своїм контрагентам.
Коефіцієнт оборотності кредиторської заборгованості характеризує збільшення або зменшення комерційного кредиту, що надається підприємству контрагентами.
Коефіцієнт завантаженості активів (їх складових та власного капіталу) є оберненим до відповідних коефіцієнтів оборотності.
Для формування об'єктивних висновків за результатами проведеного аналізу необхідно порівняти коефіцієнти оборотності з показниками рентабельності.
Припустимо, що оборотний капітал (без поточних інвестицій) обертається один раз в квартал при рентабельності основної діяльності, що дорівнює 25%, тоді індекс ділової активності за цей же квартал складе 0,25 чи 25%. Якщо при тій же рентабельності оборотність оборотного капіталу збільшується вдвічі, то й індекс ділової активності відповідно зростає в вдвічі, тобто підприємство за два обороти того ж самого розміру оборотного капіталу за той же проміжок часу отримає 0,5 грн. прибутку з кожної гривні оборотного капіталу.
Аналогічні висновки робляться при збільшенні (зменшенні) рентабельності. Тобто якщо оборотність уповільнилася, то компенсувати її можна підвищенням рівня рентабельності. Якщо немає можливості підвищити рентабельність необхідно виготовляти і реалізовувати більший обсяг продукції.
Комплексний аналіз ділової активності передбачає розрахунок й інших показників ефективності використання всіх ресурсів: продуктивність праці, фонд оплати праці, фондоозброєність, фондомісткість, фондовіддача, матеріаломісткість, матеріаловіддача, трудомісткість.