Курсовая работа (т): Оцінка фінансового стану підприємства
Узагальнюючим показником ефективності використання активів підприємства є тривалість обороту активів, що представляє собою кількість днів, яка необхідна для їх перетворення в грошову форму і є величиною оберненою коефіцієнту оборотності, помноженого на 360 (кількість днів року). Період обороту активів залежить від періодів обороту його складових частин: періоду обороту дебіторської заборгованості, запасів тощо. Періоди обороту дебіторської заборгованості, запасів, кредиторської заборгованості використовується в подальшому для розрахунку тривалості фінансового циклу підприємства.
Приклад розрахунку тривалості
обороту активів наведений в табл. 11.
Таблиця 11 - Розрахунок тривалості обороту активів
|
Показник |
Розрахунок |
|
Період обороту: - активів |
360 / коефіцієнт оборотності акцизів |
|
- дебіторської заборгованості (К1) |
360 / коефіцієнт оборотності дебіторської заборгованості |
|
- запасів (К2) |
360 / коефіцієнт оборотності запасів |
|
- кредиторської заборгованості (К3) |
360 / коефіцієнт оборотності кредиторської заборгованості |
|
Фінансовий цикл |
К1 + К2 - К3, або тривалість операційного циклу - тривалість погашення кредиторської заборгованості |
|
Якщо період обороту активів підприємства більше року, тобто за надто тривалий термін, то причинами цього можуть бути: - значна сума активів; - недостача грошових коштів для здійснення діяльності; - тривалий термін реалізації готової продукції; - значна частка запасів сировини в складі матеріальних запасів; - повільний оборот дебіторської заборгованості |
|
Позитивними тенденціями ( скорочення терміну обороту дебіторської та кредиторської заборгованості. Негативний - зростання терміну обороту матеріальних запасів. Перевищення тривалості фінансового циклу над тривалістю фінансового року може бути викликане проведенням політики накопичення запасів. Це ще раз підкреслює значення управління оборотними засобами.
Аналіз дебіторської та кредиторської заборгованості.
Стан дебіторської і кредиторської заборгованості, їх розміри і якість здійснюють суттєвий вплив на фінансовий стан підприємства.
Система аналізу та управління дебіторською заборгованістю вимагає постійного контролю за рядом параметрів. До них відносяться: час обороту дебіторської заборгованості; структура дебіторів за різними ознаками; схеми розрахунків з покупцями і можливість їх уніфікації; схема контролю за виконанням дебіторами своїх зобов'язань; схема контролю і принципи резервування сумнівних боргів; система заходів, яка стосується несумлінних покупців тощо.
Зміст аналізу та управління дебіторською заборгованістю полягає в наступному. Її рівень визначається підприємством враховуючи умови розрахунків зі своїми клієнтами. Якщо ці умови жорсткі, то зменшується обсяг продажу продукції так як покупці не мають можливості придбати товар в кредит і, відповідно, зменшується величина дебіторської заборгованості клієнтів.
З іншого боку, якщо розрахункові умови послаблюються, з'являється більше замовників, зростає товарообіг і, відповідно, сума дебіторської заборгованості. Послаблення розрахункових умов, що збільшує дебіторську заборгованість покупців, має свої переваги і недоліки. Так, з одного боку - це зростання обсягу продажу продукції та прибутку, а з іншого - збільшення суми безнадійних боргів та додаткові фінансові витрати через наявність на балансі дебіторської заборгованості.
Кредиторська заборгованість постачальникам може розглядатись як безкоштовна позика підприємству. Для сплати боргів постачальникам коли в обігу підприємства немає коштів, підприємству довелося б брати позику в банку або використовувати свій власний капітал. Вигідність кредиторської заборгованості підприємства полягає в тому, що заощаджуються кошти на сплату процентів банку у випадку, коли постачальники одразу вимагають гроші за товар. Проте підприємство не завжди зацікавлене в одержанні такого кредиту та оперуванні рахунками кредиторів. Оскільки постачальники, як правило, пропонують значні знижки, коли розрахунки за товар здійснюються одразу або через декілька днів після одержання рахунку-фактури. У такому випадку найважливіше вирішити: чи скористатися знижкою і оплатити рахунки одразу, чи придбати товари в кредит і обліковувати кредиторську заборгованість на балансі. Якщо скористатися знижкою, то підприємство виграє на сумі самої знижки, але програє на відсотках, які треба сплатити банку за надану позику для розрахунків з постачальниками, а також втратить можливість мати безпроцентний кредит.
Аналіз дебіторської і кредиторської заборгованостей, проводиться за даними аналітичного обліку по рахунках третього і шостого класів, та передбачає:
- оцінку розміру і динаміки дебіторської та кредиторської заборгованості, порівнюючи її розмір на початок і кінець звітного періоду або за декілька звітних періодів;
- вивчення структури дебіторської та кредиторської заборгованості за термінами виникнення з метою з'ясування стану розрахунково-платіжної дисципліни.
Аналіз дебіторсько-кредиторської заборгованості доцільно проводити за двома напрямами:
- аналіз контрагента (покупця, постачальника) - для визначення його плато- та кредитоспроможності;
- аналіз на власному підприємстві - для з'ясування можливості щодо надання комерційних позик та дотримання ліквідності.
Стан дебіторської заборгованості
характеризується рядом показників (табл. 12).
Таблиця 12 - Показники стану дебіторської заборгованості
|
№з/п |
Назва |
Розрахунок |
Характеристика |
|
1 |
Коефіцієнт оборотності дебіторської заборгованості |
Ф2 Р035 / (Ф1 ∑ (Р150 - Р210) ГЗ + Ф1 ∑ (Р150 - Р210) Г4) х 0,5 |
Характеризує швидкість обороту дебіторської заборгованості |
|
2 |
Тривалість обороту (тривалість погашення дебіторської заборгованості |
360 / Коефіцієнт оборотності дебіторської заборгованості |
Визначає терміни погашення дебіторської заборгованості |
|
3 |
Частка дебіторської заборгованості в загальному обсязі оборотних активів |
(Ф1 ∑ (Р150 - Р210) / Ф1 Р260) х 100 |
Визначається як співвідношення дебіторської заборгованості та загальної вартості оборотних активів |
В процесі аналізу показники оборотності дебіторської заборгованості за звітний період порівнюють з даними за минулий період, визначають причини змін та надають їх оцінку.
Якщо на підприємстві збільшилася сумнівна дебіторська заборгованість і збільшилася загальна частка дебіторської заборгованості в загальному обсязі оборотних активів, то можна зробити висновок про зниження ліквідності поточних активів у цілому, і отже, погіршення фінансового стану підприємства. Аналіз дебіторської заборгованості обов'язково повинен бути доповнений аналізом кредиторської заборгованості, методика аналізу якого аналогічна до методики аналізу дебіторської заборгованості. Важливим у процесі аналізу дебіторської заборгованості є контроль за співвідношенням дебіторської і кредиторської заборгованостей. Аналіз і оцінка стійкості економічного зростання.
Співвідношення між динамікою
продукції і динамікою ресурсів (витрат) визначає характер економічного
зростання. Економічне зростання може бути досягнуте екстенсивним або
інтенсивним шляхом. Перевищення темпів зростання обсягів продукції над темпами
зростання витрат або ресурсів свідчить про інтенсивний тип економічного
зростання. Інтенсивний тип економічного зростання може здійснюватися в двох
формах: фондомісткій і фондозберігаючій, що потребує відповідного аналізу
використання ресурсів. Коефіцієнт стійкості економічного зростання показує,
якими темпами в середньому збільшується економічний потенціал підприємства. Він
розраховується наступним чином:
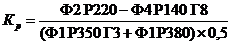 (12)
На зміну коефіцієнта стійкості економічного зростання впливають ряд факторів:
1) дивідендна політика;
2) зміна рентабельності реалізованої продукції (робіт, послуг);
) зміна ресурсовіддачі або фондовіддачі;
) зміна коефіцієнта фінансової залежності.
Підвищити коефіцієнт стійкості
економічного зростання можна за рахунок: зниження частки виплачених дивідендів;
збільшення ресурсовіддачі; збільшення рентабельності; отримання кредитів і
позик.
. Комплексна рейтингова оцінка
підприємства
Комплексна рейтингова оцінка підприємства означає віднесення його до певного розряду або класу. Така оцінка може виступати в ролі порівняльної характеристики господарської діяльності конкуруючих підприємств, основи для вибору перспективних варіантів розвитку. Рейтинг ніколи не залишається постійним, він може підвищуватися або знижуватися.
В основу встановлення рейтингу підприємства покладено набір фінансових коефіцієнтів, зміст яких було розкрито в попередніх пунктах. Коефіцієнти, що включаються до набору, отримують оцінку в балах, рівень яких залежить від значення даного коефіцієнта в якості критерію оцінки і від ступеня відповідності нормативному (оптимальному), кількісно вираженому рівню. Сумарна величина балів за всіма коефіцієнтами дає підставу віднести підприємство до того чи іншого класу, присвоїти йому певний розряд, характеристику.
Розробка методики рейтингової оцінки залежить від галузевих і регіональних особливостей, виду діяльності підприємства.
Складність комплексної рейтингової
оцінки полягає у тому, що при багатофакторному аналізі важко виділити узагальнений
показник - критерій оцінки, а витрати на проведення аналітичних робіт не
покриваються отриманим ефектом. Крім того, існують труднощі методологічного та
організаційного характеру. Для проведення комплексної рейтингової оцінки
використовують наступні способи: сум, середньої геометричної, суми місць,
віддалей тощо. З використанням наведених способів розроблені різні методики
комплексної рейтингової оцінки фінансового стану підприємства, що
застосовуються кредитними установами, інвесторами тощо. Розглянемо методику,
яка запропонована Л.В. Донцовою, Н.А. Нікіфоровою і уточнена В.В. Нітецьким і
А.А. Гавріловим. Критерії оцінки показників фінансового стану підприємства
наведені в табл. 13 (порядок розрахунку показників розкрито в попередніх
пунктах).
Таблиця 13 Критерії оцінки показників фінансового стану підприємства
|
Показники фінансового стану |
Рейтинг показників, бал |
Критерії оцінки показників залежно від їх фактичного значення, бал |
Умови зниження критеріїв |
|
|
|
|
вищий |
нижчий |
|
|
Коефіцієнт абсолютної ліквідності |
20,0 |
0,5 і вище - 20 балів |
менше 0,1 - 0 балів |
За кожну 0,1 пункту зниження порівнянню з 0,5 знімається 4 бали |
|
Коефіцієнт швидкої ліквідності |
18,0 |
1,5 і вище - 18 балів |
менше 0,1 - 0 балів |
За кожну 0,1 пункту зниження порівнянню з 1,5 знімається 3 бали |
|
Коефіцієнт покриття |
16,5 |
2,0 і вище - 16,5 |
менше 0,1 - 0 балів |
За кожну 0,1 пункту зниження порівнянню з 2,0 знімається 1,5 бали |
|
Коефіцієнт забезпеченості власними оборотними засобами |
15,0 |
0,5 і вище - 15 балів |
менше 0,1 - 0 балів |
За кожну 0,1 пункту зниження порівнянню з 0,5 знімається 3 бали |
|
Коефіцієнт автономії |
17,0 |
0,6 і вище - 17 балів |
менше 0,4 - 0 балів |
За кожну 0,01 пункту зниження порівнянню з 0,6 знімається 0,8 бали |
|
Коефіцієнт фінансової незалежності в частині формування запасів |
13,5 |
1,0 і вище - 13,5 балів |
менше 0,5 - 0 балів |
За кожну 0,1 пункту зниження порівнянню з 1,0 знімається 2,5 бали |
|
Разом |
100,0 |
100,0 |
0 |
- |
За результатами розрахунків визначається клас підприємства, економічна характеристика яких наступна:
- 1-й клас (100-94 бали) - відмінний фінансовий стан; практично відсутній ризик взаємовідносин партнерів з даним підприємством;
- 2-й клас (93-85 бали) - добрий фінансовий стан; існує незначний рівень ризику взаємовідносин партнерів з даним підприємством;
3-й клас (84-52 бали) - задовільний фінансовий стан. Ризик взаємовідносин партнерів з даним підприємством значний;
4-й клас (51-21 бали) - фінансовий стан близький до банкрутства; ризик взаємовідносин партнерів з даним підприємством досить великий;
5-й клас (20-0 балів) - незадовільний фінансовий стан, підприємство може бути визнано банкрутом; взаємовідносини партнерів з даним підприємством недоцільні.
Наведену методику рейтингової оцінки
фінансового стану можна використовувати за певних умов. Для дотримання принципу
порівнянності, показники рейтингу не повинні змінюватися протягом тривалого
періоду часу. Розробку ефективних методик визначення рейтингової оцінки
підприємства не можна вважати завершеною. Рейтинг повинен бути достатньо
об'єктивним, наочним, а способи розрахунку - доступними.
Література
1. Агарков, А.П. Экономика и управление на предприятии / А.П. Агарков [и др.]. - М.: Дашков и Ко, 2013. - 400.
. Бабук, И.М. Экономика промышленного предприятия / И.М. Бабук, Т.А. Сахнович. - М.: ИНФРА-М, 2013. - 439 с.
. Баскакова, О.В. Экономика предприятия (организации) / О.В. Баскакова, Л.Ф. Сейко. - М: Дашков и К, 2013. - 372 с.
. Горфинкель, В.Я. Экономика предприятия / В.Я. Горфинкель. - М.: ЮНИТИ-ДАНА, 2013. - 663 с.
. Елисеева, Т.П. Экономика и анализ деятельности предприятий / Т.П. Елисеева, М.Д. Молев, Н.Г. Трегулова. - Ростов-на-Дону: Феникс, 2011 480 с.
. Иванов, И. Н. Экономика промышленного предприятия: учебник / И. Н. Иванов. - Москва: Инфра-М, 2011. - 393 с.
. Клочкова, Е. Н. Экономика предприятия / Е. Н. Клочкова, В. И. Кузнецов, Т. Е. Платонова. - М.: Юрайт, 2014. - 448 с.
. Чалдаева, Л. А. Экономика предприятия: учебник / Л. А. Чалдаева. - Москва: Юрайт, 2011. - 347 с.
. Шепеленко, Г. И. Экономика, организация и планирование производства на предприятии: учебное пособие / Г. И. Шепеленко. - Ростов-на-Дону: МарТ, 2010. - 608 с.
. Экономика и финансы предприятия / под ред. Т.С. Новашиной. - М.: Синергия, 2014. - 344 с.
. Экономика, организация и управление на предприятии: учебное пособие / [А. В. Тычинский и др.]. - Ростов-на-Дону: Феникс, 2010. - 475 с.
. Экономика, организация и управление на предприятии / под ред. М.Я. Боровской. - Спб: Феникс, 2010. - 480 с.
. Экономика предприятий (организаций): учебник / А. И. Нечитайло, А. Е. Карлик. - Москва: Проспект: Кнорус, 2010. - 304 с.
. Экономика предприятия: учебник / [В. М. Семенов и др.]. - Санкт-Петербург: Питер, 2010. - 416 с.
. Экономика предприятия: учебный комплекс / Л. А. Лобан, В. Т. Пыко. - Минск: Современная школа, 2010 - 429 с.
. Экономика предприятия (организации): учебник / [Н. Б. Акуленко и др.]. Москва: Инфра-М, 2011. - 638 с.