Курсовая работа (т): Оцінка фінансового стану підприємства
Оцінюючи другий розділ активів балансу слід:
- порівняти динаміку змін статей, виробничі запаси, незавершене виробництво, готова продукція, дебіторська заборгованість за товари, роботи, послуги, обсягів товарної та реалізованої продукції;
- звернути увагу на ті статі, які займають найбільшу питому вагу у загальній сумі оборотних коштів, та на статі, на яких відбулись найбільш суттєві зміни.
Дослідження змін структури активів підприємства дозволяє отримати важливу інформацію. Так, збільшення частки оборотних активів у майні може свідчити про:
- формування більш мобільної структури активів, яка сприяє прискоренню оборотності коштів підприємства;
- вилучення частини оборотних активів на кредитування споживачів готової продукції, товарів, послуг підприємства, дочірніх підприємств та інших дебіторів, що засвідчує про фактичну мобілізацію цієї частини оборотних засобів із виробничого процесу;
згортання виробничої бази;
викривлення реальної оцінки основних засобів внаслідок існуючого порядку їх бухгалтерського обліку тощо.
Для того, щоб зробити точні висновки про причини змін пропорцій у структурі активів, необхідно провести більш детальний аналіз розділів і окремих статей активу балансу, зокрема, оцінити стан виробничого потенціалу підприємства, ефективність використання основних засобів і нематеріальних активів, швидкість обороту оборотних активів тощо. Детальний аналіз складу і руху активів можна провести, використовуючи дані Приміток до річної фінансової звітності (форми № 5).
Аналіз структури пасивів підприємства проводиться за даним балансу. Для цього визначаються зміни в їх складі, структурі та надається їх оцінка.
Необхідно оцінити зміни у структурі власного капіталу, довгострокових та поточних зобов’язань.
Оцінка змін, які відбулися в структурі джерел, може бути різною з позиції інвесторів і з позиції підприємства. Для інвесторів ситуація більш надійна, якщо частина власного капіталу у клієнта більше 50%, що виключає високий фінансовий ризик. Підприємства, як правило, зацікавлені у наявності залучених коштів. Отримавши позикові кошти під менший відсоток, ніж рентабельність підприємства, можна розширити обсяги виробництва, підвищити прибутковість власного капіталу.
Залучення позикових коштів в оборот підприємства - нормальне явище, що сприяє тимчасовому покращенню фінансового стану за умови, якщо кошти не заморожуються на тривалий час в обороті та своєчасно повертаються. В іншому випадку може виникнути прострочена кредиторська заборгованість, що призводить до виплати штрафів, застосування санкцій і погіршення фінансового стану.
При внутрішньому аналізі фінансового стану необхідно вивчити динаміку та структуру власного та залученого капіталу, з'ясувати причини зміни окремих складових і дати оцінку цим змінам за звітний період.
На співвідношення власного і залученого капіталу впливають фактори, обумовлені внутрішніми та зовнішніми умовами діяльності господарюючого суб'єкта і вибраної ним фінансової стратегії:
- вартість капіталу або різниця величин відсоткових ставок за кредит і станок на дивіденди. Якщо відсоткові ставки менші ставок на дивіденди, то потрібно збільшити частку залученого капіталу, і навпаки;
- розширення чи скорочення діяльності господарюючого суб'єкта на зниження чи збільшення потреб у залученні коштів;
накопичення надлишкових або маловикористовуваних запасів, недіючого обладнання, матеріалів;
вилучення коштів на створення сумнівної дебіторської заборгованості, що спричиняє збільшення додатково залученого капіталу.
Вартість капіталу - це його ціна, яку підприємство платить за його залучення з різних джерел.
Оскільки вартість капіталу є частиною прибутку, яку підприємство має сплатити за використання сформованого або нового залученого капіталу для забезпечення процесу виробництва і реалізації продукції, цей показник є мінімальною нормою прибутку від операційної (основної) діяльності. Якщо рентабельність операційної діяльності виявиться нижчою, ніж ціна капіталу, то це призведе до «проїдання» капіталу і банкрутства підприємства.
Крім того, вартість капіталу використовують як дисконтну ставку в процесі здійснення реального і фінансового інвестування. Якщо ставка прибутковості за інвестиційним проектом нижча від ціни інвестованого капіталу, то такий проект буде збитковим, що також призведе до зменшення капіталу підприємства. Показник вартості капіталу підприємства може виступати критерієм в оцінюванні ефективності лізингу. Якщо вартість фінансового лізингу перевищує вартість капіталу підприємства, то використання лізингу для формування основного капіталу не вигідне.
Показник вартості позикового капіталу використовують для оцінювання ефекту фінансового левериджу, що показує приріст рентабельності власного капіталу за рахунок використання позичкових коштів. Ефект буде позитивним, якщо ціна позичкових коштів нижча від рентабельності інвестованого капіталу в операційні активи.
І, нарешті, вартість капіталу є важливим вимірником рівня ринкової вартості акціонерних підприємств відкритого типу. При зниженні вартості капіталу відбувається зростання ринкової вартості підприємства, і навпаки.
Оскільки капітал підприємства формується за рахунок різних джерел, у процесі аналізу необхідно оцінити кожний з них і зробити порівняльний аналіз їхньої вартості.
Вартість власного капіталу
підприємства у звітному періоді визначають у такий спосіб:
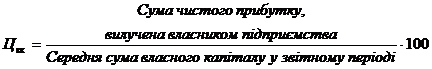 (1)
Приклад. Виплачено дивідендів на суму 6000 тис. грн. Середньорічна сума власного капіталу становить 25000 тис. грн.
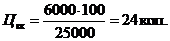
Вартість позикового капіталу
у формі банківських кредитів ( ) обчислюється в такий спосіб:
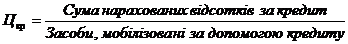 . (2)
Необхідно також розрахувати вартість фінансового лізингу та товарного кредиту.
Рівень середньозваженої ціни капіталу залежить не лише від вартості окремих його складових, а й від частки джерела формування капіталу кожного виду в загальній його сумі. Розрахувати вплив цих факторів можна методом абсолютних різниць.
Оцінювання вартості капіталу має бути завершено аналізом граничної ефективності капіталу, що визначається відношенням приросту рівня рентабельності інвестованого капіталу до приросту середньозваженої вартості капіталу.
Порівнюючи граничну вартість капіталу з очікуваним рівнем рентабельності проектів, для яких потрібне залучення додаткового капіталу, можна оцінити міру ефективності і доцільності здійснення цих проектів.
актив пасив платоспроможність фінансовий
3. Оцінка ліквідності та
платоспроможності
Одним із етапів аналізу фінансового стану підприємства (див. рис. 9.1) є оцінка ліквідності та платоспроможності.
Платоспроможність - можливість підприємства своєчасно задовольнити платіжні зобов'язання. Ліквідність - здатність підприємства перетворити свої активи в грошові кошти для покриття боргових зобов'язань. Поняття «платоспроможність» і «ліквідність» взаємопов'язані. Від рівня ліквідності підприємства залежить платоспроможність. Разом з тим ліквідність характеризує як поточний стан розрахунків, так і перспективний. Підприємство може бути платоспроможним на звітну дату, але втратити її в майбутньому.
Недостатня ліквідність, як правило, означає, що підприємство невзмозі скористуватися новими вигідними комерційними можливостями. На цьому рівні недостатня ліквідність означає, що немає свободи вибору, і це обмежує свободу дій керівництва.
Більш значна нестача ліквідності свідчить, що підприємство не може оплатити свої поточні борги та зобов'язання. Це може призвести до інтенсивного продажу довгострокових вкладень та активів, а в найгіршому випадку - до неплатоспроможності та банкрутства.
Для власників підприємства недостатня ліквідність може означати зменшення прибутковості, втрату контролю та часткову або повну втрату капіталу. Якщо власники несуть необмежену відповідальність, їх збитки можуть навіть перевищити початкові їх вкладення в підприємство.
Для кредиторів недостатня ліквідність у боржника може свідчити про затримку у сплаті відсотків та основної суми боргу. Поточний стан ліквідності підприємства може також вплинути на його взаємовідносини з контрагентами (покупцями та постачальниками товарів і послуг). Такі зміни можуть викликати неспроможність даного підприємства виконати умови контрактів та призвести до втрати зв'язків з постачальниками.
Ось чому аналізу ліквідності надається важливе значення. Якщо підприємство не може погасити свої поточні зобов'язання в міру того, як наступає строк їх оплати, його подальше існування ставиться під сумнів.
Аналіз ліквідності балансу полягає у порівнянні засобів за активом, згрупованих за рівнем їх ліквідності, і розташованими в порядку зменшення ліквідності із зобов'язаннями за пасивом, згрупованими за строками їх погашення і розташованими в порядку збільшення строків, і проводиться в наступній послідовності.
. Побудова балансу ліквідності.
Залежно від рівня ліквідності активи
підприємства поділяються на наступні групи (табл. 2).
Таблиця 2 - Групування активів підприємства
|
Групи |
Умовне позначення |
Сума рядків балансу |
Характеристика |
|
|
1 |
2 |
3 |
4 |
|
|
Високоліквідні |
|
|
|
|
|
Швидколіквідні |
|
|
|
|
|
Повільноліквідні |
|
|
|
|
|
Важколіквідні |
|
|
|
|
|
Примітка: Р220 - рядок 220 |
||||
 Р150
- Р210Дебіторська заборгованість, яка буде погашена за умовами договорів
 Р100
- Р140, Р250Запаси (сировина й матеріали, незавершене виробництво тощо) та
інші оборотні активи (зокрема, дебіторська заборгованість, строк сплати якої
минув)
 Р080Активи,
що передбачено використовувати більше одного року(або операційного циклу,
якщо він перевищує рік)
Високоліквідними і найбільш мобільними активами підприємства є грошові кошти у касі та на рахунках у банку, тому що вони в будь-який час можуть бути використані для здійснення всіх господарських операцій, тобто вони мають абсолютну ліквідність. Менш ліквідними є кошти в дебіторській заборгованості, адже немає впевненості в строках їх надходження. Наступними активами за рівнем ліквідності є товари, готова продукція і виробничі запаси, які можна продати або використати в погашення заборгованості. Необоротні активи підприємства, як правило, не передбачають реалізовувати або ліквідувати, тому, що за умови їх ліквідації зменшуються обсяги господарської діяльності. Відповідно такі активи відносяться до четвертої групи - важколіквідні активи.
Групування зобов'язань підприємства
за строками їх погашення наведено в таблиці
Таблиця 3 - Групування зобов'язань підприємства
|
Групи |
Умовне позначення |
Сума рядків балансу |
Характеристика |
|
Найбільш термінові |
|
|
|
|
Короткострокові |
|
|
|
|
Довгострокові |
|
|
|
|
Постійні |
|
|
|
 Р500
- Р520Короткострокові кредити та позикові кошти*
 Р480Довгострокові
зобов'язання
 Р380,
Р430Зобов'язання перед власниками з формування власного капіталу
*Примітка: за окремими методиками
пропонується забезпечених виплат персоналу і інші забезпечення включати до
короткострокових зобов'язань.
Найбільш термінові - це поточні зобов'язання підприємства перед постачальниками, державою і працівниками, оплата яких визначається моментом виникнення заборгованості за наслідками здійснених господарських операцій. Поточні зобов'язання визначаються строком погашення одержаних позикових коштів за період менше одного року. Довгострокові зобов'язання визначаються терміном погашення позикових коштів за період більше одного року.
Постійні зобов'язання, це зобов'язання перед власниками суб'єкта господарювання в частині формування власного капіталу, які виникають за власним бажанням окремих власників або при ліквідації підприємства.
Для визначення ліквідності балансу необхідно порівняти підсумки наведених груп активів і зобов'язань.
Баланс підприємства вважають
абсолютно ліквідним, якщо виконуються наступні співвідношення:
 ,
 ,
 ,
 (3)
У разі, якщо одна або декілька нерівностей системи мають протилежний знак порівняно з оптимальним варіантом, ліквідність балансу відрізняється від абсолютної.
Порівняння найбільш ліквідних
коштів ( ) і
швидколіквідних активів (
 ) з найбільш
терміновими зобов'язаннями (
 ) і короткостроковими пасивами (
 ) дозволяє
оцінити поточну ліквідність. Порівняння ж активів, що повільно реалізуються, з
довгостроковими і постійними пасивами відображає перспективну ліквідність.
Поточна ліквідність свідчить про платоспроможність (чи неплатоспроможність)
підприємства на найближчий проміжок часу до моменту, що розглядається.
Перспективна ліквідність є прогнозом платоспроможності на підставі порівняння
майбутніх надходжень і платежів.
Якщо перша нерівність не виконується, ліквідність балансу на кінець періоду також не є абсолютною. Виконання четвертої нерівності свідчить про дотримання підприємством мінімальної умови фінансової стійкості, наявність власних оборотних активів.
На більшості підприємств не виконується перша умова нерівності (3). Як правило, це викликано двома причинами: по-перше, недоцільністю при високій інфляції утримувати в складі активів значну частку високоліквідних активів, тобто грошей і короткострокових цінних паперів (зі строком погашення до одного року), так як вони знецінюються в першу чергу. Тому є сенс переводити їх в інші, більш захищені від впливу інфляції види активів, тобто запаси сировини, матеріалів, палива, в устаткування, будівлі і споруди; по-друге, в умовах високої інфляції підприємствам невигідно своєчасно погашати кредиторську заборгованість, так як за рахунок неї виникає непряме кредитування підприємства.