Курсовая работа (т): Оцінка фінансового стану підприємства
Негативний грошовий потік у результаті операційної діяльності покривають за рахунок скорочення інвестиційних вкладень та/або джерел зовнішнього фінансування. Якщо підприємство має задовільні значення коефіцієнтів ліквідності і негативну величину грошового потоку від операційної діяльності, це означає, що результатом операційної діяльності є витрачання грошових коштів, а приріст коштів за період забезпечується за рахунок фінансової або інвестиційної діяльності. Подібна ситуація у довгостроковому періоді може призвести до того, що підприємство буде не в змозі погашати свої зобов'язання, оскільки основним стабільним джерелом їх погашення є надходження грошових коштів від операційної діяльності.
. Аналіз грошового потоку від інвестиційної діяльності дозволяє прослідкувати інвестиційну політику підприємства, і виявити розмір тих інвестицій, які в майбутньому викличуть надходження або витрачання грошових коштів. Крім того, визначається надходження ліквідних коштів за рахунок скорочення інвестицій, вивільнення фінансових коштів, заморожених в окремих видах майна.
Окремий розгляд показників фінансової діяльності дає можливість не тільки проаналізувати фінансову політику та фінансові можливості підприємства, але й спрогнозувати майбутні дивіденди власників капіталу.
Отже, вихідним моментом аналізу грошових потоків є аналіз результату зміни грошових коштів від операційної діяльності. Розрізняють два способи визначення потоку грошових коштів у результаті основної діяльності: прямий і непрямий.
При прямому способі грошовий потік
розраховують як різницю між надходженням грошових коштів та витратами,
пов'язаними з їх виплатою (рис. 1).
Рис. 1. Прямий спосіб визначення
грошового потоку
Перевагою прямого способу є те, що він дозволяє оцінити загальні суми надходження і витрачання грошових коштів підприємства, виявити ті статті, які формують найбільші надходження і витрачання грошових коштів у розрізі трьох видів діяльності. Інформація, отримана при використанні прямого методу, використовується для прогнозування грошових потоків.
Аналіз структури позитивного грошового потоку здійснюється за кожним джерелом надходження грошових коштів (від продажу продукції, необоротних активів тощо) відповідно негативного потоку за напрямами використання (оплата придбаних товарів, робіт, послуг, необоротних активів, виплати працівникам тощо).
Приклад аналізу руху та структури
грошових коштів за прямим методом наведено в таблиці 5.
Таблиця 5 - Аналіз руху грошових коштів за прямим способом у розрізі видів діяльності
|
Показники |
Грошовий потік |
У т.ч. за видами діяльності |
|||||||||||||
|
|
сума, тис. грн. |
питома вага, % |
операційна |
інвестиційна |
фінансова |
||||||||||
|
|
|
|
сума, тис. грн. |
питома вага, % |
сума, тис. грн. |
питома вага, % |
сума, тис. грн. |
питома вага, % |
|||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
|||||||
|
Залишок грошових коштів на початок року |
41,0 |
x |
x |
x |
x |
x |
x |
x |
|||||||
|
Надійшло грошових коштів: |
709,0 |
100,00 |
650,0 |
100,00 |
47,0 |
100,00 |
12,0 |
100,0 |
|||||||
|
- від покупців |
667,0 |
94,08 |
624,0 |
96,00 |
43,0 |
91,49 |
- |
- |
|||||||
|
- по векселях |
26,0 |
3,67 |
26,0 |
4,00 |
- |
- |
- |
- |
|||||||
|
- кредити та позики |
12,0 |
1,70 |
- |
- |
- |
- |
12,0 |
100,0 |
|||||||
|
- дивіденди, відсотки отримані |
4,0 |
0,56 |
- |
- |
4,0 |
8,51 |
- |
- |
|||||||
|
Витрачання грошових коштів: |
576,0 |
100,00 |
531,0 |
100,00 |
29,0 |
100,00 |
16,0 |
100,00 |
|||||||
|
- придбання товарів (робіт, послуг) |
280,0 |
48,61 |
280,0 |
52,73 |
- |
- |
- |
||||||||
|
-виплати працівникам підприємства |
224,0 |
38,89 |
224,0 |
42,18 |
- |
- |
- |
- |
|||||||
|
- виплата відсотків |
4,0 |
0,70 |
- |
- |
- |
- |
4,0 |
25,00 |
|||||||
|
- сплата податку на прибуток |
27,0 |
4,69 |
27,0 |
5,09 |
- |
- |
- |
- |
|||||||
|
- за придбання необоротних активів |
12,0 |
2,08 |
- |
- |
12,0 |
41,38 |
|
|
|||||||
|
- погашення позик |
12,0 |
2,08 |
- |
- |
- |
- |
12,0 |
75,00 |
|||||||
|
- фінансові інвестиції |
7,0 |
1,22 |
- |
- |
7,0 |
24,14 |
- |
- |
|||||||
|
- дивіденди |
10,0 |
1,74 |
- |
- |
10,0 |
34,5 |
- |
- |
|||||||
|
Залишок грошових коштів на кінець року |
174,0 |
x |
x |
x |
x |
x |
x |
x |
|||||||
За даними таблиці 5 можна зробити висновок, що найбільша сума грошових коштів була отримана в результаті операційної діяльності (650 тис. грн.). Найбільші надходження грошових коштів спостерігаються від покупців 624 тис. грн. (96,0%). 94,9% витрат грошових коштів припадає на сплату за придбані матеріали та виплати працівникам підприємства, що відповідно склало 280 та 224 тис. грн. У витратах фінансової діяльності 75,0% займає погашення кредитів.
Непрямий спосіб базується на основному положенні бухгалтерського обліку, що актини повинні дорівнювати сумі зобов'язань і власного капіталу (складовою якого є прибуток), і полягає у коригуванні суми прибутку на величину зміни поточних активів, зобов'язань та інших балансових рахунків (рис. 2).
Перевагою непрямого способу є те, що він дозволяє провести оцінку грошових потоків лише на основі звітності та пов'язати отриманий фінансовий результат і зміни грошових коштів за період, а також здійснити розрахунок показників зміни грошових коштів від операційної, інвестиційної, фінансової діяльності, практично не використовуючи дані аналітичного обліку.
Для виявлення причин відхилення
залишку грошових коштів (чистого залишку грошових коштів) від чистого
фінансового результату, отриманих підприємством за один і той же період часу,
важливо аналізувати не тільки грошові потоки як такі, але й їх взаємозв'язок з
фінансовим результатом, що залишається у розпорядженні підприємства.
Рис. 2. Непрямий спосіб визначення потоку
грошових коштів
Проаналізуємо відхилення чистого
залишку грошових коштів від чистого фінансового результату за допомогою таблиці
6.
Таблиця 6 - Аналіз відхилення чистого залишку грошових коштів від чистого фінансового результату (тис. грн.)
|
№з/п |
Помічники та фактори |
Умовні позначення |
1-й рік |
2-й рік |
Відхилення |
|
|
|
|
|
|
|
+/- |
% |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
1 |
Чистий фінансовий результат |
|
|
|
|
|
|
2 |
+ Нарахований податок на прибуток |
|
|
|
|
|
|
3 |
- Інші операційні доходи |
|
|
|
|
|
|
4 |
+ Інші операційні витрати |
|
|
|
|
|
|
5 |
+ Собівартість реалізованої продукції (товарів, робіт, послуг) |
С |
646,0 |
639,0 |
-7,0 |
-1,08 |
|
6 |
- Дохід, отриманий в результаті виконання зобов'язань негрошовими засобами |
|
|
|
|
|
|
7 |
- Приріст (зменшення) дебіторської заборгованості, пов'язаної з доходами |
|
|
|
|
|
|
8 |
+ Кредити та позики, отримані |
|
|
|
|
|
|
9 |
- Оплата товарів, робіт і послуг |
|
|
|
|
|
|
10 |
- Виплати працівникам |
|
|
|
|
|
|
11 |
- Перерахування до позабюджетних фондів |
|
|
|
|
|
|
12 |
- Перерахування до бюджету |
|
|
|
|
|
|
13 |
= Чистий залишок грошових коштів |
|
|
|
|
|
 86,892,4+5,6+6,45
 37,239,6+2,4+6,45
 2,0--2,0-
 7,04,0-3-42,86
 84,322,4-61,9-73,43
 132,393,6-38,7-29,25
 -12,0+12,0-
 304,0280,0-24,0-7,89
 200,0224,0+24,0+12,00
 2,43,0+0,6+25,00
 15,027,0+12,0+80,00
 37,0133,0+96,0у
2,6 рази
Результати аналізу показують, що темп приросту чистого залишку грошових коштів (у 2,6 рази) у 2-му році випереджав темп приросту чистого фінансовою результату (6,45%). На це вплинуло зниження собівартості проданих товарів, робіт і послуг (7,0 тис. грн. або 1,08%), збільшення кредитів і позик отриманих (12,0 тис. грн.), зменшення інших операційних доходів (2,0 тис. грн.), доходу отриманого в результаті виконання зобов'язань негрошовими засобами (61,9 тис. грн. або на 73,43%), зменшення дебіторської заборгованості, пов'язаної з доходами (на 38,7 тис. грн. або 29,25%), оплати товарів, робіт і послуг (на 24 тис. грн. або 7,9%).
Важливим етапом аналізу руху грошових коштів є вивчення показників, які дозволяють встановити позитивні та негативні тенденції і відображають якість управління грошовими потоками, а також розробити необхідні заходи для оптимізації управлінських рішень.
Порівняння грошових потоків
підприємства з отриманим фінансовим результатом (визначення показників
рентабельності) застосовується для оцінки ефективності використання грошових
коштів (табл. 7).
Таблиця 7 - Показники оцінки руху грошових коштів
|
№ з/п |
Показник |
Формула розрахунку |
Характеризує |
|
1 |
2 |
3 |
4 |
1 Рентабельність
залишку грошових коштів 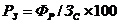 ,
|
де |
|
 -
рентабельність залишку грошових коштів;
 -
фінансовий результат діяльності підприємства*;
 -
середній залишок грошових коштівСума прибутку (збитку), яка припадає на 1
грн. грошових коштів, що знаходяться у розпорядженні підприємства в
середньому протягом періоду, що досліджується
2 Рентабельність
витрачених грошових коштів 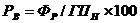 ,
|
де |
|
 - рентабельність витрачених грошових коштів;
 -
негативний грошовий потікСума прибутку (збитку), яка припадає на 1 грн.
грошових коштів, витрачених підприємством за період, що досліджується
3 Рентабельність
грошових коштів отриманих 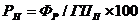 ,
|
де |
|
 -
рентабельність грошових коштів, що надійшли;
 -
позитивний грошовий потікСума прибутку (збитку), яка припадає на 1 грн.
грошових коштів, які отримало підприємство за період, що досліджується
4 Рентабельність
чистого грошового потоку 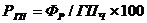 ,
|
де |
|
 -
рентабельність чистого грошового потоку;
 -
чистий грошовий потікСума прибутку (збитку) на 1 грн. чистого грошового
потоку
5 Коефіцієнт
достатності чистого грошового потоку 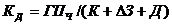 ,
|
де |
|
 -
коефіцієнт достатності чистого грошового потоку;
 -
приріст залишків матеріальних оборотних активів; Д - виплати по дивідендам
власникам підприємстваВизначає достатність чистого грошового потоку, який
створюється підприємством, з урахуванням потреб фінансування
6 Коефіцієнт
ліквідності грошового потоку 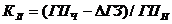 ,
|
де |
|
 -
коефіцієнт ліквідності грошового потоку;
 -
приріст залишків грошових коштів за період, що аналізуєтьсяВикористовується
для оцінки синхронності формування різних видів грошових коштів за окремими
часовими інтервалами (квартал, місяць) протягом періоду, що аналізується
(рік)
7 Коефіцієнт
ефективності грошових потоків 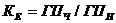 ,
|
де |
|
 -
коефіцієнт ефективності грошових потоківУзагальнюючий показник оцінки руху
грошових коштів
Примітка* Залежно від мети аналізу в
чисельнику може бути будь-який показник фінансового результату діяльності
підприємства: чистий прибуток (збиток) звітного періоду, валовий прибуток,
фінансовий результат від звичайної діяльності до оподаткування тощо. Тому
рентабельність залишку грошових коштів, а також їх надходження і використання, може
бути відображена декількома показниками: чиста рентабельність, валова
рентабельність тощо
Показники рентабельності грошових потоків можна розраховувати для кожного виду діяльності (операційної, інвестиційної, фінансової) шляхом відношення відповідного фінансового результату до аналогічного позитивного грошового потоку.
Перераховані вище коефіцієнти доцільно аналізувати в динаміці, тобто розглядати їх зміну в часі щонайменше за 3 роки, вираховуючи абсолютні та відносні відхилення.
Необхідно враховувати, що збільшення показників рентабельності залишку грошових коштів за рахунок його зменшення не є однозначно позитивним результатом. Підвищення рентабельності грошових коштів таким шляхом може негативно відбитися на абсолютній ліквідності підприємства. У зв'язку з цим при оцінці ефективності використання грошових коштів на підставі показників рентабельності залишку грошових коштів необхідно одночасно враховувати структуру активів підприємства. Ефективним можна визнати використання грошових коштів, якщо частка активів підприємства в грошовій формі відповідає поточним потребам у них.
Оцінюючи рентабельність отриманих і витрачених грошових коштів, необхідно брати до уваги особливість формування відповідних показників, суттєву для формулювання обґрунтованих висновків.
Ця особливість полягає у тому, що не всі надходження і витрачання грошових коштів за період, що досліджується, пов'язані з фінансовим результатом цього періоду. Фінансовий результат відображається в бухгалтерському обліку за принципом нарахування, а надходження та використання грошових коштів - за касовим принципом, тобто реального надходження (використання). Коли між нарахуванням і реальним надходженням (використанням) існує часовий розрив, то фінансовий результат від здійснення заходу (господарської операції), з відповідним фінансовим результатом, може бути відображено у звітності за інший період часу.
Тому зниження рентабельності витрачених грошових коштів не слід розглядати як негативний результат поточної діяльності підприємства, якщо така тенденція викликана збільшенням виплат, які забезпечать йому прибуток у майбутньому. Не є негативним також зниження рентабельності грошових коштів, що надійшли, якщо відбулося збільшення надходження грошових коштів від господарських операцій, фінансовий результат за якими було виявлено в попередні звітні періоди.
Аналіз руху грошових коштів за прямим способом показує, що на рух грошових коштів підприємства та їх залишок впливають прямі та непрямі фактори. Піл прямими розуміють фактори, дія яких безпосередньо відбивається на грошових потоках підприємства та викликає пропорційну зміну обсягу надходження грошових коштів та обсягу їх виплат.
Непрямими є фактори, виражені показниками, сформованими за принципом нарахування. Показники, що відображають непрямі фактори, визначають прибуток (збиток) до оподаткування. Тому вони впливають на грошові потоки підприємства через податок на прибуток, збільшуючи або зменшуючи перерахування до бюджету. Дія непрямих факторів викликає непропорційну зміну грошових потоків підприємства.
Частина факторів: «виручка від
продажу продукції, товарів, робіт та послуг, нарахована»; «виручка, отримана в
результаті виконання зобов'язань негрошовими засобами»; «приріст (зменшення)
дебіторської заборгованості, пов'язаними з доходами» мають специфічні риси.
Вони відбиваються на грошових потоках підприємства і прямо, і непрямо. Зміна
виручки, нарахованої від продажу продукції, товарів, робіт і послуг та
отриманої у результаті виконання зобов'язані, негрошовими засобами, та зміна
приросту (зменшення) дебіторської заборгованості щодо доходів прямо впливає на
рух грошових коштів, так як визначає обсяг виручки від продажу продукції,
товарів, робіт і послуг, отриманої грошовими коштами. Перераховані фактори
непрямо впливають на грошові потоки підприємства тому, що нарахована виручка
від продажу продукції, товарів, робіт і послуг визначає прибуток (збиток) до
оподаткування. Виручка, отримана в результаті виконання зобов'язань негрошовими
засобами, та приріст (зменшення) дебіторської заборгованості щодо доходів є її
складовими.