Курсовая работа (т): Оцінка фінансового стану підприємства
Використовуючи наведену методику аналізу ліквідності балансу потрібно враховувати наступні недоліки.
. Третя група активів ( )
відноситься до «оборотних», а сполучена з нею група пасивів - до зобов'язань,
які можуть бути задоволені в строк більш, ніж через рік. Відмітимо, що не всі
необоротні активи відносяться до «важколіквідних». Існують високоліквідні
необоротні активи (наприклад, право оренди торгівельних майданів або будівля в
центрі населеного пункту), єдина проблема в реалізації яких полягає у досить
тривалих строках оформлення угоди. Оскільки цей термін не може перевищувати
один рік (деякі документи на продаж нерухомості дійсні тільки протягом одного
місяця), то такі активи можуть бути зараховані до третьої групи. Тому
реструктуризація балансу за швидкістю реалізації активів повинна проводитися зі
знанням їх деталізованого складу, і група
 може бути доповнена статтею
«Високоліквідні необоротні активи».
. Система нерівностей (3) не враховує покриття платіжної нестачі за другою групою за рахунок надлишку за першою, платіжної нестачі за третьою - за рахунок надлишку за першими двома. Випадки, коли за однією з груп є платіжна нестача, а за іншою - надлишок, дуже часто зустрічаються на практиці.
Виходячи з «балансу» активу і пасиву, остання нерівність системи (за четвертою групою) буде забезпечена «автоматично».
Для комплексної оцінки
ліквідності балансу в цілому можна визначити загальний показник ліквідності за
формулою:
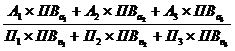 (4)
Де  та
 - питома
вага відповідних груп активів та пасивів в їх загальному підсумку.
Загальний показник ліквідності балансу показує відношення суми всіх платіжних засобів до суми всіх платіжних зобов'язань з урахуванням їх ліквідності. Цей показник дає змогу порівнювати баланси підприємств за різні періоди, баланси різних підприємств та визначати найбільш ліквідні баланси.
Порівняння балансів ліквідності за кілька періодів надає інформацію про тенденції зміни фінансового етапу підприємства.
. Розрахунок та оцінка показників ліквідності
Крім абсолютних показників
для оцінки ліквідності та платоспроможності підприємства розраховують відносні
показники (табл. 4).
Таблиця 4 - Показники оцінки ліквідності підприємства
|
№ з/п |
Назва показника |
Розрахунок* |
Нормативне (рекомендоване) значення |
Характеристика |
|||
|
1 |
Коефіцієнт покриття |
Р260 / Р620 або (А1 + А2 + А3) / (П1 + П2) |
>2 |
Визначається як співвідношення усіх оборотних активів до поточних зобов’язань, характеризує достатність оборотних засобів для покриття боргів |
|||
|
2 |
Коефіцієнт швидкої ліквідності |
∑(Р150 - Р240) / Р620 або (А1 + А2) / (П1 + + П2) |
>1 |
Показує, яка частина поточних зобов’язань може бути погашена не тільки за рахунок грошових коштів, але й за рахунок очікуваних фінансових надходжень |
|||
|
3 |
Коефіцієнт абсолютної ліквідності |
(Р220 + Р230 + + Р240) / Р620 або А1 (П1 + П2) |
>0,2 |
Характеризує негайну готовність підприємства погасити поточні зобов’язання і визначається як відношення суми грошових коштів підприємства та поточних фінансових інвестицій до суми поточних зобов’язань |
|||
|
4 |
Частка оборотних засобів в активах |
Р260 / Р280 |
- |
Розраховується як відношення оборотних засобів та валюти балансу та показує їх питому вагу в майні підприємства |
|||
|
5 |
Робочий капітал (розмір власних оборотних засобів). тис. грн. |
(Р260 + Р270) - - (Р620 + Р630) або (Р380 + Р430 + + Р480 - Р080) |
Середньо-галузеве |
Різниця між оборотними активами підприємства та його поточними зобов'язаннями, є «фінансовою подушкою», що теоретично дає можливість підприємству погасити всі або більшу частину своїх поточних зобов'язань та продовжувати працювати |
|||
|
* Розрахунок виконується за даними форми №1 «Баланс» |
|||||||
Примітка: за окремими методиками
пропонується при розрахунку відповідних показників ліквідності включати до
чисельника витрати майбутніх періодів (в тій частині, яка буде спожита протягом
операційного циклу підприємства), а до знаменника доходи майбутніх періодів (в
тій частині, яка буде повністю отримана протягом операційного циклу)
Позитивна зміна показників ліквідності, наведених в табл. 4 - збільшення їх значення.
Зупинимося більш детально на поясненні деяких показників.
Коефіцієнт покриття (загальний коефіцієнт ліквідності) показує, скільки гривень оборотних активів підприємства припадає на одну гризню поточних зобов'язань. Якщо оборотні активи перевищують за величиною поточні зобов'язання, то підприємство вважається ліквідним.
Цей показник має особливе значення для оцінки підприємства покупцями, інвесторами, кредитними установами; залежить від галузі виробництва, виду діяльності, тривалості виробничого циклу, структури запасів, форм розрахунку з покупцями тощо.
У літературних джерелах рекомендоване значення коефіцієнту покриття є різним - 1,0; 2,0; 2,5. Якщо коефіцієнт буде дорівнювати 1,0, то підприємство у разі погашення поточної заборгованості повинно припинити функціонування, так як у нього не буде оборотних засобів для продовження процесу виробництва, ведення поточної діяльності. Дослідним шляхом встановлено, що ресурси підприємства повинні бути не менш як вдвічі більше від існуючої поточної заборгованості, так як лише в такій ситуації воно зможе при повному погашенні заборгованості продовжувати функціонувати.
Коефіцієнт абсолютної ліквідності показує, яка частина поточних зобов'язань може бути погашена активами, що мають абсолютну ліквідність. Нормативні значення цього показника, наведені при різних методиках, повинні дорівнювати або бути більшими 0,2; 0,5; 0,7.
Чому, відповідно до нормативних значень, достатньо погасити тільки четверту або п'яту частину поточної заборгованості?
На практиці незначна вірогідність того, що всі кредитори підприємства в один і той же час вимагатимуть повернення поточної заборгованості. Тому, якщо підприємство в короткостроковому періоді здатне погасити 20-25% поточної заборгованості, це вважається нормальним рівнем ліквідності.
В умовах інфляції доцільно частку грошових коштів в активах зменшувати практично до нуля, так як гроші знецінюються в першу чергу. Цей коефіцієнт і його нормальні величини, вказані у відповідній економічній літературі, мають значення, як правило, тільки в умовах низькоінфляційної, збалансованої економіки.
Коефіцієнт абсолютної ліквідності на даний час реально може знаходитися в межах зазначених нормальних обмежень тільки для підприємств, які займаються посередницькою діяльністю в основному торгівельно-закупівельного, біржового та фінансового характеру. У підприємств виробничої сфери, навіть якщо вони мають нормальний фінансовий стан, визначений за коефіцієнтом покриття, величина коефіцієнту абсолютної ліквідності близька до нуля.
В окремих джерелах рекомендуються нормальні обмеження цього показника для підприємств реального сектора економіки на рівні 0,05-0,10. Більш значна частка грошей та поточних фінансових інвестицій може свідчити про неефективність управління цими активами.
На коефіцієнт абсолютної ліквідності в основному повинні звертати увагу банки при видачі короткострокових кредитів в незначній сумі на короткий термін, які зацікавлені у поверненні кредитів та відсотків за ними в грошовій формі та своєчасно.
Оцінка надійності визначених коефіцієнтів ліквідності здійснюється в процесі вивчення питомої ваги оборотних активів та їх окремих видів в складі майна підприємства. Оборотні активи в господарській діяльності використовуються тільки в певному поєднанні з основними засобами. Від оптимального співвідношення майна оборотного та постійного капіталу значною мірою залежить ефективність роботи суб'єкта господарювання.
Частка оборотних активів в активах визначається шляхом ділення оборотних активів на валюту балансу і показує їх питому вагу в майні підприємства. Господарську діяльність забезпечують виробничі основні засоби та виробничі запаси. Інші оборотні активи (готова продукція, кошти в розрахунках і грошові кошти) є наслідком підприємницької діяльності.
Наявність виробничих запасів у підприємства характеризує його можливість продовжувати господарську діяльність. Частка виробничих запасів в оборотних активах визначається як відношення виробничих запасів до оборотних активів і показує їх питому вагу в складі оборотних активів.
Величина робочого капіталу і спроможність підприємства платити за поточними зобов'язаннями особливо цікавить керівництво підприємства і кредиторів, які надають короткострокові кредити (банки, постачальники).
Хоча розглянуті показники ліквідності й відіграють важливу роль в аналізі платоспроможності підприємства, вони мають певні недоліки:
- статичність - показники розраховуються на підставі балансових даних, що характеризують майновий стан підприємства на певну дату і, відповідно, одномоментні. Звідси і необхідність аналізу їх за декілька періодів;
- можливість завищення значень показників ліквідності через включення до складу оборотних активів так званих «мертвих» статей, наприклад, неліквідних запасів товарно-матеріальних цінностей;
мала інформативність для прогнозування майбутніх грошових надходжень і платежів, а саме це і є одним із завдань аналізу платоспроможності;
можливість завищення показника за рахунок «неліквідної» дебіторської заборгованості. Оскільки значна частка дебіторської заборгованості - прострочена, деяка її частина є заборгованістю, маловірогідною для стягнення, яка може буде зовсім непогашена, можна зробити висновок, що на практиці сума заборгованості покупців збільшується в балансі саме через низьку платіжну дисципліну. Однак і таке зростання дебіторської заборгованості має сприятливий вплив на величину показників ліквідності. Через це для того, щоб підвищити об'єктивність аналізу показників ліквідності, необхідно провести попереднє дослідження, що дозволить в певній мірі оцінити «якість» дебіторської заборгованості. І перш за все слід оцінити склад і строки виникнення заборгованості; з'ясувати, чи не об'єднані в одній статті види заборгованості, що мають значні розбіжності в строках виникнення;
наявність потенційних зобов'язань, що не відображаються в балансі і не враховуються при розрахунках коефіцієнтів ліквідності. Саме тому необхідно розкрити повну суму фінансових зобов'язань в примітках до фінансової звітності.
Платоспроможність підприємства ширше
за поняття ліквідності і поряд з ним включає поняття фінансової стійкості.
Підприємство може мати ліквідну структуру балансу і в той же час бути фінансово
нестійким. На практиці такі ситуації зустрічаються досить часто, тому
платоспроможність підприємства необхідно визначати виходячи із значень як
коефіцієнтів ліквідності балансу, так і фінансової стійкості (див. п. 5).
. Аналіз руху грошових коштів
У сучасних умовах розвитку економіки користувачі фінансової звітності прагнуть отримувати повну та достовірну інформацію про фінансовий стан підприємства. У системі показників, що застосовуються для оцінки фінансового стану підприємства, провідне місце належить фінансовим результатам. Однак, прибуткові підприємства за даними бухгалтерського обліку можуть бути й не спроможні погасити свої зобов'язання через відсутність грошових коштів. У підприємств, які успішно збільшують обсяги продажу, може спостерігатись зниження ліквідності, у збиткових, навпаки, - її підвищення. Для виплати позик, заміни та розширення виробничих потужностей, а також виплати дивідендів використовуються саме грошові кошти, а не чистий дохід, який може не дорівнювати приросту грошових коштів. Показник зміни залишку грошових коштів носить менш суб'єктивний характер, ніж показник величини прибутку, який визначається за методом нарахувань. Отже, реальні можливості будь-якого підприємства в кінцевому підсумку визначаються не фінансовим результатом, а здатністю генерувати грошові потоки. Під грошовими потоками розуміють всі надходження і виплати грошових коштів. Вони є одним з найважливіших самостійних об'єктів фінансового аналізу, який проводиться з метою оцінки фінансової стійкості та платоспроможності підприємства. Припинення поточних платежів і нездатність вчасно задовольнити вимоги кредиторів протягом трьох місяців з дня настання термінів їх виконання є зовнішньою ознакою банкрутства підприємства. Тому з метою попередження ситуації, коли прибуткове підприємство є неспроможним розрахуватись за своїми зобов'язаннями, підлягає дослідженню фінансовий оборот підприємства та з'ясовується, наскільки організоване управління грошовими потоками.
Аналіз грошових потоків на базі фінансових показників може бути використаний як при оперативному, так і при стратегічному плануванні. Якщо у рамках короткострокового періоду порівняно легко спрогнозувати та спланувати надходження і виплати грошових коштів, то при плануванні у середньостроковому та довгостроковому періодах виходять з певних співвідношень між майном і зобов'язаннями.
Основним джерелом інформації для проведення аналізу грошових потоків є Звіт про рух грошових коштів, який формується у розрізі трьох видів діяльності підприємства - операційної, інвестиційної і фінансової. Проте аналіз є ефективним лише якщо надходження грошових коштів співставляються зі звітним значенням чистого прибутку для перевірки якості останнього. Чим ближчі значення надходження грошових коштів і отриманого прибутку, тим вищою є його якість.
Основною метою аналізу руху грошових коштів є виявлення рівня достатності формування грошових потоків за видами діяльності, їх ефективності, а також збалансованості позитивного та негативного грошових потоків за обсягом і в часі. Надходження грошових коштів називається позитивним грошовим потоком, вибуття - негативним. Різниця між позитивним і негативним грошовими потоками по кожному виду діяльності в цілому називається чистим грошовим потоком. У літературі можна зустріти термін «cash flow», аналогічний терміну «грошовий потік». Можна виділити декілька значень поняття «грошовий потік». На статичному рівні - це кількісне вираження грошових коштів, які є в розпорядженні суб'єкта господарювання (підприємства або особи) у даний конкретний момент часу - «вільний резерв». Для інвестора - це очікуваний у майбутньому дохід від інвестицій (з урахуванням дисконту). З точки зору керівництва підприємства, на динамічному рівні, грошовий потік - це план майбутнього руху грошових потоків підприємства в часі або зведення даних про їх рух у попередніх періодах. У кожному випадку грошовий потік означає фактичний рух фінансових коштів.
Відсутність грошових коштів на рахунку підприємства свідчить про послаблення фінансової стійкості підприємства оскільки є доказом значного дефіциту грошових коштів і може призвести до банкрутства підприємства. Як правило, подібна ситуація викликана значною (як за обсягом, так і за часом існування) негативною різницею чистого грошового потоку, коли обсяг надходження коштів дорівнює або менше обсягу повернених позикових коштів. У цьому випадку нові суми позикового капіталу не повністю використовуються для розвитку підприємства, а плата за них знижує ефективність його діяльності.
Розбалансування структури грошового потоку також свідчить про погіршення фінансової стійкості підприємства. Зростання негативного потоку від операційної діяльності протягом тривалого періоду, як правило, призводить до різкого погіршення платоспроможності підприємства, навіть якщо грошові потоки від інвестиційної та/або фінансової діяльності є позитивними.
Аналізуючи грошові потоки будь-якого підприємства на базі Звіту про рух грошових коштів, структурованого в розрізі різних видів діяльності, потрібно мати на увазі наступне.
. Величина грошового потоку від операційної діяльності в динаміці в фінансовій звітності повинна наводитися з такими показниками як приріст/зниження доходу від реалізації продукції (робіт, послуг) і прибутку. Темп приросту грошового потоку від операційної діяльності характеризує масштаби зростання фінансового потенціалу підприємства та рівень доходності, досягнутий за минулі звітні періоди, що дозволяє зробити висновки про тенденції подальшого розвитку підприємства. З іншого боку, грошовий потік від операційної діяльності є індикатором ділової активності підприємства та його здатності погашати свої зобов'язання.
Позитивне сальдо, тобто чисте надходження грошових коштів у результаті операційної діяльності, забезпечує стабільність існування підприємства в довгостроковій перспективі. Грошові кошти, використані на виплату дивідендів, поповнення оборотних засобів, підприємство вже не зможе спрямувати на здійснення нових інвестиційних проектів і погашення своєї кредиторської заборгованості. У таких випадках грошовий потік від операційної діяльності не можна розглядати в перспективі як резерв ліквідності, а тільки як деяку суму фінансових коштів, яку у певній мірі можна задіяти у фінансовому та інвестиційному розвитку підприємства. Це, безумовно, ускладнює порівняльний аналіз діяльності підприємств.