Курсовая работа (т): Оборотні кошти та їх організація на підприємстві
Таблиця 1.16 - Визначення потреби в оборотних коштах для готової продукції
|
Одноденний випуск готової продукції в IV кварталі, тис. грн. |
Норма запасу оборотних коштів для готової продукції, днів |
Норматив оборотних коштів, тис грн. |
|
133,33 |
3 |
339,99 |
1.4
Визначення сукупного нормативу оборотних коштів підприємства на рік
Сукупний норматив оборотних коштів підприємства
на плановий рік визначається підсумовуванням нормативів за кожною статтею
нормованих оборотних коштів (таблиця 1.17). Виходячи із загальної потреби
підприємства в оборотних коштах, розраховують приріст (зменшення) їхнього
нормативу в запланованому періоді. Ці дані використовуються під час складання
фінансового плану. У фінансовому плані для покриття приросту нормативу
оборотних коштів мають бути забезпечені відповідні джерела.
Таблиця 1.17 - Розрахунок загальної потреби підприємства в оборотних коштах
|
№ |
Стаття |
Потреба в оборотних коштах, тис грн |
|
1 |
Виробничі запаси : |
|
|
1.1 |
основні матеріали |
|
|
1.2 |
допоміжні матеріали |
5,4 |
|
1.3 |
Паливо |
17,8 |
|
1.4 |
Тара |
139,2 |
|
1.5 |
запасні частини |
31,25 |
|
1.6 |
малоцінні та швидкозношувані предмети |
3 |
|
2 |
Незавершене виробництво |
2201,54 |
|
3 |
Витрати майбутніх періодів |
270 |
|
4 |
Запаси готової продукції |
237,99 |
В таблиці 1.17 я зробила розрахунок загальної
потреби підприємства в оборотних коштах.
1.5 Економічний метод
Особливість визначення потреби в оборотних коштах економічним методом полягає в тому, що обчислений методом прямого розрахунку норматив на поточний рік ділять на дві частини. До першої частини відносять нормативи оборотних коштів за статтями, розмір яких прямо залежить від обсягу витрат на виробництво: сировина, основні матеріали, покупні напівфабрикати, допоміжні матеріали, тара, незавершене виробництво та готова продукція (виробничий норматив). До другої частини включають ті статті нормованих оборотних коштів, розмір яких прямо не залежить від зміни витрат на виробництво: запасні частини для ремонтів устаткування, малоцінні і швидкозношувані предмети, витрати майбутніх періодів (невиробничий норматив).
Для визначення нормативу оборотних коштів на плановий рік виробничий норматив збільшується відповідно до темпів зростання виробничої програми в плановому періоді.
В роботі виробничий та невиробничий нормативи доцільно розраховувати на підставі потреби в оборотних коштах , яка визначена методом прямого розрахунку. Невиробничий норматив оборотних коштів збільшується на 50 відсотків від зростання виробничої програми. Отримана загальна сума нормативів зменшується на суму коштів, що вивільняються в результаті планового (прогнозованого) прискореного обертання оборотних коштів.
На відміну від методу прямого розрахунку, який є досить трудомістким, економічний метод не потребує виконання складних розрахунків.
2. АНАЛІЗ ПОКАЗНИКІВ СТАНУ І ВИКОРИСТАННЯ ОБОРОТНИХ КОШТІВ
2.1 Показники стану власних оборотних коштів
До показників, що характеризують стан оборотних
коштів, можна віднести коефіцієнт реальної вартості оборотних коштів у майні
підприємства (Кр.в.). Цей показник визначається як відношення
вартості оборотних коштів до вартості майна підприємства:
 ,
де Фн - фактична наявність (вартість оборотних коштів, грн.);
М - вартість майна підприємства, грн.
Коефіцієнт реальної вартості
оборотних коштів показує, яку частку у майні підприємства вони займають.
Залежно від типу виробництва, виду продукції та інших чинників ця частка може
бути різною. Але бажано, щоб вона забезпечувала можливість ритмічного,
безперебійного виробництва і, у разі необхідності, швидкої ліквідності
оборотних активів.
2.2 Показники
використання оборотних коштів і шляхи прискорення їх обертання
Для характеристики ефективності використання оборотних коштів на підприємствах використовуються різноманітні показники, найважливішим з яких є швидкість обертання. Вона обчислюється в днях і характеризується періодом, за який оборотні кошти підприємства здійснюють один оборот, тобто проходять всі стадії кругообороту на підприємстві
Таблиця 2.1 - Показники використання оборотних коштів
|
Показник |
Розрахунок показника (формула) |
Характеристика |
|
оборотність оборотного капіталу (Оок) |
виручка від реалізації/середня за період вартість оборотних активів |
характеризує швидкість обороту всіх ресурсів підприємства |
|
оборотність запасів (ОЗ) |
собівартість реалізованої продукції/середня за період вартість запасів |
показує скільки оборотів за звітний період проходять запаси |
|
середній вік запасів (Взп) |
кількість днів у році/оборотність запасів |
відображає період знаходження запасів на підприємстві |
|
оборотність дебіторської заборгованості (Одз) |
виручка від реалізації/середня за період сума дебіторської заборгованості |
показує скільки оборотів за звітний період проходить дебіторська заборгованість |
|
час обігу дебіторської заборгованості (Чодз) |
кількість днів у році/оборотність дебіторської заборгованості |
відображає період часу необхідного для стягнення дебіторської заборгованості |
|
тривалість операційного циклу (tоц) |
час обігу дебіторської заборгованості + середній вік запасів |
показує тривалість зв’язаних грошових коштів у запасах |
|
коефіцієнт завантаження оборотних коштів (Кз) |
середня за період вартість оборотних активів / виручка від реалізації |
є оберненим до коефіцієнта обертання показником. Він характеризує участь оборотних коштів у кожній гривні реалізованої продукції. Що менше оборотних коштів припадає на 1 грн. обороту, то краще вони використовуються |
Для характеристики ефективності
використання оборотних коштів можуть використовуватись коефіцієнт ефективності
(прибутковість оборотних коштів) і рентабельність. Вони обчислюються за
формулами:
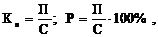
де Ке - коефіцієнт ефективності оборотних коштів, грн.;
П - прибуток від реалізації продукції, грн.;
Р - рентабельність оборотних коштів, %.
Якщо Ке є абсолютним показником і характеризує, скільки прибутку припадає на 1 грн. оборотних коштів, то Р - відносний показник, що визначає ступінь використання оборотних коштів. Що більшим є значення першого і другого показників, то ефективніше використовуються оборотні кошти.
Поліпшення використання оборотних коштів підприємств і підвищення ефективності виробництва можна досягти через:
) скорочення виробничих запасів товарно-матеріальних цінностей у зв’язку з переходом на оптову торгівлю та прямі економічні зв’язки з постачальниками;
) прискорення обертання оборотних коштів за рахунок реалізації непотрібних, залежалих товарно-матеріальних цінностей.
Поліпшення використання
оборотних коштів вивільняє їх. Це вивільнення може бути абсолютним і відносним.
Таблиця 2.2 - Показники стану і використання оборотних коштів
|
Показник |
початок року |
кінець року |
||
|
1. Фактична наявність (вартість оборотних коштів, грн.) |
58589,1 |
84864,9 |
||
|
2. Вартість майна підприємства, грн. |
10512,6 |
316106,8 |
||
|
3. Виручка від реалізації |
47913,5 |
68838,4 |
||
|
4. Середня за період вартість оборотних активів |
64532 |
71727 |
39225,2 |
63639,7 |
|
6. Середня за період вартість запасів |
879,6 |
1418,6 |
||
|
7.Середня за період сума дебіторської заборгованості |
57564,9 |
81251,7 |
||
|
8. Прибуток від реалізації продукції, грн. |
7330,8 |
3595,7 |
Абсолютне вивільнення оборотних коштів - це пряме скорочення потреби в оборотних коштах проти попереднього періоду за одночасного збільшення обсягу виробництва (реалізації).
Відносне вивільнення оборотних коштів виникає тоді, коли внаслідок поліпшення їх використання підприємство з тією самою сумою оборотних коштів або з незначним їх зростанням у плановому році збільшує обсяг виробництва. За нинішніх умов господарювання через інфляційні процеси найбільш реальним є відносне вивільнення оборотних коштів.
Ураховуючи це, слід більше уваги
приділяти реалізації заходів, які сприяють відносному вивільненню оборотних
коштів.
Таблиця 2.3 - Аналіз показників стану і використання оборотних коштів
|
Показник |
Значення |
Відхилення |
||
|
|
початок року |
кінець року |
абс. |
% |
|
Коефіцієнт реальної вартості оборотних коштів у майні підприємства |
0,55 |
0,26 |
-0,29 |
15,95 |
|
Оборотність оборотного капіталу |
0,74 |
0,95 |
0,21 |
28,37 |
|
Оборотність запасів |
44,59 |
44,86 |
0,27 |
0,61 |
|
Середній вік запасів |
8,18 |
8,13 |
-0,05 |
-0,61 |
|
Оборотність дебіторської заборгованості |
0,84 |
0,85 |
0,01 |
|
|
Коефіцієнт завантаження оборотних коштів |
1,35 |
1,05 |
-0,3 |
|
ВИСНОВКИ
Становлення і розвиток в Україні ринкової інфраструктури суттєво змінюють економічне, інформаційне і правове середовище функціонування підприємств, зміст їхньої фінансової діяльності.
За цих умов необхідна сучасна, адекватна ринковій економіці, організація фінансової діяльності кожного підприємства. Це потребує підготовки спеціалістів-фінансистів, що мають глибокі теоретичні і практичні знання, можуть узагальнити наявний досвід країн з розвинутою ринковою економікою, розробити план дій щодо поліпшення фінансового стану.
Процес виробництва відбувається в певній технологічній послідовності, коли безперервно повторюється стадія придбання сировини, матеріалів та підготовки їх до виробництва, стадія перетворення сировини на напівфабрикати, незавершене виробництво, готову продукцію.
Потреба в коштах у підприємства виникає на кожній із цих стадій ще до відшкодування виробничих витрат з виручки від реалізації продукції. Саме тому кожне підприємство, формуючи свій капітал (статутний фонд), мусить передбачити необхідну суму оборотних коштів. Вкладені оборотні кошти на кожній стадії виробничого процесу, переходячи з однієї функціональної форми в іншу, заміщуються після реалізації продукції.
Дуже важливим у процесі управління фінансами підприємств є визначення такої потреби в оборотних коштах, яка забезпечувала б мінімально необхідні розміри виробничих запасів, незавершеного виробництва, залишків готової продукції для виконання виробничої програми. За браком власних оборотних коштів для поточного інвестування необхідно визначити потребу в позичкових коштах.
Брак оборотних коштів у окремих підприємств виникає саме через те, що надходження та використання грошей не збігаються в часі і здійснюються в різних областях. Унаслідок цього в одних підприємств на певний момент з`являються тимчасово вільні кошти, а в інших - виникає тимчасово потреба в них. Ця суперечність процесу відтворення вирішується комерційними банками через кредитування підприємств. За тимчасового дефіциту власних оборотних коштів підприємство звертається в банк з метою одержання кредитів.
ЛІТЕРАТУРА
1. Азаренкова Г.М., Журавель Т.М., Михайленко Р.М. Фінанси підприємств: Навч. посіб. для самост. вивчення дисципліни. - 2-е вид., випр. І доп. - К.: Знання-Прес. 2011. - 287 с.
2. Амортизация: налоговый и бухгалтерский учет//Налоги и бухгалтерский учет.-2008.-№16
3. Артеменко В.Г., Глендир М.В. "Фінансовый аналіз".-М.:ДИС,1998.
4. Бандурка О.М., Коробов Н.Л., Орлов П.І., Петрова К.Л. Фінансова діяльність підприємств: Підручник. - К.: Либідь, 1998.
5. Балабанов И.Т. Основы финансового менеджмента: в 2-х т.-К.:Ника-Центр,1999
6. Белолипецкий В.Г. Финансы фирмы: Курс лекций/Под ред. И.П.Мерзлякова-М.:ИНФРА-М,2010
7. Глазунов В.Н. Анализ финансового состояния предприятий//Финансы.-1999.-№2
8. Ефимова О.В. Финансовый аналіз. -М., 2009.
9. Ковалев В.В. Финансовый анализ.-М.:Финансы и статистика,2008.-512с.
10.Кондраков Н.П. Основи финансов предприятия.-М.:ГлавБух,2009
11.Нікбахт Є.,Крупеллі А. Фінанси: пер. з англ..-К.:Основи,2010.-384с.
12.Поддерьогін О.М. Фінанси підприємств-М.:Ніка-Центр,2003
13.Финансовый менеджмент/Под ред.Г.Б.Полякова.-М.:ЮНИТИ,2007
14.Финансы/Под ред.А.М.Ковалевой.-М.:Финансы и статистика,2010
15.Фінансова діяльність підприємств/У.М.Бандурка.-К.:Либідь,2008.-312с.
16.Шеремет А.Д.,Сайфулин Р.С. Финансы предприятий.-М.:ИНФРА-М,2008.-344с.