Материал: Курсовая работа по дисциплине «Планирование деятельности малого предприятия». учебное пособие. Каруна С.Н., Волкова С.А
3.5. Расчет полной цеховой трудоемкости изделия
Трудоемкость изделия может быть определена путем суммирования технологической трудоемкости и трудоемкости обслуживания и управления, приходящееся на одно изделие. Для удобства рекомендуется расчет свести в табл. 3.6.
Таблица 3.6
Расчет полной трудоемкости изделий
Виды трудоемкости |
Трудоемкость изделия |
Прочие |
Всего по цеху |
|||||||
А |
Б |
В |
||||||||
Единицы |
Всего выпуска |
Единицы |
Всего выпуска |
Единицы |
Всего выпуска |
|||||
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
||
1. Технологическая, удельный вес в общем объеме |
|
|
|
|
|
|
|
|
||
2. Обслуживания и управления |
|
|
|
|
|
|
|
|
||
3. Полная трудоемкость изделия |
|
|
|
|
|
|
|
|
||
Трудоемкость по изделиям распределяется пропорционально технической трудоемкости.
Расчет плановой численности и планового фонда заработной платы, представлен в таблице 3.7.
Таблица 3.7
Расчет плановой численности работающих
Категории промышленно-производственного персонала |
Полная цеховая трудоемкость, чел.-ч. |
Эффективный фонд времени |
Кол-во человек, (гр2/гр.3) |
1 |
2 |
3 |
4 |
Рабочие |
|
|
|
Служащие … |
|
|
|
3.6. Расчет планового фонда заработной платы
Плановый фонд заработной платы должен рассчитываться по отдельным категориям промышленно-производственного персонала. В расходы на оплату труда включаются: выплаты по заработной плате за выполненную работу исчисленные, исходя из сдельных расценок, тарифных ставок и должностных окладов в соответствии с приняты ми на предприятии формами и системами оплаты труда, надбавки и доплаты к тарифным ставкам и окладам, в том числе за работу в ночное время, совмещение профессий, расширение зон обслуживания; премии, включая стоимость натуральных премий, за производственные результаты; стоимость бесплатно предоставляемых работникам отдельных отраслей коммунальных услуг, питания, жилья и т.д.; оплата очередных и дополнительных отпусков, льготных часов подросткам, перерывов в работе кормящих матерей, а также времени, связанного с выполнением государственных обязанностей; единовременные вознаграждения за выслугу лет; надбавки к заработной плате, предусмотренные законодательством; оплата учебных отпусков; оплата время вынужденного прогула или более низкооплачиваемую работу; доплаты в случае временной утраты трудоспособности, и др.
Годовой фонд заработной платы должен включать в себя прямой фонд, часовой фонд, дневной фонд и доплаты по ним.
При выполнении курсовой работы студентами допускается по всей структуре, предусмотренной данными методическими указаниями, выполнять укрупненный расчет фонда оплаты труда. Он может быть выполнен в следующей последовательности:
а) из годового фонда заработной платы в базисном периоде исключаются непроизводительные выплаты (оплата внутрисменных и целосменных простоев, сверхурочных и др.);
б) определяется величина заработной платы на 1 нормо-ч. технологической трудоемкости в базисном периоде ( Збн.-ч):
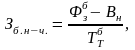 (21)
где Фзб – фонд заработной платы в базисном периоде;
Вн – непроизводительный выплаты;
ТТб – технологическая трудоемкость в базисном периоде.
в) рассчитывается фонд заработной платы рабочих в плановом периоде:
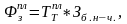 (22)
где ТТпл – технологическая трудоемкость в плановом периоде.
г) определяется средняя заработная плата одного рабочего в плановом периоде:
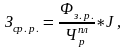 (23)
где Фз.р. – фонд заработной платы рабочих в планируемом периоде;
 –планируемая
численность рабочих в планируемом
периоде;
J – планируемый индекс инфляции.
д) определяется средняя заработная плата всех остальных категорий работающих с учетом их соотношения с заработной платой основных рабочих, сложившегося в базовом периоде. (См. табл. 14).
Зср i = Зср.р . Кc, (24)
где К, - коэффициент соотношения зарплаты i - той категории работающих и рабочих в базисном периоде;
е) рассчитывается общий годовой фонд заработной платы промышленно-производственного персонала.
Расчет свести в табл. 3.8.
Таблица 3.8
Расчет планового фонда заработной платы и норматива зарплаты на 1 нормо-ч. полной цеховой трудоемкости
Показатели |
Значение |
1 |
2 |
1. Фонд заработной платы основанных производственных рабочих, тыс.р. |
|
2. Средняя заработная плата работающих, р. |
|
3. Ученики |
|
4. Специалисты ИТР |
|
5. МОП Планируемая численность (по категориям) Плановый фонд зарплаты (по категориям) |
|
6. Общий фонд заработной платы по цеху |
|
7. Полная цеховая себестоимость продукции |
|
8. Норматив заработной платы на 1 нормо-ч., полной цеховой трудоемкости |
|
3.7. Расчет проектной цеховой себестоимости продукции и цеховой цены на изделие
Проектирование цеховой себестоимости должно осуществляться в разрезе всех статей калькуляции. В этих целях необходимо использовать как базовые затраты на основе проведенного анализа (см.табл. 1.16), так и проектные разработки в части определения объема производства, фонда заработной платы, трудоемкости объема продукции и изделий. При этом отдельно привести расчет прямых затрат и условно-постоянных расходов.
Таблица 3.9
Расчет прямых затрат
Статьи |
Источники информации |
Изделия А,Б и т.д. |
Всего по цеху |
|
На единицу |
На выпуск |
|
||
1 |
2 |
3 |
4 |
5 |
1. Сырье и основные материалы |
Базовые затраты по изделиям |
|
|
|
2. Заработная плата основная и дополнительная основных производственных рабочих с отчислениями |
Расчет заработной платы на изделие с учетом проектной технологической трудоемкости |
|
|
|
Всего прямых затрат |
|
|
|
|
Расчет заработной платы на изделие осуществляется на основе использования данных:
1. Проектной технологической трудоемкости изделий (см.табл.3.6 ).
2.
Заработной платы на 1 нормо-ч технологической
трудоемкости в базисном периоде ( ).
3. Планируемого индекса инфляции. Проектная заработная плата основных рабочих на изделие составят:
З i пр = ТТi *Зб.н.-ч *J, (25)
где TTi – технологическая трудоемкость i – го изделия в плановом периоде.
Расходы на содержание и эксплуатацию оборудования и цеховые расходы могут быть определены по нормативам затрат и коэффициентам, приведенным в табл. 1.17 при анализе себестоимости продукции в цехе. Раздел по планированию себестоимости и цены на продукцию может быть использован в качестве самостоятельной темы курсового проекта. В этом случае расчет себестоимости должен производиться в разрезе всех калькуляционных статей затрат.
Также допускается укрупненный метод расчета, основанный на использовании базовых величин.
В этих целях целесообразно составить следующую вспомогательную таблицу 3.10.
Таблица 3.10
Распределение условно-постоянных расходов по видам продукции
Статьи затрат |
Всего по цеху |
А |
Б |
и.т.д |
||||
на единицу |
на весь выпуск |
на единицу |
на весь выпуск |
|
||||
1 |
2 |
3 |
4 |
5 |
6 |
7 |
||
1. Цеховая технологическая трудоемкость, нормо-ч |
|
|
|
|
|
|
||
2. Расходы на содержание и эксплуатацию оборудования, тыс.р. |
|
|
|
|
|
|
||
3. Цеховые расходы, тыс.р. |
|
|
|
|
|
|
||
4. Общезаводские расходы, тыс.р. |
|
|
|
|
|
|
||
5. Всего условно-постоянных расходов, тыс.р. |
|
|
|
|
|
|
||
Цеховая технологическая трудоемкость предприятия рacсчитывается на основе данных табл. 3.4. Все затраты, включаемые в состав условно-постоянных расходов, распределяются по изделиям пропорционально цеховой технологической трудоемкости.
На основании расчетов, произведенных в табл. 3.9 и 3.10, приводится формирование полной цеховой себестоимости изделия по всей номенклатуре проектируемых изделий.