Материал: Курсовая работа по дисциплине «Планирование деятельности малого предприятия». учебное пособие. Каруна С.Н., Волкова С.А
Продолжение табл. 1.1
1 |
2 |
3 |
4 |
5 |
6. Финансы предприятия 6.1. Собственный капитал, т.р. |
|
|
|
|
6.2. Собственный оборотный капитал |
|
|
|
|
6.3. Коэффициент ликвидности: I степени II степени III степени |
|
|
|
|
6.4. Коэффициент платежеспособности |
|
|
|
|
6.5. Рентабельность активов |
|
|
|
|
6.6. Рентабельность собственного капитала |
|
|
|
|
6.7. Рентабельность продаж |
|
|
|
|
При проведении анализа к важнейшей номенклатуре следует относить продукцию, соответствующую профилю предприятия.
Оценка уровня специализации позволит сделать вывод о соответствии выпускаемой номенклатуры профилю предприятия. В случае низкого показателя специализации следует изучить спрос на продукцию и возможные его изменения в будущем. В этих целях следует обратиться в отдел маркетинга и получить информацию о наличии конкурентов, сложившихся на рынке ценах на аналогичную продукцию, ее конкурентоспособности на внутреннем и внешнем рынке. Эти данные позволят более обоснованно выбрать номенклатуру и объем продукции, который будет положен в основу проекта плана и последующей стратегии предприятия.
Особое внимание следует уделить внешнеэкономическим связям предприятия, проанализировав в динамике удельный вес экспортной продукции в общем объеме выпуска. При снижении этого показателя установить причины снижения спроса на продукцию на внешнем рынке: прогрессивность модели, цена, качественные параметры. Не исключено, что низкий уровень экспортных поставок является причиной слабой организации маркетинговых исследований.
В разделе 2, табл. 1.1 приводится примерная система показателей, характеризующих производственно-хозяйственную деятельность предприятия в целом.
Наличие основных средств оценивается показателями 1. На их основе можно рассчитать среднегодовые остатки основных средств по формуле:
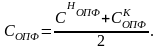 (1)
Для последующих проектных разработок необходимо оценить качественное состояние основных средств. В этих целях необходимо рассчитать показатели 2 - 5. Коэффициент обновления показывает, какую часть от имеющихся на конец отчетного периода основных средств составляют новые средства; коэффициент выбытия отражает ту часть основных средств, которая выбыла к концу года. Данные для расчета этих показателей содержатся в формах 1 и 5 годового отчета.
Данные по основным средствам следует дополнить анализом видовой структуры производственных фондов. В этих целях рекомендуется привести таблицу.
Анализ структуры основных фондов необходимо сопоставить с показателями их движения, приведенными в табл. 1.2.
Таблица 1.2
Состав и структура основных производственных фондов
Виды основных фондов |
20__г. |
20__г. |
сумма, тыс.р. |
% к итогу |
|
1 |
2 |
3 |
Здания Сооружения Рабочие машины и оборудование и т.д. |
|
|
В целях более обоснованных выводов о техническом развитии предприятия рекомендуется сопоставить величину амортизационных отчислений с фактическими затратами на восстановление и обновлёние оборудования и изучить источники их финансирования (собственные, заемные средства). Выводы, сделанные при проведении этого анализа, послужат основанием для разработки соответствующих рекомендаций в проектной части курсового проекта.
При расчете показателя фондоотдачи объем товарной продукции при наличии изменения цен следует привести к сопоставимому виду. Это можно сделать, рассчитав индекс роста цен по отдельным наименованиям товаров, составляющих объем продукции.
В разделе 3, табл.1.1 приводятся оборотные средства предприятия и показатели их использования. Для расчета коэффициента оборачиваемости необходимо определить среднегодовую стоимость нормируемых оборотных средств. Она рассчитывается по формуле:
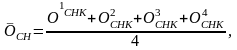 (2)
где ОСНК - оборотные средства на конец каждого квартала.
Данные для расчета могут быть получены на основании ф. № 1 (2 раздел актива). В целях последующих проектных разработок необходимо указать источники формирования и пополнения оборотных средств.
Раздел 4 «Труд и персонал» характеризует численность работающих и показатели эффективности их использования. Необходимо обратить особое внимание на связь производительности труда с его фондовооруженностью и показателем использования основных производственных фондов. В этих целях рекомендуется составить дополнительную таблицу.
Таблица 1.3
Зависимость между производительностью труда, фондовооруженностью и фондоотдачей
Показатели |
20__г. |
20__г. |
и т.д. |
1 |
2 |
3 |
4 |
Производительность труда (ПТ) |
р. |
р. |
% к базе |
Фондовооруженность труда (Фв) |
|
|
|
Фондоотдача (Фо) |
|
|
|
Эта зависимость может быть представлена в следующем виде:
ПТ = Фв*Фо. (3)
Из этой зависимости вытекает, что производительность труда повышается при условии, если растут фондоотдача и (или) фондовооруженность, и падает в обратной зависимости. В то же время если производительность труда растет быстрее, чем его фондовооруженность, то растет фондоотдача. И наоборот, фондоотдача падает, если динамика производительности труда отстает от роста фондовооруженности [2].
Сопоставление динамики показателей позволит сделать вывод о дальнейших путях повышения производительности труда.
Для последующих проектных разработок целесообразно рас считать показатель полной трудоемкости продукции. В этих целях можно использовать укрупненный расчет на основе технологической трудоемкости продукции ( Тт ) И трудоемкости обслуживания и управления по предприятию в целом (Тоб).
То =(ЧППП - Чр)* Фэф, (4)
где Чр - численность основных производственных рабочих, чел.; ФЭФ - эффективный фонд времени одного рабочего, ч.
Полная трудоемкость продукции составит:
Т п = Тт + То. (5)
В случае выполнения индивидуального задания, связанного с расчетом полной трудоемкости продукции, можно расширить методику расчета на основе рекомендаций.
Важным показателем, отражающим состояние материального стимулирования работающих на предприятии, является фонд потребителя, приходящийся на одного работающего. При этом в состав фонда потребителя должны включаться все выплаты работникам, в том числе за счет фондов, образуемых предприятием из прибыли.
В разделе 5, табл. 1.4 анализ издержек производства следует начинать с показателя динамики затрат на 1 рубль товарной продукции и соответствующего изменения уровня материалоемкости, энергоемкости, зарплатоемкости и фондоемкости продукции. Эти данные могут быть дополнены структурой затрат по элементам (рекомендуется привести ее графическое изображение).
Анализ структуры затрат в разрезе статей калькуляции должен быть выполнен с выделением переменных статей затрат и условно-постоянных, что позволит в проектной части отразить зависимость между объемом производства и изменением величины текущих издержек. Для более полного анализа, рекомендуется сопоставить структуру затрат по статьям калькуляции по предприятию с этими показателями по важнейшей номенклатуре.
Таблица 1.4
Сравнительная структура затрат по статьям калькуляции (%)
Наименование статей |
По предприятию |
Изделие А |
Изделие Б |
и т.д. |
1 |
2 |
3 |
4 |
5 |
Сырье и материалы |
|
|
|
|
Покупные полуфабрикаты |
|
|
|
|
… |
|
|
|
|
Итого прямых затрат |
|
|
|
|
Итого условно-постоянных расходов |
|
|
|
|
Для облегчения последующих проектных разработок при обосновании ассортимента вырабатываемой продукции в этом разделе целесообразно изучить рентабельность изделий и составить следующую таблицу.
Таблица 1.5
Сравнительная рентабельность выпускаемой продукции
Показатели
|
Наименование изделий |
|||
Изделие А |
Изделие Б |
Изделие В |
и т.д. |
|
1 |
2 |
3 |
4 |
5 |
Оптовая цена |
|
|
|
|
Себестоимость |
|
|
|
|
Прибыль |
|
|
|
|
Уровень: рентабельности, продаж, затрат |
|
|
|
|
Рентабельность затрат рассчитывается отношением прибыли изделия к их себестоимости, рентабельность продаж - прибыли изделия к ее оптовой цене.
Показатели, характеризующие финансовое состояние, рассчитываются и планируются в рамках индикативного планирования, т.е. имеют предпочтительное значение, к которому следует стремиться. Данные показатели характеризуют структуру бухгалтерского баланса и соотношение отдельных его статей и разделов. Оценка структуры источников средств предприятия - один из важных моментов анализа, который проводится как внутренними, так и внешними потребителями информации. Первые ориентируются на необходимость влияния на изменение структуры средств и их источников, сокращения или увеличения краткосрочных и долгосрочных займов, в то время как вторые - с точки зрения финансового риска при заключении сделок с предприятием. Значение этих показателей и их динамика важны и в качестве ориентиров для внешних инвесторов так же, как и наличие обоснованного и стройного плана производственно-хозяйственной деятельности. Оптимальное строение финансов является также залогом устойчивого положения предприятия на рынке.
Анализ состояния финансов предприятия проводится по показателям из табл. 1.1 Возможно применение и других показателей, которые характеризуют финансы предприятия и приводятся в различных специализированных изданиях.
Наряду со стоимостными характеристиками объема ресурсов предприятия, следует опираться на расчетные показатели в динамике, наиболее объективно отражающие происходящие изменения.
Расчет коэффициентов платежеспособности, ликвидности и рентабельности дает исчерпывающую информацию о соотношении источников, о доходности капитала, возможности погашения кредиторской задолженности предприятия собственными средствами при различной степени их мобилизации.
1.2. Указания по сбору информации и ее анализу по цеху
1.2.1. Назначение цеха и общая характеристика его производственно-хозяйственной деятельности
В этом разделе необходимо отразить организационную и производственную структуру цеха. Составить соответствующие схемы.
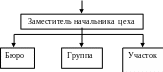
Начальник цеха
Рис. 1 – Организационная структура цеха
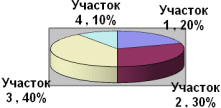
Рис. 2 – Производственная структура цеха (распределение участков по численности работающих)
Изложить назначение цеха, характер его специализации, тип производства, место в системе показателей работы предприятия (табл. 1.7).
Таблица 1.7
Место цеха в системе показателей работы предприятия
Наименование показателя |
Значение показателя |
Удельный вес в системе показателей предприятия |
|
по предприятию |
по цеху |
||
1 |
2 |
3 |
4 |
Основные производственные фонды, т.р. |
|
|
|
Численность промышленно-производственного персонала, чел. |
|
|
|
Себестоимость товарной продукции, всего: в т.ч.: материалы,заработная плата ... |
|
|
|
1.2.2. Организация деятельности цеха
Изучить характер экономических отношений цеха с предприятием: внутрипроизводственная аренда, коллективный подряд, внутрипроизводственный хозрасчет и др. Охарактеризовать соответствующие правовые документы: договоры аренды или подряда, положение о внутрипроизводственном хозрасчете и пр.
Привести в табл. 8 действующую систему показателей оценки деятельности цеха. Изучить нормативную базу для их расчета; нормы расхода материалов, цены на продукцию цеха и методику их определения, трудоемкость продукции, нормы амортизации и т.д. Обратить особое внимание на методику определения цен и на продукцию цеха, ее соответствие характеру экономических отношений с предприятием (аренда, подряд, внутрипроизводственный хозрасчет).
Таблица 1.8
Показатели оценки деятельности цеха
Наименование показателя |
Значение |
1 |
2 |
1. Объем производства, тыс.р. (тыс. нормо-ч) |
|
2. Номенклатура выпускаемой продукции в том числе: соответствующая профилю цеха несоответствующая профилю цеха |
|
3. Численность промышленно-производственного персонала |
|
4. Фонд оплаты труда, тыс.р. |
|
5. Цеховая себестоимость товарной продукции, тыс.р. |
|
6. Выработка на одного работающего, тыс.р. |
|
7. Средняя заработная плата одного работающего, тыс.р. |
|
8. Затраты на 1 рубль товарной продукции (1 нормо-ч.) |
|