Материал: Курсовая работа по дисциплине «Планирование деятельности малого предприятия». учебное пособие. Каруна С.Н., Волкова С.А
Анализ использования фонда заработной платы дополнить изучением средней заработной платы по категориям работающих.
Таблица 1.15
Средняя заработная плата по категориям работающих
Категории работающих |
Средняя заработная плата, р. |
В % к средней заработной плате рабочих |
1 |
2 |
3 |
1. Рабочие: - основные; - вспомогательные |
|
|
2. Ученики |
|
|
3.Служащие: в том числе: - руководители; - специалисты; - МОП; - прочий персонал |
|
|
1.2.7. Направления повышения эффективности работы цеха
На основании исследования резервов повышения эффективности работы цеха, составить таблицу 1.16.
Таблица 1.16
Резервы повышения эффективности работы цеха
Направление исследования |
Выявленные резервы |
Количественная оценка резервов |
1 |
2 |
3 |
1. Совершенствование технического состояния производства |
(обновление фондов, ликвидация изношенного оборудования) |
|
2. Улучшение показателей использования производственной мощности |
(увеличение коэффициентов загрузки, сменности, ликвидация «узких мест», сокращение простоя в ремонте и др.) |
|
3. Улучшение использования рабочей силы |
(сокращение потерь рабочего времени, снижение технологической трудоемкости продукции и др.) |
|
1.2.8. Анализ цеховой себестоимости продукции
Изучить нормативную базу и методику расчета цеховой себестоимости продукции в разрезе комплексных статей калькуляции (при отсутствии нормативов самостоятельно определить укрупненный показатель). Результаты свести в таблицу 1.17 (статьи калькуляции могут изменяться).
Таблица 1.17
Методика расчета цеховой себестоимости
Статьи калькуляции |
Сумма/удель ный вес, тыс.р., % |
Способ определения затрат (действующий в цехе или расчетный в проекте) |
||
1 |
2 |
3 |
||
1. Расходы на содержание и эксплуатацию оборудования 1.1. Двигательная энергия |
|
по норме на 100 часов работы оборудования |
||
1.2. Амортизация оборудования и транспорт |
|
в % от балансовой стоимости оборудования |
||
1.3. Содержание оборудования: - затраты на материалы; - зарплата с отчислениями |
|
в % от стоимости оборудования
|
||
1.4. Содержание, ремонт и возобновление малоценного инструмента и приспособлений |
|
по сумме в год на одного производственного рабочего
|
||
1.5. Текущий ремонт оборудования, приспособлений и дорогостоящего инструмента: 1.5.1. Затраты на материалы; |
|
в % от стоимости оборудования |
||
1.5.2. Зарплата с отчислениями рабочих, занятых ремонтом оборудования
|
|
|
||
Продолжение табл. 1.17 |
|
|||
|
2 |
3 |
|
|
1.6. Расходы на эксплуатацию транспортных средств: 1.6.1. Зарплата с отчислениями рабочих-транспортировщиков |
|
по установленной сумме на 1 тонну перевозимых грузов |
|
|
1.6.2. Прочие расходы |
|
|
|
|
Б. Общецеховые расходы 1. Заработная плата цехового персонала |
|
|
|
|
2. Содержание зданий и сооружений |
|
в % от стоимости зданий и сооружений |
|
|
3. Амортизационные отчисления на: а) здания и сооружения |
|
в % от балансовой стоимости зданий и сооружений |
|
|
б) Производственный и хозяйственный инвентарь |
|
в % от стоимости инвентаря |
|
|
4. Текущий ремонт зданий и сооружений |
|
в рублях на одного рабочего |
|
|
5. Содержание, ремонт и возобновление инвентаря |
|
в рублях на одного работающего |
|
|
6. Расходы на рационализацию и изобретательство |
|
в рублях на одного ИТР |
|
|
7. Расходы по охране труда |
|
В % от суммы цеховых расходов (без прочих) |
|
|
8. Оплата командировочных, почтово-телеграфных расходов, канцелярских товаров и др. |
|
|
|
|
9. Прочие расходы |
|
|
|
|
При учете в цене единицы изделия материальных затрат, в приведенных статьях затрат необходимо учесть их полную величину. В дополнение к анализу по статьям комплексных затрат, необходимо привести калькуляцию важнейших видов изделий, принятых за представителей при расчете производственной мощности.
Таблица 1.18
Калькуляция изделия
Статьи затрат |
Способ отнесения затрат на единицу продукции |
1 |
2 |
1. Сырье и материалы |
Расчет материальных затрат по нормам (привести расчет по нескольким изделиям) |
2. Заработная плата основных и производственных рабочих с отчислениями |
По сдельным расценкам или тарифным ставкам (привести расчет по нескольким изделиям) |
3. Расходы на содержание и эксплуатацию оборудования |
В % к расходам на оплату труда и др. |
4. Цеховые расходы и т.д. |
|
В целях последующих проектных разработок, определить себестоимость 1 нормо-ч в целом по цеху.
Привести расчеты:
 ,
(12)
где Сц - себестоимость товара продукции по цеху;
Тц - суммарная цеховая технологическая трудоемкость продукции.
2. Указания по прогнозированию технико-экономических показателей предприятия
2.1. Общие указания
Выполнение этого раздела зависит от особенностей предприятия, по материалам которого выполняется курсовая работа. Такими особенностями является: переход на новые формы хозяйствования, организация совместного производства, организация нового предприятия, реконструкция или техническое перевооружение действующего производства, конверсия и т.д. С учетом этих особенностей курсовая работа предполагает разработку проекта стратегического или текущего плана производства, основанного на результатах анализа, проведенного по методике раздела 1 методических указания.
К числу основных проектируемых технико-экономических показателей относятся:
1. Объем и номенклатура выпускаемой продукции.
2. Численность и фонд оплаты труда.
3. Основные фонды.
4. Оборотные средства
5. Себестоимость товарной продукции.
6. Прибыль с указанием направлений ее использования.
2.2. Проектирование показателей объема производства
При выполнении этого раздела необходимо изложить общие принципы подхода к выбору проектируемой номенклатуры в условиях рыночной экономики. В этих целях необходимо обосновать предлагаемую номенклатуру с учетом ее соответствия профилю предприятия, опросу на рынке, конкурентоспособности, выгодности с позиций трудоемкости, материалоемкости, рентабельности и др. В условиях рыночной экономики следует при определении планового объема производства рассчитать точку безубыточности. Поскольку в рамках курсовой работы не всегда возможно рассчитать точку безубыточности и критический объем продаж, при выполнении этого раздела следует изложить теоретические основы выполнения таких расчетов. В этих целях рекомендуется использовать специальную литературу, в которой достаточно подробно излагается этот вопрос.
2.3. Численность и фонд оплаты труда
Численность основных рабочих, занятых непосредственно в процессе производства, определяется исходя из технологической трудоемкости объема выпускаемой продукции по формуле:
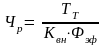 ,
(13)
где Чр – планируемая численность основных рабочих, чел.;
ТТ – Технологическая трудоемкость, нормо-ч;
Квн – коэффициент выполнения норм;
Фэф – годовой эффективный фонд времени работы одного рабочего, ч.
Эффективных фонд рабочего времени должен быть рассчитан с учетом сокращения непроизводительных потерь. Численность остальных категорий определяется с учетом создания оптимальной структуры персонала для обеспечения функционирования предприятия как в целом, так и отдельных служб и отделов. Основой расчета также могут стать разработанные на предприятии мероприятия оптимизации численности работающих. В этом случае студент должен провести расчет на соответствие численности основных рабочих запланированной технологической трудоемкости объему производства товарной продукции. Также в этом разделе плана целесообразно произвести расчет полной трудоемкости товарной продукции по методике, приведенной в аналитическом разделе указаний.
При проектировании фонда оплаты труда по предприятию целом, в рамках курсовой работы невозможно сделать детальные расчеты по всем категориям производственного персонала. В связи с этим следует использовать методы укрупненного расчета.
Так, на основе данных табл. 1.1 определить плановый фонд оплаты труда по формуле:
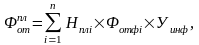 (14)
где n – количество категорий персонала (рабочие, служащие и т.д.);
Нплi- численность плановая;
Фотфi – средний размер оплаты труда работника i-ой категории;
Уинф – предполагаемый индекс годовой инфляции.
В условиях стабилизации экономист рекомендует запланировать соотношение между ростом производительности труда и средней заработной платой.
Плановый фонд оплаты труда при заданном соотношении с темпами роста производительности труда определяется по формуле:
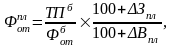 (15)
где ТПб- товарная продукция в базовом периоде;
Фотб – в базовом периоде;
3пл - темп прироста средней заработной платы одного работающего в планируемом периоде, %;
Вnл - темп прироста выработки на одного работающего,%.
2.4. Основные фонды и оборотные средства
Проектируемый рост объема производства может быть достигнут либо за счет дополнительного ввода производственных фондов, либо за счет их более эффективного использования, в курсовой работе рекомендуется определить потребность в производственных фондах на основе показателей их использования, сложившихся в базовом году. Таким образом, размер основных производственных фондов в планируемом периоде составит (ОПФпл):
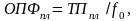 (16)
где f0 – фондоотдача;
ТПпл –объем товарной продукции в плановом периоде.
Размер оборотных средств в плановом периоде (Обпл):
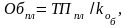 (17)
где kоб –коэффициент оборачиваемости оборотных средств.
Рассчитать плановый объем амортизационных отчислений. Расчет суммы амортизационных отчислений на полное восстановление основных средств в сопоставлении с потребностью в их обновлении характеризует возможность Использования амортизации как источника финансирования капитальных вложений в основные средства. Важным аспектом при исследовании средств амортизации является допустимое изменение действующих норм амортизации основных средств применением коэффициентов от 0,75 до 1,25.
2.5. Себестоимость товарной продукции
Планирование снижения себестоимости продукции может быть про изведено двумя методами: на основе технико-экономических факторов и нормативно-балансовым (по статьям калькуляции).
В Курсовой работе ни один из этих методов не может быть использован в полном объеме. Поэтому допускается укрупненный расчет, основанный на величине базовых переменных и постоянных затрат на один рубль товарной продукции с его последующей корректировкой.
Этот расчет может быть произведен двумя способами.
1 Способ.
Используются структуры фактических затрат на рубль товарной продукции. Расчет прямых затрат по элементам осуществляется по формуле:
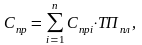 (18)
где Спрi - прямые затраты на 1 рубль товарной продукции i-того элемента (сырье и материалы, энергия, и др.)
Заработная плата, амортизационные отчисления принимаются по данным расчетов, произведенных в соответствующих, разделах (по труду, основным фондам). Размер отчисления от фонда оплаты труда принимается по нормативам, действующим на данный момент.
2 Способ.
Расчет плановой себестоимости осуществляется по видам планируемой продукции в разрезе статей калькуляции. За основу принимаются данные табл. 4. Общая величина условно-постоянных расходов по предприятию в целом должна быть уменьшена в плане на размер ее экономии за счет роста объема производства. Таким образом, плановый размер условно-постоянных расходов составит:
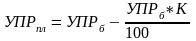 ,
(19)
где К - темп роста объема производства, %;
УПРпл и УПРб – условно-постоянные расходы по плану и отчету, соответственно, тыс.р.
УПРппл и УПРб - соответственно условно-постоянные расходы по плану и отчету, тыс.р.
Себестоимость товарной продукции по плану определяется по формуле: