Дипломная (вкр): Исследование эффекта размера на рынках капитала стран БРИКС
Развитие фондового рынка России связано с большими
изменениями, касающиеся не только рынка капитала и отдельно взятых компаний, но
и всей экономики в целом. Финансовый кризис 1998 года, бурное развитие
экономики в период с 2000 по 2007 годы, мировой финансовый кризис 2008 года во
многом определили ход динамики фондового индекса ММВБ. Дата начала расчета
индекса 1997 год. Согласно информации, предоставленной на рис.1, в период с
2003 по 2008 год на российском фондовом рынке наблюдался ускоренный рост,
равный в среднем 30-40% годовых год к году.
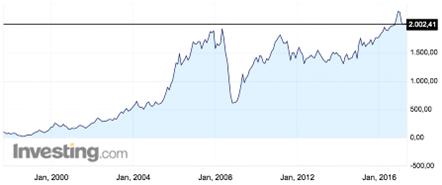
Рис. 1. Динамика индекса ММВБ50 в период с 2003 по апрель 2017 года
Источник: провайдер финансовой информации Investing.com
Финансовый кризис 2008 года существенно повлиял на капитализацию всего фондового рынка России, что в основном связано с падением мировых цен на энергоносители (заметим, что 40-50% капитализации всего фондового рынка России 2008 года составляли компании нефтегазового сектора экономики). Восстановление докризисных значений индекса заняло около 2-3 лет, после чего в течение следующих 4-5 лет наблюдалась стагнация финансового рынка, связанная прежде всего с отсутствием факторов роста экономики России (так называемые структурные проблемы, ограничивающие ее рост).
Похожая картина наблюдается и на примере фондового рынка Бразилии. Похожая структура экономик России и Бразилии, заключающаяся в доминировании нефтегазового сектора экономики, одинаковый уровень развития хозяйства обеих стран (сопоставимый уровень ВВП, численности населения и иных факторов) во многом объясняет такое сходство. Отличительной особенностью динамики фондового индекса Бразилии является ее снисходящий тренд в период с 2011 года, что прежде всего связано не столько с экономическими проблемами Бразилии, сколько с политической составляющей.
В целом за исследуемый период рассматриваемый фондовый индекс
вырос примерно в 6 раз (к сравнению, индекс ММВБ в период с 2003 по 2017 год
вырос чуть более 4 раз).
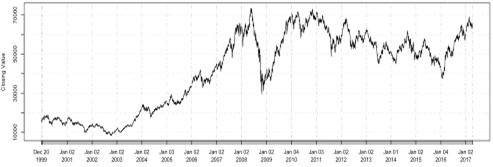
Рис. 2. Динамика индекса Bovespa Brazil 50 в период с 2000 по апрель 2017 года, в пунктах
Источник: составлено автором
Изучение фондового индекса Индии BSE Sensex связано с такими событиями, как замедление экономического роста в период с 2000 по 2003 год, на что косвенно повлиял пузырь дот-кома 2001 года (вспомним, США в начале 00-ых, как и в нынешнее время, является одним из основных торговых партнеров Индии). Отличительной особенностью индийского фондового рынка является его стабильное развитие после мирового финансового кризиса и его существенная негативная реакция падение цен на энергоносители с конца 2014 по 2016 годы.
Разительная картина наблюдается для рынка капитала Китая.
Ограничения на участие зарубежных инвесторов во многом способствовало нивелированию
эффекта раздувания фондового рынка Китая, поэтому влияние экзогенных шоков со
стороны мирового фондового рынка несущественно влияет на динамику рынка
капитала Поднебесной (за исключением мирового финансового кризиса)
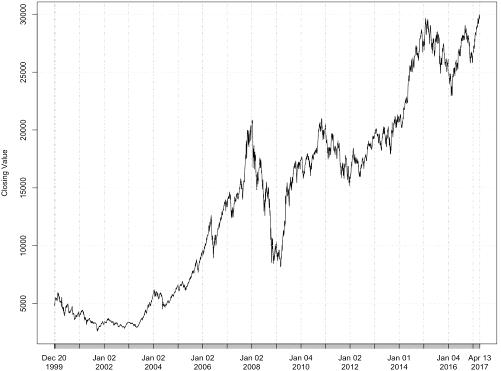
Рис. 3. Динамика индекса BSE Sensex в период с 2000 по апрель 2017 года, в пунктах
Источник: составлено автором
Стоит отметить, что стратегическим экономическим партнером Китая является США, поэтому лишь сильные сдвиги экономического плана между странами (к примеру, падение спроса на товары китайских производителей) влияет на волатильность рынка капитала Китая. Аналогичная динамика наблюдается и для индекса широкого рынка Китая Shanghai Composite Index. После финансового кризиса 2008 года в динамике индекса нет сильных изменений, кроме роста в 2015-2016 года, что объясняется падением издержек большинства компаний Китая (снижение цен на нефть и самый большой рынок импорта сырья из других стран).
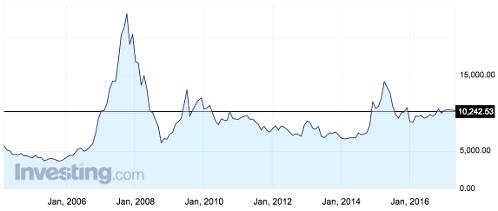
Рис. 4. Динамика индекса FTSE China A50 в период с 2004 по апрель 2017 года, в пунктах
Источник: провайдер финансовой информации Investing.com
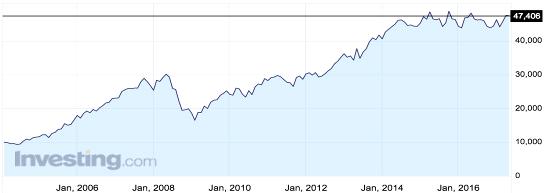
Рис. 5. Динамика индекса FTSE/JSE 40 в период с
2004 по апрель 2017 года, в пунктах
Источник: провайдер финансовой информации Investing.com
Из всего вышесказанного отметим наименее стабильные рынки капитала. Сильная изменчивость в периоды финансовых кризисов и бурного роста экономик характерна для рынков капитала России, Бразилии и Индии, что говорит об их относительно высоком уровне волатильности по сравнению с фондовыми рынками Китая и ЮАР. Данный результат позволит существенно облегчить понимание и объяснит возможное отличие в результатах тестирования эффекта размера на разных рынках капитала.
Далее исследуем рынки капитала на наличие эффекта размера. Для проведения такого анализа воспользуемся эконометрическим методом тестирования. Как было указано в методологической основе нашей работы, необходимо оценить, каким образом зависит доходность нашего портфеля акций для разных рынков капитала от доходности всего рынка. В данном случае под доходностью всего рынка будем подразумевать доходность индекса широкого рынка. Для России таким индексом является индекс акций широкого рынка Московской Биржи, который включает в себя 100 наиболее капитализированных и ликвидных компаний и охватывает около 90% всей капитализации российской рынка капитала. Аналогичным образом, для Китая индексом широкого рынка является индекс Shaghai Composite Index (включающий в себя акции категорий А и Б), для Бразилии - Brazil Index, для Индии - Nifty 100, для ЮАР - FTSE/JSE All Share.
Анализ на зависимость от рыночного риска позволит нам «отделить» рыночный риск внутри доходности нашего портфеля акций, тем самым облегчить путь для вывода эффекта размера. Так как наш подход вычисления зависимости доходности портфеля подразумевает использование модифицированной модели CAPM (убрали предпосылку об эффективности рынков и рациональности индивидов; такое видоизменение требует введения свободного коэффициента в регрессионной модели CAPM, который будет «впитывать» в себя все виды рисков за исключением рыночного).
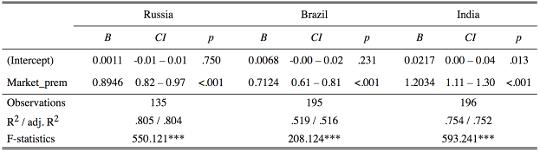
Итак, моделирование доходности наших портфелей на рыночный риск вывело следующие результаты: для наиболее высоко капитализированных компаний России и Бразилии характерна волатильность меньших размеров по сравнению с изменчивостью всего рынка. Иначе говоря, коэффициент перед рыночной премией (в модели CAPM именуется бетой портфеля) меньше 1 и является статистически значимой величиной.
Таблиця 1. Результаты тестирования модифицированной модели CAPM с рыночным риском на основе рынков России, Бразилии и Индии
Источник: составлено автором
В свою очередь, результаты по рынку Индии имеют некоторые отличия. Согласно информации из табл.1, волатильность портфеля, состоящего из компаний с общей капитализацией более 50% всего фондового рынка Индии, несколько выше изменчивости рыночного портфеля. Объяснение этому факту может быть связано с включением в портфель компаний с долей суммарной капитализации меньшей, чем аналогичные показатели в России и Бразилии. Следующим отличительной особенностью результатов по рынку капитала Индии является статистическая значимость свободного коэффициента регрессии, что свидетельствует о явном наличии иного рода рисков, влияющих на доходность портфеля. Получение таких результатов позволяет провести тестирование рынков капитала на наличие эффекта размера.
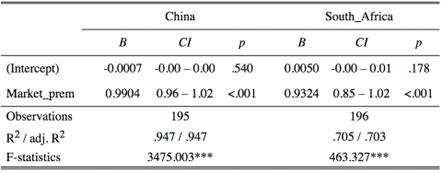
Важным результатом, полученным на основе данных рынка Китая и ЮАР, является близость коэффициентов при регрессоре «рыночная премия» к 1, что свидетельствует об однородности волатильности на всем рынке. Такой результат позволяет сделать вывод о том, что изменчивость цен акций компаний с высокой и низкой капитализацией в среднем одинаковая (опять же, здесь мы должны оговориться о том, что мы рассматриваем портфели, внутри которых положительные и отрицательные доходности акций могут нивелироваться).
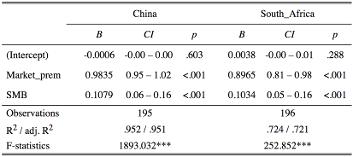
Таблиця 2. Результаты тестирования модифицированной модели CAPM с рыночным риском на основе рынков Китая и ЮАР
Источник: составлено автором
Изучение доходности портфелей акций высоко капитализированных компаний позволило сделать вывод о том, что они зависят не только от рыночного риска, но и от иных внешних и внутренних параметров.
Одним из таких параметров выступает эффект размера, свидетельствующий о более высоком уровне доходностей компаний с низкой капитализацией по сравнению с доходностями компаний с высокой капитализацией.
Природа существования такого эффекта кроется в желании участников рынка получить дополнительную премию за принятие риска ликвидности.
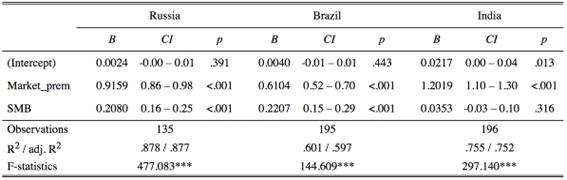
Итоги тестирования регрессионной модели с включением в нее регрессора, характеризующего эффект размера (вычисляемого как разность доходностей портфелей из низко капитализированных и высоко капитализированных компаний - аналог регрессора SmallMinusBig в трехфакторной модели Фамы и Френча) приведены в табл. 3,4.
Таблиця 3. Результаты тестирования модифицированной модели CAPM с рыночным риском и эффектом размера на основе рынков России, Бразилии и Индии
Источник: составлено автором
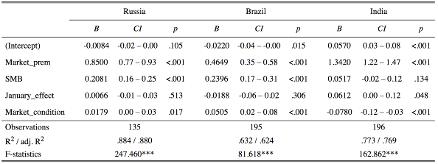
Наиболее явно выраженный эффект наблюдается на фондовых рынках России и Бразилии. Увеличение разницы доходностей портфелей низко - и высоко капитализированных компаний на 1 процентный пункт при прочих равных приводит к росту доходности портфеля на 0.2% (так как в нашем портфеле фигурируют в основном крупные игроки фондового рынка). Данные результаты превосходят аналогичные для других рынков в связи с тем, что на фондовом рынке этих стран на протяжении длительного времени доминировали компании нефтегазового сектора. Стабильный рост цен энергоносителей практически до 2014 года (влияние падения цен в середине 2008 года небольшое, так как данный шок отразился только в 2-3 месячных доходностях портфелей) позволил этим компаниям расти без особых потрясений; инвесторы считали их стабильными и низко рисковыми по сравнению с низко капитализированными компаниями.
Тем не менее, результаты тестирования модели на основе данных рынка капитала Индии имеют сильные отличия. Во-первых, эффект размера незначим, во-вторых он имеет обратную тенденцию, т.е. доходности высоко капитализированных компаний превосходят низко капитализированные. Это может быть связано не столько с отсутствием эффекта размера на рынке Индии, сколько с плохими результатами жизнедеятельности самих компаний.
Изучение рынков капитала Китая и ЮАР свидетельствует в пользу наличия эффект размера, но менее сильного, чем на рынках России и Бразилии. Как говорилось ранее, данные рынки менее подвержены сильным изменениям, в связи с чем эффект размера менее явный.
Таблиця 4. Результаты тестирования модифицированной модели CAPM с рыночным риском и эффектом размера на основе рынков Китая и ЮАР
Источник: составлено автором
Значимость свободного коэффициента в регрессии с эффектом размера позволяет судить о том, что результаты исследования могут быть смещёнными в связи с тем, что не учтены некоторые виды рисков, корректирующих значение доходности портфелей. В этой связи является желательным использование таких видов рисков, как эффект января, характеризующийся более высокими результатами инвестирования в начале финансового года по сравнению с остальным периодом. Это объясняется тем, что именно в конце финансового года компании склонны избавляться от своих портфелей с целью получения ликвидности и улучшения «на бумаге» финансовой отчетности. В начале же нового финансового года свободная ликвидность снова направляется на финансовый рынок, повышается спрос на финансовые инструменты и растет их цена. Следующим фактором, влияющим на результаты тестирования эффекта размера, может являться состояние рынка. Как известно:
· состояние рынка может служить неявным новостным индикатором
· инвесторы склонны переоценивать негативные новости и сильно реагировать на них - у большинства из них имеются стоп-лоссы, срабатывание которых приводит к закрытию позиции и снижению цен финансовых инструментов
В нашей модели состояние финансового рынка представляет собой дамми-переменную, принимающую значение 1 в случае, если дневная доходность индекса положительная, и 0 в противном случае.
Результаты тестирования модели с учетом факторов, описывающих
эффект января и состояние рынка, свидетельствуют о том, что состояние рынка
значимо влияет на доходность портфелей, что приводит к уменьшению значений
коэффициентов перед фактором, описывающим эффект размера.
Таблиця 5. Результаты тестирования модифицированной модели CAPM с рыночным риском, эффектами размера и января, состоянием рынка на основе рынков России, Бразилии и Индии
Источник: составлено автором
Тем не менее, этот коэффициент изменился несильно, в пределах 1-4%. Говоря о значимости эффекта января, стоит отметить, что его влияние на результаты тестирования эффекта размера компании статистически незначимо. Это прежде всего связано с тем, что на финансовых рынках имеет место роста эффективности - эффект января как рыночная аномалия практически перестала существовать в связи с его учетом инвесторами в динамике финансовых активов.
Стоит отметить тот факт, что практически на всех рынках влияние состояния рынка на доходность портфелей положительное, так как большую часть рынка составляет сам исследуемый портфель.
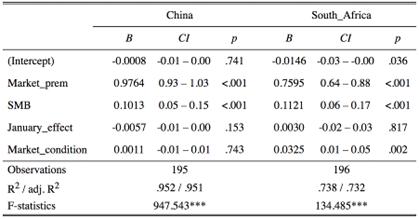
Таблиця 6. Результаты тестирования модифицированной модели CAPM с рыночным риском, эффектами размера и января, состоянием рынка на основе рынков Китая и ЮАР
Источник: составлено автором
Отметим, что учет рассмотренных ранее параметров риска привело к исчезновению статистической значимости свободного коэффициента в регрессионной модели, что говорит об учете основных видов риска в доходности портфеля и несмещенности результатов тестирования эффекта размера. Итак, сделаем промежуточный вывод: практически на всех рынках капитала присутствует эффект размера, притом его статистическая и экономическая значимость выше в более волатильных рынках.
Далее проведём исследование значимости премии за размер компании. С этой целью нам необходимо для каждого временного периода длительностью в один месяц исследовать зависимость доходностей акций компаний от их уровня капитализации. Динамическая состоятельность позволит нам судить не только о значимости, но и понять, насколько эффект размера влияет на доходности компаний.
Итак, для каждого месяца, начиная с 2000 года, используем регрессионный анализ зависимости доходности акций от капитализации компании. Итого в каждой выборке определённого месяца имеется количество наблюдений равное количеству акций. Количество выборок равно количеству месяцев в исследуемом периоде. На рисунках 11 и 12 изображена динамика значения коэффициента перед регрессором, обозначающим капитализацию компании в период с 2000 по апрель 2017 года для рынков капитала Бразилии, Индии, России, Китая и ЮАР соответственно. Средняя скользящая за предшествующие 10 дней, а также стандартное отклонение средней скользящей приведены красным и синим цветами соответственно.