Дипломная (вкр): Исследование эффекта размера на рынках капитала стран БРИКС
Стоит отметить, что существуют и основания полагают о
взаимовлиянии рыночных аномалий. Так, некоторые авторы отмечали, что особенно
заметным эффект размера становится в первых числах января. Это Старк [Starks et
al., 2006] объяснили тем, что инвесторы продают упавшие в течение года акции в
декабре, чтобы успеть воспользоваться налоговыми льготами, а в январе цены
восстанавливаются при условии отсутствии избыточного предложения на рынке. А
для небольших компаний снижение цен характерно в наибольшей степени.
3. Теоретические основы тестирования эффекта размера и определения премии за размер
Данное исследование посвящено эмпирическому анализу эффекта размера - проверке, существует ли эффект размера, и расчету величины премии на развивающихся рынках капитала стран БРИКС. БРИКС - это группа развивающихся стран, включающая в себя Бразилию, Россию, Индию, Китай, Южную Африку. Эти группа стран была выбрана как группа, за счет которой в будущем предполагается рост мировой экономики. Более того, исследований развивающихся рынков на предмет эффекта размера не так много, что позволяет данному исследованию заполнить этот пробел.
3.1 Выбор прокси размера
Первым вопросом, который возникает при анализе эффекта размера, является вопрос о том, какой показатель компании следует выбрать для определения размера компании-эмитента. Чаще всего в качестве прокси размера компании используют рыночную капитализацию [Banz, 1981; Damodaran, 2004; Sigel, 2008]. Также исследовались и производные от рыночной капитализации, например, натуральный логарифм капитализации [Abrams, 1994]. Тем не менее, помимо рыночной капитализации используются и другие показатели, например, общий объем выручки [Berk 1996, Duff&Phelps Risk Premium Report, Sehgal, Tripathi 2005], балансовая стоимость активов и собственного капитала [Duff&Phelps Risk Premium Report], количество работников фирмы [Berk 1996, Duff&Phelps Risk Premium Report], чистый оборотный капитал [Sehgal, Tripathi 2005], рыночная стоимость инвестированного капитала [Duff&Phelps Risk Premium Report] и т.д.
Отдельно можно выделить работу Грабовски и Кинга [Grabowski, King, 2001], в которой авторы сделали разбивку возможных показателей, характеризующих эффект размер, на две группы - группа размера и группа риска. Первая группа включала выручку, чистую прибыль, прибыль до уплаты процентов, налогов и амортизационных отчислений и т.д. Вторая же - операционную маржу, коэффициент ее вариации, рентабельность собственного капитала компании.
Тем не менее, стоит отметить, что отказ от использования рыночной капитализации в качестве прокси-переменной размера компании приводит к тому, что результаты показывают отрицательную величину премии за размер. Чаще всего исследователи заменяют рыночную капитализации на другие показатели в связи с тем, что самые небольшие компании не являются публичными, соответственно, использовании капитализации не представляется возможным. Более того, как отмечали авторы отчета Duff&Phelps Risk Premium Report, помимо размера компании рыночная капитализация характеризует и ставку дисконтирования, следовательно, в результате использования этого показателя результаты могут быть смещены. Также рыночная капитализация не всегда однозначно может охарактеризовать размер компании, например, в тех случаях, когда акции компании имеют низкую стоимость, но при этом компания имеет высокий объем продаж и прибыли. Таким образом, в данном исследовании в качестве показателя размера я буду использовать «классическую» рыночную капитализацию, чтобы избежать возможным проблем со смещением результатов.
3.2 Выбор критерия ликвидности компании
Ввиду того, что при эмпирическом анализе эффекта размера исследуются доходности акций маленьких компаний, существует риск попадания в выборку неликвидных акций, что может привести к смещенным результатам. Таким образом, необходимо ввести в анализ некоторый критерий ликвидности.
В некоторых исследованиях [Roll, 1970; McCulloch, 1987] таким критерием выступал показатель спреда спроса и предложения (bid-ask spread), который показывает отношение разницы между наилучшей ценой спроса на актив и наилучшей ценой предложения к средней за период цене покупки-продажи. Несмотря на то, что использование такого критерия характеризуется наглядностью, стоит отметить, что для некоторых акций он будет неприменим ввиду редкой торгуемости на бирже.
Другим критерием может выступает показатель оборачиваемости актива, который показывает среднее время держания актива инвестором за рассматриваемый период. Однако его в расчет оборачиваемости не идет учет периодов, когда торгов по данной бумаге не было.
Учитывая недостатки вышеназванных критериев отсечения низшего уровня ликвидности, в данной я буду использовать показатель free-float, который показывает количество акций, находящихся в свободном обращении, относительно общего числа выпущенных бумаг. Посредством данного критерия я буду «отсекать» наименее ликвидные акции. Таким образом, удастся отделить низший уровень ликвидности, что является важным, т.к. зачастую премия за ликвидность трудно отделить от премии за размер.
3.3 Методика построения портфелей
В первую очередь, стоит отметить, что большинство рассмотренных в первой главе анализируют акции только финансовых компаний, это связано с финансовым рычагом. В данной исследовании финансовые компании также будут исключены, а также акции закрытых паевых инвестиционных фондов и трастов, специализирующихся на недвижимости, как это делал Хоровитц. Более того, в выборку будут включены только обыкновенные акции, т.к. привилегированные акции имеют свои особенности ценообразования.
Полученные выборки для каждого рынка сортируются по убыванию рыночной капитализации, и по медиане рыночной капитализации формируются два портфеля - крупные компании (с капитализацией выше медианной) и маленькие компании (с капитализацией ниже медианного значения).
3.4 Методология тестирования эффекта размер
В первую очередь, на выбранных рынках капитала необходимо
определить, как доходность того или иного портфеля зависит от доходности рынка
в целом. Таким образом, мы отделим рыночный риск от других, тем самым сможем
понять, содержит ли модель какие-либо другие эффекты (если свободный член
Intercept окажется значимым). Если другие эффекты, действительно, имеют место
быть, то в модель добавляется переменная, характеризующая эффект размера. На
данном шаге исследуемая модель выглядит следующим образом:
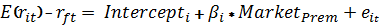
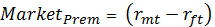
где  - безрисковая ставка доходности, в данной работе будет использована
месячная ставка бескупонной доходности;
 - ожидаемая месячная доходность i-ой акции портфеля в момент
времени t;
 - доходность рыночного портфеля, а именно доходность фондового
индекса;
 - несистематическая доходность i-ой бумаги;
 - чувствительность i-ой бумаги к доходности фондового индекса;
3.4.1 Модель с рыночным фактором риска и эффектом размера
Основой эмпирического анализа служит трехфакторная модель Фамы
и Френча, суть которой состоит в расширении модели САРМ и добавлении, помимо
фактора рыночного риска, других факторов риска, связанных с размером компании и
отношением её балансовой к рыночной. В данной работе будет рассмотрена модель,
включающая фактор рыночного риска и фактор риска, отвечающего за размер.
Исследуемая модель выглядит следующим образом:
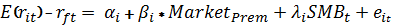
где  - чувствительность i-ой бумаги к доходности премии за размер;
 - фактор размера, который показывает разницу между средними
доходностями портфеля акций крупных компаний и портфеля акций небольших
компаний.
3.4.2 Добавление фактора, объясняющего, в какой экономической ситуации находится рынок
Тем не менее, модель, продемонстрированная в предыдущем
пункте, т.е. модель, не учитывающая рыночную конъюнктуру, может показать
несостоятельные итоговые результаты, т.к. участники рынка по-разному могут
реагировать на падение или подъем рынка. Известно, что инвесторы используют в
своей деятельности различные способы ограничения убытков при управлении
инвестиционные портфелем, такие как стоп-лосс (закрытие позиции при
невыигрышном движении цен) и тейк-профит (закрытие позиции при выигрышном
движении цен), т.е. сильно реагируют на изменения в динамике рынка. Таким
образом, необходимо ввести в модель дамми-переменную, которая принимает
значение 1, если доходность рынка в момент времени t положительна, и значение
0, если доходность рынка в момент времени t отрицательная. После введения
дамми-переменной модель имеет следующий вид:
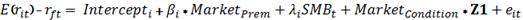
где Z1 - дамми-переменная (1=доходность рынка в момент времени t положительна, 0 = доходность рынка в момент времени t отрицательная).
3.4.3 Добавление фактора, объясняющего эффект января на рынках капитала
Помимо учета состояния рынка в момент исследования важно так
же учесть и другие рыночные неэффективности. Из обзора литературы видно, что
многие исследователи предполагали, что такие аномалии, как, например, «эффект
января» могут объяснить большую часть эффекта размера. Таким образом,
необходимо учесть это, чтобы убедиться, что эффект января не приводит к
смещению результатов тестирования эффекта размера. Стоит отметить, что в целом
модель CAPM основывается на гипотезе эффективного рынка, согласно которой любое
изменение в рыночной конъюнктуре приводит к моментальному изменению стоимости
активов, т.е. на рынке не существует возможностей для арбитража и получения
сверхдоходности. В реальной жизни, гипотеза эффективного рынка не выполняется,
поэтому необходимо модифицировать модель таким образом, чтобы она все это
учитывала, за это отвечает свободный коэффициент, который в рассмотренных
моделях «извлекает» из доходности актива все некалендарные аномалии. Помимо
прочего необходимо добавить дамми-переменную в модель, которая будет принимать
значение 1 в январе, 0 иначе. Эта дамми-переменная будет «впитывать» в себя
часть доходности актива, которая в среднем выше/ниже в январе, чем в остальные
месяцы. Таким образом, модель, учитывающая эффект января имеет следующий вид:
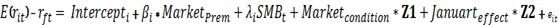
где Z2 - дамми-переменная (1=январь, 0=другие месяцы).
3.5 Методология расчета величины премии за размер
Для того, чтобы посчитать величину премии за размер,
необходимо разбить выборку конкретного фондового рынка распределить на 10
частей по убыванию рыночной капитализации для каждого отдельно взятого месяца.
Далее найти среднее значение доходности по всем 10 портфелям и найти разницу
доходностей: между доходностью 10-ого и доходность 9-ого, доходностью 10-ого и
доходностью 8-ого и т.д. Эти разницы и будут премией на размер. Конечным итогом
необходимо проверить, используя t-статистику, значимость этой премии на рынке.
4. Эмпирический анализ эффекта размера на примере рынков капитала стран БРИКС
.1 Тестируемые гипотезы
Исходя из информации, приведенной в главах 1 и 2, определим основные гипотезы, проверка правильности которых необходима для исследования эффекта размера компании:
· Эффект размера компании экономически и статистически значим на рассматриваемых рынках капитала;
· Эффект размера компании более значим для волатильных и менее капитализированных рынков капитала.
4.2 Используемые данные
В процессе выполнения исследовательской работы были использованы данные по ценам акций рынков капитала Бразилии, России, Индии, Китая и Южной Африки, входящие в лагерь «развивающихся» по уровню развития. Формат данных представляет собой дневные цены закрытия обыкновенных акций, скорректированные на изменения их количества, а также дивидендные выплаты.
Выбор акций, на основе которых было проведено исследование, заключается в отсеивании наименее капитализированных и неликвидных с целью минимизации негативного эффекта транзакционных издержек (бид-аск спред, комиссии брокера и биржи) на результаты исследования. При выборе акции определённого рынка капитала также обращалось внимание на то, где находится основной бизнес компании. Прежде всего выбирались те из них, которые и функционировали, и котировались в одной и той же стране. В противном случае это означало бы несовпадение рыночных рисков акций компаний одного рынка капитала, что приводит к смещению результатов тестирования эффекта размера. Под данные критерии отбора акций подходит выбор тех из них, которые включены в наиболее популярные фондовые индексы.
Фондовые индексы рынков капитала, использованные для идентификации выборок акций:
· Индекс ММВБ (Россия), включающий в себя 50 наиболее ликвидных акций крупнейших и динамично развивающихся российских эмитентов, виды экономической деятельности которых относятся к основным секторам экономики, представленной на сайте Московской биржи. Общая доля капитализации этих компаний составляет порядка 70-80% от капитализации всего российского фондового рынка.
· Bovespa Brazil 50 Index (Бразилия), в корзину которого включены акции наиболее ликвидных и больших компаний, функционирующих на бразильском фондовом рынке. Эти компании составляют более 60% всего рынка капитала Бразилии.
· BSE Sensex (Индия) - важный биржевой индикатор Индии, рассчитываемый как взвешенное по капитализации среднее цен акций 30 крупнейших компаний, обращающихся на Бомбейской фондовой бирже. Расчет индекса ведется с 1 апреля 1979 года, база расчета - 100 пунктов.
· FTSE China A50 (Китай) - один из основных фондовых индексов Китая, рассчитывается на основании рыночной капитализации акций 50 крупнейших компаний, зарегистрированных в материковой части страны.
· FTSE/JSE 40 (ЮАР) Index - ведущий индекс Йоханнесбургской фондовой биржи, включающий в себя 40 крупнейших компаний JSE All-Share. Данный индекс хорошо отражает состояние всей экономики и финансовых рынков ЮАР в связи с покрытием около 60-70% всего рынка капитала.
Временной горизонт, покрываемый данными, охватывает 16-летний период с начала 2001 года по апрель 2017 года. Выбор такого временного окна прежде всего связан с их доступностью одновременно для всех исследуемых рынков капитала, а также возможностью сравнить результаты прошлых исследований.
Вся информация по ценам акций была импортирована с базы
данных Yahoo Finance и Финам. Данные по ключевым ставкам (которые были взяты за
основу безрисковых процентных ставок для всех рынков капитала в связи с их
доступностью) используются с официальных сайтов Центральных Банков.
4.3 Эмпирические результаты тестирования эффекта размера
Исследование разного рода рыночных аномалий, в том числе эффекта размера, зависит от уровня волатильности всего рынка капитала отдельно взятой страны - рынки, подверженные наиболее сильному влиянию новостей и новой финансовой информации, склонны быть менее эффективными в связи с неадекватной реакцией инвесторов. В связи с этим является актуальной задача сравнения динамик основных фондовых индексов рассматриваемых нами рынков капитала.