Материал: Бакалаврская работа. структура, содержание, оформление. Баркалов С.А., Лихачева Т.Г
Реализованное в виде информации УР формирует условия для создания продукции (товара, услуги, информации или знания). Кроме того, до конкретной реализации УР проходит еще много операций управления и производства, каждая из которых может оказать как положительное, так и отрицательное влияние на конечный результат. Поэтому прямую стоимость прибавочного продукта (прибыль от реализации УР) рассчитать затруднительно. Затраты на подготовку и реализацию УР можно легко представить по калькуляции затрат. Положительный экономический эффект от производства и реализации продукции, несомненно, связан с положительным экономическим эффектом от УР.
Из числа известных методов для оценки Ээ чаще используются следующие:
•косвенный метод сопоставления различных вариантов;
•метод по конечным результатам;
•метод по непосредственным результатам деятельности.
Эти методы дают оценочные результаты некоторого диапазона, не пре-
тендуя на строгую точность.
Косвенный метод сопоставления различных вариантов основан на сравнении экономических показателей конечной продукции, полученных от реализации двух УР при одинаковом характере производства продукции. Данный метод позволяет вместо рыночной стоимости УР использовать рыночную стоимость произведенной продукции и затраты на ее производство.
Экономическая эффективность рассчитывается следующим образом:
Ээ= [К * (П2: З2- П1:З1)] *100%, |
(1.17) |
где:
К − коэффициент пропорциональности, учитывающий долю эффективности, приходящейся на УР (обычно К = 0,4-0,5);
П1 − прибыль от реализации продукции при первом варианте УР; П2 − прибыль от реализации продукции при втором варианте УР; 31− затраты на производство продукции при первом варианте УР; З2 −затраты на производство продукции при втором варианте УР.
Метод по конечным результатам основан на расчете эффективности производства в целом и выделении из нее фиксированной (статистически обоснованной) части (К = 0,2-0,3):
Ээ= [ (П- К : 3)] *100 %, |
(1.18) |
Этот метод целесообразен для руководителей компании. Он позволяет обоснованно выделить средства для поощрения работников аппарата управ-
90
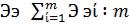
ления в связи с полученной прибылью (25% общей прибыли). Метод по непосредственным результатам деятельности основан на оценке непосредственного эффекта от УР при достижении целей, реализации функций, методов и др. Основными параметрами в этом случае служат стандарты (временные,
ресурсные, финансовые и др.). Оценка осуществляется по каждому ресурсу (Ээi), исходя из следующего соотношения:
Ээ = Сi Рi * 100% , |
(1.19) |
где:
Сi – стандарт на использование (трату) ί-го ресурса для подготовки и реализации УР;
Pi – реальное использование (затраты) ί-го ресурса для подготовки и реализации УР (i = 1 - w).
Обработка полученных данных может идти тремя путями:
1)из всех эффективностей выбирается главная, она и определяет общую эффективность УР;
2)при равнозначности приоритетов всех ресурсов (т ресурсов) экономическая эффективность рассчитывается по следующему соотношению:
. |
(1.20) |
3) при неравнозначности приоритетов ресурсов (Пi) экономическая эффективность рассчитывается по следующему соотношению:
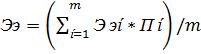 . (1.21)
Эффективность использования основных средств оценивается такими обобщающими показателями, как фондоотдача и фондоемкость.
Фондоотдача (f) характеризует выход продукции на 1 руб. основных средств:
f=V:F, |
(1.22) |
где:
V – объем продукции;
F – среднегодовая стоимость промышленно-производственных основных средств.
Фондоемкость показывает (ɸ/е), сколько основных средств используется для производства 1 руб. продукции и определяется по формуле:
91
ɸ /е = F/V. |
(1.23) |
Помимо названных обобщающих показателей эффективность исполь-
зования основных средств оценивается и фондоотдачей активной части основных средств, которая рассчитывается по формуле:
q=V/Fa, |
(1.24) |
где:
q – фондоотдача активной части основных средств;
Fa – среднегодовая стоимость активной части основных средств.
Эффективность использования материальных ресурсов организации характеризуется обобщающими и частными показателями. К обобщающим показателям относятся: материалоемкость продукции, материалоотдача, удельный вес материальных затрат в себестоимости продукции, коэффициент использования материальных ресурсов. Частные показатели эффективности материальных ресурсов используются для характеристики эффективности потребления отдельных элементов материальных ресурсов, а также для оценки материалоемкости отдельных изделий.
Материалоемкость продукции представляет собой величину затрат материальных ресурсов на производство единицы продукции или работ:
Me = Мз/Nв, |
(1.25) |
где:
Мз – материальные затраты;
зателяхN.в – объем выпуска продукции в стоимостных или натуральных пока-
Материалоотдача определяется делением стоимости произведенной продукции на сумму материальных затрат. Этот показатель характеризует отдачу материалов, т.е. сколько произведено продукции с каждого рубля потребленных материальных ресурсов (сырья, материалов, топлива, энергии и т.д.):
Мо= Nв/Мз., |
(1.26) |
Удельный вес материальных затрат в себестоимости продукции — по-
казатель, характеризующий отношение материальных затрат к полной се-
бестоимости: |
(1.27) |
Dмз=Мз/С, |
92
где:
С – полная себестоимость продукции.
Общие издержки организации на рабочую силу за период.
Основными составляющими издержек на рабочую силу являются:
•базовая заработная плата (должностные оклады и выплаты по часовым тарифным ставкам);
•переменная заработная плата (выплаты рабочим-сдельщикам, комиссионные, аккордная заработная плата);
•все виды премиальных выплат, включая премии по итогам года, квартала, месяца, разовые премии за выполнение отдельных заданий;
•выплаты по участию в прибыли и сокращению издержек, издержки организации за предоставление сотрудникам права приобретения акций;
•стоимость социальных льгот, включая взносы организации в страховые фонды, затраты на медицинское обслуживание, бесплатное питание и т.д.;
•издержки на спецодежду, обувь, оборудование бытовых помещений;
•взносы организации в фонды государственного социального страхования;
•издержки организации на уплату государственных и местных налогов на заработную плату и занятость.
Доля издержек на рабочую силу в объеме реализации.
Этот показатель дает представление о том, какая часть валовой выручки расходуется на персонал, и рассчитывается как частное от деления общей величины издержек на рабочую силу на объем реализации за период.
Рост этого показателя является негативной тенденцией, поскольку означает сокращение доли средств, которые организация может потратить на покрытие других видов издержек и реализовать в качестве прибыли.
Издержки на одного сотрудника.
Этот показатель рассчитывается путем деления общей величины издержек на рабочую силу на численность сотрудников организации за период.
Издержки на один производительный час.
Этот показатель дает представление о том, во сколько организации в среднем обходится один час производительного труда с точки зрения расходов на рабочую силу. Он рассчитывается как общие издержки производительных часов за период.
ЗАКЛЮЧЕНИЕ
Подготовка выпускной квалификационной работы – это важнейший завершающий этап в получении высшего образования. При подготовке ВКР студент должен показать способность формулировать и защищать свою позицию относительно профессиональных проблем, используя полученные за годы обучения знания, умения и навыки. Студентам следует помнить, что подготовка ВКР – ответственная и кропотливая работа.
93
Не менее важным этапом является непосредственная защита ВКР. Качество доклада, четкость и аргументированность ответов на вопросы комиссии свидетельствуют о самостоятельности в выполнении работы, глубине теоретических знаний и практического анализа, а также умении публично выступать и аргументировано отстаивать свою точку зрения, что во многом определяет итоговую оценку. Таким образом, важно не только написать высококачественную работу, но и уметь квалифицированно ее защитить.
Авторский коллектив данного учебно-методического пособия надеется, что приведенные здесь правила и рекомендации помогут студентам при подготовке и защите выпускных квалификационных работ.
БИБЛИОГРАФИЧЕСКИЙ СПИСОК
1.Собрание актов Президента и Правительства Российской Федерации №1. – М., 2003.
2.Российская Федерация в 2002 году: Статистический ежегодник. – М.: Госкомитет РФ по статистике, 2003. – 655 с.
3.Трудовой кодекс Российской Федерации: федер. закон от 30 дек. 2001
г. № 197-ФЗ. – М.: ОТиСС, 2002. – 142 с.
4.Закон об образовании: федеральный закон РФ от 29 декабря 2012 г. N 273-ФЗ / [Электронный ресурс]. Режим доступа: http://base.consultant.ru (дата обращения: 05.03.2015).
5.Баркалов, С.А. Модели и методы в управлении и экономике с применением информационных технологий: учеб. пособие / С.А. Баркалов, С.И. Моисеев, В.Л. Порядина. – Санкт-Петербург, 2017.
6.Баркалов, С.А. Математические методы в управлении и их реализации
вMS EXEL: учеб. пособие / С.А. Баркалов, С.И. Моисеев, В.Л. Порядина. – Воронеж: ВГАСУ, 2015. – 263 с.
7.Порядина, В.Л. Управление социально-экономическими проектами: конкурсный подход: монография / В.Л. Порядина. – Воронеж: Научная книга, 2015. – 230 с.
8.Порядина, В.Л. Основы научных исследований в управлении социаль- но-экономическими системами: учеб. пособие / В.Л. Порядина, С.А. Баркалов, Т.Г. Лихачева. – Воронеж: ВГАСУ, 2015. — 262 с.
9.Методы оптимизации: учебник и практикум / под ред. Ф. П. Васильева. - Москва: Юрайт, 2016. - 375 с.
10.Гармаш, А.Н. Экономико-математические методы и прикладные модели [Текст]: учебник / А.Н. Гармаш; под ред. В. В. Федосеева. - 4-е изд., перераб. и доп. - Москва : Юрайт, 2015. - 328 с.
11.Головинский, П.А. Интеллектуальные информационные системы: теоретические основы и приложения [Текст] / П.А. Головинский. - Воронеж: Цифровая полиграфия, 2015. - 204 с.
94