Материал: 5717
66
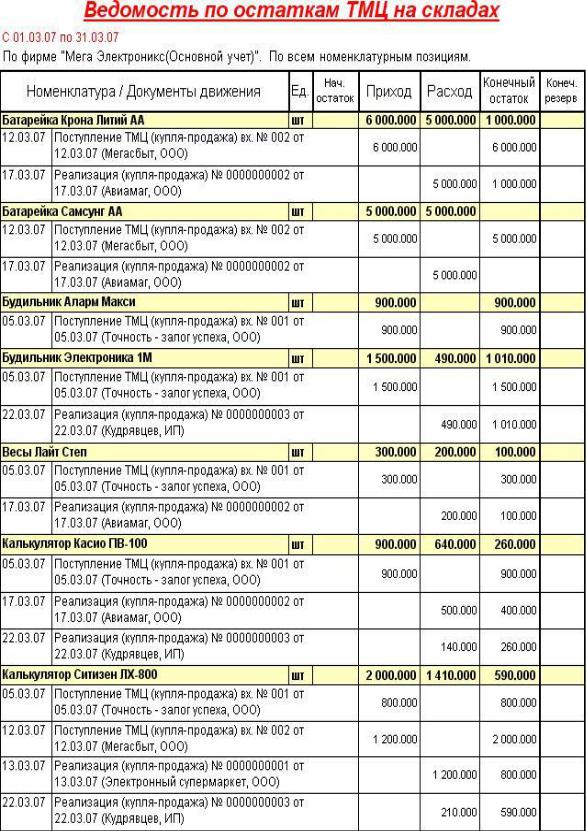
Рис. 68. Отчёт Ведомость по остаткам ТМЦ на складах
67
Ведомость по партиям ТМЦ показывает, от какого поставщика поступило ТМЦ, на какую сумму по себестоимости было израсходовано, а также начальный остаток, приход, расход, конечный остаток в количественном и суммовом выражении за определённый период с учётом или без учёта НДС. С помощью детализации и группировок в этом отчёте можно получить разнообразную информацию. Например, детализация Поставщик – Номенклатура представляет информацию о том, какие ТМЦ были закуплены у конкретного поставщика. Детализация Номенклатура – Поставщик даёт ответы на вопросы, какие поставщики поставляли конкретные наименования товаров.
Отчёт Резервы ТМЦ показывает список зарезервированных ТМЦ по покупателям, которое осуществляется при оформлении документов Не-
подтверждённая заявка, Заявка на склад или Заявка на поставку. Ре-
жим сквозного учёта заявок новые поступления резервирует для того покупателя, которому был распределён данный заказ. Снятие резерва производится при отгрузке ТМЦ по заявке покупателя документом Реализация ТМЦ. Ручное снятие резерва производится с помощью документа Заявка покупателя (корр.). Этот документ выписывается на основании существующей заявки и корректирует количество зарезервированного по заявке ТМЦ.
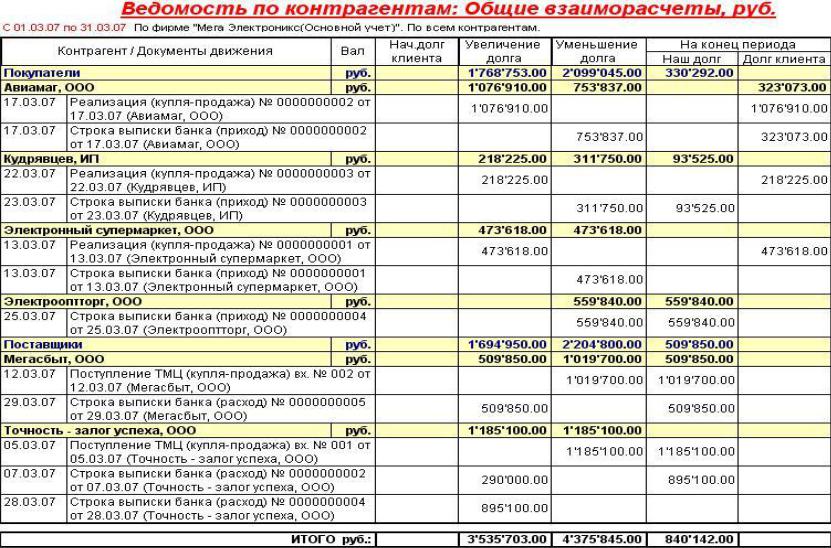
Ведомость по контрагентам показывает взаиморасчёты с контрагентами: товародвижение и движение денежных средств. Можно получить три различных вида отчётов: общие взаиморасчёты (см. рис. 69), взаиморасчёты по поставщикам, взаиморасчёты по покупателям. Если контрагент одновременно является и поставщиком и покупателем, то сводную информацию по взаиморасчётам можно посмотреть в отчёте вида Общие взаиморасчёты. А также по данному контрагенту можно вывести два отдельных отчёта, в которых отображается подробная информация о том, как складываются взаимоотношения с данным контрагентом отдельно как с покупателем и как с поставщиком. В отчёте можно показать список должников перед компанией, долги компании перед контрагентами, просроченные платежи с детализацией по кредитным документам. Если детализировать этот отчёт ещё и по операциям для получения более детальной информации по всем произведённым операциям, то получим ещё более громоздкий отчёт. Например, в этом случае колонка Приход будет детализирована до уровня конкретных операций по поступлению ТМЦ: передача ТМЦ в розницу, сборка комплектов, оприходование ТМЦ и т.д. Поэтому для наглядного представления данных в отчётах рекомендуется устанавливать детализацию не более чем по трём параметрам.
68
67
Рис. 69. Фрагмент отчёта Ведомость по контрагентам
69
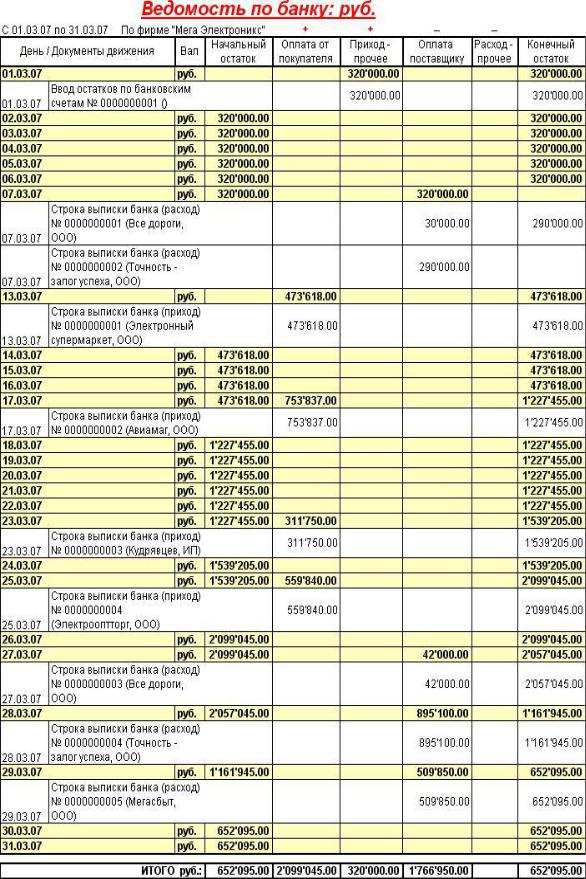
Ведомость по кассе – это отчёт о движении наличных денег в кассе. Ведомость по банку – это отчёт о движении безналичных денег на
расчётных счетах. В отчёте возможна детализация по каждому дню за выбранный период. Представление информации в отчёте с детализацией по документам движения и (или) по операциям показывает, в результате каких произведённых операций и какими документов фиксировался приход денег на расчётный счёт и выдача денег с расчётного счёта: оплата покупателя, оплата поставщику, прочие расходы, выдача денег подотчётнику (см.
рис. 70).
Отчёт по продажам ТМЦ показывает оборот и прибыль, полученные при реализации товара. В отчёте можно получить полную информацию о покупных и отпускных ценах ТМЦ, о сумме НДС, уплаченном при поступлении и реализации товара. Предусмотрена возможность детализации отчёта по различным параметрам и возможность изменять порядок представления данных в отчёте. Например, установив детализацию Номенкла-
тура – Документы реализации – Документы поставки, можно получить информацию о том, товары какого поставщика были проданы покупателю.
Детализация Номенклатура – Документы поставки – Документы реа-
лизации, даёт информацию о прибыли при продаже товаров поставщиками, здесь можно сравнить прибыль, полученную от продажи товаров нескольких поставщиков. На рис. 71 представлен отчёт в данном разрезе по номенклатурным позициям из группы Калькуляторы.
Ведомость по комитентам (по комиссионерам) показывает текущие долги при реализации принятых (переданных) на комиссию товарах.
Для контроля своей хозяйственной деятельности в ООО “Мега Электроникс” сформируйте следующие отчёты:
 реестр документов по поступлению;
 реестр документов по отгрузке;
 реестр документов по оплате;
 ведомость по контрагентам – покупателям, Ведомость по контрагентам – поставщикам с детализацией по контрагентам и по каждому документу;
 ведомость по остаткам ТМЦ на складе с детализацией по номенклатуре и по каждому документу;
 ведомость по банку с детализацией по дням и документам;
 ведомость по партиям ТМЦ.
70
Рис. 70. Отчёт Ведомость по банку