Материал: 5414
81
и т.д.
y y  cos t; y
 sin t; yˆt
Пример 6.2. Имеются следующие данные о реализации фруктов в магазинах города:
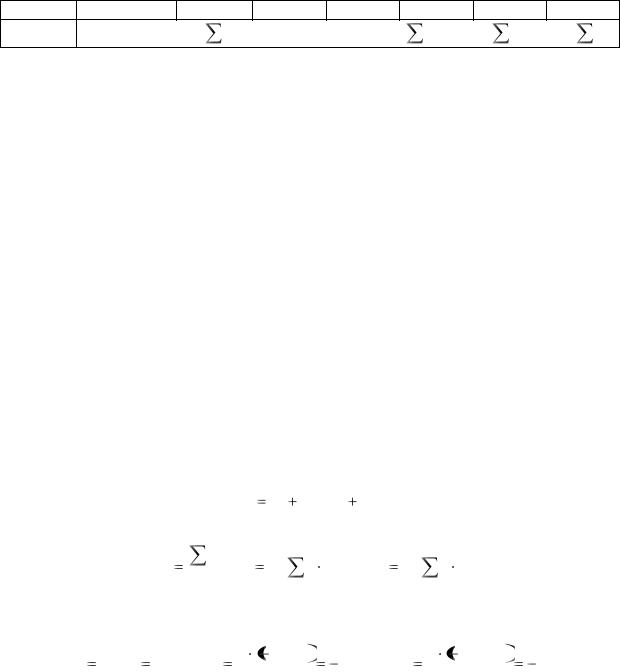
Месяц |
Продано |
|
|
Расчетная графа |
|
|
|
|
фруктов, |
Условное |
cos t |
sin t |
y ∙ cos t |
y ∙ sin t |
yˆt |
|
т |
обозначение |
|
|
|
|
|
|
|
месяца, t |
|
|
|
|
|
1 |
68 |
0 |
1 |
0,0 |
68,00 |
0 |
75,03 |
2 |
55 |
1/6 π |
0,866 |
0,5 |
47,63 |
27,50 |
50,11 |
3 |
50 |
1/3 π |
0,5 |
0,866 |
25,00 |
43,30 |
34,86 |
4 |
42 |
1/2 π |
0,0 |
1,0 |
0 |
0 |
33,35 |
5 |
54 |
1/3 π |
-0,5 |
0,866 |
-27,00 |
46,764 |
46,00 |
6 |
65 |
5/6 π |
-0,866 |
0,5 |
-56,29 |
32,50 |
69,41 |
7 |
90 |
π |
-1,0 |
0,0 |
-90,00 |
0 |
97,31 |
8 |
120 |
7/6 π |
-0,866 |
-0,5 |
-103,92 |
-60,00 |
122,23 |
9 |
145 |
4/3 π |
-0,5 |
-0,866 |
-72,50 |
-125,57 |
137,48 |
10 |
130 |
3/2 π |
0,0 |
-1,0 |
0 |
-130,00 |
138,99 |
11 |
120 |
5/3 π |
0,5 |
-0,866 |
60,00 |
-103,92 |
126,34 |
12 |
95 |
11/6 π |
0,866 |
-0,5 |
82,27 |
-47,50 |
102,93 |
Итого |
1 034 |
- |
- |
- |
-66,81 |
-316,93 |
1 034,04 |
Построим модель сезонных колебаний в объёме реализации фруктов, используя первую гармонику ряда Фурье:
Первая гармоника имеет вид:
yˆt a0 a1 cos t b1 sin t.
Параметры уравнения определяются по формулам:
a0 |
y |
; a1 |
2 |
|
y cos t; b1 |
2 |
|
y sin t. |
|||
|
|
|
|
|
|
|
|||||
n |
12 |
12 |
|||||||||
|
|
|
|
||||||||
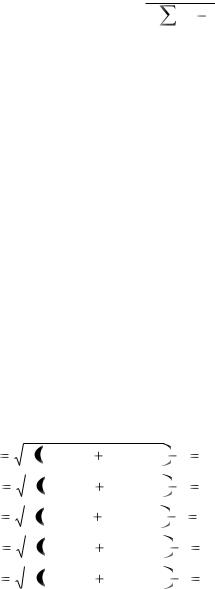
Для определения параметров уравнения введём в таблицу расчётные графы. Рассчитаем параметры уравнения:
a0 |
1 034 |
86,17; a1 |
2 |
66,81 |
11,135; b1 |
2 |
316,93 |
52,82. |
||
|
|
|
|
|
|
|
||||
12 |
|
|
12 |
|
12 |
|||||
|
|
|
|
|
|
|
||||
Модель сезонной волны объёма реализации фруктов примет вид: yˆt = 86,17 – 11,14 cos t – 52,82 sin t.
Определим расчётные (теоретические) уровни для каждого месяца:
январь: yˆt = 86,17 – 11,14 ∙ 1,0 – 52,82 ∙ 0 = 75,03 т.
февраль: yˆt = 86,17 – 11,14 ∙ 0,866 – 52,82 ∙ 0,5 = 50,11 т. и т.д.
Результаты yˆt расчётов занесём в таблицу.
82
Для анализа степени пропорциональности рынка, т.е. степени оптимальности соотношения между отдельными элементами рынка (спросом и предложением, продажей товаров и продажей услуг и др.) рассчитываются: показатели структуры – удельные веса отдельных частей совокупности в целом; показатели координации – коэффициенты соотношения частей совокупности между собой; компаративные индексы – отношение индексов (темпов роста) двух явлений или частей совокупности (например, отношение индекса продажи потребительских товаров к индексу продажи услуг). Устойчивость пропорций рынка можно оценить с помощью показателя вариации долей:
V 
 K di2 1,
где К – число групп в совокупности; di – доля i-групп в совокупности.
Пример 6.3. Имеется следующая группировка семей по размеру душевого дохода за месяц:
Группа семей по раз- |
Число семей |
Доля в расходах семей на покупку товаров |
|
меру дохода на одного |
|
и услуг, % di |
|
члена семьи, руб. |
|
расходов на товары |
расходов на услуги |
до 1000 |
5 |
93,50 |
6,50 |
1000 – 2000 |
17 |
88,40 |
11,60 |
2000 – 3000 |
20 |
83,53 |
16,47 |
3000 – 4000 |
17 |
74,58 |
25,42 |
свыше 4000 |
41 |
60,70 |
39,30 |
|
100 |
- |
- |
Для оценки степени устойчивости пропорций между расходами семей на товары и расходами на услуги рассчитаем для каждой группы коэффициент вариации долей:
V |
2 0,935 02 |
0,065 02 |
|
1 |
0,869 9, или 86,99 %; |
|||
1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
V |
2 0,884 02 |
0,116 02 |
|
1 |
0,7681, или 76,81 %; |
|||
2 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
V |
2 0,835 32 |
0,164 72 |
|
1 |
0,670 5, или 67,05 %; |
|||
3 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
V |
2 0,745 82 |
0,254 22 |
|
1 |
0,491 5, или 49,15 %; |
|||
4 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
V |
2 0,607 02 |
0,393 02 |
|
1 |
0,213 5, или 21,35 %. |
|||
5 |
|
|
|
|
|
|
|
|
Таким образом, на фоне сближения долей расходов на товары и услуги по мере перехода от групп семей с более низкими доходами к группам с более высокими доходами, коэффициент вариации снижается. Следовательно, пропорции
83
между расходами семей на товары и услуги зависят от дохода и, как следствие, неустойчивы.
Анализ тенденций развития рынка и прогнозирование
Анализ тенденций развития проводится с помощью метода аналитического выравнивания.
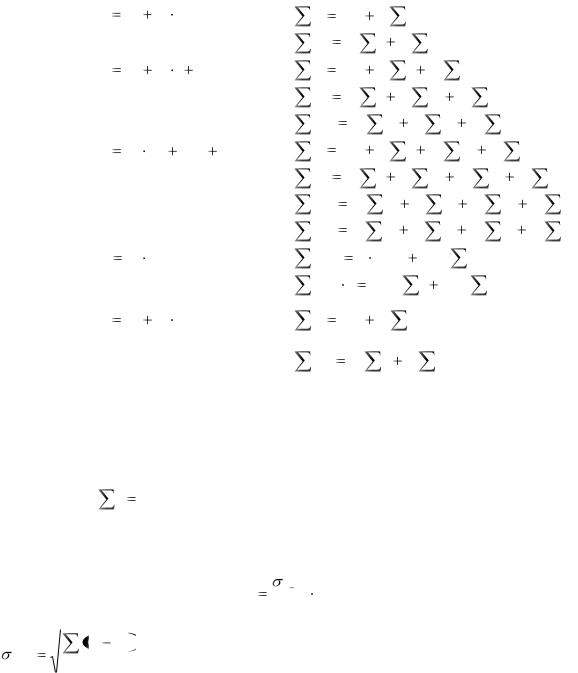
Различные виды трендовых моделей, наиболее часто используемых для аналитического выравнивания, приведены в таблице:
Наименование |
|
|
Вид функции |
Система уравнений для нахождения |
||||||||||||||||||||
функции |
|
|
|
|
|
|
|
|
|
параметров уравнени |
|
|
||||||||||||
Линейная |
yˆt |
a0 |
a1 |
t |
y |
a n |
a |
|
t |
|
|
|
|
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
0 |
1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
yt |
a |
t |
a |
t 2 |
|
|
|
|
|||||||||
|
|
|
|
|
|
|
|
|
|
0 |
|
|
|
|
1 |
|
|
|
|
|
|
|
|
|
Парабола вто- |
yˆt |
a0 |
a1 |
t a2t2 |
y |
a0n |
a1 |
|
t |
a2 |
t2 |
|
|
|
||||||||||
рого |
|
|
|
|
|
|
yt |
a |
t |
a |
t 2 |
a |
t3 |
|
|
|||||||||
порядка |
|
|
|
|
|
|
|
|
||||||||||||||||
|
|
|
|
|
|
|
|
|
0 |
|
|
|
|
1 |
|
|
|
|
2 |
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
yt2 |
a |
|
t2 |
|
|
a |
|
t3 |
a |
t4 |
|
|
|||||
|
|
|
|
|
|
|
|
|
|
0 |
|
|
|
|
1 |
|
|
|
2 |
|
|
|
||
Парабола тре- |
yˆt |
a0 |
a1t |
|
a2t2 a3t3 |
y |
a0n |
a1 |
|
t |
a2 |
t2 |
a3 |
t3 |
|
|||||||||
тьего |
|
|
|
|
|
|
yt a |
t a |
t2 |
a |
t3 |
a |
t 4 |
|||||||||||
порядка |
|
|
|
|
|
|
||||||||||||||||||
|
|
|
|
|
|
|
|
|
0 |
|
|
|
|
1 |
|
|
|
|
2 |
|
3 |
|
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
|
|
|
|
|
yt2 |
a |
|
t2 |
|
|
a |
|
t3 |
a |
t 4 |
a |
t5 |
|||||
|
|
|
|
|
|
|
|
|
|
0 |
|
|
|
|
1 |
|
|
|
2 |
|
3 |
|
||
|
|
|
|
|
|
|
yt3 |
a |
|
t3 |
|
|
a |
|
t 4 |
a |
t5 |
a |
t6 |
|||||
|
|
|
|
|
|
|
|
|
|
0 |
|
|
|
|
1 |
|
|
|
2 |
|
3 |
|
||
Показательная |
yˆt |
a0 |
a1t |
|
|
|
lg y |
n |
lg a0 lg a1 |
t |
|
|
|
|||||||||||
|
|
|
|
|
|
|
lg y |
t |
lg a |
|
|
|
t |
|
lg a |
t2 |
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
0 |
|
|
|
|
|
|
1 |
|
|
|
|||
Гиперболиче- |
yˆ |
a |
a |
1 |
y |
a n |
a |
|
1 |
|
|
|
|
|
|
|
||||||||
ская |
t |
0 |
1 |
|
|
|
|
|
|
0 |
1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
t |
|
|
|
|
|
|
t |
|
|
|
|
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
y |
1 |
|
a |
1 |
|
a |
1 |
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
t |
0 |
|
t |
|
1 |
|
t2 |
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
Вычислительный процесс нахождения параметров уравнения при сохранении полной идентичности конечных результатов может быть значительно упрощён, если ввести обозначения дат (периодов) времени с помощью натуральных чисел (t), с тем, чтобы t 0.
При выборе формы кривой, наилучшим образом аппроксимирующей эмпирические данные, используется коэффициент аппроксимации:
|
|
|
|
|
|
|
K |
|
y yt |
100, |
||
|
|
|
|
|
|
a |
|
|
|
|||
|
|
|
|
|
|
|
|
y |
|
|||
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
y |
y |
2 |
|
|
|
|
|
|
|
где |
|
|
i |
t |
|
– среднее квадратическое отклонение эмпирических |
||||||
y- y t |
n |
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
84 |
|||
|
|
|
|
уровней ряда динамики от тренда; |
|
|
|
|
yi |
– средний эмпирический уровень ряда динамики; |
|
y |
|||||
|
|
|
|||
|
|
|
n |
||
уi – эмпирические уровни ряда динамики;
уt – выравненные (теоретические) уровни ряда динамики; n – число уровней ряда динамики.
Уравнение тренда выбирается по минимальному значению коэффициента аппроксимации.
После выявления основной тенденции развития явления можно выполнить прогнозные расчёты. Простейшие методы прогнозирования следующие: 1) на основе среднего абсолютного прироста; 2) на основе среднего темпа роста; 3) на основе аналитического выравнивания (трендовой модели).
Модель прогноза по среднему абсолютному приросту имеет вид
|
yt L yt |
|
L, |
||
где yt |
L – экстраполируемый уровень; |
|
|
|
|
|
|
|
|
||
yt |
– последний уровень периода, за который рассчитан ; |
||||
 – средний абсолютный прирост;
L – период упреждения (срок прогноза).
Модель прогноза по среднему темпу роста следующая yt L  yt
 K p
 L,
где K p – средний коэффициент роста.
При прогнозировании на основе аналитического выравнивания применяется адекватная трендовая модель.
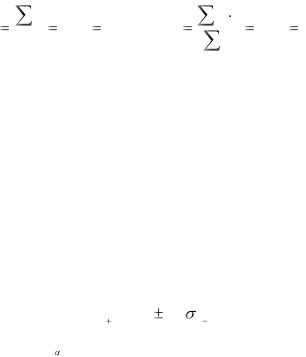
Для получения интервальной оценки прогнозного показателя используется формула
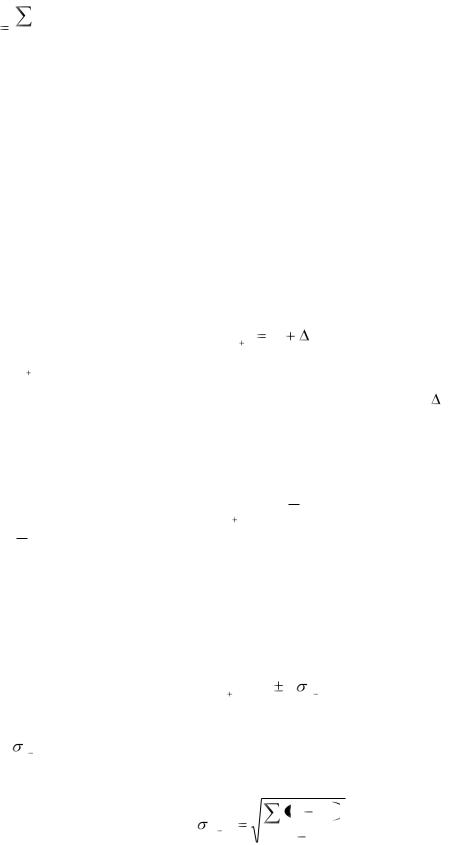
yt L  yt ta y yt ,
где tа – коэффициент доверия по распределению Стьюдента;
y yt – остаточное среднее квадратическое отклонение, скорректирован-
ное по числу степеней свободы (n-m).
|
|
yi |
yt |
2 |
, |
yi |
yt |
|
|
|
|
n |
m |
|
|||
|
|
||||
|
|
|
|
где n – число уровней базисного ряда динамики; m – число параметров трендовой модели.
85
Пример 6.4. Выполним интервальный прогноз объёма реализации продукции А на 2008 г. с вероятностью 0,99 на основе следующих отчётных данных торгового предприятия:
Год |
|
2000 |
2001 |
|
2002 |
|
2003 |
|
2004 |
|
2005 |
|
2006 |
|
2007 |
||||||
Объём реа- |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
лизации, т |
|
76 |
87 |
|
99 |
|
109 |
|
121 |
|
132 |
|
|
142 |
|
153 |
|||||
Для определения формы тренда и расчёта его параметров составим таблицу: |
|||||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
Год |
|
Объём реа- |
|
Первые |
|
t |
|
t2 |
|
|
y · t |
|
|
yt |
|
(y – yt)2 |
|||||
|
|
лизации, т |
|
разности |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
|
y |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
2000 |
|
76 |
|
- |
|
|
-7 |
|
49 |
|
|
-532 |
|
76,53 |
|
0,2809 |
|||||
2001 |
|
87 |
|
11 |
|
|
-5 |
|
25 |
|
|
-435 |
|
87,45 |
|
0,2025 |
|||||
2002 |
|
99 |
|
12 |
|
|
-3 |
|
9 |
|
|
-297 |
|
98,37 |
|
0,3969 |
|||||
2003 |
|
109 |
|
10 |
|
|
-1 |
|
1 |
|
|
-109 |
|
109,25 |
|
0,0625 |
|||||
2004 |
|
121 |
|
12 |
|
|
+1 |
|
1 |
|
|
121 |
|
120,21 |
|
0,0441 |
|||||
2005 |
|
132 |
|
11 |
|
|
+3 |
|
9 |
|
|
396 |
|
131,13 |
|
0,7569 |
|||||
2006 |
|
142 |
|
10 |
|
|
+5 |
|
25 |
|
|
710 |
|
142,05 |
|
0,0025 |
|||||
2007 |
|
152 |
|
10 |
|
|
+7 |
|
49 |
|
|
1 064 |
|
52,97 |
|
0,9409 |
|||||
Итого |
|
918 |
|
- |
|
|
0 |
|
168 |
|
|
918 |
|
917,96 |
|
2,6872 |
|||||
Первые разности приблизительно равны между собой, что позволяет в качестве модели тренда выбрать уравнение прямой:
yt = a0 + a1 · t.
Найдем параметры уравнения:
a0 |
y |
918 |
114,75; a1 |
y t |
918 |
5,46. |
|||
|
|
|
|
|
|
|
|||
n |
8 |
|
t2 |
168 |
|||||
|
|
|
|
||||||
Подставим найденные значения параметров в уравнение: yt = 114,75 + 5,46 t.
Рассчитаем теоретические уровни ряда динамики: 2000 г.: yt = 114,75 + 5,46 · (-7) = 76,53 т.
2001 г.: yt = 114,75 + 5,46 · (-5) = 87,45 т. и т.д.
Выполним точечный прогноз на 2008 г.:
yt+L = 114,75 + 5,46 · 9 = 163,89 т.
Для получения интервального прогноза воспользуемся формулой
yt L  yt ta
 y yt .
Коэффициент доверия t находим по таблице распределения Стьюдента
(Приложение). При вероятности P = 0,99, (уровень значимости α = 1,0), числе степеней свободы k = n – 2 = 6 коэффициент доверия tα = 3,7.