Материал: 5173
1)предельными денежными затратами страховщика, согласно заключённому контракту;
2)прибылью, которую ожидал получить страховщик при своевременном исполнении контракта.
С учётом природы происхождения нами предложена следующая классификация деликтных рисков в страховании:
1)технический деликтный риск – возможность отказа технических устройств учёта и контроля страховых операций и страховой документации в связи с воздействием внешних факторов, связанных с противоправными действиями третьих лиц, либо с неисполнением обязательств обслуживающими организациями;
2)нетехнический деликтный риск — возможность наступления противоправных действий в связи с деятельностью страховщика, страхователей, проффесиональных участников рынка страхования и иных лиц.
С учётом количества лиц, участвующих в совершении противоправного деяния:
1)индивидуальный деликтный риск — это возможность наступления противоправных событий, связанных с воздействием одного конкретного субъекта;
2)коллективный деликтный риск — это риск проявления противоправных действий, исходящих от группы людей, организаций.
С учётом степени последствий для страхового сегмента, можно выделить:
1)допустимый деликтный риск — риск, допустимость которого обоснована исходя из социально-экономических явлений и процессов, происходящих в обществе (уровень криминализации общества). Допустимый деликтный риск представляет собой некоторый компромисс между уровнем безопасности и возможностями его достижения. Величина допустимого деликтного риска для различных обществ, социальных групп и отдельных людей – различная;
2)критический деликтный риск – риск противоправных действий, потери от которого не превышают размер ожидаемого дохода от организации страховой деятельности;
3)катастрофический деликтный риск – риск, противоправных действий, потери от которого приводят к описи имущества, банкротству страховой организации.
С учётом оценки территориальной принадлежности, можно выделить:
41
1)территориальный деликтный риск – это возможность реализации деликтных проявлений в рассматриваемой территориальной зоне. Частным случаем потенциального деликтного риска является экологический риск, который выражает возможность наступления страхового случая в связи с нарушением нормального функционирования и существования экологических систем и объектов в результате антропогенного вмешательства в природную среду;
2)совокупный деликтный риск – это возможность реализации деликтных проявлений в среднем по совокупности нескольких территорий.
С учётом целенаправленности противоправного воздействия можно выделить:
1)прямой деликтный риск – это риск, связанный с целенаправленным противоправным воздействием на страховую компанию, в целях незаконного обогащения;
2)косвенный деликтный риск – это риск, связанный с целенаправленным противоправным воздействием на сторонние организации, обслуживающие потребности страховой компании в целях незаконного обогащения.
В связи со специфической особенностью деликтных рисков в страховании можно уточнить их классификацию, соотнеся характер деликтного риска с особенностью его проявления:
1)деликтный риск в условиях полной неопределённости – последствия реализации данного риска невозможно спрогнозировать, либо оценить в полной мере ввиду отсутствия полного спектра информации о воздействии, в связи с чем его оценка производится путём обработки экспертных заключений (субъективное мнение);
2)деликтный риск в условиях частичной определённости – риск, оценка которого осуществляется на основе спектра имеющихся статистических данных
оделиктном воздействии, дающих возможность его прогнозирования будущих финансовых показателей страховщиков.
С учётом объекта, на который нацелено противоправное деяние, можно выделить:
1)финансовый деликтный риск – риск, связанный с прямыми последствиями противоправного воздействия, которые заключаются в посягательстве на финансовые ресурсы страховой организации (например, денежные потери);
42
2) имущественный деликтный риск – риск, связанный с прямыми последствиями противоправного воздействия, которые заключаются в посягательстве на имущество организации;
С учётом протекания противоправного деяния во времени можно выделить: 1) динамический деликтный риск – риск, последствия наступления которого
изменяются в зависимости от экономической ситуации на рынке страхования, ущерб от деликтного воздействия изменяется с течением времени в зависимости от финансово-экономических показателей страхового сегмента (уровень рентабельности, уровень доходности, уровень убыточности);
2) статический деликтный риск – риск, последствия наступления которого не изменяются в зависимости от экономической ситуации, которая складывается на рынке страхования, ущерб от деликтного воздействия остаётся неизменным с течением времени вне зависимости от финансово-экономических показателей страхового.
С учётом характера противоправных действий можно выделить:
1)преднамеренный деликтный риск – это риск, основной целью которого является получение незаконной выгоды;
2)непреднамеренный деликтный риск – это риск, возникающий в условиях, когда субъект совершает противоправные деяния без наличия умысла на незаконное обогащение.
2.3. Финансовые источники покрытия рисков страховых организаций
Получая от страхователя страховые взносы, страховщик берёт на себя ответственность по несению рисков, и для выполнения страховых обязательств, т. е. для покрытия рисков страхователей он формирует страховые резервы.
Размер формируемого страхового резерва тем ближе будет к размеру будущих страховых выплат, чем:
-лучше будут оценены риски;
-адекватнее будут методы расчёта страховых тарифов и страховых резервов;
-точнее будут соблюдаться предпосылки, принятые при расчёте страховых тарифов
ирезервов.
Но даже в таком, казалось бы, идеальном случае, когда правильно оценены риски, рассчитаны страховые тарифы и резервы, соблюдены принятые
43
предпосылки, может возникнуть ситуация недостаточности средств страховых резервов для выполнения обязательств по страховым выплатам, что может быть обусловлено, например, случайной природой наступление самого ущерба.
В этой ситуации дополнительным по отношению к страховым резервам финансовым источником выполнения страховых обязательств становятся собственные свободные средства (ССС).
Для рисков, которые не относятся к числу хорошо оцениваемых, хорошо измеримых, также формируются страховые резервы. Однако для выполнения обязательств по страховым выплатам их средств будет недостаточно, и поэтому в данном случае для покрытия этих рисков страховщик также вынужден использовать ССС. Средств страховых резервов может не хватить также и при использовании не вполне адекватных методов расчёта страховых тарифов и страховых резервов, а также при невыполнении принятых предпосылок, заложенных в их расчёт.
Для выполнения страховых обязательств страховщик использует два основных финансовых источника – страховые резервы и собственные свободные средства.
Основными финансовыми источниками страховщика, которые используются для выполнения обязательств по страховым выплатам, являются страховые резервы и собственные свободные средства.
Источниками покрытия инвестиционных рисков в страховой организации могут быть собственные свободные средства и резервы организации, предусмотренные её организационно-правовой формой.
Инвестиционный доход, полученный страховой организацией по рисковым видам страхования, используют для выполнения страховых обязательств, когда средств страховых резервов и ССС становится недостаточно для развития страховой организации, а также для иных целей.
Использование инвестиционного дохода для выполнения страховых обязательств основано на принципе подчинённости инвестиционной деятельности организации страховым операциям – с учётом страховых обязательств инвестиционный доход должен быть получен в определённом месте, в определённое время и в определённом объёме.
44
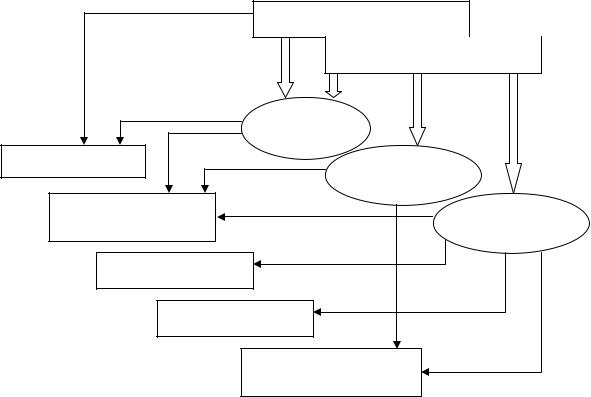
В целом соотношение между рисками страхователей, всеми рисками страховщика и финансовыми источниками их покрытия может быть представлено на рисунке 7.
Риски страхователей
Риски страховщика
Технические
риски
Страховые резервы |
Инвестиционные |
|
|
||
|
риски |
|
Собственные свободные |
Нетехнические |
|
средства |
||
риски |
||
|
||
Заёмные средства |
|
.
Целевые поступления
Резервы организации, предусмотренные ОПФ
Рисунок 7 – Схема соотношения между рисками, с которыми сталкивается страховая организация, и финансовые источники их покрытия
Из представленного рисунка видно, что существенную роль в выполнении страховых обязательств, т. е. в покрытии рисков страхователей и соответственно технических рисков страховщика, играют два финансовых источника – страховые резервы и ССС.
Страховые резервы страховой организации формируются за счёт страховых премий и других средств страховщиков, являются средствами страхователей и предназначены для выполнения страховых обязательств. Правила формирования и использования страховых резервов направлены на обеспечение их адекватности страховым обязательствам.
45