Материал: 5173
предназначенных на выплаты). Однако, учитывая при расчёте тарифа страховые факторы, страховщик не может с такой же точностью предусмотреть влияние рыночных факторов. Вследствие этого в реальной страховой деятельности возможны ситуации, когда даже при безукоризненном с технических позиций расчёте тарифа страховщику понадобятся дополнительные средства для выполнения своих обязательств. Например, за счёт страховых взносов не могут быть покрыты:
-неожиданное для страховщика значительное повышение убыточности страховой суммы (хотя следует отметить, что некоторые страховые компании Германии формируют специальный резерв на случай усиления убыточности);
-изменение рыночной ситуации, которое ведёт к снижению стоимости инвестиций и доходов по ним. Известно, что в странах с развитым рынком страховые организации имеют зачастую отрицательный результат по страховым операциям, который покрывается за счёт других видов деятельности. В таких условиях резкое снижение инвестиционного дохода может поставить страховые организации в затруднительное положение;
-передавая часть рисков в перестрахование, первичный страховщик попадает
вопределённую зависимость от перестраховщика. Поскольку любой убыток сначала покрывает первичный страховщик и лишь затем он частично компенсируется перестраховщиками, неплатежи перестраховщика ставят под угрозу платёжеспособность страховой организации и его финансовую устойчивость.
Во всех этих случаях страховщик может гарантировать безусловное выполнение своих обязательств только собственным капиталом. То есть, собственный капитал выступает как дополнительная финансовая гарантия финансовой устойчивости страховщика.
На характер финансовой устойчивости оказывают влияние внешние и внутренние факторы.
К внешним факторам относятся те, которые страховщик, как правило, не может изменить, но должен учитывать, поскольку они оказывают влияние на состоянии его дел и на уровень финансовой устойчивости. Трудно определить, какие из них имеют приоритет, так как они в основном связаны друг с другом: изменение одного фактора может вызвать изменение других, и, следовательно, взаимосвязанно их влияние на уровень финансовой устойчивости. Так, например, политические изменения, произошедшие в середине 80-х годов в
116
России, вызвали крупные перемены в экономической среде, что привело к усилению уровня риска в стране, оказавшего влияние на всю предпринимательскую деятельность.
С каждым годом увеличивается число внешних факторов, оказывающих влияние на уровень финансовой устойчивости и требующих учёта в страховой деятельности.
Внешние факторы делятся на две группы:
-факторы прямого воздействия («ближайшее окружение»);
-факторы косвенного воздействия («общее окружение»).
Факторы прямого воздействия непосредственно влияют на уровень финансовой устойчивости. К этой группе следует отнести:
-изменения законодательства, регулирующего страховую предпринимательскую деятельность;
-конкуренцию страховщиков;
-взаимоотношения с хозяйствующими партнёрами; налоговую систему и др. К факторам косвенного воздействия относят те, которые могут не оказывать
прямого немедленного воздействия на уровень риска, но способствуют его изменению, к ним относятся:
-политическая обстановка;
-международные события;
-экономическая неустойчивость страны;
-экономическое положение страховой отрасли;
-стихийные бедствия и др.
Значительное влияние из этой группы оказывает налоговая система. Экономическая практика свидетельствует о том, что изъятие у налогоплательщика до 30 % его доходов тот рубеж, за которым начинается процесс сокращения инвестиций у экономики. Если же налоги лишают 40 –50 % прибыли, это ведёт к практической ликвидации стимулов для предпринимательской инициативы и расширения производства.
Внутренние факторы, влияющие на финансовую устойчивость, можно разделить на четыре группы:
1)стратегия фирмы;
2)принципы деятельности страховой фирмы;
3)финансовые ресурсы и их использование;
117
4) качество и уровень использования маркетинга, – каждая из которых включает в себя десятки конкретных, действующих в каждой страховой организации избирательно.
Страховые организации являются одновременно и субъектом и объектом отношений в рыночной экономике, а также то, что они обладают разными возможностями влиять на динамику разных факторов. Наиболее важным представляется рассмотренное выше деление их на внешние и внутренние. Первые являются внешними по отношению к нему, их изменение почти или совсем не подвластно воле организации. Вторые напрямую зависят от организации работы самой организации. Этим делением и следует руководствоваться, моделируя финансово-хозяйственную деятельность и пытаясь управлять финансовой устойчивостью, осуществляя комплексный поиск резервов в целях повышения эффективности и надёжности.
7.2. Оценка платёжеспособности страховых организаций в России
Для оценки платёжеспособности страховой компании используется Положение «О порядке расчёта страховщиками нормативного соотношения активов и принятых им страховых обязательств», утверждённое Министерством финансов РФ от 02.11.2001 года № 90н. В соответствии с данным положением оценка платёжеспособности страховой компании сводится к оценке достаточности её собственных свободных средств или к расчёту маржи платёжеспособности.
Маржа платёжеспособности – это разность между стоимостью активов организации и её страховыми обязательствами.
Согласно действующим правилам, при оценке платёжеспособности сравнивается фактическая и нормативная величина маржи платёжеспособности.
Алгоритм определения платёжеспособности:
1. Рассчитать фактическую маржу платёжеспособности (ФМП), которая определяется по формуле
ФМП = УК + ДК + РК + н/р П – (н/мА + н/пУ + ДЗУК + ДЗистек + СА), (46)
где УК – уставный капитал, (руб.); ДК – добавочный капитал, (руб.); РК – резервный капитал, (руб.);
118
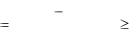
Н/р П – нераспределённая прибыль, (руб.); н/мА – нематериальные активы, (руб.); н/пУ – непокрытый убыток, (руб.);
ДЗУК – дебиторская задолженность по вкладам в уставный капитал, (руб.); ДЗистек – дебиторская задолженность, по которой истёк срок исковой давности,
(руб.);
СА – собственные акции, выкупленные у акционеров, (руб.).
2. Рассчитать нормативную маржу платёжеспособности (НМП). В зависимости от проводимых видов страхования нормативная моржа платёжеспособности рассчитывается следующим образом:
а) расчёт НМП для видов страхования жизни, рассчитывается по формуле
НМП = 0,05 ∙ РСЖ ∙ Кп , |
(47) |
где РСЖ – резервы по страхованию жизни; Кп – поправочный коэффициент, (руб.).
Поправочный коэффициент рассчитывается по формуле
К |
|
РСЖ |
d reв РСЖ |
0,85 |
, |
(48) |
п |
РСЖ |
|||||
|
|
|
|
|
||
где РСЖ – резерв по страхованию жизни, (руб.);
d – доля перестраховщиков в резерве по страхованию жизни, (руб.).
Если Кп < 0,85, то для расчёта его принимают равным 0,85.
б) расчёт НМП для рисковых видов страхования, который рассчитывается по формуле
НМП = max (НМП1 ; НМП2 ), |
(49) |
где НМП1 – первый показатель нормативной маржи платёжеспособности, (руб.);
НМП2 – второй показатель нормативной маржи платёжеспособности, (руб.).
119
Первый показатель нормативной маржи платёжеспособности рассчитывается по формуле
НМП1 = 0,16 ∙ ( СПгод – ВПгод – РПМ – Др) ∙ Кп,, |
(50) |
где СПгод – страховые премии, собранные за год, (руб.); ВПгод – возвращённые премии за год, (руб.);
Др – другие расходы в соответствии с законодательством, (руб.); Кп – поправочный коэффициент, (ед.).
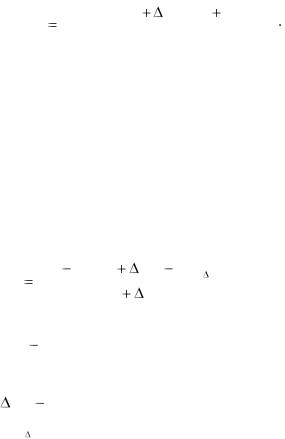
Второй показатель нормативной маржи платёжеспособности рассчитывается по формуле
НМП |
|
0,23(СВ3года |
РУ3года |
Суб3гоа ) |
Кп, |
(51) |
2 |
|
3 |
|
|||
|
|
|
|
|
|
где СВ3 года – страховые выплаты, производимые за 3 года, (руб.); ∆РУ3 года – изменение резервов убытков за 3 года, (руб.); Суб3 года – средства, полученные путём суброгации за 3 года, (руб.); Кп – поправочный коэффициент, (ед.).
Поправочный коэффициент рассчитывается по формуле
К |
|
СВ dre в СВ |
РУ dre в РУ |
, |
(52) |
п |
СВ |
РУ |
|||
|
|
|
|
где СВ
d re в СВ
РУ
dre в РУ
страховые выплаты за один год, (руб.);
– доля перестраховщиков в страховых выплатах, (руб.);
изменении резервов убытков, (руб.);
– доля перестраховщиков в изменении резервов убытков, (руб.).
Величина поправочного коэффициента должна соответствовать неравенству:
0,5 ≤ Кп ≤ 1. |
(53) |
120