Материал: 5173
4. Особенности налогообложения страховых организаций
Порядок определения уплаты налогов страховыми организациями регулируется Налоговым кодексом РФ.
Согласно НК РФ, страховая организация уплачивает следующие налоги:
-Налог на имущество организаций.
-Земельный налог.
-Транспортный налог.
-Взносы в социальные фонды.
-Налог на доходы физических лиц.
-Косвенные налоги (НДС и акцизы) – страховая организация уплачивает в том случае, если совершает операции, подлежащие обложению данными налогами.
-Налог на прибыль организаций.
-Государственная пошлина
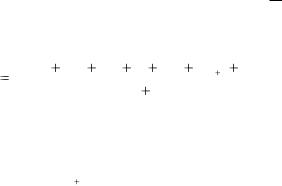
Порядок исчисления и уплаты налога на имущество организаций регламентируется главой 30 Налогового кодекса РФ (НК РФ). Налог на имущество является территориальным. Налоговой базой для расчёта налога на имущество является среднегодовая стоимость имущества. Имуществом для определения налога являются основные средства, принимаемые по остаточной стоимости. Из состава основных средств исключаются земельные участки.
Среднегодовая стоимость имущества ( И ) определяется по формуле
|
|
|
И н.п0 И 2 |
И3 ... |
И n |
И п 1 И н.п1 |
, |
(1) |
|
И |
|||||||
|
|
|
n |
1 |
|
|||
|
|
|
|
|
|
|
||
где И н.п0 – остаточная стоимость имущества на начало отчётного периода, (руб.); |
||||||||
|
И 2 И3 , И n , И п 1 – |
остаточная |
стоимость имущества на начало каждого |
отчётного |
||||
периода (месяца, квартала), за который производится расчёт, (руб.); |
|
|||||||
И н.п1 – остаточная стоимость имущества на начало периода следующего за расчётным, (руб.);
n – количество месяцев (кварталрв) в периоде, за который производится расчёт (ед.).
61
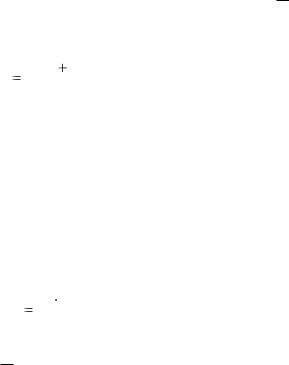
Если неизвестна стоимость имущества на начало каждого месяца (квартала), то среднегодовая стоимость имущества ( И ) рассчитывается по формуле
|
|
И н.п И к..п |
, |
(2) |
|
И |
|||||
2 |
|||||
|
|
|
|||
где Ин.п – остаточная стоимость имущества на начало периода, (руб.); Ик.п – остаточная стоимость имущества на конец периода, (руб.).
Для определения налога на имущество (НИ) используется следующая формула:
|
|
|
|
|
|
НИ |
|
И С |
, |
(3) |
|
|
100 |
||||
|
|
|
|
||
где И – среднегодовая стоимость имущества, (руб.); С – ставка налога, (проценты).
Ставка налога на имущество в Хабаровском крае составляет 2,2 %.
Порядок исчисления и уплаты земельного налога осуществляется на основании главы 31 Налогового кодекса РФ. Земельный налог является местным. Налогоплательщиками являются физические и юридические лица, обладающие земельными участками на праве собственности, праве постоянного пользования или праве пожизненного наследуемого ведения.
Объектом налогообложения являются земельные участки, расположенные в пределах муниципальных образования, на территории которого введён налог.
Налоговая база определяется как кадастровая стоимость земельных участков, признаваемых объектом налогообложения. Ставки налога устанавливают местные органы власти. Ставки дифференцируются в зависимости от меторасположения земельных участков.
Транспортный налог является территориальным. Порядок расчёта данного налога определяется главой 28 НК РФ. Налогоплательщиками являются лица, на которых зарегистрированы транспортные средства, признаваемые объектом налогообложения. Налоговые ставки устанавливаются законами субъектов РФ соответственно в зависимости от мощности двигателя транспортного средства.
62
Взносы в социальные фонды определяются в соответствии с законами № 212 и № 213 от 24.07.2009 года.
Налог на доходы физических лиц (НДФЛ) является федеральным. Порядок его исчисления и уплаты регулируется главой 23 НК РФ. Налоговой базой является заработная плата штатных сотрудников и комиссионное вознаграждение агентов, уменьшенная на величину налоговых вычетов, предусмотренных НК РФ.
Кроме того, страховые организации взимают данный налог со страховых выплат, производимых страхователям физическим лицам в случаях установленных статьёй 213 НК РФ.
Налоговая ставка устанавливается в размере 13 %.
Порядок исчисления НДС регулируется главой 21 НК РФ. Согласно положениям данной главы, страховые организации освобождаются от уплаты НДС по страховым операциям, в то же время реализация работ и услуг, не относящихся к страховой деятельности, облагается НДС, а также НДС облагаются посреднические услуги по заключению договоров страхования, если посредники работают по договору поручения.
Ставка налога составляет 18%.
Налог на прибыль является одним из важнейших видов налогов для страховой организации. Порядок исчисления и уплаты налога на прибыль регулируется главой 25 НК РФ. Согласно НК РФ, прибыль (убыток) (П(У)) определяется следующим образом:
П (У) = П (У)страх.д. ± П (У)проч.реал. ± П (У)инв.д. ± П (У)внереал.опер., |
(4) |
где П (У)страх.д. – прибыль или убыток от страховой деятельности, (руб.); П (У)проч.реал. – прибыль или убыток от прочей реализации, (руб.);
П(У)инв.д. – прибыль или убыток от инвестиционной деятельности, (руб.); П(У)внереал.опер – прибыль или убыток от внереализационных операций, (руб.).
Прибыль или убыток от страховой деятельности (П(У)страх.д.) определяется по формуле
П(У)страх.д. = В страх.д. – РВД, |
(5) |
63
где Встрах.д. – выручка от страховой деятельности, (руб.); РВД – расходы на ведение дела, (руб.).
Прибыль от прочей реализации (П(У)проч.реал.) рассчитывается по формуле
П(У)проч.реал. = Цр без НДС . – Цп без НДС , |
(6) |
где Цр без НДС – цена реализации без налога на добавленную стоимость, (руб.); Цп без НДС – цена приобретения, (руб.).
Прочей реализацией является реализация ранее приобретённого имущества. Если страховая организация реализует основные средства, то из цены реализации и цены приобретения вычитается накопленный износ (амортизационные отчисления).
Доходы определяются в соответствии со статьями 249, 250, 251, 293 НК РФ. Расходы определяются в соответствии со статьями 252 – 270, 294 НК РФ.
Ставка налога на прибыль составляет 20%, из них:
-2 % перечисляется в федеральный бюджет;
-18 % перечисляется в бюджеты субъектов РФ. Налоговая ставка, зачисляемая в бюджеты субъектов РФ, может быть уменьшена по решению местных органов власти, но не может быть ниже 13,5 %.
По доходу в виде процентов по государственным ценным бумагам государств
–участников Союзного государства, государственным ценным бумагам субъектов Российской Федерации и муниципальным ценным бумагам ставка налога составляет 15%.
По доходам, полученным в виде дивидендов от российских и иностранных организаций российскими организациями, ставка налога составляет 9 %.
Вся сумма по уменьшенным ставкам зачисляется в федеральный бюджет.
В соответствии со статьёй 283 НК РФ налогоплательщики, понесшие убыток в предыдущих налоговых периодах, имеют право уменьшить налоговую базу текущего налогового периода на всю сумму полученного ими убытка или на часть этой суммы. Перенос убытков производится по очерёдности от первых убытков до последних.
Если налогоплательщик понес убытки более чем в одном налоговом периоде, перенос таких убытков на будущее производится в той очерёдности, в которой
64
они понесены. Налогоплательщик вправе осуществлять перенос убытка на будущее в течение 10 лет, следующих за тем налоговым периодом, в котором получен этот убыток.
Государственная пошлина уплачивается в соответствии с главой 25.3 НК РФ. В случаях совершения действий, в результате которых наступает обязанность уплатить государственную пошлину.
Контрольные вопросы и задания
1.Перечислите основные налоги, уплачиваемые страховой организацией.
2.Опишите особенности исчисления и уплаты налога на имущество организаций.
3.Опишите особенности исчисления и уплаты земельного налога.
4.Опишите особенности исчисления и уплаты транспортного налога.
5.Опишите особенности исчисления и уплаты взносов в социальные фонды.
6.Опишите особенности исчисления и уплаты налога на доходы физических лиц.
7.Опишите особенности исчисления и уплаты налога на добавленную стоимость.
65