Материал: 1338
|
|
Контрольные вопросы |
1. |
В чем принципиальное различие между понятиями «затраты» и |
|
«себестоимость»? |
|
|
2. |
Какова классификация затрат на производство по экономическим |
|
элементам? |
|
|
С |
||
3. |
Какова классификация себестоимости по статьям калькуляции? |
|
Зачем составляют калькуляцию себестоимости единицы продукции, услу- |
||
ги? |
|
|
4. |
Является ли верным утверждение о том, что при незначительном |
|
прямыми |
||
увеличен объема про зводства переменные затраты в себестоимости |
||
единицы продукц , услуги не изменятся, а постоянные затраты умень- |
||
шатся? Почему? |
|
|
5. |
К как |
негат вным последствиям может привести отнесение |
косвенных расходов на се естоимость? |
||
6. |
В чем отл ч е прямых и косвенных расходов? Какие статьи каль- |
|
куляции являются |
, а какие косвенными? |
|
7.В чем пр нц п альное различие между переменными и постоянными затратами?
8.Каковы факторы снижения себестоимости транспортной услуги?
бА Д И
76
ФИНАНСОВЫЕ РЕЗУЛЬТАТЫ ДЕЯТЕЛЬНОСТИ ТРАНСПОРТНОЙ ФИРМЫ
Цель занятия – формирование навыков расчета прибыли транс-
портных предприятий и рентабельности, анализа влияния факторов на до- |
||||||||||||||||||||||
ход и прибыль, использования прибыли, а также оценки экономической |
||||||||||||||||||||||
НДС |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
эффективности деятельности. |
|
|
|
|
|
|
|
|
|
|
||||||||||||
|
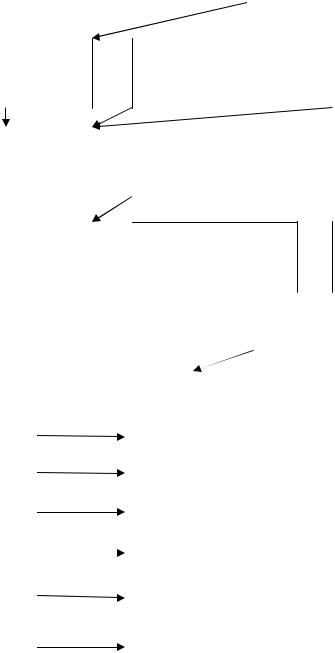
Базовые понятия, термины схематически представлены на рис. 15. |
|||||||||||||||||||||
|
Выручка от реал зац |
|
продук- |
|
|
|
|
|
Себестоимость продукции, ра- |
|
||||||||||||
|
ции, работ, услуг в действующих |
|
|
|
|
|
|
|
|
бот, услуг |
|
|||||||||||
|
|
|
|
|
|
|
|
|
|
|||||||||||||
|
Прибыль |
|
|
|
|
|
|
|
|
|
|
|||||||||||
|
ценах без |
|
акц зов |
|
|
|
|
|
|
|
|
|
|
|||||||||
|
от реали- |
|
|
|
|
|
|
|
|
При ыль от прочей |
|
Внереализационные |
|
|||||||||
|
быль |
|
|
+ |
|
|
||||||||||||||||
|
зац продукц |
, |
|
+ |
|
|
|
|
|
реализации |
|
|
прибыли и убытки |
|
||||||||
|
работ, услуг |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Балансовая |
|
|
|
|
|
|
|
|
|
Сумма корректировок по доходам, исключаемым |
|
||||||||||
|
(валовая) пр |
|
|
|
|
|
|
|
|
|
при расчете основного налога на прибыль |
|
||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||
|
|
|
|
|
|
А |
|
|
|
|||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||
|
Налогооблагаемая |
|
|
|
|
|
|
|
|
Ставка налога на |
|
Сумма налога на |
|
|||||||||
|
|
|
х |
|
|
= |
||||||||||||||||
|
прибыль с учетом |
|
|
|
|
|
|
при ыль, % |
|
|
прибыль, руб. |
|
||||||||||
|
льгот |
|
|
|
|
|
|
|
|
|
|
|
Д |
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||
|
Балансовая прибыль |
|
|
|
|
|
|
|
|
|
|
Налоги и другие обязательные платежи |
|
|||||||||
|
|
|
|
|
|
|
|
|
|
|
||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
И |
||
|
|
|
|
|
|
|
|
|
|
|
Чистая прибыль |
|
|
|||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
Фонд накопления |
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
Фонд потребления |
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
Фонд резервный |
|
|
|
|
|
||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||
|
|
|
|
|
|
|
|
|
|
|
Фонд социальной сферы |
|
|
|||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||
|
|
|
|
|
|
|
|
|
|
|
Нераспределенная прибыль |
|
|
|||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||
|
|
|
|
|
|
|
|
|
|
|
Прибыль к распределению между учредителями |
|
||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Рис. 15. Процесс формирования и распределения прибыли
77
Решение типовых задач
Задача 1
По грузовому автотранспортному предприятию за два месяца имеются следующие данные (табл. 38).
С |
|
|
|
Таблица 38 |
||
|
|
|
|
|
|
|
|
Экономические результаты работы автотранспортного предприятия, |
|||||
|
|
|
тыс. руб. |
|
|
|
|
|
Показатель |
|
|
Январь |
Февраль |
|
умма затрат на выполненные перевозки З |
|
920 |
1100 |
||
|
изменен |
|
|
1150 |
1430 |
|
|
умма выручки на выполненные перевозки Вр |
|
||||
|
Определ ть: |
|
|
|
|
|
1) |
рента ельности перевозок в феврале по сравнению с |
|||||
|
январем; |
суммы при ыли П в результате изменения рентабель- |
||||
2) |
||||||
|
ности перевозок |
затрат на перевозки. |
|
|
||
- в январебА1150–920
Решен е
1. Рентабельность перевозок – это отношение прибыли от перевозок к
затратам:
R= 920 =0,25, или 25%;
1430–1100Д R= 1100 =0,3, или 30%.
- в феврале И
Изменение рентабельности в феврале по сравнению с январем:
0,3
∆R=0,25100–100=20%.
2. Изменение прибыли:
- за счет изменения рентабельности:
∆П=(R2– R1)∙З2= (0,3 – 0,25)∙1100 = 55 тыс. руб.;
78
- за счет изменения затрат на перевозки:
∆П = (З −З )∙ = (1100 – 920)∙0,25 = 45 тыс. руб. |
|
Общее изменение прибыли составит |
|
С |
∆Побщ = 45+ 55 = 100 тыс. руб. |
|
|
Задача 2
при ручкой и затратамибалансовуюна эксплуатацию транспортных средств
Выручка от оказан я транспортных услуг за период – 500 тыс. руб.,
затраты на эксплуатац ю транспортных средств – 350 тыс. руб., прибыль от реализац матер альных ценностей – 15 тыс. руб., прибыль, полученная от сдачи в аренду гаражного помещения – 5 тыс. руб., величина собст-
венного кап тала – 1600 тыс. руб. |
|
Определ ть |
ыль, чистую прибыль, налоговые отчис- |
ления, рентабельность продаж |
рентабельность собственного капитала. |
Решен е
Прибыль от оказания транспортных услуг – это разница между вы-
ПТУ = 500 – 350 = 150 тыс. руб. |
|
|
Д |
Балансовая прибыльАвключает в себя прибыль от основной деятельно- |
|
сти и прибыль от прочих операций |
|
Пбал = 150+15+5 = 170 тыс. руб. |
|
|
И |
При ставке налога на прибыль организаций 20% сумма налога соста-
вит
Н = 170∙0,2 = 34 тыс. руб.
Сумма чистой прибыли с учетом налоговых платежей
ЧП = 170 – 34 = 136 тыс. руб.
Рентабельность продаж представляет собой отношение суммы чистой прибыли к сумме выручки:
79
136
Rп = 500 = 0,272, или 27,2%.
Рентабельность собственного капитала – это отношение суммы чистой прибыли к стоимости собственного капитала:
|
|
|
|
|
|
Rcк = |
136 |
= 0,085, или 8,5%. |
|
|
|
|
||||||
|
|
|
|
|
|
1600 |
|
|
|
|
||||||||
|
|
|
|
|
Задачи для самостоятельной работы |
|
|
|
|
|||||||||
|
наибольшую |
|
|
|
|
|
|
|
Таблица 39 |
|||||||||
|
|
Задача 1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
СВ табл. 39 меется несколько вариантов ведения бизнеса на пред- |
||||||||||||||||||
|
приятии. Постоянные |
здержки для всех вариантов остаются неизменны- |
||||||||||||||||
|
ми. Заполн те пустые графы та лицы и определите, какой вариант даст |
|||||||||||||||||
|
|
|
пр быль. |
|
|
|
|
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
Исходные данные |
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
А |
|
|
|
|
|
|
|
||||
|
Номерварианта |
Цена, рубед./. |
Выпускреализаи - ция, ед. |
Выручка, . |
Удельныепеременныеиздержки, руб./ед. Общиепеременныеиздержки, руб. Удельныепосторубянныеиздержки, руб./ед. Общиепостоян- |
ныеиздержки, руб. |
Удельныесовокупныеиздержки, руб./ед. |
Совокупныеиздержкируб, . |
|
Прибыльубыток( ) на ед., рубед./. |
Прибыльубыток( ), руб. |
|
||||||
|
1 |
92 |
2000 |
|
|
|
|
|
Д |
|
|
|
||||||
|
|
|
|
|
|
|
|
98 |
|
|
|
|
|
|||||
|
2 |
90 |
|
|
|
|
|
|
25 |
|
75 |
|
|
|
|
|
||
|
3 |
72 |
|
|
|
42 |
|
|
|
|
62 |
|
|
|
|
|
||
|
4 |
|
|
|
|
188 000 |
|
|
92 |
|
|
|
61 430 |
|
||||
|
5 |
|
3500 |
|
|
44 |
|
|
36 |
|
И |
|
||||||
|
|
|
|
|
|
|
|
|
|
|
12 |
|
|
|||||
|
6 |
105 |
|
|
|
194 000 |
|
|
|
|
|
|
25 |
|
|
|||
|
|
Задача 2 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
Провести анализ безубыточности предприятия по данным табл. 40. |
||||||||||||||||
|
|
|
|
Исходные данные для анализа безубыточности |
|
Таблица 40 |
||||||||||||
|
|
|
|
|
|
|
|
|||||||||||
|
|
|
|
|
Показатель |
|
|
|
|
|
|
Значение |
|
|
||||
|
1. Постоянные издержки за год, тыс. руб. |
|
|
|
|
600 |
|
|
||||||||||
|
2. Цена реализации ед. продукции, руб. |
|
|
|
|
|
|
200 |
|
|
||||||||
|
3. Переменные издержки на ед. продукции, руб. |
|
|
|
|
120 |
|
|
||||||||||
|
4. Текущий объем реализации, тыс. ед. изделий |
|
|
|
|
8 |
|
|
||||||||||
80