Материал: Коммерческая деятельность предприятия. учебное пособие. Каблашова И.В., Калашникова И.А
На стадии разработки и внедрения продукта, как известно, прибыль не образуется (она появляется лишь в конце стадии внедрения). Прибыль имеет при этом мотивационный характер, т.е. формирующие мотивы, в силу которых решаются задачи по сокращению длительности этих стадий, повышению качества разрабатываемого и внедряемого продукта, обеспечению его соответствия потребностям целевого сегмента, а также сокращению затрат на исследование продукта, его апробацию, подготовку рынка и внедрению в рыночную среду.
В силу этого обстоятельства для оценки эффективности коммерческой деятельности на этих стадиях требуются специфические показатели, ориентированные на стратегические задачи, охватывающие весь планируемый жизненный цикл продукции, начиная от формирования идеи и заканчивая снятием продукции с производства.
На стадии роста, когда появляются реальные доказательства соответствия товара требованиям целевого сегмента, целесообразно использование показателя прибыли, что обусловлено логикой жизненного цикла товара.
Вместе с тем на этой стадии необходимо решать задачи по увеличению рыночной доли и завоеванию новых рынков или сегментов, так как увеличение темпов роста объема продаж и прибыли свидетельствует о достаточно высоком и широком рыночном признании. Оценка степени достижения этих целей, инновационных, по сути, имеет в своей основе стратегические соображения и смыкается с задачей более полного овладения рынком. Поэтому на стадии роста возможно сочетание нескольких методов и показателей оценки эффективности, охватывающих самостоятельные направления предпринимательской деятельности, формирующихся на различных потребительских рынках.
На стадии зрелости в системе оценочных показателей, очевидно, доминирует показатель прибыли. Являясь индикатором стадийных изменений в жизненном цикле продукции, он отражает саму суть стадии зрелости - стабилизация роста прибыли, детерминируемая такими факторами, как признание продукта потребителем, сокращение себестоимости продукции, работ, услуг, вследствие совершенствования производственного цикла и т.д.
Однако в конце стадии, когда наблюдаются первые признаки абсолютного снижения показателя прибыли, становятся актуальными задачи обновления ассортиментного ряда продукции и разработки новых продуктов (работ, услуг). При этом возрастает значение стратегических задач - поиск новых идей, их разработка, испытание, продвижение на рынок и т.д., а оценка эффективности вновь тяготеет к использованию показателей рыночной устойчивости предприятия.
На стадии спада, завершающей жизненный цикл продукции, могут устанавливаться два вида целей: быстрый уход с рынка устаревшей продукции и отказ от активных рыночных действий, имея в виду возможность возобновления спроса на продукцию. Результат предпринимательской деятельности на этой стадии может, в принципе, оцениваться с помощью показателя прибыли, стремящегося к максимально возможному значению.
Таким образом, можно констатировать изменчивость результирующих показателей коммерческой деятельности в зависимости от стадии жизненного цикла продукции, а также возможность их комбинации, обусловленную структурными изменениями в целях и задачах производства на предприятии.
9.2. Оценка предпринимательского успеха коммерческой деятельности
Достижение предпринимательского успеха связано с оптимальным сочетанием ориентации бизнеса на полное удовлетворение потребителей с рациональным использованием ресурсов, которое способствовало бы развитию производства в долгосрочной перспективе.
В концепции предпринимательского успеха важную, основополагающую роль играет необходимая коммерческая информация, т.е. совокупность сведений, дающих возможность деловому человеку ориентироваться в сфере собственного предпринимательства. Чем полнее и достовернее информация, тем эффективнее принимаемое решение, а значит – тем больше получаемая прибыль. Данная информация должна помогать предпринимателю, принимать следующие решения: что производить, как производить, с какими показателями качества, где и как реализовать товар, как его рекламировать и т.д. С точки зрения предпринимательства коммерческая информация является ресурсом – фактором бизнеса, т.е. определенным информационным товаром, который можно купить или наоборот продать на выгодных условиях.
Для поиска лучших предпринимательских решений при организации коммерческой деятельности наряду с имитационными и экспертными моделями применяются оптимизационные модели. Процесс, при котором осуществляется выбор варианта (в данном случае — совокупность решений и мероприятий в области предпринимательства), лучшего из всех возможных, называется процессом оптимизации, а сам такой выбор — условием оптимальности.
Принцип оптимизации решений весьма распространен в теории управления, планирования, прогнозирования, планово-проектной, производственной, коммерческой деятельности. Однако его использование имеет обычно упрощенную (усеченную) форму и связано с выбором варианта, лучшего из имеющихся вариантов предпринимательских решений.
В общем представлении эффективность (в переводе с лат. — действенный, производительный, дающий результат) характеризует различные системы, процессы, явления. Эффективность — индикатор развития и его важнейший стимул. Стремясь повысить эффективность конкретного вида предпринимательской деятельности в целом, мы определяем конкретные меры, способствующие процессу развития, и устраняем те из них, что ведут к регрессу.
Эффективность всегда связана с практикой. Она становится целевым ориентиром управленческой деятельности, направляет деятельность в русло обоснованности, необходимости, оправданности и достаточности. Эффективность — качественная категория, связанная с интенсивностью развития коммерческой деятельности , являющаяся динамической качественной категорией, отражает глубинные процессы совершенствования, происходящие во всех процессах, составляющих содержание коммерческой деятельности
Для оценки предпринимательского успеха коммерческой деятельности можно использовать известные показатели эффективности производства, такие как, результативность, интенсивность функционирования системы, степень достижения цели и уровень организованности системы и т. д. Столь широкое понимание эффективности не противоречит целям и задачам коммерческой деятельности предприятия. Это свидетельствует о многогранности категории эффективности с одной стороны, и с другой — о сложности ее представления в показателях и измерителях.
Для определения принципов и методов оценки предпринимательской эффективности коммерческой деятельности рассмотрим взаимоотношения двух важнейших экономических категорий — эффекта и эффективности. И эффект, и эффективность отражают рост и развитие экономического объекта, т. е. его способность к прогрессивным количественным изменениям, отраженным в объемных показателях, и к прогрессивным качественным изменениям, дополняющим количественные показатели и связанным, как правило, со структурной динамикой объекта.
Вместе с тем между категориями «эффект» и «эффективность» наблюдаются существенные различия. Эффект является отражением результата деятельности, т. е. того состояния, к которому стремится экономический объект. Понятия «эффект» и «результат» можно воспринимать как тождественные и использовать как ориентир при построении конкретной управленческой системы. Такое управление, получившее в международной практике наименование «управление по результатам», направлено на количественный прирост результирующих показателей, хотя и подразумевает вместе с тем изменение качественных характеристик.
Эффективность в отличие от эффекта учитывает не только результат деятельности (прогнозируемый, планируемый, достигнутый, желаемый), но рассматривает условия, при которых он достигнут. Эффективность определяется соотношением результата (эффекта) и затрат, обусловливающих этот результат. Эффективность поэтому есть сравнительная оценка результата деятельности, отражающая не только ее возможность обеспечения экономического роста, но и способность стимулировать прогрессивные структурные и качественные изменения. Эффект, таким образом, представляет собой один из компонентов, соотносимых между собой в процессе решения задач оптимизации.
Эффективность любой деятельности принято выражать с помощью отношения результата к затратам. Целевая ориентация такого отношения — стремление к максимизации. При этом ставится задача максимизировать результат, приходящийся на единицу затрат.
Возможно и обратное соотношение, когда показатель затрат относят к показателю результата. В этом случае сравнительный показатель минимизируется.
Модель организации коммерческой деятельности, как и любая проблемно-ориентированная модель, всегда обращена в сторону определенного желаемого результата и строится, исходя из стремления, достигать максимум результата при минимальных затратах. Однако если оперировать отношением показателей затрат к результату, можно столкнуться с ситуацией, когда прироста результата не произойдет, хотя затраты на его достижение на том же уровне будут снижены. Однако если планируемого результата не достигается, то элементы развития коммерческой деятельности не дополняются элементами экономического роста.
Такое изменение объекта, в принципе, соответствует прогрессивным тенденциям, но признать его полностью исчерпывающим для решения поставленных задач вряд ли возможно. Важна ориентация на рост и развитие коммерческой деятельности, сочетающая необходимость увеличения как количественных, так и качественных показателей.
Таким образом, для оценки предпринимательской эффективности коммерческой деятельности следует использовать в качестве целевых ориентиров широкую совокупность результирующих показателей, таких как:
- прирост объема продаж и прибыли;
- процент увеличения размера целевого сегмента рынка;
- процент соответствия качественных показателей производимой продукции к нуждам и требованиям потребителей целевого рынка;
- снижение затрат на поставку материально-технических ресурсов производства;
- экономия затрат на поставку готовой продукции конкретному потребителю;
- ускорение оборачиваемости оборотных средств за счет улучшения снабжения производства и наличия прямых договоров на поставку продукции потребителю.
При расчете итогового показателя эффективности коммерческой деятельности следует применять интегральный показатель эффективности, базирующийся на отношении результата и затрат, как более полно отражающий целевую ориентацию предприятия.
9.3. Методы оценки эффективности коммерческой деятельности
Для измерения показателей эффективности коммерческой деятельности могут использоваться различные методы. Показатель занимаемой доли рынка определяется на основе маркетинговых исследований, в рамках которых исследуется совокупная емкость рынка и анализируется соотношение между емкостными показателями, характеризующими деятельность исследуемого предприятия и его основных конкурентов.
Основной показатель конкурентоспособность продукции или предприятия выражается с помощью относительного показателя, где в качестве оцениваемых альтернатив выступают продукты (фирмы), образующие конкурентную среду. Для оценки конкурентоспособности продукта используется методический подход, основанный на получении обобщенных показателей, сочетающих в себе множество частных характеристик с учетом их веса и значимости. При этом может быть предложен следующий алгоритм:
1. Определяются частные показатели, характеризующие конкурентные свойства продукта (фирмы).
2. Определяются значения частных показателей (Kt) по каждому из альтернативных вариантов (в натуральных единицах измерения, а при необходимости — в баллах).
3. С помощью экспертного метода выстраивается последовательность частных показателей конкурентоспособности, ранжированная по степени их значимости для потребителей.
4. Выбирается вариант — «эталон», являющийся базовым при сопоставлении частных показателей (в качестве эталона может быть использован любой из альтернативных вариантов).
5. Частные показатели конкурентоспособности сопоставляют с «эталонным» вариантом, и определяются индексы частных показателей (Jki) по каждому варианту:
Jki = Kl/Ki3,(9.1)
где Кь— частный показатель конкурентоспособности, соответствующий «эталону».
6. С помощью методов инженерного прогнозирования определяется коэффициент весомости частных показателей конкурентоспособности Li,
 , (9.2)
где i — номер показателя в последовательности, ранжированной по степени значимости.
7. Исчисление совокупного (интегрального) показателя конкурентоспособности продукции (фирмы) по каждому из сравниваемых вариантов — Ykn:
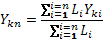 ,
(9.3)
где п — число оцениваемых частных показателей конкурентоспособности.
Важно отметить, что данный показатель пригоден лишь для сравнительных оценок и не может быть использован как абсолютная характеристика. Он представляется вполне пригодным для решения задач оценки эффективности предпринимательства, сравнительным по своей сути и используемым в процессе оптимизации (выбора).
При использовании в качестве результирующей характеристики показателя прибыли может быть использована следующая модель функции, построенная на основе типовой модели [3]:
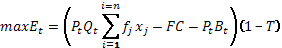 ,
(9.4)
где Et— доход организации после вычета налогов и уплаты процентов; Рt— цена за единицу продукции; Qt — количество единиц реализованной продукции; i — цена одной единицы j-гoфактора производства; х — общее количествоj-го фактора производства, используемого в производственном процессе; п — количество факторов производства; FC — фиксированные платежи; Р — средняя ставка процента, выплачиваемая фирмой по собственным займам; В — общее количество займов, которые получает организация (стоимость несобственных фондов); Т — ставка корпоративного налога.
Для характеристики затрат, обусловливающих получение результата, необходимо ориентироваться на принцип комплексности и полноты затратных компонентов. Может быть сформирована следующая совокупность затрат (3):
3 = Зоб + Зоп + Зтр+Зм,(9.5)
где 3об— затраты на воспроизводство оборотных фондов; Зоп— затраты на воспроизводство основных производственных фондов; 3тр— затраты на воспроизводство трудовых ресурсов; Зм— затраты на маркетинг.
Затраты на маркетинг представляют собой совокупность составляющих, аккумулирующих расходы на проведение различных маркетинговых мероприятий и процедур:
 ,
(9.6)
где Зт— затраты на маркетинговые мероприятия m-го вида;
п— число мероприятий.
При формировании совокупности маркетинговых затрат необходимо учесть затраты на:
• маркетинговые исследования;
• разработку инновационных решений;
• подготовку рынка;
• организацию маркетинговой деятельности;
• разработку комплексного плана маркетинга;
• установление, укрепление и эффективное использование коммуникативных связей;
• организацию и стимулирование сбыта;
• на рекламу и коммерческую пропаганду;
• на проведение мероприятий по укреплению имиджа.
В практике расчета экономических показателей могут возникнуть сложности в использовании механизма взвешивания (соотношения) показателя результата и затрат. В этом случае необходим особый механизм взвешивания разнокачественных и разноразмерных характеристик: применяя показатель эффективности как относительную величину, предназначенную для выбора наиболее рациональных решений, можно использовать индексный подход, когда показатели затрат и результата выражаются в индексной форме, не имеющей размерности и позволяющей осуществлять процедуры сравнения.
В рамках оптимизационного моделирования всегда возможна индексация ключевых показателей. Индексы показателей исчисляются в ходе сопоставления рассматриваемых альтернатив. При этом один из альтернативных вариантов предпринимательских решений принимается в качестве базового показателя, который принимается за единицу.
Представленные показатели выражают совокупный результат предпринимательской деятельности. Они агрегированы многими факторами и могут, по сути, называться обобщающими. Однако коммерческая деятельность, как было отмечено выше, включает в себя ряд относительно самостоятельных видов деятельности, каждая из которых оказывает непосредственное влияние на конечные результаты и тем самым в значительной мере определяет эффективность функционирования всего предприятия. Каждый из видов деятельности образует собственные результаты, на базе которых могут быть исчислены соответствующие показатели, отражающие эффективность функционирования отдельных подсистем.
1. Для производственной подсистемы могут быть предложены следующие дополнительные показатели:
• эффективность поставки материально-технических ресурсов;
• производительность снабженческой деятельности;
• рентабельность производства;
• показатель эффективности связей с поставщиками и потребителями;
• система показателей, отражающих эффективность управления снабжением;
• показатель эффективности управления логистикой;
• система показателей, характеризующих эффективность использования производственной и маркетинговой информации и др.
2. Эффективность деятельности сбытовой подсистемы может оцениваться с помощью относительных показателей, составляющих объем реализации продукции, и затрат на организацию ее сбыта и продвижения на рынок, а также показателей, характеризующих согласованность и взаимосвязанность элементов сбытовой деятельности: