Дипломная (вкр): Формирование стратегических решений по итогам стратегического анализа в инвестиционно-строительной организации
Формирование стратегических решений по итогам стратегического анализа в инвестиционно-строительной организации
Формирование
стратегических решений по итогам стратегического анализа в
инвестиционно-строительной организации
Введение
Актуальность темы курсовой работы связана с тем, что прогресс в области промышленного и гражданского строительства в России способствует принятию энергетических и ресурсосберегающих архитектурно-технических решений, выполнению многих различных проектов нового строительства, реконструкции работающих и созданию новых производств различных видов строительной продукции, регулированию стоимостных показателей сооружения объектов в условиях жестких договорных обязательств, в связи с чем актуализируются проблемы стратегического анализа управления реализацией строительных проектов. Но несмотря на значительное усовершенствование научной, методической и нормативной базы в сфере управления строительными проектами, несвоевременный ввод объектов в эксплуатацию и превышение первоначальной стоимости проектов в процессе их реализации остается достаточно распространенным явлением. Это объясняется многими причинами, в частности недостатками существующей методологии и аналитики стратегического управления проектами. При реализации строительного проекта в большинстве случаев активизируется организационно-технологический управленческий аспект, в то же время управление стоимостью и прибыльностью сводится к простому, сравнение фактических показателей с плановыми, то есть управление стоимостью и прибыльностью строительного проекта в широком понимании является сравнительно новой проблемой экономики строительства.
Касательными к этой проблеме вопросами экономики строительства, в частности управления строительными проектами и его отдельным аспектами занимались и занимаются Ардзинов В.Д., Артемьев С.П. Анин В.И., Беркут А.В., Васильева В.Н., Гусаков А.А., Конащук В.Л., Крушевский А.В., Мазурин А.И., Малюгин В.И., Панибратов Ю.П., Педан М.П., Писаревський И.М., Тищенко А.Н., Торкатюк В.И., Тян Р.Б., Ушацкий С.А., Шутенко Л.Н. и многие другие ученые. Однако существует необходимость дальнейшего совершенствования стратегического анализа управления реализацией строительных проектов с учетом современных методов управления, методологии управления проектами, концепции контроллинга с целью разработки принципов, политики, методов и приемов, процедур, позволяющих осуществлять оценку, планирование и контроль осуществления основных этапов строительства в ходе реализации строительного проекта.
Цель работы состоит в том, чтобы на основе проводимого стратегического анализа разработать рекомендации по совершенствованию системы управления проектами в строительной организации
В число решаемых задач можно отнести:
1. рассмотрение теоретических аспектов менеджмента в сфере управления инвестиционно-строительными проектами,
2. стратегический анализ современного состояния инвестиционно-строительной деятельности,
. анализ теоретических основ управления инвестиционно-строительным проектом,
. эффективность реализации проектов строительной организации.
. разработка и обоснование рекомендаций по совершенствованию управления проектами.
. оценка эффекта от внедрения разработанных рекомендаций.
Объектом исследования является инвестиционно-строительная деятельность компании ООО «Новоуральская промышленная компания»,
Предметом исследования являются финансово-экономические отношения, складывающиеся между участниками строительного пула в процессе инвестиционно-строительной деятельности.
Информационной базой исследования являются статистические данные, материалы периодической печати, отечественная и зарубежная финансово-экономическая и правовая литература.
Теоретическую и методологическую основу составили методы стратегического анализа, обобщения, систематизации и распределения. В процессе исследования применялись общенаучные методы познания: анализ, синтез, абстрагирование, обобщение, логический метод.
Практическая значимость исследования состоит в изучении основных особенностей инвестиционно-строительной деятельности с приложением их в практику строительных компаний на примере ООО «Новоуральская промышленная компания». Показано, что разумное распределение строительных объектов по срокам их выполнения позволяет добиться улучшения основных показателей их эффективности в целом. При этом, важно отметить, что важнейшее значение здесь выполняют графики соотношения сроков различных этапов проектов в целом.
Теоретическую значимость в
исследовании обобщили основные аспекты менеджмента в сфере управления
инвестиционно-строительными проектами, а также рассмотрели и систематизировали
теоретические основы управления инвестиционно-строительными проектами.
1. Теоретические и методические основы управления проектами в инвестиционно-строительной сфере
проект строительный промышленный инвестиционный
1.1 Теоретические основы управления
в строительстве
На ниже приведенной схеме представлена
организационная структура типового строительного управления. (рис. 1):
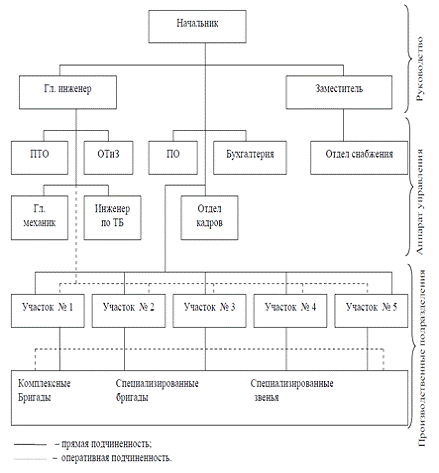
Рис. 1. Структура строительного управления
Из которой можно сделать аналитический вывод,
что управлению строительным производством присущи общие законы управления
экономикой. Однако, строительство как отрасль материального производства во
многом отличается от промышленности: здесь действуют свои специфические
закономерности. Руководство строительством базируется на общих принципах
управления народным хозяйством в экономике страны. Но, являясь самостоятельной
отраслью материального производства, имеет свои особенности в системе
построения органов управления и правовые формы организации строительных работ -
подрядные, хозяйственные и другие способы. Так же нужно отметить, что строительство
не является стационарным производством и количество непредсказуемых рисков при
реализации проектов достаточно велико.
1.2 Cовременное состояние
инвестиционно-строительной деятельности
Для более глубокого понимания специфики управления инвестиционно-строительными проектами необходимо рассмотреть современное состояние сферы этой хозяйственной деятельности.
Инвестиционно-строительная деятельность представляет собой многоаспектную систему экономической активности, включающую не только собственно инвестиционный процесс и ведение строительных работ, но и целый ряд сопряженных мероприятий, направленных на достижение итогового эффекта от принятия и реализации инвестиционного решения [8].
Всех основных участников рынка, объектом
деятельности которых являются объекты строительства можно представить на рис. 2
[8]
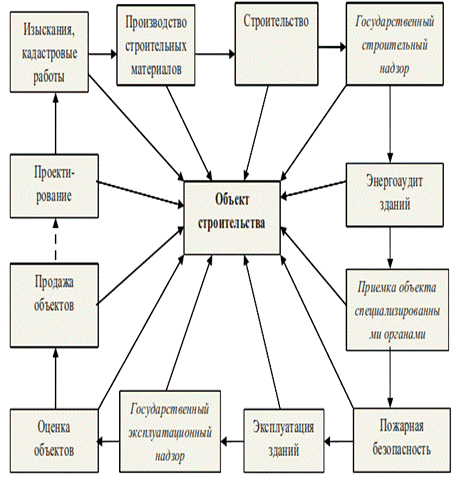
Рис. 2. Участники инвестиционно-строительного
рынка
Инвестиционно-строительная деятельность реализуется определенной системой производственных, функциональных и институциональных структур, образующих инвестиционно-строительный сектор экономики. Связи, объединяющие эти структуры в единую систему, как показывает практика, оказываются значительно сильнее законодательно установленных классификаций видов деятельности (ОКВЭД). Именно это свойство позволяет отойти от формальных классификаций хозяйственной (экономической) деятельности и рассматривать инвестиционно-строительную деятельность как самостоятельную и целостную подсистему экономической деятельности [9]
Отправным этапом инициализации инвестиционно-строительного процесса является формулировка задач инвестиционного проекта (приоритетов инвестора), которые, как правило, выстраиваются с учетом следующих принципов [10]:
·нацеленность инвестиционной деятельности на достижение стратегических планов предприятия и его финансовую устойчивость;
·экономическая обоснованность инвестиций;
·формирование оптимальной структуры портфельных и реальных инвестиций;
·учет инфляции и фактора риска:
·ранжирование проектов и инвестиций по их важности и последовательности исходя из имеющихся ресурсов и с учетом привлечения внешних источников;
• снижение издержек инвестиционно-строительного проекта за счет выбора надежных и более дешевых источников и методов финансирования инвестиций:
• снижение издержек производственной (строительной) деятельности.
Уже на этапе территориальной привязки инвестиционного проекта потенциальный инвестор в большинстве случаев сталкивается с теми или иными формами проявлений региональной политики по отношению к инвестиционно-строительной деятельности.
Актуальные для России формы ИСД подразумевают ту или иную комбинацию участия государства, местного самоуправления и частного бизнеса. Инвестиционно-строительная деятельность, как правило, является воплощением определенных экономических установок каждого из контрагентов этой деятельности - повышения уровня жизни (как основной установки деятельности для органов регионального управления и местного самоуправления) и оптимизации среды жизнедеятельности (для общества), удачного вложения свободных средств и получения прибыли (для частных инвесторов и строительных компаний). С последними установками напрямую связано представление об ИСД как об одной из немногих форм возможной физической реализации действующих приоритетов региональной политики.
Вклад первых двух субъектов (контрагентов) ИСД совсем необязательно носит финансовый характер - в большинстве случаев регламент их участия в инвестиционно-строительной деятельности может ограничиваться формированием компонентов инвестиционной среды - правовой, инфраструктурной, институциональной, информационной. Значительная часть реализуемых инвестиционных проектов проходит при значительном участии региональных бюджетов - при действии мер региональной инвестиционной политики: систем налоговых льгот для инвесторов, субсидирования части инвестиционных кредитов и т. д. Вместе с тем значительная часть ИСД фактически является внутренним делом систем управления и самоуправления: финансирование бюджетной инвестиционно-строительной деятельности - установленный приоритет органов управления и местного самоуправления.
Для инвестиций как экономической категории характерны следующие наиболее существенные признаки:
- потенциальная способность обеспечивать прирост капитала предприятия, приносить прибыль и (или) иной полезный эффект;
- целенаправленный характер вложения средств в материальные и нематериальные объекты;
- наличие срока вложения капитала;
- вероятностный характер достижения цели инвестирования.
Инвестиции как любая экономическая категория проявляются через выполняемые функции. К основным функциям инвестиций относятся:
во-первых, перераспределение капитала между собственниками путем приобретения акций и вложения средств в активы предприятий; во-вторых, перелив капитала в более привлекательные сферы путем инвестирования этих сфер; в-третьих, процесс восполнения оборотного капитала; в-четвертых, процесс расширенного воспроизводства основных фондов.
Наибольшее распространение получило понятие термина «инвестиции» как долгосрочное вложение капитала в материальные, нематериальные и финансовые активы. Инвестиционный процесс начинается с формирования денежных средств, используемых в качестве инвестиций. Данные средства выступают как часть сбережений, направляемая на получение экономического и (или) социального эффекта. Превращение сбережений в виде денежных средств в инвестиции происходит одним из следующих способов:
- при непосредственном использовании хозяйствующим субъектом имеющихся собственных средств на развитие;
- через рынок банковских кредитов, когда процесс движения денег от их собственника к заемщику опосредуется коммерческим банком;
- путем выпуска потребителем инвестиционных ресурсов ценных бумаг.
Инвестиции классифицируются по различным признакам, основные из которых приведены ниже. В зависимости от объекта вложения капитала различают реальные и финансовые инвестиции. К реальным инвестициям относят средства, вложенные в расширение, реконструкцию, техническое перевооружение основных фондов, в оборотные фонды, нематериальные активы, имеющие денежную оценку, в научные исследования, повышение квалификации, знаний и опыта работников, в интеллектуальный потенциал и другие, так называемые неосязаемые ценности.
К финансовым инвестициям относят вложение капитала в различные финансовые инструменты, прежде всего в ценные бумаги.
Формами финансовых инвестиций являются вложения в ценные долевые и долговые бумаги, а также депозитные банковские вклады. В первом случае финансовые инвестиции ориентированы на долгосрочный период и преследуют стратегические цели инвестора, связанные с участием в управлении объектом, в который вкладывается капитал. Во втором случае финансовые инвестиции носят спекулятивный характер и ориентированы на получение инвестором желаемого инвестиционного дохода в конкретном периоде времени.
Инвестирование в создание и воспроизводство основных фондов осуществляется в форме капитальных вложений. Таким образом, капитальные вложения - инвестиции в основной капитал (основные средства), в том числе затраты на новое строительство, расширение, реконструкцию и техническое перевооружение действующих предприятий, приобретение машин, оборудования, инструмента, инвентаря, проектно-изыскательские работы и другие затраты [1]. Капитальные вложения в значительной своей части превращаются в производственные фонды, увеличивая или обновляя их, повышая технический уровень предприятия.
С точки зрения поддержания или развития действующего потенциала капитальные вложения могут быть вынужденными или альтернативными. Вынужденные капитальные вложения связаны с простым воспроизводством либо с приведением параметров предприятия в соответствие с законодательными требованиями. В условиях регулярно обновляющихся производственных фондов вынужденные инвестиции являются не характерным случаем вложений в реальные активы. В современных же российских условиях, когда прогрессирует износ активной части основных фондов, вынужденные инвестиции могут приобрести большее значение в случае изменения инвестиционной ситуации в реальном секторе экономики.
Альтернативные инвестиционные программы преследуют современные стратегические цели предприятий: органический рост, лидерство в снижении издержек, дифференциации или диверсификации деятельности.
Инвестиции в форме капитальных вложений характеризуются категориями воспроизводственной структуры и технологической структуры инвестиций. Воспроизводственная структура капитальных вложений - это способы превращения инвестиций в основные фонды. Различают четыре направления воспроизводственной структуры: новое строительство, расширение действующих предприятий, реконструкция и техническое перевооружение.
Новое строительство - это строительство предприятий, зданий, сооружений, осуществляемое на новых площадках и по специально разработанному проекту.
Расширение действующего предприятия представляет собой либо строительство последующих очередей дополнительных производственных комплексов и производств по новым проектам, либо расширение существующих цехов основного, вспомогательного и обслуживающего производств. Оно ведется, как правило, на территории действующего предприятия или на примыкающих площадях.