Материал: Экономическая оценка инвестиций. методические указания к выполнению курсового проекта для студентов направления 38.03.01 «Экономика». Околелова Э.Ю., Шибаева М.А
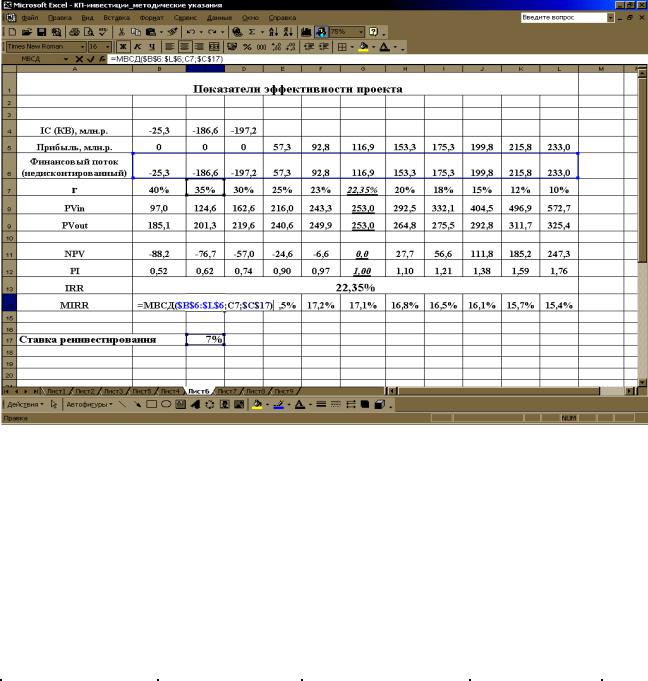
Рис. 8. Расчет MIRR при ставке 35 %
2.8. Расчет сравнительной эффективности инвестиций при наличии банковского кредита
В соответствии с заданием (табл. приложения 2) определяется величина собственных и заемных средств.
|
|
|
|
Таблица 11 |
|
|
Собственные и заемные средства* предприятия |
||||
|
|
|
|
|
|
Период |
|
IC (КВ) всего, |
Собственные средства, |
Кредит банка, |
|
|
млн р. |
млн р. |
млн р. |
|
|
|
|
|
|||
2020 г. |
|
25,3 |
15,2 |
10,1 |
|
2021 г. |
|
186,6 |
112,0 |
74,6 |
|
2022 г. |
|
197,2 |
118,3 |
78,9 |
|
Итого |
|
409,1 |
245,5 |
163,6 |
|
*Собственные средства – 60 %, кредит – 40 %
Рассчитаем размер кредитных траншей и процентов по кредиту за период строительства объекта (табл. 12). Годовая процентная ставка по кредиту – 16 %.
16
Таблица 12
Взятие кредитных траншей, млн р.
Показатели |
Всего |
1 год |
2 год |
3 год |
Взятие кредита |
163,6 |
10,1 |
74,6 |
78,9 |
Остаток кредита |
|
10,1 |
84,7 |
163,6 |
Проценты по кредиту |
|
1,6 |
13,6 |
26,2 |
На основании рассчитанных данных о доходах проекта по таблице 6, строке «чистая прибыль» и с учетом кредита составим план денежных потоков (cahs-flow). Расчетные данные представлены в табл. 13.
|
|
|
|
|
|
|
|
|
|
Таблица 13 |
||
|
|
План денежных потоков, млн р. |
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
Показатели |
1 год |
2 год |
3 год |
4 год |
5 год |
6 год |
7 год |
8 год |
9 год |
10 год |
11 год |
|
IC (КВ) |
25,3 |
186,6 |
197,2 |
|
|
|
|
|
|
|
|
|
Собственные средства |
15,2 |
112 |
118,3 |
|
|
|
|
|
|
|
|
|
Кредит |
10,1 |
74,6 |
78,9 |
|
|
|
|
|
|
|
|
|
Доход от проекта |
|
|
|
57,3 |
92,8 |
116,9 |
153,3 |
175,3 |
199,8 |
215,8 |
233 |
|
Погашение |
|
|
|
-35 |
-78,6 |
-50 |
|
|
|
|
|
|
кредита |
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
Остаток кредита |
10,1 |
84,7 |
163,6 |
128,6 |
50 |
0 |
|
|
|
|
|
|
Проценты по кредиту |
-1,6 |
-13,6 |
-26,2 |
-20,6 |
-8,0 |
|
|
|
|
|
|
|
ИТОГО: |
|
|
|
|
|
|
|
|
|
|
|
|
Сальдо |
26,9 |
200,2 |
223,4 |
1,7 |
6,2 |
66,9 |
153,3 |
175,3 |
199,8 |
215,8 |
233,0 |
|
Для нового денежного потока необходимо определить показатели эффективности. В этом случае:
PVin = 316,7 млн р.; PVout = 301,3 млн р.; NPV = 15,4 млн р.; PI = 1,05; IRR= 19,3 %; MIRR=15,2 %.
Следовательно, проект имеет значительный запас прочности.
2.9. Оптимизация инвестиционного портфеля в условиях ограничения финансовых ресурсов
Для решения задачи оптимизации инвестиционного портфеля используется метод временной оптимизации. Временная оптимизация предполагает следующее:
-общая сумма финансовых ресурсов, доступных для финансирования в планируемом году, ограничена;
-имеется несколько доступных независимых инвестиционных проектов, которые ввиду ограниченности финансовых ресурсов не могут быть реализованы в планируемом году одновременно, однако в следующем за планируемым годом оставшиеся проекты либо их части могут быть реализованы;
17
- требуется оптимально распределить проекты по двум годам.
По каждому проекту рассчитывается специальный индекс, характеризующий относительную потерю NPV в случае, если проект будет отсрочен к исполнению на год. Проекты с минимальными значениями индекса могут быть отложены на следующий год.
Пример
Имеются следующие проекты (табл. 14).
Таблица 14
Исходные данные проектов
Проект |
Инвестиции, д.е. |
NPV, д.е. |
А |
30 |
2,51 |
Б |
20 |
2,68 |
В |
40 |
4,82 |
Г |
15 |
1,37 |
Задача: составить оптимальный инвестиционный портфель на два года в случае, если объем инвестиций на планируемый год ограничен суммой в 70 д.е.
Рассчитаем потери в NPV в случае, если каждый из анализируемых проектов будет отсрочен к исполнению на год:
|
|
|
|
|
|
Таблица 15 |
|
|
|
Индекс возможных потерь |
|
|
|||
|
|
|
|
|
|
|
|
Проект |
NPV в |
Дисконтирую- |
NPV во |
Потеря |
Величина отло- |
Индекс |
|
|
1-ом |
щий множи- |
2-ом го- |
в NPV |
женной на год |
возможных |
|
|
году |
тель при r=10% |
ду |
|
инвестиции |
потерь |
|
А |
2,51 |
0,9091 |
2,28 |
0,23 |
30 |
0,0077 |
|
Б |
2,68 |
0,9091 |
2,44 |
0,24 |
20 |
0,0120 |
|
В |
4,82 |
0,9091 |
4,38 |
0,44 |
40 |
0,0110 |
|
Г |
1,37 |
0,9091 |
1,25 |
0,12 |
15 |
0,0080 |
|
Индекс возможных потерь имеет следующую интерпретацию: он показывает, чему равна величина относительных потерь в случае откладывания проекта к исполнению на год. Из расчета видно, что наименьшие потери будут в том случае, когда отложен к исполнению проект А, затем последовательно проекты Г, В, Б.
Таким образом, инвестиционный портфель первого года должен включить проекты Б и В в полном объеме, а также часть проекта Г; оставшуюся часть проекта Г и проект А следует включить в портфель второго года.
18
Библиографический список
1. Колмыкова, Т.С. Инвестиционный анализ: Учебное пособие / Т.С. Колмыкова.- М.: НИЦ ИНФРА-М, 2018. - 214 с. 8. Кравченко, Н.А. Инвестиционный анализ / Н.А. Кравченко. - М.: Дело, 2017.- 264 c.
2. Околелова Э.Ю. Финансовые инновации. Кредитные механизмы рынка жилья в условиях создания стейкхолдингов /Э.Ю. Околелова, В.В. Вакуленко. – Воронеж: изд-во «Истоки», 2014. – 160с.
3.Околелова Э.Ю. Инвестиции: Анализ. Оценка. Прогноз [Текст]: учебное пособие / Э.Ю. Околелова, М.А. Шибаева. – Воронеж: изд-во «Истоки», 2016. – 200с.
4.Богатин, Ю.В. Экономическое управление бизнесом [Электронный ресурс]: учебное пособие / В.А. Швандар; Ю.В. Богатин. - Экономическое управление бизнесом ; 2020-10-10. - Москва: ЮНИТИ-ДАНА, 2017. - 391 c. - ISBN 5-238- 00324-2.
5.Аньшин В. М. Инвестиционный анализ: учебное пособие / В. М. Аньшин;.
Академия н/х при. Правительстве РФ.- М:. Дело, 2017. - 280 с. 6. Бирман Г. Экономический анализ инвестиционных проектов / Г. Бирман,. С. Шмидт,. Л. П. Белых.- М:. Банки и биржи:. ЮНИТИ, 2016. - 631 с.
7. Бланк, И. А Инвестиционный менеджмент / И. А. Бланк.-К:. ИНТЕМ. |
ЛТД:. |
||||||
Юнайтед. |
Лондон. |
Трейд. |
Лимитед, |
2017. |
- |
448 |
с. |
8.Блау, С.Л. Инвестиционный анализ: Учебник для бакалавров / С.Л. Блау. - М.: Дашков и К, 2018. - 256 c.
9.Богатыня, Ю. В. Инвестиционный анализ: учебное пособие / Ю. В. Богатыня,. В. А. Швандар.- М:. ЮНИТИ-ДАНА, 2017.э - 287 с.
10.Борисова, О.В. Инвестиции. В 2 т. Т.1. Инвестиционный анализ: Учебник и практикум / О.В. Борисова, Н.И. Малых, Л.В. Овешникова. - Люберцы: Юрайт,
2016. - 218 c.
19
Приложение 1 Варианты показателей для выполнения расчетного
раздела курсового проекта
Номер |
Удельные |
|
Цена |
Постоянные |
Переменные |
Норма |
|
Кредит |
|
варианта |
Мощность, |
ед- |
издержки, |
Собственные |
|||||
КВ , |
издержки, |
дисконта, |
банка, |
||||||
(по |
|
цы, |
% от вы- |
средства, % |
|||||
|
|
руб./шт |
% |
% |
|||||
списку) |
млн р. |
млн шт. |
р. |
ручки |
|
||||
|
|
|
|
||||||
1 |
6,0 |
80 |
11,5 |
38 |
3,1 |
12,6% |
30 |
70 |
|
2 |
5,7 |
55 |
11,9 |
41 |
3,4 |
12,8% |
38 |
62 |
|
3 |
5,8 |
90 |
12,9 |
44 |
3,6 |
12,4% |
35 |
65 |
|
4 |
5,9 |
65 |
13,4 |
37 |
4,3 |
13,6% |
20 |
80 |
|
5 |
5,8 |
50 |
14,1 |
36 |
4,2 |
14,4% |
15 |
85 |
|
6 |
5,7 |
75 |
12,9 |
40 |
3,9 |
14,5% |
50 |
50 |
|
7 |
6,0 |
91 |
13,3 |
38 |
3,4 |
13,9% |
45 |
55 |
|
8 |
5,7 |
96 |
11,9 |
45 |
3,8 |
13,5% |
40 |
60 |
|
9 |
6,2 |
53 |
11,6 |
37 |
4,5 |
13,5% |
39 |
61 |
|
10 |
6,0 |
78 |
12,3 |
39 |
5,7 |
14,4% |
37 |
63 |
|
11 |
5,9 |
63 |
11,8 |
42 |
4,6 |
15,0% |
29 |
71 |
|
12 |
5,7 |
94 |
13,2 |
43 |
3,4 |
16,2% |
28 |
72 |
|
13 |
5,9 |
84 |
13,7 |
46 |
3,5 |
15,7% |
25 |
75 |
|
14 |
5,9 |
70 |
14,8 |
36 |
3,8 |
15,8% |
24 |
76 |
|
15 |
6,0 |
48 |
15,4 |
39 |
3,6 |
14,4% |
20 |
80 |
|
16 |
5,7 |
40 |
16,2 |
38 |
3,9 |
14,4% |
15 |
85 |
|
17 |
5,6 |
103 |
14,8 |
41 |
3,2 |
14,9% |
50 |
50 |
|
18 |
5,4 |
110 |
15,3 |
46 |
3,2 |
14,9% |
45 |
55 |
|
19 |
5,5 |
58 |
13,7 |
35 |
3,2 |
13,5% |
40 |
60 |
|
20 |
6,0 |
68 |
13,3 |
42 |
3,2 |
12,3% |
39 |
61 |
|
21 |
6,1 |
62 |
14,1 |
37 |
3,2 |
10,8% |
31 |
69 |
|
22 |
6,1 |
105 |
13,6 |
40 |
3,2 |
10,8% |
27 |
73 |
|
23 |
6,0 |
73 |
17,5 |
47 |
3,2 |
11,5% |
22 |
78 |
|
24 |
5,9 |
92 |
17,4 |
36 |
3,2 |
11,3% |
8 |
92 |
|
25 |
5,6 |
43 |
16,4 |
48 |
3,2 |
12,8% |
12 |
88 |
|
26 |
5,9 |
99 |
16,9 |
39 |
3,2 |
13,1% |
13 |
87 |
|
27 |
5,9 |
115 |
17,1 |
41 |
3,2 |
13,3% |
36 |
64 |
|
28 |
5,9 |
77 |
15,1 |
43 |
3,2 |
13,6% |
8 |
92 |
|
29 |
5,7 |
108 |
14,3 |
42 |
3,2 |
12,6% |
10 |
90 |
|
30 |
5,8 |
57 |
14,1 |
34 |
3,2 |
15,8% |
36 |
64 |
|
31 |
5,9 |
65 |
16,4 |
35 |
3,2 |
14,4% |
38 |
62 |
|
32 |
6,1 |
77 |
16,9 |
36 |
3,4 |
14,4% |
32 |
68 |
|
33 |
4,1 |
88 |
13,2 |
37 |
3,4 |
14,9% |
15 |
85 |
20