Материал: Экономическая оценка инвестиций. методические указания к выполнению курсового проекта для студентов направления 38.03.01 «Экономика». Околелова Э.Ю., Шибаева М.А

лены в табл. 3.
Таблица 3
Расчет мощности, тыс. шт.
Показатели |
|
|
Годы эксплуатации |
|
|
||||
2023 |
2024 |
2025 |
2026 |
2027 |
2028 |
2029 |
2030 |
||
|
|||||||||
Коэффициенты использования |
0,4 |
0,6 |
0,7 |
0,85 |
0,9 |
0,95 |
0,95 |
0,95 |
|
мощности |
|||||||||
|
|
|
|
|
|
|
|
||
Расчетная мощность по годам |
32,8 |
49,2 |
57,4 |
69,7 |
73,8 |
77,9 |
77,9 |
77,9 |
|
Ввод в эксплуатацию завода производится в первом квартале 2023 г. Следовательно, первым годом эксплуатации следует считать 2023 г.
По условиям определяем величину выручки как произведение цены единицы продукции на расчетную мощность предприятия по годам. При этом необходимо рассчитать цену с учетом удорожания. Используя данные табл. 3, определим уровень цен в каждом периоде. Примем допущение, что цена 1 единицы продукции в начале расчетного периода остается неизменной (в данном случае 8,3 р.). Результаты расчетов представлены в табл. 4.
Ц2021 = 8,3х(1+0,1)=9,1 р.
Ц2022 = 9,1х(1+0,08)=9,9 р. и т.д.
Таблица 4
Расчет цены с учетом удорожания
Годы |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
2028 |
2029 |
2030 |
|
Коэффициент |
12 |
10 |
8 |
8 |
8 |
8 |
8 |
8 |
8 |
8 |
8 |
|
удорожания, % |
||||||||||||
|
|
|
|
|
|
|
|
|
|
|
||
Цена 1 ед., р. |
8,3 |
9,1 |
9,9 |
10,6 |
11,5 |
12,4 |
13,4 |
14,5 |
15,6 |
16,9 |
18,3 |
Рассчитаем величину выручки по годам. Себестоимость продукции определяется по формуле
|
|
|
Сi год = Сп + Спер х Оi год х Ii инф , |
|
|
|
(4) |
|||||||
где Сп – постоянные расходы, % от годовой выручки; |
|
|
|
|
|
|||||||||
Спер |
- переменные затраты на единицу выпускаемой продукции, р.; |
|
|
|
||||||||||
Ii инф |
- индекс инфляции. |
|
|
|
|
|
|
|
|
|
|
|
||
|
Определяется величина переменных издержек с учетом индексов удоро- |
|||||||||||||
жания (табл. 5). |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Таблица 5 |
||
|
Расчет переменных издержек с учетом удорожания |
|
|
|
||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Годы |
2020 |
2021 |
2022 |
2023 |
|
2024 |
2025 |
2026 |
2027 |
2028 |
2029 |
2030 |
|
Коэффициент удо- |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
рожания, % |
12 |
10 |
8 |
8 |
|
8 |
8 |
8 |
8 |
8 |
8 |
8 |
|
|
Удельные перемен- |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
ные издержки, р./ед. |
3,0 |
3,3 |
3,6 |
3,8 |
|
4,2 |
4,5 |
4,8 |
5,2 |
5,7 |
6,1 |
6,6 |
|
|
|
|
|
|
|
|
6 |
|
|
|
|
|
|
|
|
Для дальнейших расчетов используются показатели цены продукции и удельных переменных издержек (табл. 6).
Таблица 6
Расчет чистой прибыли
|
|
|
|
|
Годы эксплуатации |
|
|
|
|||
Показатели |
2020 |
2021 |
2022 |
2023 |
2024 |
2025 |
2026 |
2027 |
2028 |
2029 |
2030 |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
Расчетная мощность |
|
|
|
32,8 |
49,2 |
57,4 |
69,7 |
73,8 |
77,9 |
77,9 |
77,9 |
по годам, тыс. шт. |
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
Окончание табл. 6
Выручка |
|
|
|
349,3 |
565,9 |
713,0 |
935,0 |
1069,2 |
1218,9 |
1316,4 |
1421,7 |
по годам, млн р. |
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
Переменные |
|
|
|
126,3 |
204,5 |
257,7 |
338,0 |
386,5 |
440,6 |
475,8 |
513,9 |
издержки, млнр. |
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
Постоянные |
|
|
|
146,7 |
237,7 |
299,5 |
392,7 |
449,1 |
511,9 |
552,9 |
597,1 |
издержки, млн р. |
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
Себестоимость про- |
|
|
|
273,0 |
442,2 |
557,2 |
730,7 |
835,5 |
952,5 |
1028,7 |
1111,0 |
дукции, млн р. |
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
Прибыль, млн р. |
|
|
|
76,3 |
123,7 |
155,8 |
204,4 |
233,7 |
266,4 |
287,7 |
310,7 |
Налог на прибыль и |
|
|
|
|
|
|
|
|
|
|
|
иные платежи, |
|
|
|
19,1 |
30,9 |
39,0 |
51,1 |
58,4 |
66,6 |
71,9 |
77,7 |
млнр. |
|
|
|
|
|
|
|
|
|
|
|
Чистая прибыль, |
|
|
|
57,3 |
92,8 |
116,9 |
153,3 |
175,3 |
199,8 |
215,8 |
233,0 |
млнр. |
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
2.3. Расчет эффективности инвестиций методом чистой дисконтированной стоимости
Поскольку отдельные элементы денежного потока генерируются в различные временные интервалы, а деньги имеют временную ценность, непосредственное их суммирование невозможно. Основным результатом расчета является определение общей величины приведенного денежного потока.
Общая накопленная величина дисконтированных доходов (Present Value, PV, ЧДС) определяется по формуле
n |
P |
|
|
P |
|
P |
|
|
P |
|
|
|
PV |
|
|
|
|
... |
|
|
|
||||
k |
|
1 |
2 |
|
n |
|
. |
(5) |
||||
(1 r) |
k |
1 |
(1 r) |
2 |
(1 r) |
n |
||||||
k 1 |
|
|
(1 r) |
|
|
|
|
|
|
Эффективность инвестиций определяется соотношением результатов осуществления проекта и затрат.
Чтобы сопоставить и адекватно оценить величину инвестиционных затрат и объем прибыли от реализации проекта, необходимо, чтобы эти показатели были приведены к одному временному интервалу, т.е. к текущему уровню
7
цен. Методом дисконтирования (5) получим величину приведенных затрат и прибыли (табл. 7).
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Таблица 7 |
||
|
|
|
Дисконтирование денежных потоков |
|
|
|
|
|||||||||
|
|
|
|
|
|
|
Годы |
|
|
|
|
|
|
|
|
|
Показатели |
строительства |
|
|
|
эксплуатации |
|
|
|
Итого |
|
||||||
|
1 |
2 |
|
3 |
4 |
5 |
6 |
|
7 |
8 |
|
9 |
10 |
11 |
|
|
Чистая при- |
|
|
|
|
57,3 |
92,8 |
116,9 |
|
153,3 |
175,3 |
|
199,8 |
215,8 |
233,0 |
|
|
быль, млн р. |
|
|
|
|
|
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
PVin |
|
|
|
|
29,3 |
40,2 |
42,9 |
|
47,5 |
46,0 |
|
44,4 |
40,5 |
37,0 |
327,9 |
|
IC (КВ) |
25,3 |
186,6 |
197,2 |
|
|
|
|
|
|
|
|
|
|
|
|
|
PVout |
21,4 |
133,6 |
119,4 |
|
|
|
|
|
|
|
|
|
|
274,4 |
|
|
Ставка дисконтирования по условию равна 18,2 %. Прибыль приведена к начальному моменту времени.
Прогнозируется, что инвестиция (1C) будет генерирована в течение п лет в годовые доходы в размере Р1, P2, ... , Рп. Чистая приведенная стоимость (Net Present Value, NPV, ЧДД) рассчитывается как разница между приведенной стоимостью и инвестиционными затратами (IC, КВ):
n |
Pk |
|
|
|
NPV |
|
IC , |
(6) |
|
(1 r) |
k |
|||
k 1 |
|
|
|
т.е. NPV=PV-IC или ЧДД=ЧДС-КВ, где IC (КВ) – капитальные вложения всех лет, приведенные к начальному моменту t; NPV, ЧДД - чистый дисконтированный доход; PV, ЧДС – чистая дисконтированная стоимость.
Если проект предполагает не разовую инвестицию, а последовательное инвестирование финансовых ресурсов в течение n лет, то формула для расчета NPV модифицируется следующим образом:
n |
P |
|
k |
CI j |
j , |
(7) |
|
NPV |
k |
k |
|
||||
|
|
|
|
|
|
|
|
k 1 (1 r) |
|
j 1 (1 i) |
|
|
|
||
где i — прогнозируемый средний темп инфляции. Очевидно, что если:
NPV > 0, то проект следует принять; NPV<0, то проект следует отвергнуть;
NPV = 0, то проект ни прибыльный, ни убыточный.
В данном случае проект имеет прогнозируемый уровень прибыли в размере 53,5 млн р.
NPV= 327,9-274,4 = 53,5 млн р.
Показатель PVin (PVout) может также быть рассчитан в системе электронных таблиц (рис. 1) с применением редактора формул ЧПС (….).
8
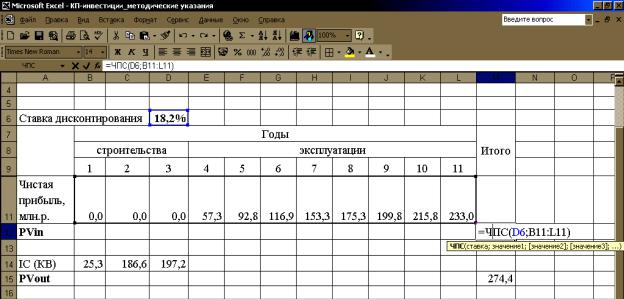
Рис. 1. Расчет приведенной стоимости
Для оценки эффективности инвестиционного проекта величины чистого приведенного дохода недостаточно. Наиболее показательным является индекс рентабельности инвестиций.
Индекс рентабельности (PI) рассчитывается по формуле
n |
Pk |
|
|
|
PI = |
|
IC . |
(8) |
|
(1 r) |
k |
|||
k 1 |
|
|
|
Очевидно, что если:
Р1>1, то проект следует принять; Р1<1, то проект следует отвергнуть;
PI = 1, то проект не является ни прибыльным, ни убыточным.
Решение о принятии или отклонении проекта принимает инвестор в зависимости от целей инвестирования.
В отличие от чистого приведенного эффекта, индекс рентабельности является относительным показателем. Он характеризует уровень доходов на единицу затрат, то есть эффективность вложений: чем больше значение этого показателя, тем выше отдача каждого рубля, инвестированного в данный проект. Благодаря этому критерий PI очень удобен при выборе одного проекта из ряда альтернативных, имеющих примерно одинаковые значения NPV, либо при комплектовании портфеля инвестиций с целью максимизации суммарного значения NPV. В частности, если два проекта имеют одинаковые значения NPV, но разные объемы требуемых инвестиций, то очевидно, что выгоднее тот из них, который обеспечивает большую эффективность вложений.
По формуле (8) рассчитывается индекс рентабельности:
PI=327,9/ 274,4 = 1,19.
9
2.4. Расчет внутренней нормы доходности
Под внутренней нормой прибыли инвестиции (синонимы: внутренняя доходность, внутренняя окупаемость) понимают значение ставки дисконтирования r, при которой значение NPV проекта равно нулю, т.е.
IRR = r, при котором NPV = 0. Внутренняя норма доходности IRR находится из уравнения
n |
Pk |
|
|
|
|
|
IC 0 |
(9) |
|
(1 IRR) |
k |
|||
k 1 |
|
|
|
IRR показывает ожидаемую доходность проекта, и, следовательно, максимально допустимый относительный уровень расходов, которые могут быть ассоциированы с данным проектом.
Показатель IRR состоит в определении максимальной ставки платы за привлекаемые источники финансирования, при которой проект остается безубыточным. Внутренняя норма доходности находится по формуле (9) методом итерационного подбора значений ставки при вычислении текущей стоимости проекта. Внутренняя норма доходности равна 22,35 %.
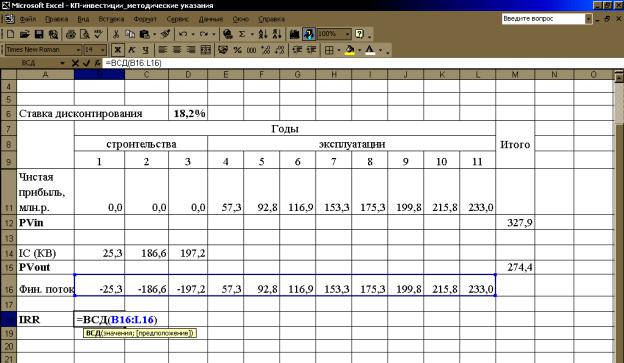
Этот показатель может также быть рассчитан в системе электронных таблиц с применением редактора формул ВСД(…).
Для расчета IRR необходимо представить финансовый поток поступлений и выплат одной строкой, как показано на рис. 2.
Рис. 2. Расчет внутренней нормы доходности IRR
10