Материал: Экономическая оценка инвестиций. методические указания к выполнению курсового проекта для студентов направления 38.03.01 «Экономика». Околелова Э.Ю., Шибаева М.А
2.5. Расчет модифицированной нормы доходности (MIRR)
Порядок расчета модифицированной внутренний нормы доходности
MIRR:
1.Рассчитывают суммарную дисконтированную стоимость всех денежных оттоков и суммарную наращенную стоимость всех притоков денежных средств.
Дисконтирование осуществляют по цене источника финансирования проекта (стоимости привлеченного капитала, ставке финансирования или требуемой нормы рентабельности инвестиций, Capital Cost, CC или WACC), т.е. по барьерной ставке. Наращение осуществляют по процентной ставке равной уровню реинвестиций.
Наращенную стоимость притоков называют чистой терминальной стои-
мостью (Net Terminal Value, NTV).
2.Устанавливают коэффициент дисконтирования, учитывающий суммарную приведенную стоимость оттоков и терминальную стоимость притоков. Ставку дисконта, которая уравновешивает настоящую стоимость инвестиций (PV) с их терминальной стоимостью, называют MIRR.
Модифицированная внутренняя норма доходности MIRR определяется из уравнения
|
|
|
|
n |
|
|
|
n |
ICk |
|
|
Pk (1 d )n k |
|
||
|
|
|
k 1 |
|
, |
(10) |
|
(1 r) |
k |
(1 MIRR) |
n |
||||
k 0 |
|
|
|
|
|
||
|
|
|
|
|
|
|
|
где Pk - приток денежных средств в периоде k = 1, 2, ... n; ICk - отток денежных средств в периоде k = 0, 1, 2, ... n;
r - барьерная ставка (ставка дисконтирования), доли единицы;
d - уровень реинвестиций, доли единицы (процентная ставка, основанная на возможных доходах от реинвестиции полученных положительных денежных потоков или норма рентабельности реинвестиций);
n - число периодов.
В левой части формулы - дисконтированная по цене капитала величина инвестиций (капиталовложений), а в правой части - наращенная стоимость денежных поступлений от инвестиции по ставке равной уровню реинвестиций.
Модифицированная норма доходности определяется по формуле (10). По условию ставка реинвестирования 7 %. Показатель MIRR рассчитывается также с помощью таблиц «Excel» (рис. 3), с применением редактора формул МВСД(…).
11
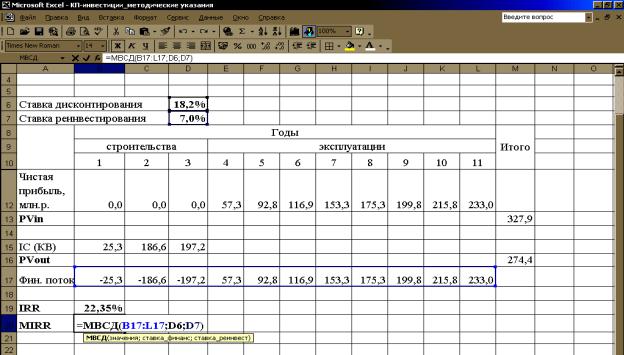
Рис. 3. Определение модифицированной внутренней нормы доходности Для данного проекта MIRR=16,58 %.
2.6. Расчет срока окупаемости проекта
Срок окупаемости – это количество лет, в течение которых будет получена прибыль, равная затраченным на строительство капитальным вложениям (табл. 8). Наиболее правильно рассчитывать срок окупаемости, основанный на сравнении дисконтированного денежного потока (табл. 9).
|
|
|
Таблица 8 |
|
Расчет бездисконтного срока окупаемости |
||||
Годы строительства |
Сумма |
IC (КВ), |
Баланс затрат и |
|
и эксплуатации |
прибыли, млн р. |
млн р. |
результатов, млн р. |
|
2020 |
|
25,3 |
-25,3 |
|
2021 |
|
186,6 |
-211,9 |
|
2022 |
|
197,2 |
-409,1 |
|
2023 |
57,3 |
|
-351,9 |
|
2024 |
92,8 |
|
-259,1 |
|
2025 |
116,9 |
|
-142,2 |
|
2026 |
153,3 |
|
11,0 |
|
2027 |
175,3 |
|
186,3 |
|
2028 |
199,8 |
|
386,1 |
|
2029 |
215,8 |
|
601,9 |
|
2030 |
233,0 |
|
834,9 |
|
Срок окупаемости составит РР = 6+(153,3-11)/153,3 = 6,93 лет (~6 лет и 11 мес., можно округлить в большую сторону, т.е. 7 лет).
12
|
|
|
Таблица 9 |
|
Расчет дисконтированного срока окупаемости |
||||
Годы строительства |
Сумма |
IC (КВ), |
Баланс затрат и |
|
и эксплуатации |
прибыли, млн р. |
млн р. |
результатов, млн р. |
|
2020 |
|
21,4 |
-21,4 |
|
2021 |
|
133,6 |
-154,9 |
|
2022 |
|
119,4 |
-274,4 |
|
2023 |
29,3 |
|
-245,0 |
|
2024 |
40,2 |
|
-204,8 |
|
2025 |
42,9 |
|
-162,0 |
|
2026 |
47,5 |
|
-114,4 |
|
2027 |
46,0 |
|
-68,4 |
|
2028 |
44,4 |
|
-24,1 |
|
2029 |
40,5 |
|
16,5 |
|
2030 |
37,0 |
|
53,5 |
|
Срок окупаемости с учетом дисконтирования платежей составит
РР =9+(40,5-16,5)/40,5=9,57 лет (~9 лет 7 мес.)
2.7. Расчет вариантов реализации проекта при различных ставках дисконтирования
Определим значения NPV, PI, MIRR при различных ставках дисконтирования. Эти показатели будут изменяться в зависимости от ставки дисконтирования. Показатель IRR остается неизменным для проекта.
Рассчитаем эти показатели, используя редактор формул ЧПС(….) для расчета NPV, МВСД(…) для расчета MIRR (табл. 10).
Таблица 10
Варианты реализации проекта
оказатели |
1 |
2 |
3 |
4 |
5 |
|
6 |
7 |
8 |
9 |
10 |
11 |
IC (КВ), |
-25,3 |
-186,6 |
-197,2 |
|
|
|
|
|
|
|
|
|
млн р. |
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
Прибыль, |
|
|
|
57,3 |
92,8 |
|
116,9 |
153,3 |
175,3 |
199,8 |
215,8 |
233,0 |
млн р. |
|
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
Финансо- |
|
|
|
|
|
|
|
|
|
|
|
|
вый поток |
|
|
|
|
|
|
|
|
|
|
|
|
(недискон- |
-25,3 |
-186,6 |
-197,2 |
57,3 |
92,8 |
|
116,9 |
153,3 |
175,3 |
199,8 |
215,8 |
233,0 |
тирован- |
|
|
|
|
|
|
|
|
|
|
|
|
ный) |
|
|
|
|
|
|
|
|
|
|
|
|
r |
40 % |
35 % |
30 % |
25 % |
23 % |
22,35 % |
20 % |
18 % |
15 % |
12 % |
10 % |
|
PVin |
97,0 |
124,6 |
162,6 |
216,0 |
243,3 |
|
253,0 |
292,5 |
332,1 |
404,5 |
496,9 |
572,7 |
PVout |
185,1 |
201,3 |
219,6 |
240,6 |
249,9 |
|
253,0 |
264,8 |
275,5 |
292,8 |
311,7 |
325,4 |
NPV |
-88,2 |
-76,7 |
-57,0 |
-24,6 |
-6,6 |
|
0,0 |
27,7 |
56,6 |
111,8 |
185,2 |
247,3 |
PI |
0,52 |
0,62 |
0,74 |
0,90 |
0,97 |
|
1,00 |
1,10 |
1,21 |
1,38 |
1,59 |
1,76 |
IRR |
|
|
|
|
|
22,35 % |
|
|
|
|
|
|
MIRR |
19,2 % |
18,7 % |
18,1 % |
17,5 % |
17,2 % |
17,1 % |
16,8 % |
16,5 % |
16,1 % |
15,7 % |
15,4 % |
|
|
|
|
|
|
13 |
|
|
|
|
|
|
|
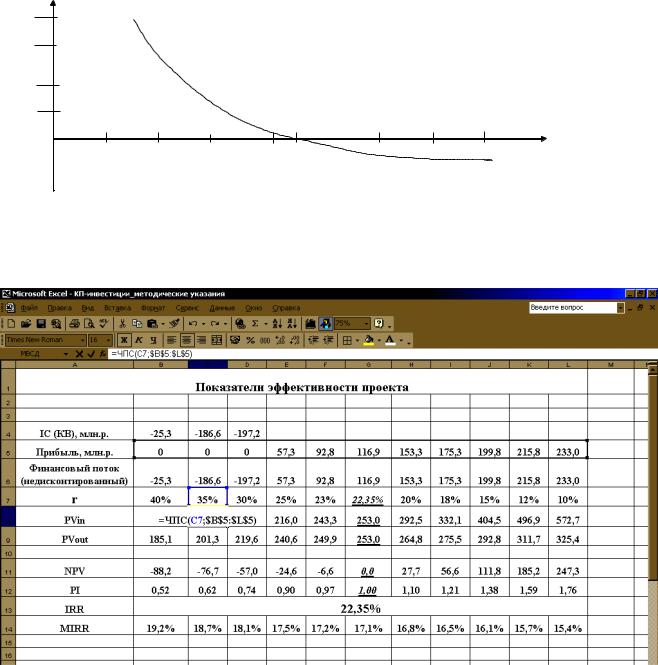
Показатели PVin, PVout рассчитываются отдельно для каждого произвольно установленного значения ставки дисконтирования r. Этот анализ показывает, при каких условиях реализации проект будет иметь прибыль.
Следует обратить внимание на ставку дисконтирования, равную внутренней норме доходности, т.е. 22,35 %. При этом значении ставки NPV=0, PI=1, что служит проверкой правильности расчетов.
На рис. 4 представлен график зависимости NPV от ставки дисконтирова-
ния.
NPV
400
300
200
100
5 |
10 |
15 |
20 |
22,35 |
30 |
35 |
40 |
r, % |
Рис. 4. График зависимости NPV от ставки дисконтирования
Далее, на рис. 5 – 8, представлены расчеты показателей эффективности проекта с помощью финансовых формул.
Рис. 5. Расчет приведенной величины поступлений при ставке 35 %
14
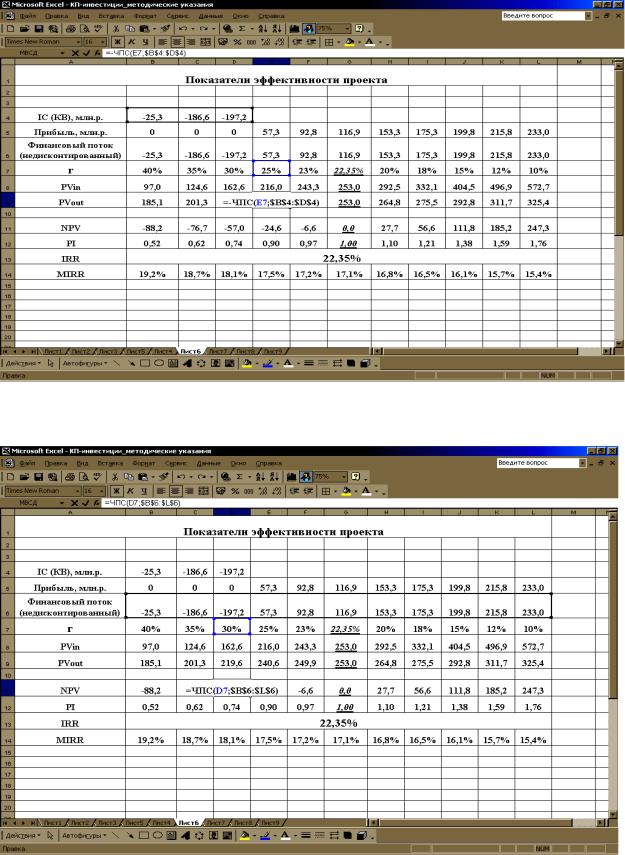
Рис. 6. Расчет приведенной величины выплат при ставке 25 %
Рис. 7. Расчет NPV при ставке 30 %
15