Дипломная работа: Бухгалтерский учет и аудит материально-производственных запасов (на примере ПАО "Карачаровский механический завод")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
41
Кредит счета 94 «Недостачи и потери от порчи ценностей» - на сумму
испорченных материалов 212,80 рублей.
Таким образом, учет на предприятии ведется в соответствии с требованиями
законодательства по бухгалтерскому учету материалов.
В ПАО «Карачаровский механический завод» бухгалтерский учет ведется
автоматизированным способом, при котором все учетные регистры
составляются при помощи вычислительной техники.
2.3. Инвентаризация материально-производственных запасов
При планировании инвентаризации материально-производственных
запасов важно учитывать структуру складов, которые являются хранилищем
запасов. Руководитель должен обеспечить все необходимые условия для точного
и полного установления факта наличия имущества: определить работников,
проводящих ревизию, предоставить инвентарь для взвешивания, обмеривания,
контрольные и измерительные приборы.
Комиссия, подготавливаясь к инвентаризации МПЗ на предприятии,
опломбирует склады и хранилища, где расположены материальные ценности,
проверяет точность весов, наличие мерной тары, собирает с лиц, ответственных
материально, отчет о движении товарно-материальных ценностей и расписки о
том, что все документы переданы в бухгалтерию, а ценности оприходованы либо
списаны в расход.
Товарно-материальные ценности могут отпускаться лицам, ответственным
материально, при осуществлении инвентаризации МПЗ в исключительных
случаях. При продолжительной ревизии руководитель и главный бухгалтер
должны дать письменное разрешение. Отпуск производится в присутствии
комиссии по инвентаризации и фиксируется в описи «Товарно-материальные
ценности, отпущенные во время инвентаризации».
Если продолжительность инвентаризации материально-производственных
запасов более одного дня, то каждый день по окончании работы комиссии
42
склады опечатываются. На время, освобожденное от осуществления ревизии
(ночное, нерабочее время, перерыв на обед), описи убираются в недоступное для
сторонних людей помещение (например, шкаф или сейф).
Выполнение подготовительных к инвентаризации материальных запасов
мероприятий влечет за собой составление описи имущества, проверку
документов и фактического наличия запасов. Она производится сплошным
методом: все товары и ценности пересчитываются без каких-либо исключений.
Члены комиссии взвешивают, обмеривают, пересчитывают имущество и
фиксируют итоги в описях инвентаризации. Объем или вес навалочных
материалов при проведении инвентаризации материально-производственных
запасов определяется с помощью технического расчета по данным обмера.
Помимо наружного осмотра при инвентаризации оборудования следует
провести проверку наличия инструкций по эксплуатации, монтажу, технических
паспортов, комплектности.
При большом количестве весовых запасов член комиссии и лицо,
ответственное материально, ведут раздельные описи отвесов. По итогам дня они
сличаются, итог вносится в опись.
В результате фактической инвентаризации материальных запасов
заполняются акты и описи инвентаризации. Их различие в том, что опись
фиксирует итоги вещественной проверки, акт – документальной
инвентаризации.
При выявлении расхождений данных учета и полученных в ходе
инвентаризации сведений заполняются сличительные ведомости. В ведомостях
должны быть учтены пересортица и стоимостные разницы, образовавшиеся в
итоге пересортицы.
Недостачи МПЗ, выявленные в ходе инвентаризации, в бухгалтерском учете
списываются на дату осуществления ревизии. Стоимость недостач МПЗ
списывают на затраты, связанные с производством или продажами, с учетом
норм естественной убыли.
43
Например, в январе 2018 года при проведении инвентаризации на складе
выявили недостачу спиртового раствора 2560 мл (в пределах естественной
убыли). На стоимость недостачи бухгалтер оформил следующие проводки:
Дебет счета 94
Кредит счета 10 – 26 рублей.
Дебет счета 20
Кредит счета 94 – 26 рублей, списание недостачи с учетом норм
естественной убыли.
Выявление недостач сверх норм убыли (при отсутствии норм убыли) при
инвентаризации запасов влечет взыскание их стоимости с лица, ответственного
материально, или списание в прочие расходы (в ситуации, когда установить
виновное лицо невозможно). Пример: при проведении инвентаризации при
смене материально-ответственных лиц выявлена недостача запасных частей на
сумму 2560 рублей. Недостача отнесена на материально-ответственное лицо.
Списание в учете оформляется проводками:
Дебет счета 94
Кредит счета 10 – 2560 рублей, списание стоимости недостачи
Дебет счета 73.02
Кредит счета 94 – 2560 рублей, отнесена стоимость недостач на виновное
лицо
Дебет счета 51
Кредит счета 73.02 – 2560 рублей, взыскана стоимость недостач с виновного
лица.
При невозможности взыскать недостачу с виновного лица, недостача
относится на прибыль организации:
Дебет счета 91
Кредит счета 94 – списание недостачи сверх нормы в расходы.
Резюмируя вышесказанное, отметим, что после проверки фактического
наличия материальных ценностей составляются акты инвентаризации и
инвентаризационные описи. Причем основной формой первичной документации
44
для учета результатов вещественной инвентаризации является
инвентаризационная опись, а для учета документальной инвентаризации - акт
инвентаризации.
45
ГЛАВА 3 АУДИТ МАТЕРИАЛЬНО-ПРОИЗВОДСТВЕННЫХ ЗАПАСОВ
МАТЕРИАЛЬНО- ПАО «КАРАЧАРОВСКИЙ МЕХАНИЧЕСКИЙ ЗАВОД»
3.1.Общие положения аудита учета материально-производственных запасов
Целью проведения аудита материально-производственных ПАО
«Карачаровский механический завод» запасов является определение
достоверности данных по наличию и движению МПЗ, оценка правильности
оформления операций с производственными запасами.
В соответствие с методическими рекомендациями по сбору аудиторских
доказательств достоверности Проверка запасов рассматривается как основная
часть аудита на тех предприятиях, где их величина существенна.
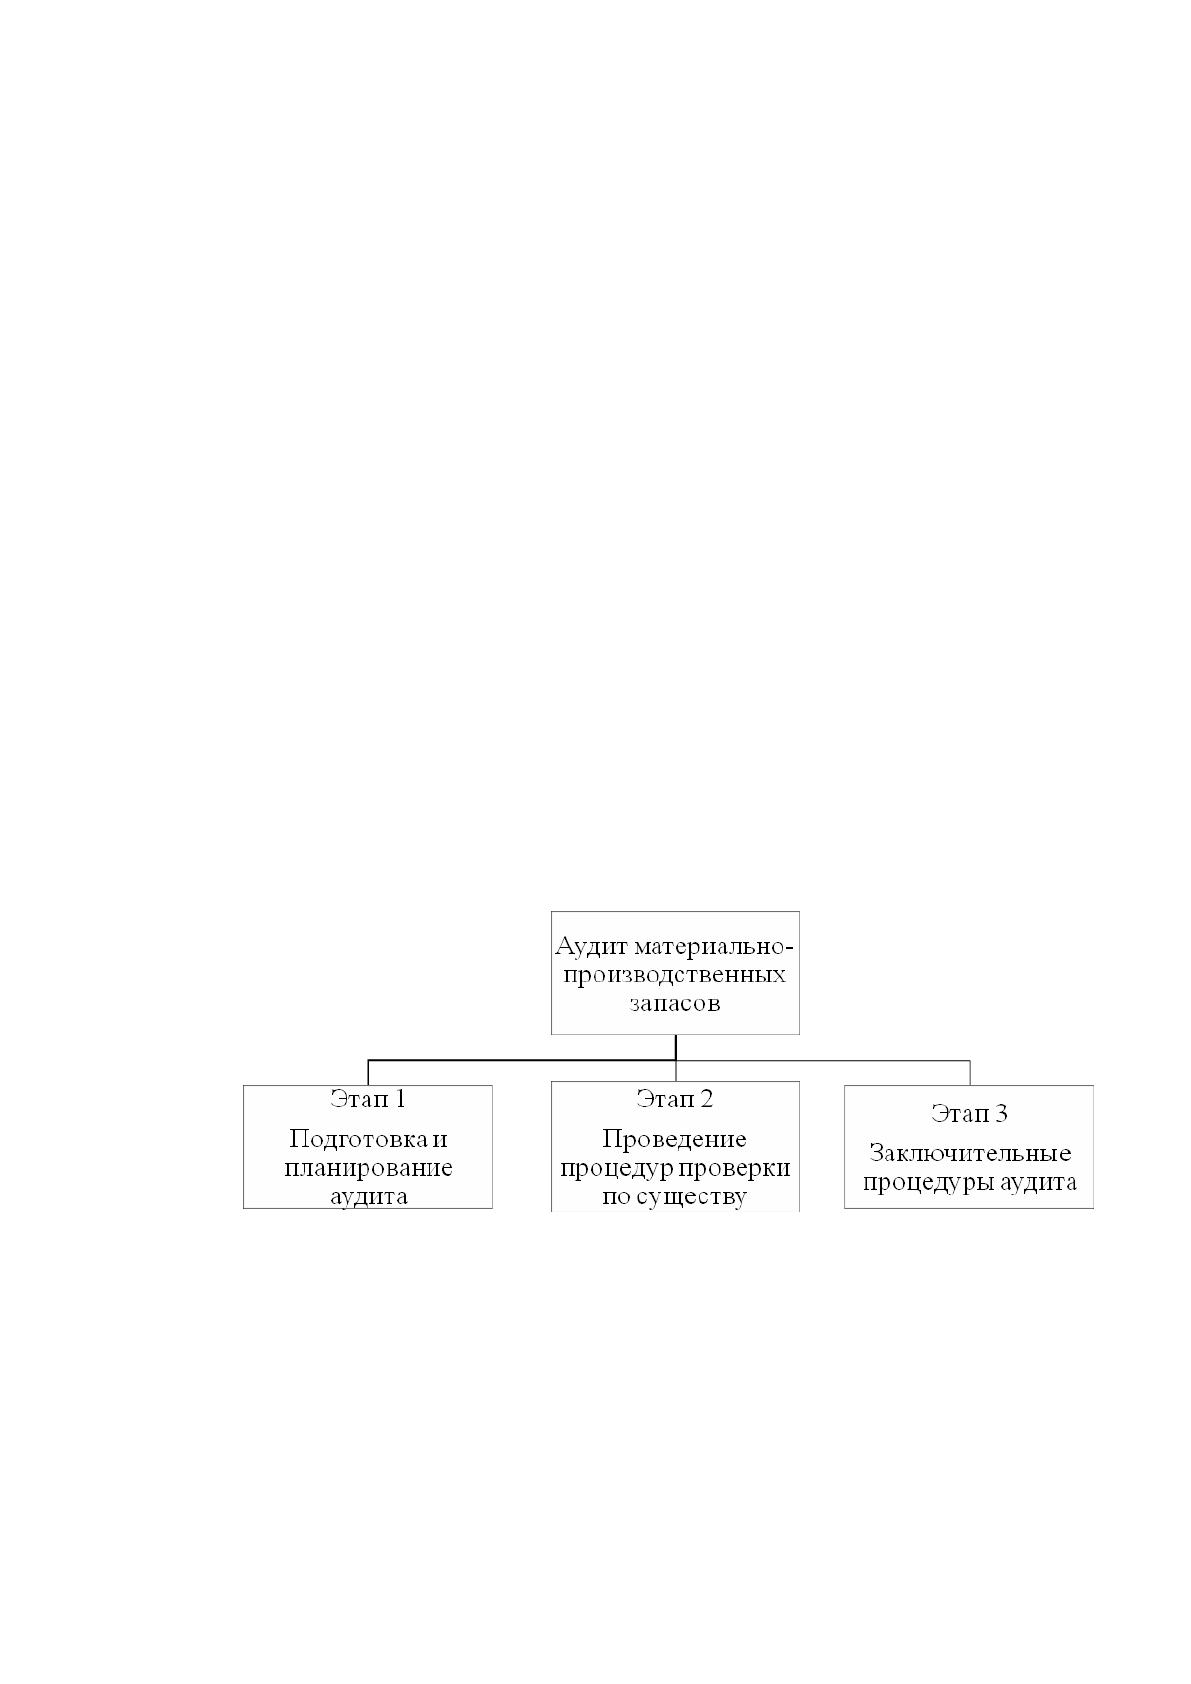
В соответствии показателей МПЗ в бухгалтерской отчетности, аудит
осуществляется в 3 этапа, показанных на Рисунке 1.
Рисунок 1 –Этапы аудита материально-производственных
запасов ПАО «Карачаровский механический завод»
Основными задачами аудита материально-производственных запасов на
предприятии является:
проверка состояния учета, хранения и эффективности использования
материальных ресурсов;
Источник: https://baza.diplomsite.ru/previewfile/6441