Дипломная работа: Автоматизация процессов управления взаимоотношениями с клиентами в службе реализации билетов ООО "МЕЛЬПОМЕНА"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
76
материалы. Прямой эффект характеризуется уменьшением стоимостных и
трудовых показателей.
К трудовым показателям относятся:
1. Абсолютное снижение трудовых затрат(∆T):
∆T = Tп – Tб, (3.1)
где Тб – трудовые затраты на обработку данных по базовому варианту;
Тп – трудовые затраты на обработку данных по предлагаемому варианту.
2. Коэффициент относительного уменьшения трудовых затрат (Кт):
Кт = ∆T / Tб • 100%. (3.2)
3. Индекс уменьшения трудовых затрат или коэффициент
производительности труда(Yт):
Yт = Тб / Тп. (3.3)
К стоимостным показателям относятся такие показатели, определяемые
по формулам, аналогичным трудовым затратам.
1. Абсолютное уменьшение стоимостных затрат (∆С):
∆С = Сб – Сп. (3.4)
где Сб – стоимостные расходы на обработку данных по базовому
варианту;
Сп – стоимостные расходы на обработку данных по предлагаемому
варианту.
2. Коэффициент относительного уменьешния стоимостных расходов
(Кс):
Кс = ∆С / Сб • 100%. (3.5)
3. Индекс уменьшения стоимостных расходов (Yc):
Yc = Сб / Сп. (3.6)
Также необходимо установить экономический эффект от проекта и срок
окупаемости.
Формула экономической эффективности следующая:
Е = ∆С / Кз = 1 / Т, (3.7)
77
где ∆С – чистый доход, полученный на протяжении одного года от
эксплуатации внедрённого проекта;
Кз – размер инвестиций, за счёт которого обеспечивается доход.
Срок окупаемости определяется, как обратная величина Е:
Т = 1 / Е. (3.8)
3.2 Расчёт показателей экономической эффективности проекта
Для проведения расчетов трудоёмкости проектного и базового вариантов
решения задачи в соответствии с методикой, приведенной в пункте 3.1,
составлены таблицы характеристики расходов на обработку информации по
проектному и базовому варианту.
Таблица 21
Характеристика затрат на обработку информации по базовому варианту
Наименование операции
Единица
измерения
Объём
работы
в год
Норма
выработки
(операций в
час)
Трудоёмкость
Данные о театрах
Документосрока
4800
40
120
Данные по репертуару
Документосрока
4800
40
120
Учет абонементов
Документосрока
1200
40
30
Учет продаж
Документосрока
3200
40
80
Учет забронированных
билетов
Документосрока
8200
40
205
Формирование афиш
Документосрока
7000
40
175
Формирование данных о
продажах
Документосрока
7000
40
175
Формирование списков
забронированных билетов
Документосрока
7000
40
175
1080
78
Таблица 22
Характеристика затрат на обработку информации по проектному варианту
Наименование
операции
Единица
измерения
Объём
работы
в год
Норма
выработки
(операций в
час)
Трудоемкость
Данные о театрах
Документострока
4800
150
32,00
Данные по репертуару
Документострока
4800
150
32,00
Учет абонементов
Документострока
1200
150
8,00
Учет продаж
Документострока
3200
150
21,33
Учет забронированных
билетов
Документострока
8200
150
54,67
Формирование афиш
Документострока
7000
150
46,67
Формирование данных
о продажах
Документострока
7000
150
46,67
Формирование
списков
забронированных
билетов
Документострока
7000
150
46,67
288,00
Рассчитанные показатели трудоемкости базового и проектного вариантов
используются для вычисления показателей абсолютных и относительных
изменений затрат, а также индекса изменения затрат. Расчёт показателей
осуществляется по формулам, описанным в п. 3.1, и представлен в таблице 23.
Для расчёта стоимостных затрат рассчитывается среднечасовая норма
оплаты труда для работника отдела делопроизводства. Исходя из стандартной
40-часовой рабочей недели и месячной зарплаты 22500 рублей, получаем, что
средняя стоимость одного часа работы сотрудника равна:
22500 руб. / (21 д. • 8 ч) = 127 руб./ч
79
Таблица 23
Расчёт трудовых показателей эффективности реализации проекта
Затраты
Снижение
затрат
Коэффи-
циент
изменения
трудовых
затрат
Индекс
изменения
трудовых
затрат
Базовый
вариант
Проектный
вариант
Трудоёмко
сть
0
T
(ч)
1
T
(ч)
10
TTT
(ч)
0
T
T
K
T
1
0
T
T
I
T
1080,00
288,00
792,00
0,73
3,75
Стоимость
0
С
(руб.)
1
С
(руб.)
10
CCC
(руб.)
0
C
C
K
C
1
0
C
C
I
C
138068,18
36818,18
101250,00
0,73
3,75
Основываясь на полученных результатах можно прийти к выводу, что
имеется большле сокращение трудовых и стоимостных расходов. Уменьшение
трудовых расходов в абсолютном выражении составило 792 чел./ч, сокращение
стоимостных расходов − 101250 рублей в год.
Рассчитаем расходы на создание проекта. Оплата разработчиков:
= 25000 руб. • 1.5 мес. = 37500 рублей.
Электроэнергия:
= 5 кВт/ч. • 45 д. • 5,38 руб. = 1210,5 рублей.
Информационные ресурсы (оплата интернета):
= 850 руб. • 1,5 мес. = 1275 рублей.
= 37500 руб. + 1210 руб. + 1275 руб. = 39985 рублей.
Определим срок окупаемости проекта:
= 39985 руб. / 101250 руб. ≈ 0,39 года ≈ 5 мес.
Найдем расчетный коэффициент эффективности капитальных расходов :
Ер = 1 / Ток = 1 / 0,39 = 2,56
Далее проведем расчет годового экономического эффекта. Годовая
экономия будет равняться годовому уменьшению стоимостных затрат:
80
Таким образом, мы получим:
= 138068,18 руб. – 36818,18 руб. • 0,15 = 132545,3 рублей.
Окупаемость проекта, равная пяти месяцам, показывает возврат средней
продолжительности капитальных вложений. Это также подтверждает и
полученный годовой экономический эффект, который составляет 132545,3
рублей. Внедрение системы обеспечивает возможность уменьшить
стоимостные и трудовые затраты на 74%.
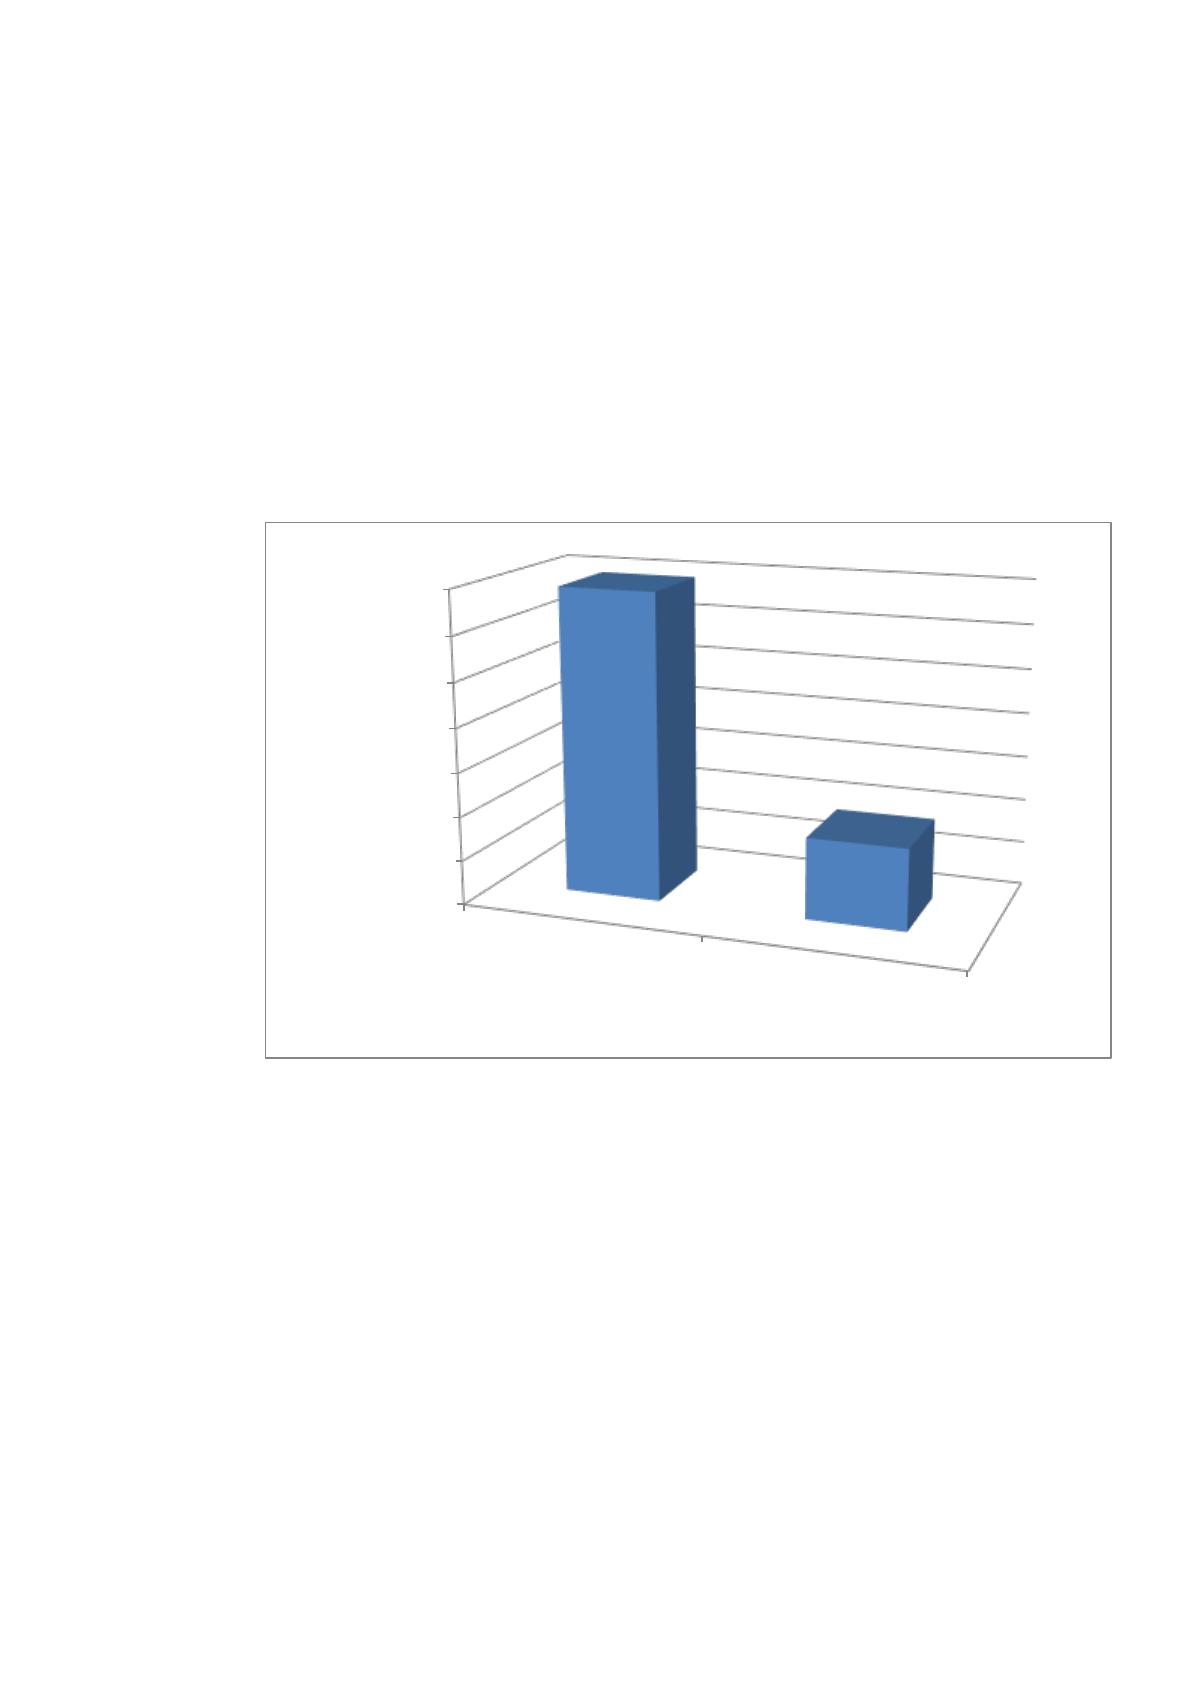
Рисунок 21. Затраты на проект по базовому и проектному варианту
Индекс снижения стоимостных затрат (YC):
YC = C0 / C1 = 138068,18 руб. / 36818,18 руб. = 3,75
На основании полученных результатов можно говорить о том, что
отмечается высокая экономическая эффективность разработанного проекта.
0
20000
40000
60000
80000
100000
120000
140000
Базовый вариант
Проектный вариант
руб.
Источник: https://baza.diplomsite.ru/previewfile/2161