Курсовая работа (т): Анализ современного состояния системы ипотечного кредитования в Российской Федерации
Анализ современного состояния системы ипотечного кредитования в Российской Федерации
СОДЕРЖАНИЕ
ВВЕДЕНИЕ
. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ ИПОТЕЧНОГО КРЕДИТОВАНИЯ
.1 Сущность, понятие и классификация ипотечного кредита
.2 Нормативно-правовое регулирование ипотечного кредитования
.3 Инструменты ипотечного кредитования, схемы расчетов платежей по кредитам
. ИПОТЕЧНОЕ КРЕДИТОВАНИЕ В ВОРОНЕЖСКОМ РЕГИОНЕ НА ПРИМЕРЕ СБЕРБАНКА РФ. ПЕРСПЕКТИВЫ РАЗВИТИЯ ИПОТЕЧНОГО КРЕДИТОВАНИЯ
.1 Программы ипотечного кредитования ОАО «Сбербанк России»
.2 Достоинства и недостатки ипотечного кредитования, перспектива развития
ЗАКЛЮЧЕНИЕ
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Ââåäåíèå
В настоящее время в России в числе первоочередных задач социально-экономического развития стоит задача формирования рынка доступного жилья посредствам создания условий для увеличения платежеспособного спроса населения на жилье, и увеличения объемов жилищного строительства.
Создание условий, способствующих повышению доступности жилья и расширению платежеспособного спроса населения на жилье, непосредственно связано с развитием и расширением системы долгосрочного ипотечного кредитования. Выстраиваемая в настоящее время система ипотечного кредитования должна отвечать требованиям всех участников рынка, и в первую очередь, кредитных организаций и потенциальных заемщиков, поэтому принципиальным вопросом является формирование модели ипотечного кредитования, которая послужит базой для установления и развития ипотечных отношений в будущем.
Ипотека является одним из эффективных инструментов решения многих важных социальных, экономических и правовых проблем, существующих в нашей стране. Тем не менее, по мнению многих специалистов, в экономическом аспекте у ипотечного кредитования имеется наряду с большими перспективами и существенные проблемы, особенно обострившиеся в связи с финансовым кризисом. Проблемам развития системы ипотечного жилищного кредитования в последнее время уделяется все большее внимание со стороны органов государственной власти. Решить эти проблемы непросто, но, с другой стороны, не делая попыток к их решению, невозможно повысить эффективность ипотечного кредитования. Кроме того, ипотека содержит в себе огромный потенциал экономического развития, развития кредитной системы. Она позволяет недвижимости превращаться в рабочий капитал, дающий возможность кредиторам получить гарантированный доход, а населению финансировать покупку жилья. Значимость ипотечного кредитования, оценка возможности эффективного функционирования данной системы в современных российских условиях обусловило выбор темы исследования.
Теоретической базой исследования послужили законодательные и иные нормативные акты, нормативно-правовые акты субъектов РФ, работы отечественных ученых и специалистов по ипотечному кредитованию, а также экономическая литература, данные периодических изданий, интернет-сайтов российских операторов ипотечного жилищного кредитования: «Модели ипотечного кредитования в России» Акуловой Т.А., «Экономика недвижимости» Балабанова И.Т., «Банки и банковские услуги в России» Головина Ю.В. и др.
Целью исследования является анализ современного состояния системы ипотечного кредитования в Российской Федерации, выявление основных проблем, сдерживающих ее развитие на современном этапе и возможностей их решения.
Данная цель обусловила постановку следующих задач:
рассмотреть теоретические основы ипотечного кредитования;
выявить все «плюсы и минусы» ипотечных программ на примере ОАО «Сбербанк»;
изучить и обобщить опыт ипотечного кредитования в России;
Объектом исследования является система ипотечного кредитования в РФ.
Предметом исследования являются ипотечные системы кредитования на основе программ ОАО «Сбербанк России».
При написании курсовой работы нами были использованы следующие методы научного исследования:
сравнительный метод;
изучение нормативно - правовой базы;
изучение монографических публикаций и статей;
аналитический метод.
1. ТЕОРЕТИЧЕСКИЕ
ОСНОВЫ ИПОТЕЧНОГО КРЕДИТОВАНИЯ
1.1 Сущность, понятие и
классификация ипотечного кредита
Понятие ипотечного кредита предполагает использование в качестве залога, обеспечивающего обязательства перед кредитором, недвижимость заёмщика. Проведя оформление ипотечного кредита заемщик получает кредит непосредственно на покупку недвижимости или иные цели. Поэтому его обязательством перед кредитором является выплата процентов и суммы кредита, а обеспечивает данное обязательство залог недвижимости. Кроме покупки и закладывания жилья при ипотечном кредите можно использовать другие объекты недвижимости (земля, автомобили, яхты).
Любая недвижимость, приобретенная с помощью ипотечного кредита, является собственностью заемщика с момента покупки. Понятие ипотечного кредита в России обычно ассоциируется с решением жилищных проблем.
Наиболее распространенные виды ипотечных кредитов в России - под покупку квартиры (дома). Закладывается в этом случае покупаемое жилье, хотя существует возможность заложить и уже имеющуюся недвижимость заёмщика. Ввиду того, что ипотечные кредиты выдаются коммерческими банками, получение ипотечного кредита в различных кредитных организациях происходит на разных условиях. На государственном уровне в РФ ипотека поддерживается правительственными программами, разработкой ипотечного законодательства и деятельностью специальных государственных ипотечных агентств.
Ипотечные кредиты классифицируются по различным признакам:
По объекту недвижимости:
земельные участки;
предприятия, а также здания, сооружения и иное недвижимое имущество, используемое в предпринимательской деятельности;
жилые дома, квартиры и части жилых домов и квартир, состоящие из одной или нескольких изолированных комнат;
дачи, садовые дома, гаражи и другие строения потребительского назначения;
воздушные, морские суда, суда каботажного плавания и космические
объекты;
объекты незавершенного строительства.
По целям кредитования:
приобретение готового жилья в многоквартирном доме либо отдельного
дома на одну или несколько семей в качестве основного или дополнительного места жительства; приобретение дома для сезонного проживания, дачи, садовых домиков с участками земли; приобретение земельного участка под застройку. Как правило, кредиты на приобретение готового жилья предоставляются единым разовым платежом;
на строительство, реконструкцию, капитальный ремонт индивидуального жилья, домов сезонного проживания, на инженерное обустройство земельного участка (прокладку коммуникационных сетей);
строительство и приобретение готового жилья с целью инвестиций.
Данное кредитование строительства жилья происходит поэтапно: каждый последующий платеж осуществляется только после завершения его предыдущего этапа.
По виду кредитора:
банковские;
небанковские.
По виду заемщиков:
как субъектов кредитования:
а) кредиты, предоставляемые застройщикам и строителям;
б) кредиты, предоставляемые непосредственно будущему владельцу жилья;
по степени аффилированности заемщиков кредиты могут предоставляться:
а) сотрудникам банков;
б) сотрудникам фирм - клиентам банка;
в) клиентам риэлтерских фирм;
г) лицам, проживающим в данном регионе;
д) всем желающим.
По способу рефинансирования.
Ипотечным кредитованием занимаются различные
кредитные институты. Особенности их деятельности заключены в способе
рефинансирования выдаваемых кредитов (таблица 1.1).
Таблица 1 - Способы рефинансирования ипотечных кредитов
|
Способ рефинансирования |
Виды кредитного института |
|
|
1.Выпуск ипотечных облигаций |
Ипотечные банки |
|
|
2.Собственные, привлеченные и заемные средства (в т.ч. займы международных организаций) |
Универсальные банки |
Кредитные учреждения, занимающиеся ипотечным кредитованием и заключившие договор с ипотечным агентством или крупным ипотечным банком |
По срокам кредитования.
В ряде стран классификация кредитов различается
по срокам (таблица 1.2).
Таблица 1.1 - Классификация кредитов по срокам
|
Виды кредитов |
Страны |
|||
|
|
Великобритания |
Страны континентальной Европы |
США |
Россия |
|
Краткосрочные |
До 3-х лет |
До 1 года |
До 1 года |
До 1 года |
|
Среднесрочные |
3-10 лет |
1-5 лет |
1-10 лет |
1-3 года |
|
Долгосрочные |
Более 10 лет |
Более 5 лет |
Более 10 лет |
Более 3-х лет |
По способу амортизации долга:
постоянный ипотечный кредит (предусматривает периодические
равновеликие выплаты, т.е. заемщик ежемесячно выплачивает равную сумму, часть которой идет на погашение кредита и часть - на уплату начисленных за месяц процентов. Проценты начисляются на остаток невыплаченной суммы по кредиту);
кредит с переменными выплатами;
кредит с единовременным погашением согласно особым условиям.
По виду процентной ставки:
кредит с фиксированной процентной ставкой (предусматривает равновеликие платежи в счет погашения основной суммы долга, а также выплаты процентов на непогашенный остаток, суммы процентов изменяются);
кредит с переменной процентной ставкой (процентная ставка меняется в зависимости от изменения ситуации на денежном рынке: по индексу государственных ценных бумаг или другому финансовому индексу, с установлением максимального уровня ставки процента).
По возможности досрочного погашения:
с правом досрочного погашения;
без права досрочного погашения;
с правом досрочного погашения при условии уплаты штрафа.
По степени обеспеченности (величине первоначального платежа).
Сумма может составлять от 50% до 100% стоимости заложенного имущества. Кроме того, ипотечные кредиты могут быть:
обычные и комбинированные (выдаваемые несколькими кредиторами);
субсидируемые и выдаваемые на общих условиях.
Таким образом можно сделать вывод, что прежде чем подписать договор с банком на получение кредита, обязательно нужно внимательно изучить их классификацию и условия выдачи кредита.
.2 Нормативно-правовое
регулирование ипотечного кредитования
Деятельность кредитных организаций
<#"704436.files/image001.gif">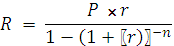 (1),
где: R - размер месячного платежа по кредиту;- сумма ипотечного кредита;- общее число платежей по кредиту за весь срок кредита (количество месяцев); r - процентная ставка по кредиту за месяц.
Платеж по кредиту осуществляется ежемесячно. Заемщик ежемесячно выплачивает равные суммы, часть которой идет на погашение кредита и часть - на уплату начисленных за месяц процентов, что, во-первых, дает стабильность заемщику в размере его расходов по кредиту, во-вторых, поскольку проценты начисляются на остаток невыплаченной суммы по кредиту, то заемщик выплачивает процентов меньше, чем, если бы не осуществлялось ежемесячное погашение части основного долга и проценты начислялись бы на всю сумму полученного кредита. Банк в свою очередь наряду с начисленными процентами получает в погашение часть выданного кредита, т.е. данный вариант наиболее удобен для России.
В целях анализа, а также по просьбе заемщика может быть рассчитан баланс основной суммы кредита на любой месяц кредитного срока. При этом используется формула 2:
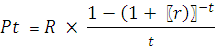 (2),
где: Pt - баланс долга на конец t-го периода;- размер ежемесячного взноса;- оставшееся число платежей (количество месяцев) до окончания кредитного срока;- процентная ставка по кредиту за месяц.
Модификацией стандартного аннуитетного кредита с ежемесячными платежами является ипотечный кредит с двухнедельной периодичностью платежей, который позволяет сократить срок кредита и общую сумму процентных платежей.
Вторая группа кредитов - ипотечные кредиты с переменными выплатами подразделяется на две подгруппы: кредиты, размеры платежей по которым определяются сразу при заключении кредитного договора, и кредиты с альтернативными инструментами ипотечного кредитования, использующие индексирующие коэффициенты.
Среди кредитов второй группы наиболее распространенными являются кредиты с переменной процентной ставкой, кредиты с фиксированной выплатой основной суммы долга, кредиты с «шаровым» платежом, ипотека с ростом платежей, индексируемые кредиты.
В условиях нестабильной экономики наиболее приемлем кредит с переменной процентной ставкой. В его основе лежит пересмотр процентной ставки в зависимости от изменения ситуации на финансовом рынке, то есть в соответствии с изменением стоимости привлекаемых ресурсов. Изначально расчеты проводятся по формуле стандартного аннуитетного ипотечного кредита. Полученная таким образом сумма платежа действует до пересмотра процентной ставки. Затем аналогичный расчет, учитывающий новую процентную ставку, делается на оставшийся срок кредита и так далее для каждого периода кредита, характеризующегося переменной ставкой.
При использовании данного кредитного инструмента важно обосновать подход к выбору индекса, на основе которого меняется процентная ставка по кредиту. В качестве индексирующих показателей могут быть использованы доходность государственных ценных бумаг; ставки по межбанковским кредитам; ставка LIBOR (Лондонская межбанковская ставка предложения кредитных ресурсов в долларах США); средний процент по депозитным сертификатам коммерческих банков; курс доллара США и т. д. Выбор индекса обусловлен, прежде всего, показателем, в наибольшей степени характеризующим стоимость ресурсов, за счет которых предоставляются ипотечные кредиты.
Применяя кредит с переменной процентной ставкой, можно столкнуться с рядом проблем, а именно:
не все устанавливаемые индексы для пересмотра процентной ставки верно отражают инфляцию и реальную стоимость ресурсов;
частый пересмотр процентной ставки делает кредит менее привлекательным;
возможна несопоставимость платежей по кредиту и доходов заемщика;
относительная сложность инструмента.
При использовании кредита с переменной процентной ставкой процент по нему, как правило, устанавливается на 1,5-2% ниже, чем по кредитам с фиксированной процентной ставкой.
Чтобы повысить привлекательность для заемщиков ипотечных кредитов с переменной процентной ставкой, применяется механизм регулирования процентной ставки. Суть регулирования заключается в установлении ограничений на максимальный уровень процентной ставки. При этом возможно одновременно определить максимально допустимое увеличение процента в течение одного года и максимальный предел увеличения процента за весь кредитный период. Однако в целях защиты интересов банка может быть установлен минимальный уровень процентной ставки. Кредит с фиксированной выплатой основной суммы долга широко применялся банками в практике потребительского кредитования. При этом заемщик осуществляет равновеликие платежи в счет погашения основной суммы долга, а проценты начисляются на оставшуюся часть долга и вносятся в составе общего платежа. Таким образом, величина ежемесячного платежа изменяется в сторону уменьшения. Недостатком данного кредитного инструмента является значительная нагрузка на заемщика в первые месяцы, что приводит к возрастанию риска невозврата. Кроме того, увеличивается требуемый порог платежеспособности потенциального заемщика, ограничивается число возможных пользователей ипотечного кредита. Учитывая эти моменты, можно сделать вывод, что кредит с фиксированной суммой основного долга в меньшей степени подходит для практики ипотечного кредитования.